Anthropic上市开盘涨36%,市值近1.5万亿美元!整个行业被绑在9000亿美元算力账单上,是AI繁荣新起点还是泡沫破裂的开始?



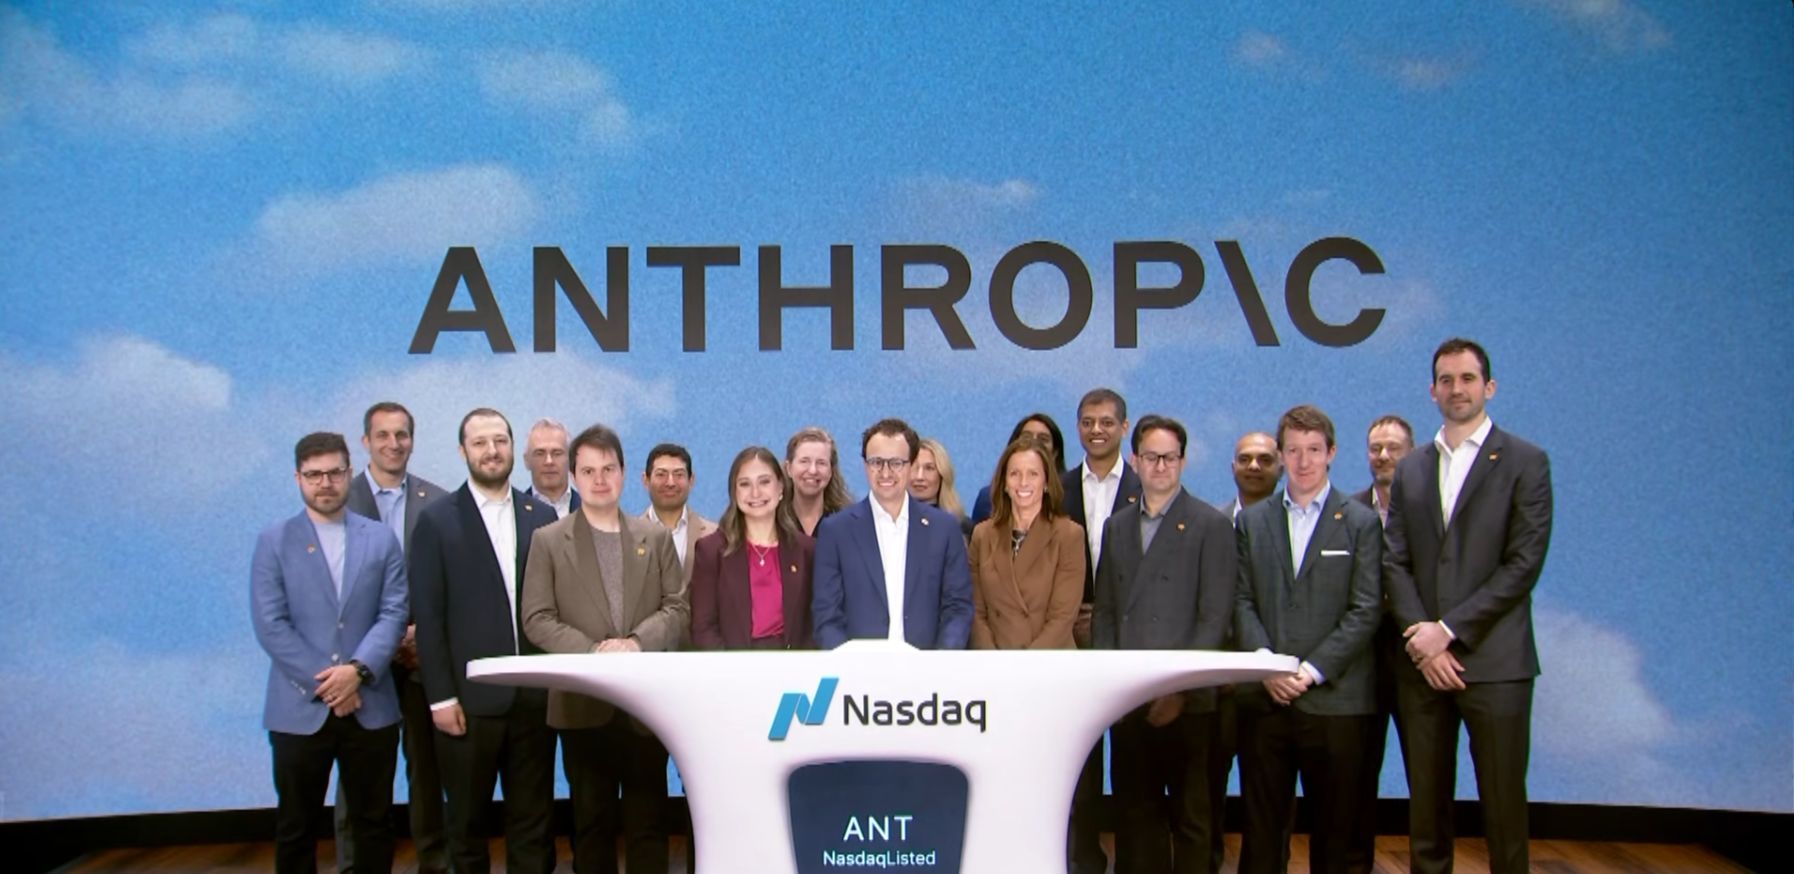
图片来源:直播视频截图
创立不到6年。
估值约1.5亿美元。
史上最大规模IPO。
11月19日,在美股AI行情震荡、英伟达风波和美国反数据中心浪潮的背景下,Anthropic正式登陆纳斯达克,成为美股首家纯AI上市公司。
截至发稿,Anthropic股价报113.13美元,较发行价83美元高出约36.3%,流通市值约1.48万亿美元,完全稀释估值约2.04万亿美元。
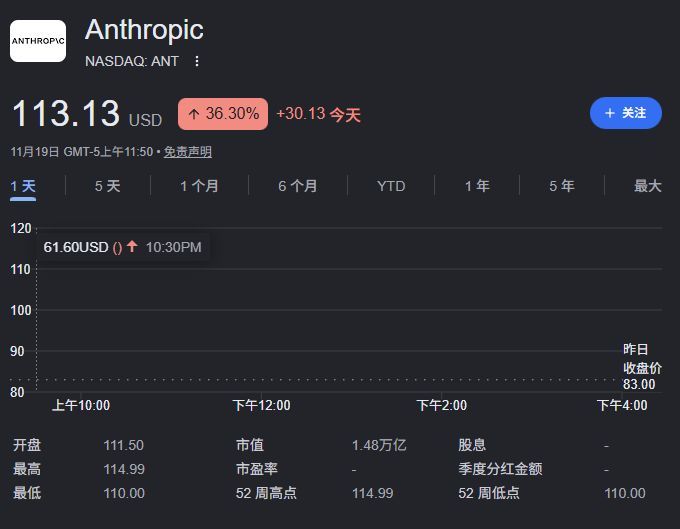
图片来源:谷歌财经
但是,Anthropic的上市,不只关乎它自己。
这家公司和亚马逊、谷歌、微软、英伟达、SpaceX、AMD、美光等一众科技巨头深度绑定,它的发展将牵动整个美国AI行业的未来。
接下来,9000亿美元的算力支出承诺、闭源模型商业模式能否维持高速增长甚至长期盈利、实实在在的毛利率,以及来自竞争对手的压力,都将被市场审视。
这些因素决定着,Anthropic的上市是AI繁荣的新起点,还是泡沫破灭的开始。
上市交易前,抗议者聚集在纳斯达克场外。有组织称Anthropic公司“正在吹大AI泡沫,妄图在泡沫破裂前快速捞金”。
高增长能持续多久?上市时或已处在增长巅峰
从商业模式来看,Anthropic主要通过大模型使用量收费和订阅服务获得收入。
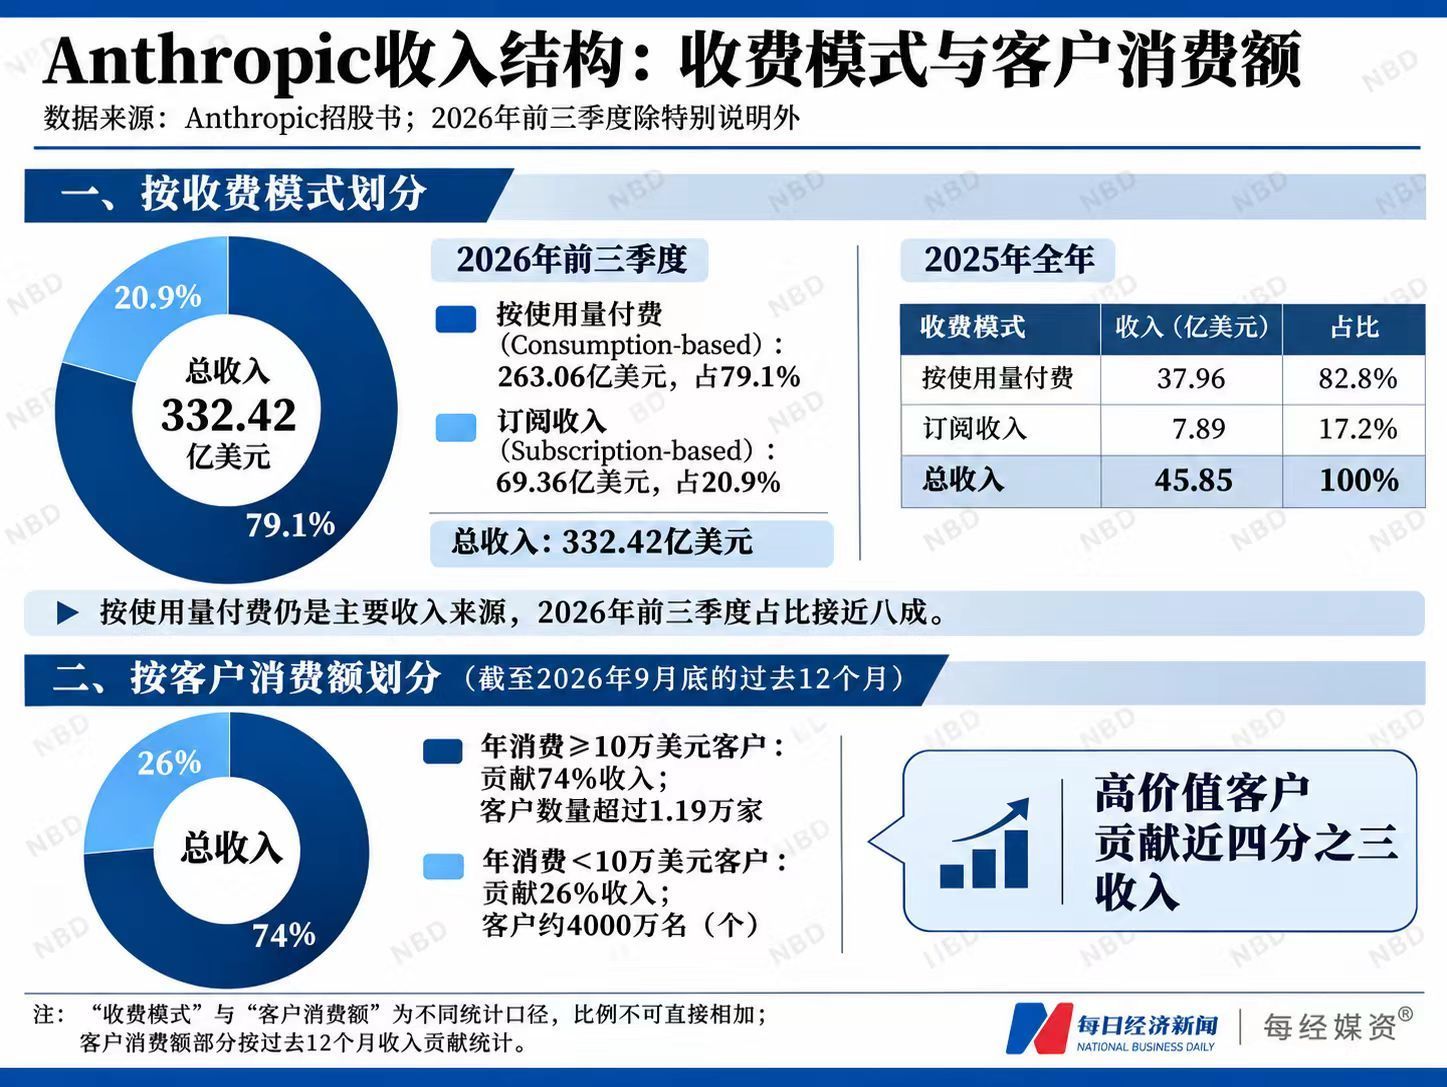
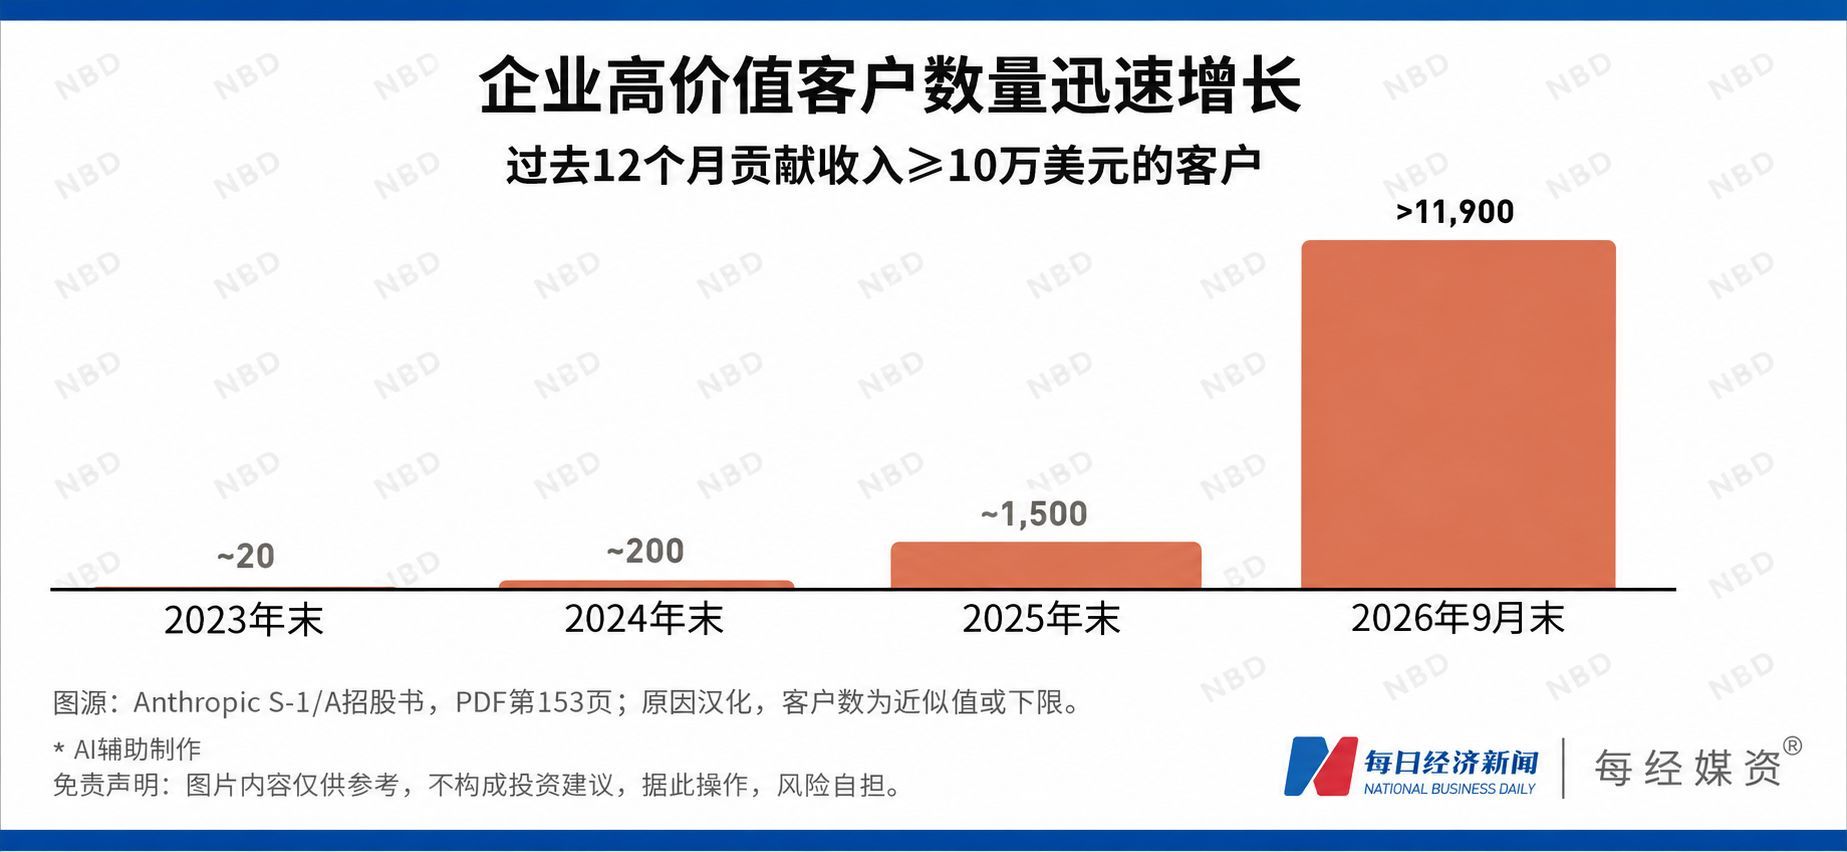
其中,美国《财富》10强企业全部为Anthropic高价值客户,超过半数的美国《财富》500强企业以及超过30%的全球2000强企业也已成为其高价值客户。
客户数量与消费规模的迅速增长,也推动了Anthropic财务表现的明显改善。
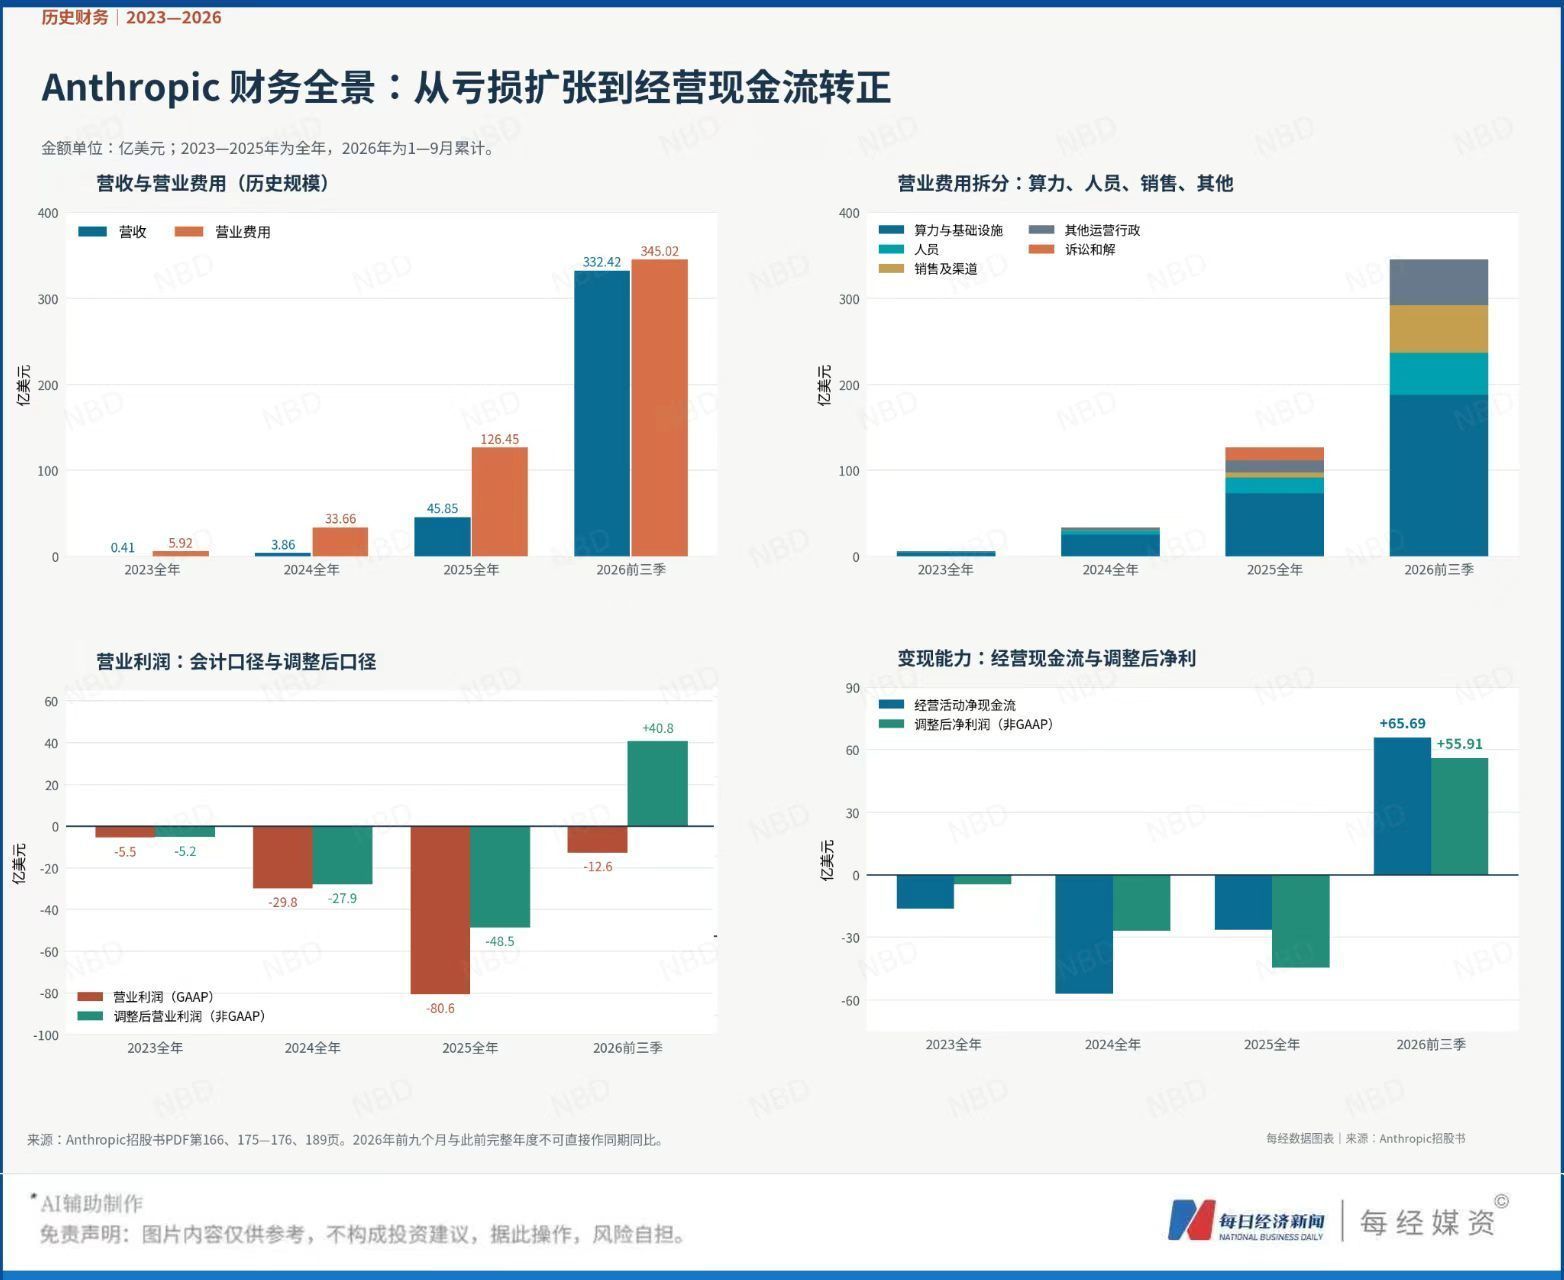
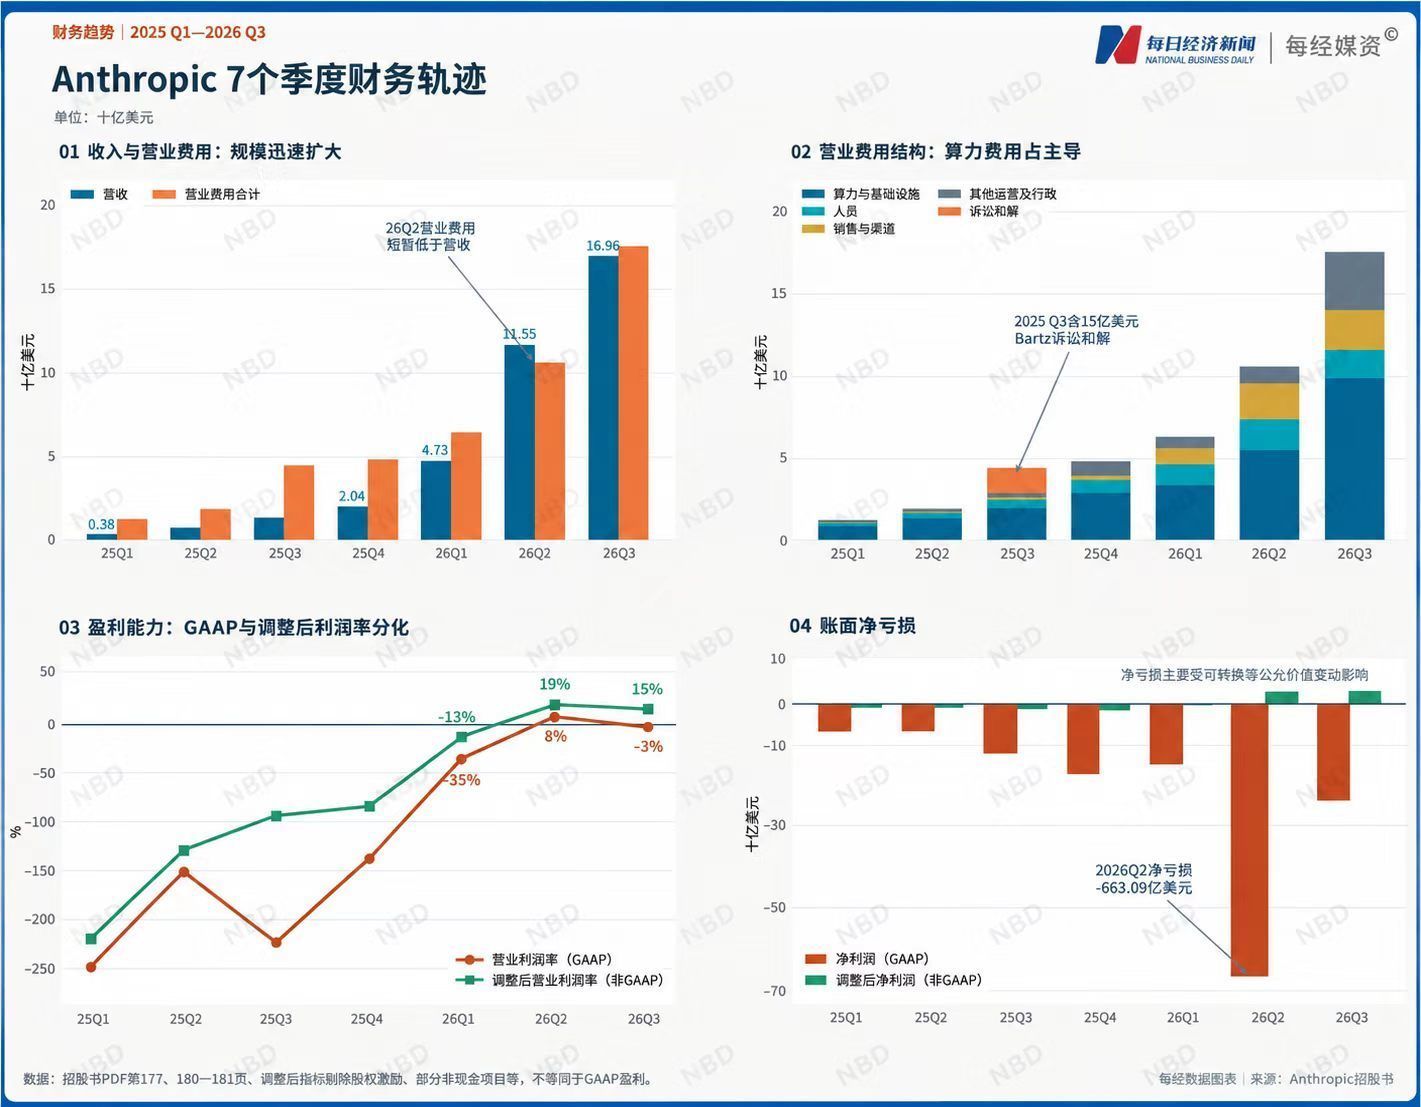
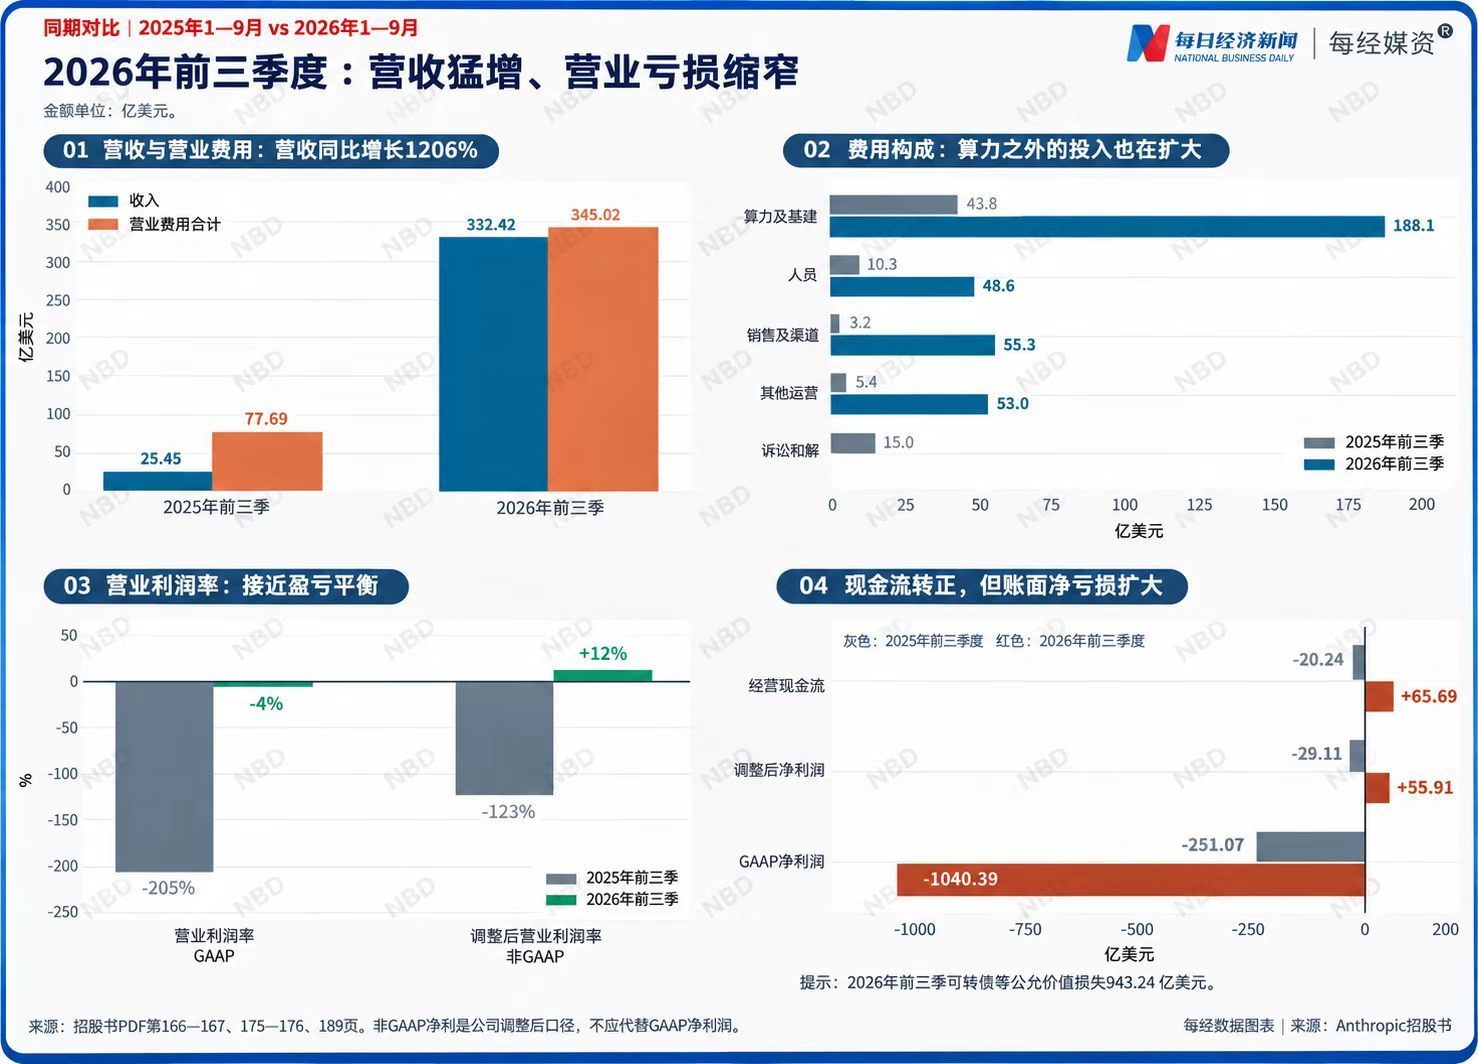
Anthropic营收从2023年的4100万美元增长至2025年的45.85亿美元,2026年前三季度进一步达到332.42亿美元,同比增长1206%。
同期,公司营业亏损收窄至12.60亿美元,经营活动现金流转正至65.69亿美元。
""
Anthropic此次上市募集的资金,主要用途包括补充营运资金、支付运营费用、扩大算力和基础设施投资,以及吸引和留住专业人才。公司也可能将部分资金用于未来的企业收购和技术投资。
Anthropic的股权与治理结构同样具有鲜明特点。
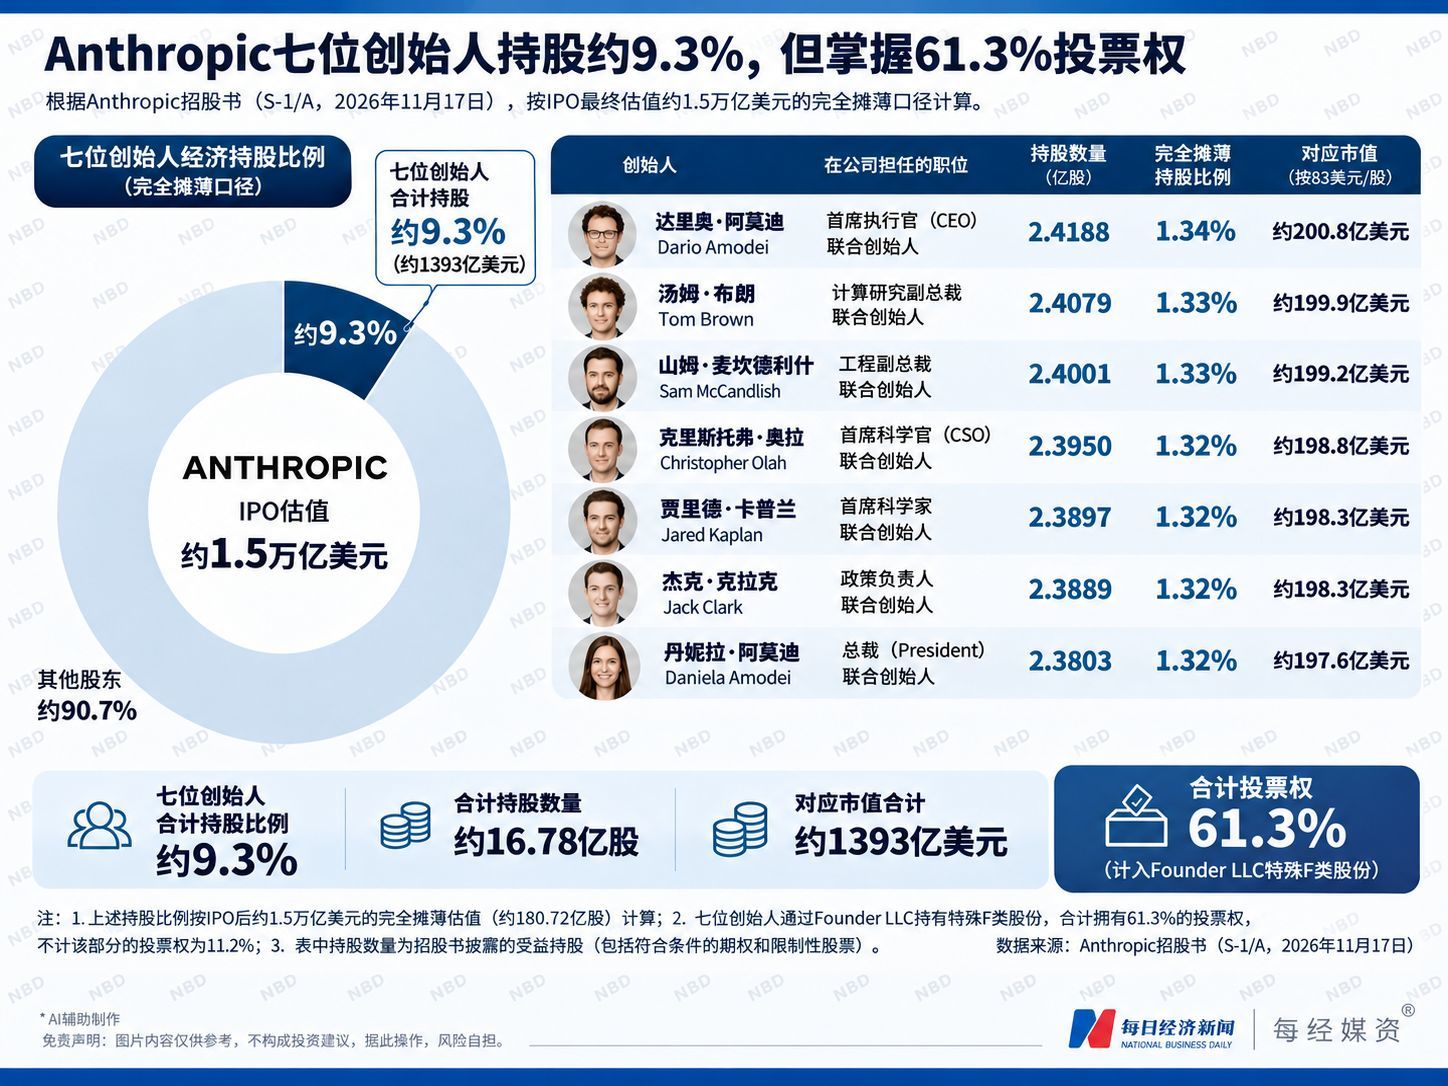
Anthropic由七位联合创始人共同创立。达里奥•阿莫迪(Dario Amodei)担任CEO,其妹妹丹妮拉•阿莫迪(Daniela Amodei)担任总裁兼董事长,其余创始人分别负责算力、科学研究、技术架构、公共利益及可解释性研究等业务。
按照IPO完全摊薄估值及招股书信息测算,七位创始人合计持股比例约为9.3%,对应持股市值约1393亿美元。
七位创始人通过Founder LLC(50.1%投票权)及个人持股,合计掌握约61.3%的普通股东表决事项投票权。
哥伦比亚大学商学院金融学教授、私募股权项目联席主任Michael Ewens认为,Anthropic的上市时机与其营业利润率转正的时间点相吻合。Anthropic希望将自己塑造成一家刚刚实现盈利、同时仍在快速增长的公司,但企业“往往在增长巅峰时期上市”。
""那么,Anthropic需要实现怎样的增长,才能证明目前的估值是合理的?
哥伦比亚大学商学院教授Shivaram Rajgopal测算,如果Anthropic估值达到2万亿美元,按照不同的盈利计算口径,其未来五年的相关利润指标需要保持36%~76%的年复合增长率,才能为投资者提供预期回报。
《每日经济新闻》记者(以下简称每经记者)用Rajgopal的模型重新测算,如果Anthropic要维持约1.5万亿美元的估值,其未来五年的相关利润指标的年复合增长率需要保持在约28%~66%。。
但是,Rajgopal援引历史研究指出,1950年至2015年期间,年收入超过500亿美元的企业中,没有一家公司能够在连续五年内实现超过35%的年利润复合增长率。
9009亿美元算力承诺牵动科技巨头:Anthropic的增长,成为整个AI产业链的共同赌注
Anthropic和多家芯片、云计算和算力巨头建立长期的投资关系、商业关系甚至竞争关系。Anthropic的未来,牵动着他们的未来。
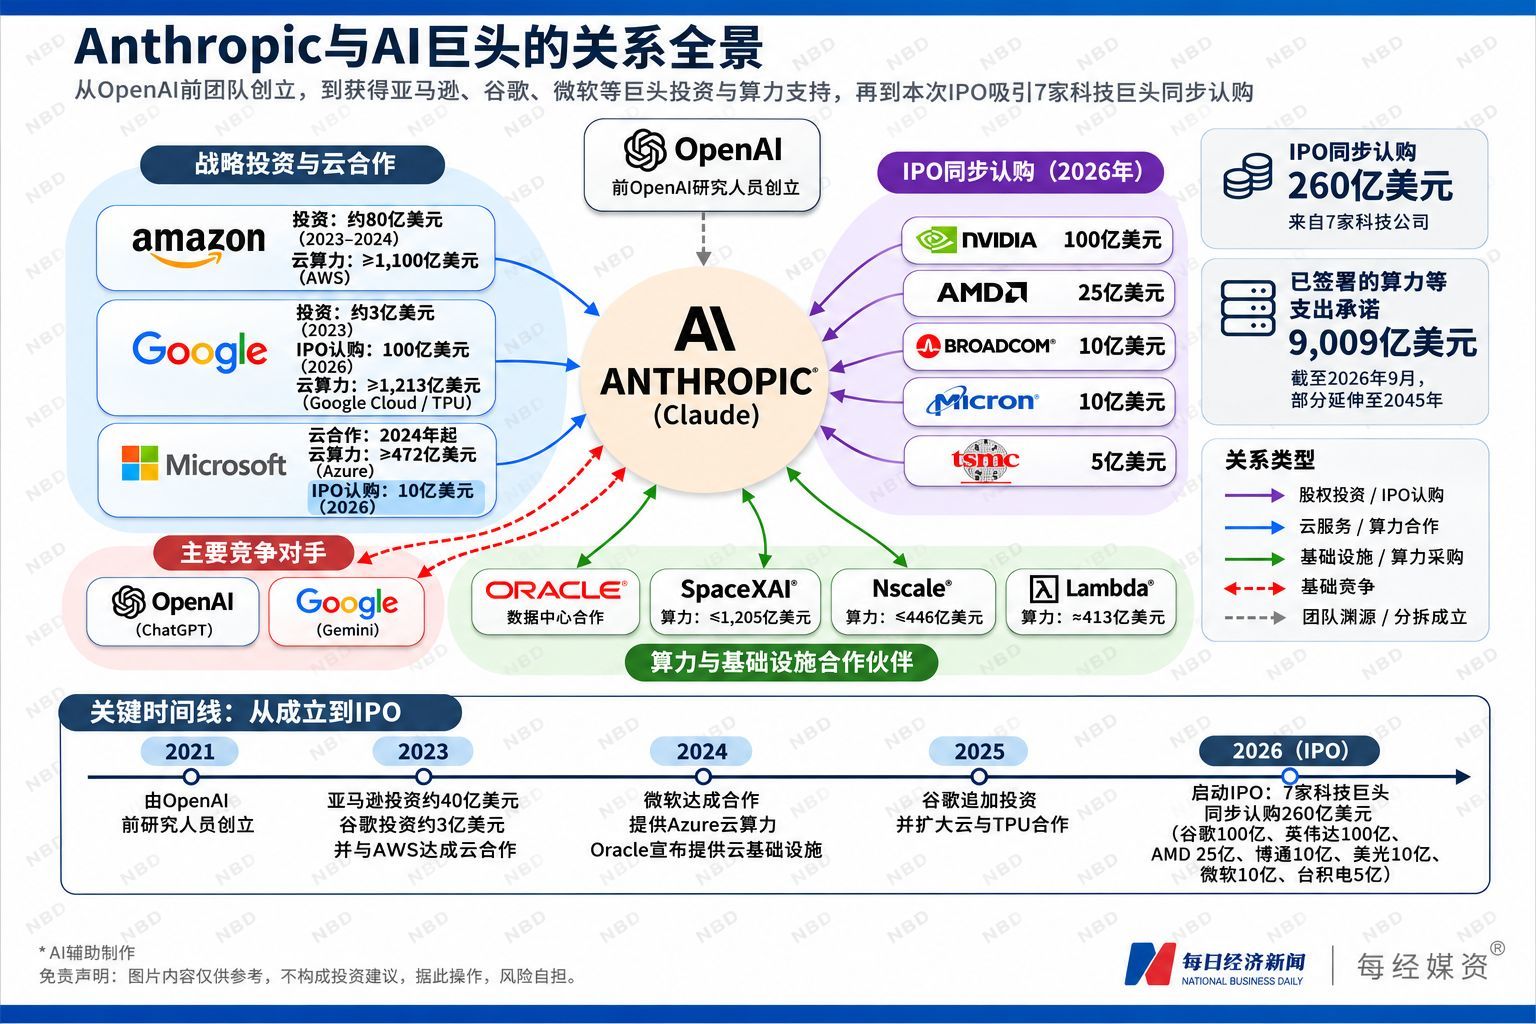
比如,谷歌不仅投资Anthropic,还通过Google Cloud为其提供TPU算力,同时利用自身云平台向企业客户销售Claude。然而,谷歌也在持续开发Gemini系列大模型,与Claude展开直接竞争。
微软一方面向Anthropic提供Azure算力和销售渠道,另一方面发展自有AI产品并支持其他模型开发商。
Michael Ewens表示,此前从未见过一个行业在如此短的时间内形成如此紧密、复杂的利益关系。
其中,持续到2045年的超9009亿美元算力支出承诺直接影响各大巨头未来的业绩。
招股书显示,截至2026年9月底及之后新签署的相关协议中,Anthropic涉及算力和基础设施的长期采购、租赁及其他支出承诺总额高达约9009亿美元。
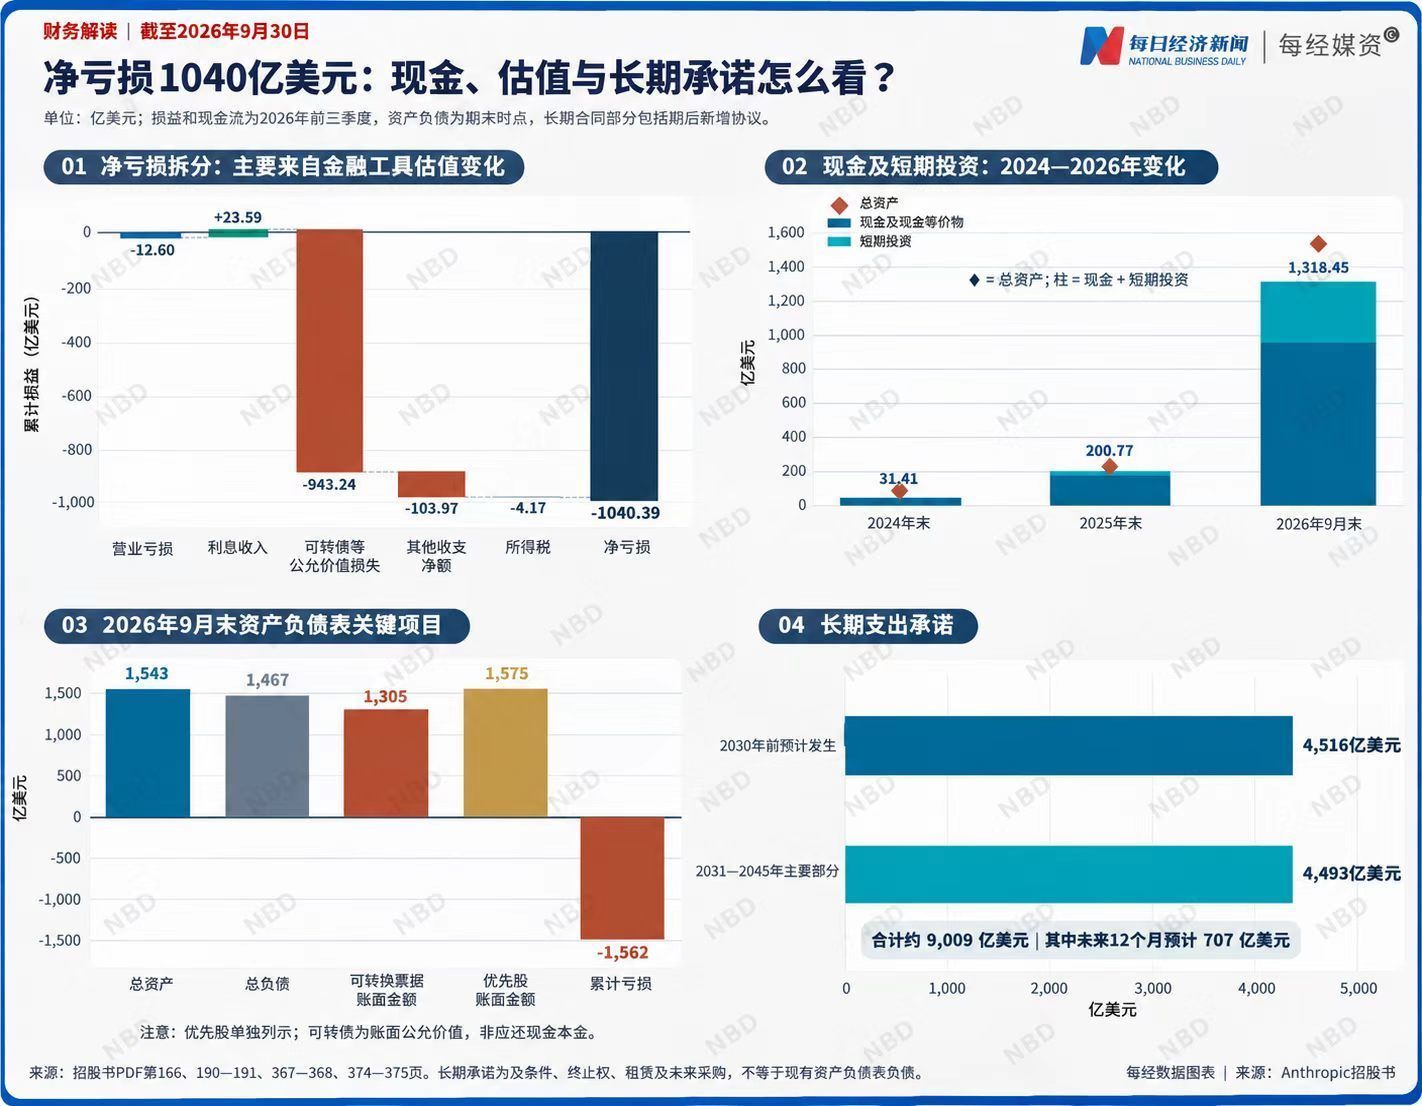
但是,Michael Ewens将长期算力承诺形容为债务。因为,其中许多承诺具有法律约束力,需要为多年的算力付费,而如此庞大的支出义务,在刚刚上市的企业中并不常见。
Rajgopal指出,大多数合同都要求Anthropic无论实际使用多少计算能力都必须付费。相比之下,客户仅向Anthropic承诺支付了138亿美元。他建议投资者关注一个数据:每美元计算成本的营收。
该数据从第二季度的2.08美元下降到第三季度的1.72美元,低于Rajgopal估计的维持利润率所需的约1.82美元。
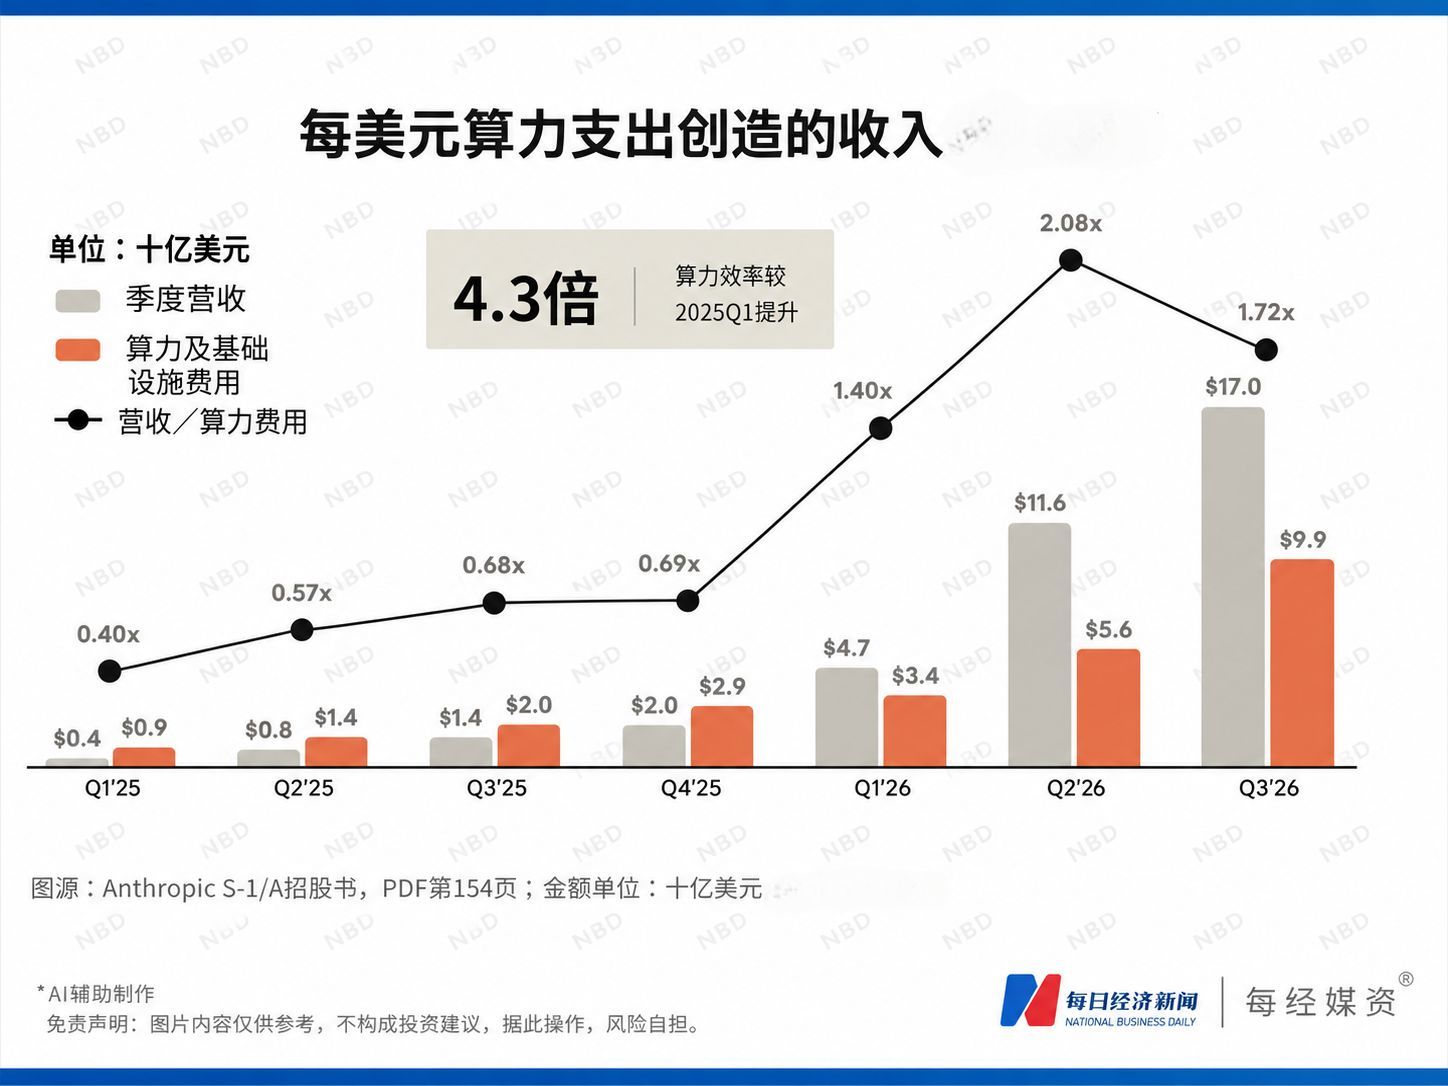
美国艾伦人工智能研究所的所长Oren Etzioni向每经记者表示,Anthropic的算力采购合同是固定的,但营收却不是。要覆盖这些刚性付款承诺,营收规模需要达到当前水平的大约两倍。哪怕增长只放缓一年,这些账单也照样要付。
八成收入来自新模型,开源AI步步紧逼,闭源的护城河还能守多久?
开源模型也正在成为影响Anthropic商业模式的重要因素。
Anthropic在招股书中承认,开源模型可能在部分应用场景中获得市场份额,对产品定价形成压力,甚至促使客户采用其他模型作为替代。
公司还特别警告,随着AI模型开发所需的技术和知识逐渐普及,前沿模型之间的差异化优势可能缩小。
Oren Etzioni向每经记者表示,开源模型的能力已经可以满足很多场景的需求。Anthropic的优势,只建立在Claude持续在高难度任务上保持领先的基础之上,企业客户付费,买的是稳定性、安全保障和配套服务。
Anthropic目前的模型收入高度依赖技术持续迭代。
招股书披露,在截至2026年9月底的六个月内推出的模型版本,贡献了公司第三季度超过80%的收入。
研发支出从2025年上半年的19亿美元增长到2026年上半年的97亿美元。Rajgopal表示,研发成本不断增加,而新模型的收益却会在几个月内就消散殆尽。
公司还估计,2026年前三季度约5%至7%的收入,来自后来被发现违反其使用政策或商业条款的客户。随着相关账户受到限制,这部分收入可能无法持续。
真实毛利率依然是个谜,Anthropic上市是AI繁荣的新起点,还是泡沫破灭的开始?
增长的不确定性、高额的支出和业务风险,让华尔街思考:Anthropic的上市,究竟会重新点燃市场对AI的投资热情,还是成为泡沫破裂的开始?
在乐观者看来,Anthropic的成功发行本身就是一个积极信号。
Yorkville Ives & Co.合伙人、高级董事总经理Dan Ives向每经记者表示,在英伟达事件的阴霾笼罩整个科技行业之际,Anthropic的IPO无疑是一次重大的短期利好,有助于恢复投资者对AI革命增长前景的信心。
美国知名半导体分析师、独立市场研究与咨询机构Objective Analysis总经理Jim Handy也告诉每经记者,如果Anthropic顺利上市,投资者大概率会把这件事视作一种信心信号,可能带动一波反弹。
但在另一部分投资者看来,AI投资热潮已经进入需要警惕的阶段。
Orbis Global Equity Strategy负责人Ben Preston表示,其管理的基金不会参与此次IPO。在他看来,以约1.5万亿美元的估值买入一家长期盈利模式尚未得到充分验证的企业,价格过于昂贵。
Oren Etzioni则向每经记者表示,如果Anthropic上市首日表现强劲,说明市场对头部AI企业存在需求,但单只稀缺标的很难带动整个板块。他粗略算了一笔账:如果Anthropic能在2028年达成1950亿美元营收、36%利润率的目标,按25倍估值计算,对应市值1.75万亿美元。倘若营收预期减半,市值就不到9000亿美元。接下来,投资者会用这套逻辑去给每一家AI公司估值。
接下来,Anthropic的毛利率是市场重点关注的指标。
Anthropic从2025年开始改变了利润表的列报方式,不再单列运营成本和毛利率,而是将支出按照算力与基础设施、管理费用、营销以及其他运营费用等性质分类。
Rajgopal认为,这一改动夸大了Anthropic的毛利率,因为服务免费用户的计算成本就被计入了营销费用。
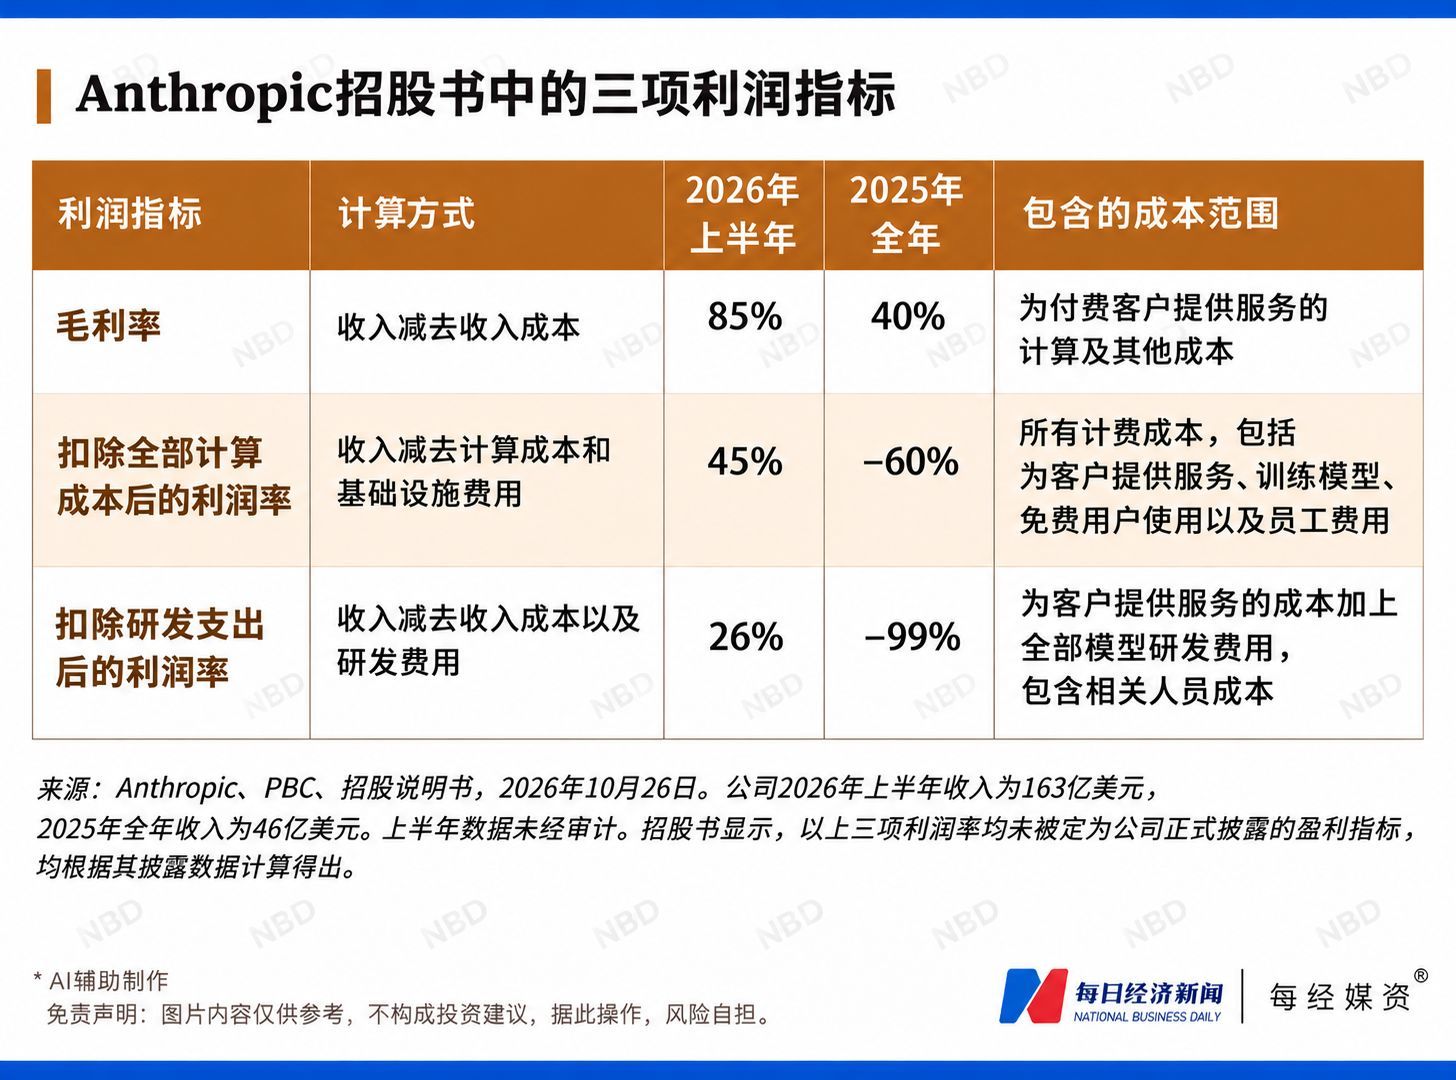
Anthropic的真实毛利率到底是多少,仍是一个谜团。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”