
爆单排到半年后,亏53亿的义乌老板挺过来了



穿过隧道期,需要很多次“杀死旧我”。
每隔几年,光伏行业都会把所有创始人带到同一个十字路口。关于未来属于谁,从不缺少“慷慨陈词”,但答案却早就写好:顺着旧路再往前走一步,把“新故事”尽可能地装进旧产能中——这是行业最熟练的动作。
而爱旭股份(以下简称“爱旭”)董事长陈刚是特殊的那一个,几乎在每一个路口,他的选择跟其他人都“南辕北辙”。
他的经历可以部分解释自己的不一样。铝型材、铝型材设备、模具,他在这三个行当里做了近二十年,40岁才转身入局了光伏电池片——一个比硅料要“冷清”得多的环节。但只有电池本质上是半导体生意,拼技术、转化效率,而其他环节的逻辑更接近大宗商品,“闯入者”或许只有这一处缝隙可钻。
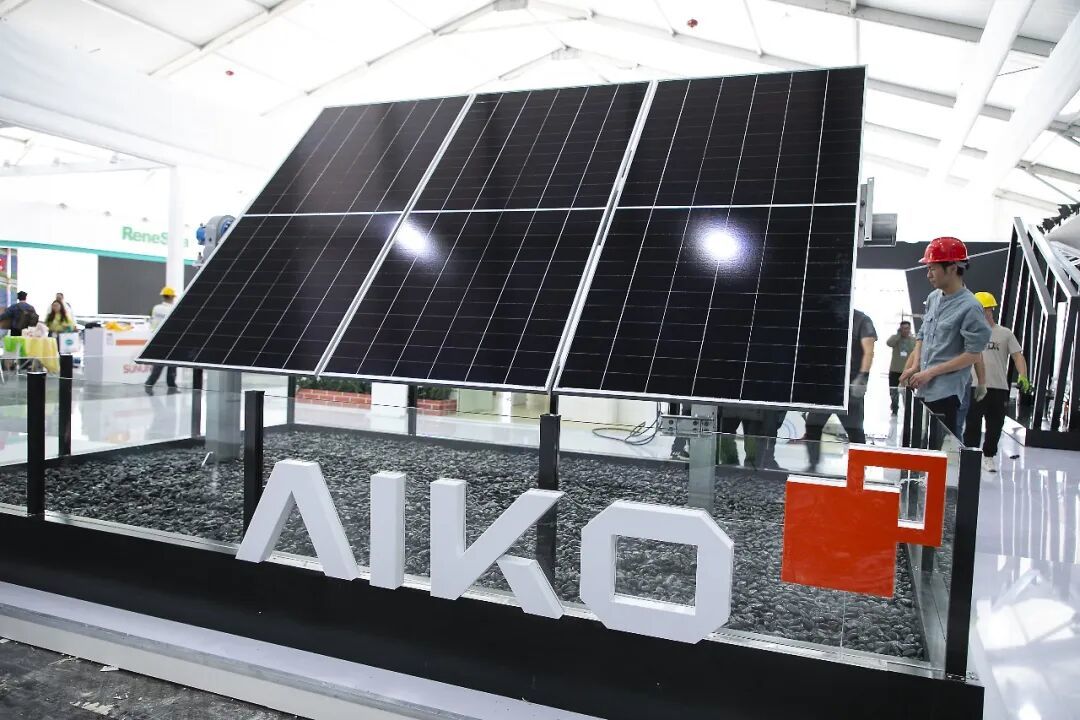
直到2017年,爱旭果真用技术拿到了大结果——把2016年研发的管式PERC技术推向量产应用,并在2018年成为PERC电池(发射极和背面接触电池)出货量全球第一,吃尽这一波技术迭代的红利。
来源:视觉中国
所以,押注BC(背接触电池)本质上是这个底层商业逻辑的“延续”。但当全行业涌向TOPCon(隧穿氧化层钝化接触),爱旭收缩了发家的PERC电池业务、宣布All in BC时,它的身后还是空无一人。陈刚说在BC上,他一直在走“独木桥”。这发生在行业的寒冬期,行业共识是能留在牌桌上的,不是技术最领先的人,而是账上还有钱的人。
他似乎一开始就没打算解这道题。他告诉《中国企业家》,即便此前在做铝型材这样的传统生意时,他的经营思路也是靠技术创新,甚至于“排斥”价格战。
所以,在整个行业通过一体化狂飙的阶段,爱旭“只守一隅”,专注于电池。这并非没有代价,他因此错过了那个阶段最肥的红利,也收获了持续的非议:这家公司太窄了,窄得像一场“赌博”。
还有研发。光伏是一个以规模和速度论英雄的行业,产能、出货、排名构成了一套通行的价值体系。在外界看来,爱旭却总是把大量资源押在十年都很难验证的命题上,包括BC,还有“去银化”。
争议从未停过:路线被质疑、红利被错过、资本看不懂……但换到陈刚的视角,他在遵循“第一性原理”,一项技术的成本结构,要在规模扩大、时间拉长之后,还能持续降低。在他的理解中,“BC+无银化”是唯一的路。
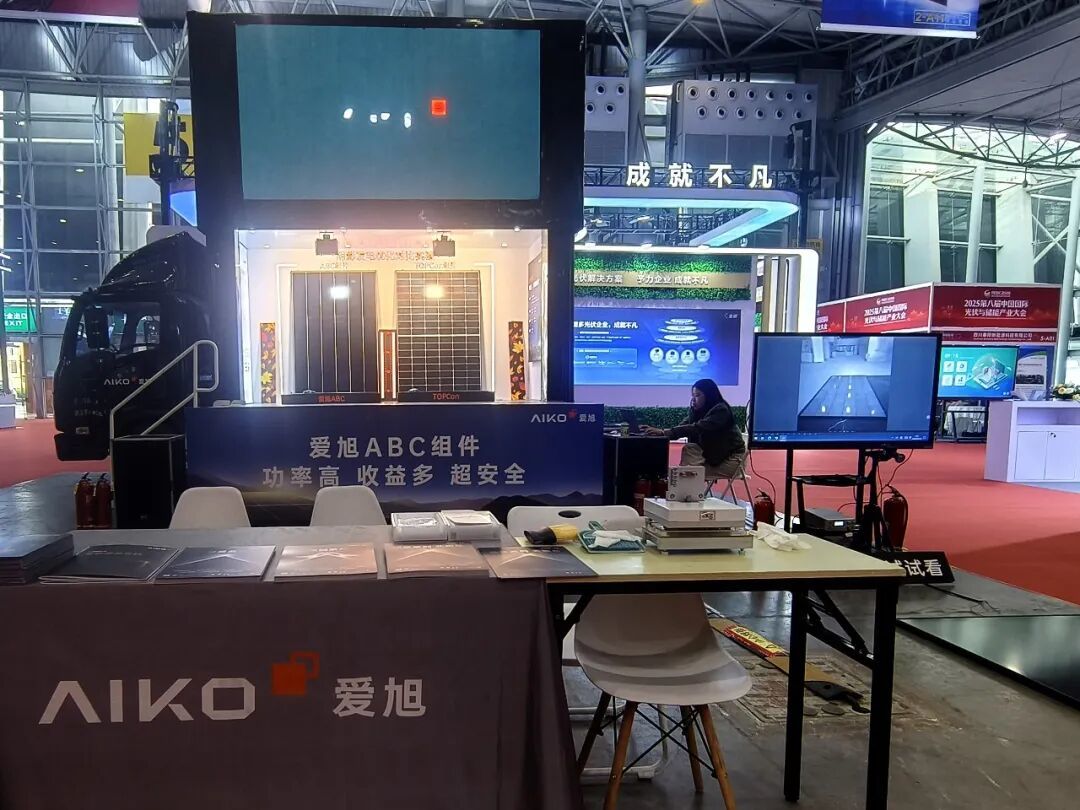
而随着市场后续用订单做出选择,一束光重新照在BC上,也打在陈刚身上。2025年,爱旭的ABC组件销量达14.71GW(吉瓦)、同比增长132%,营收占比升至68%,海外市场全年正毛利,售价较常规TOPCon产品高10%~50%。被全行业用PPT判了“死刑”的BC,开始上量了。
市场风评变了,连当年追问“做BC是不是赌博”的人,也开始重新审视这件事。2025年,在多个行业报告中,TOPCon中标占比依然在90%以上,BC还不到10%。而2026年至今,BC组件在集采中标总量占比已达22%。
但依旧有声音在探讨这种没有“缓冲”的打法:爱旭仍未走出高负债,到2026年9月末资产负债率接近80%;4456.66万元的归母净利润里,扣非之后,仍亏2458万元……越来越少的人质疑“BC是未来”,只是过了几年苦日子的爱旭,能不能坚持到那一天。
《中国企业家》见到陈刚,是在2026年10月中旬。他很爱笑,说话不紧不慢,不爱聊资本和市场,习惯从底层逻辑讲起。他说,只有无限贴近发电场景的度电成本极限,爱旭才会有更大的话语权。
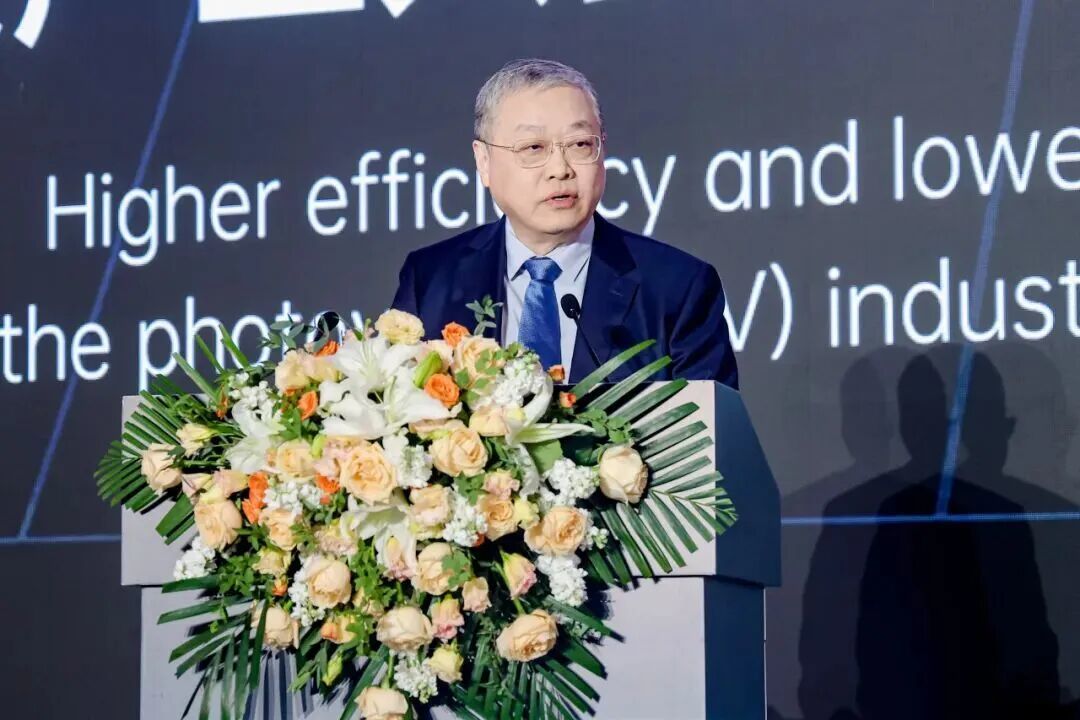
陈刚 来源:爱旭股份官微
他推崇曾国藩的6个字:结硬寨,打呆仗。他自认“水平差一点,手拙”,弹药量不够格,只能打一处。而风口呼啸而过时,他的选择也近乎迟钝。比如年初炙手可热的太空光伏,同行纷纷入场,爱旭却鲜有披露相关业务的布局进展,理由只有一句:三年之内不会有商业价值。
他也是“时间”的信徒。在他的坐标里,在贝克勒尔发现光生伏特效应、爱因斯坦写下光电方程、贝尔实验室研制出首块晶硅太阳能电池之后,人类走到BC这一步又用了六七十年;若有人能把它压缩到二三十年,压缩本身就构成了商业。一项技术该不该做,他从不问眼下领先多少,只问10年之后它的成本曲线还降不降得动、25年后它还发不发得出电。
寒冬里,同行忙着清点旧产能、寻找新出口,爱旭则在做一件更贵、更难、也更慢的事:换轨。
铁轨何时铺完,没人知道答案。而陈刚和他治下的爱旭已构成了一个“稀散”的样本——在一个人人追逐风口的时代,一个“技术至上”的企业家,如何站在所有热闹的方向之外,独自验证那条唯一的路。
“时间”
聊到争议最大的技术取舍,陈刚沉默了几秒,笑了笑。这件事放到当下看,最容易被解读成“远见”,但他口中的决策过程并不浪漫——他称之为“穷举”,也就是把所有的路都试了一遍,只剩这一条。
那时爱旭头顶光环——2018年PERC电池出货量全球第一,2019年电池出口量全球第一。但这都是P型电池的成绩单,跳出来的第一个难题,是必须承认旧身份已经到头了。更难的是,在N型电池替代P型电池的主赛道里,选择BC,意味着爱旭将“消失”一阵子。
从P型电池转向TOPCon,是几乎所有光伏企业的答案。成本是重要因素,按照行业多家机构测算,TOPCon与PERC工艺兼容性高,约七成设备可以沿用,单GW新增的设备投资,只需6000万~8000万元。
而BC不同。电极要全部移到电池背面,工序和设备与PERC基本不通用,彼时单GW的设备投资可能要3亿~4亿元。有媒体算过,全行业有数百GW的PERC存量产能,绝大多数企业都无法承受改造成本。
来源:视觉中国
机构普遍预测,TOPCon会在2024年拿下超60%的市场份额,事实也大致如此。陈刚没有和记者算账,只是反复提及一个词——第一性原理。
用他的话说,TOPCon能成为主流选择,本质不是技术判断,而是顺着旧路径做加法。他提起一个细节:技术争论最热时,他曾当面建议一家企业“不要做TOPCon,一起做BC”,也做了详细的拆解,对方后来没有采纳。
他并不是在盲赌。爱旭早期做过TOPCon项目,评估的结论是“成本最高”——双面钝化得做两遍。TOPCon是从PERC身上长出来的,如果所有人的起跑线一样,最后只能拼规模和价格。
HJT(异质结)也是这样被放弃的。爱旭早早就在实验室做出了当时的世界纪录水平,但从物理逻辑去拆解,这条路很难通。它是典型的低温工艺,在陈刚的比喻里类似“陶器与瓷器”的区别——陶器不是不好,是在25年内要保持可靠性很受限制,需要依赖太空级的封装材料,而封装材料恰恰“越大越贵”。
还有“去银化”。当AI芯片、电动车都在抢银时,用银就是与时间做“敌人”。这个判断在2026年得到了部分验证。银价在年初持续冲高,使得光伏组件单瓦银浆成本比半年前贵出近0.1元/W,甚至挤掉硅料,成为组件成本里最贵的一项,而行业单瓦净利,好年景也不过1毛钱。
在他看来,技术之争本质不是实验室中的效率,而是“时间”:一项技术的成本结构,在规模扩大、时间拉长之后,还能持续降低。
只有“高温工艺BC,叠加无银化”这一条路符合逻辑,但难度极高,“银一定会卡住太阳能的脖子,你必须把ABC做出来,也必须把无银化做出来,否则,就没有商业化价值。”
陈刚并不回避他个人的价值判断对于整个公司决策的影响——从上世纪90年代开始,他所有经营思路就是靠技术创新,少有主动参与大宗商品的价格战。
即便很多时候要面对所谓的“无人区”,但在那个知识体系中,他“舒适”得多。他推崇华为的打法——先打一枪、再放一炮、最后范弗里特弹药量。当然,那是世界级企业的打法,“要论范弗里特弹药量,我们不够格,都是人家炸完了之后冲上去,先放一炮”。
共识还在形成过程中。今年上半年,媒体指出行业“嘴体分离”的现象:BC声量占半壁江山,TOPCon订单却占了九成。BC要多4到6道工序,每道工序都要良率,乘法效应下整体良率天然比TOPCon更难做。但在爱旭的理解中,竞争已经结束,只是行业多数人的身体还留在TOPCon上。
“去银化”的争议更大。包括晶澳科技、通威股份、天合光能等头部公司,都不同方式地提到过银对质量的决定性作用,甚至用了“定海神针”“压舱石”之类的表述。反对者不是反对去银,而是“激进无银”——任何未经跨周期实证的材料完全替代,本质上都是将未知的可靠性风险转嫁给终端客户。
但BC阵营还在扩大——隆基绿能推出HPBC、十余家企业在2024年后跟进。在“BC终局论”的阵营中,陈刚无疑是押得最重、转身最彻底的那个。
独木桥
在光伏赛道,陈刚称不上科班出身,他最早是从模具和铝业转型来的“外行人”。
所以,爱旭是行业公认的极少数“例外”。数次周期之后,多数头部光伏企业沉淀下来的活法是“全”:通威股份是硅料、电池、组件;隆基绿能是硅片、电池、组件;晶科能源、晶澳科技、天合光能把垂直一体化做得更彻底,从硅片到组件全链条自供,一度到了硅料。
直到现在,爱旭的核心制造环节只有电池和组件两个,连技术平台也只押注了ABC。
来源:视觉中国
陈刚把17年的公司发展史,分成了三个阶段:成长性周期、价格竞争,以及刚刚开始的价值周期。
成长性周期的游戏规则简单粗暴:供不应求,规模就是竞争优势,“做出来就有人买”。这个阶段的爱旭,筹码全压在两个“单一”上——单一环节电池,单一指标转化效率。
2017年,爱旭将实验室管式PERC技术推向量产应用;2018年,它在PERC电池上的出货量全球排名第一,通过技术优势在行业内打开市场。
陈刚的逻辑不难理解,光伏主材产业链上的不同环节,对应完全不同的知识。上游硅料是周期性的大宗商品生意,拼的是对周期的理解、对成本的极度管控。而电池本质上是半导体生意,拼效率演进。如果把两种生意逻辑装进一家公司,“像一个疯子,人格是分裂的。”他认为这样的公司,内部将无法评价、无法激励。
但代价是,在一体化最盛的年代,爱旭拿到的红利,与其在产业链上的地位并不匹配。“很多人认为一体化才对,实际上那时弄点钱马上就可以做了,但进入容易出来难。”陈刚认为那只是个特殊阶段,最终行业都要走回专业化。
爱旭并不是在一体化上完全没动作。内部反复讨论,当时敲定的方案是“虚拟一体化”:不向上游建厂,只参股锁定,就包括硅片企业高景太阳能、硅料企业青海丽豪、亚洲硅业。但陈刚的主要诉求是解决供给,借此提高供应链的安全性。
这个阶段,上市是看不见的“代价”。2019年9月,证监会核准上海新梅以资产置换及发行股份方式收购爱旭科技100%股权,交易作价58.85亿元,附带的条件是三年合计19.43亿元的业绩对赌。
陈刚的上市动机,有生存的考量,也有技术变现的“无奈”:“发明了PERC,但我只有两百多兆瓦的产能,必须上市。在大行业中,你没有足够的资源是活不下去的。”
他没把资本当成杠杆,而是“补给”,爱旭拿到的剧本中,“活下去”是非常重要的三个字。但2020年行业波动,其业绩承诺未达标;2021年,硅料价格暴涨,电池片两头受压。爱旭由盈转亏,归母净利润为-1.26亿元,三年累计只完成了承诺业绩的40.82%。
戏剧性的是,补偿方案公布前后,爱旭竟连收多个涨停板。“我们就是没抓到机会,对赌失败,我就变成需要真金白银自己买回股票,并注销。”陈刚说。
这个阶段,他的精力几乎都放在了BC业务上。2021年6月发布ABC电池,2022年推出ABC组件,同年通过定增拿到16.5亿元,并投向珠海6.5GW的新产能。
但隧道远比想象中长。
账单在2024年集中“结算”:公司营收从2023年的271.7亿元骤降至111.6亿元,归母净利润亏损53.2亿元,其中约30亿元是对PERC等旧产能的减值。到2024年末,其资产负债率已超过85%。
陈刚把这段日子称作“裹挟着走独木桥”:超过20GW的ABC新产能在爬坡,40GW量级的旧产能成本还扛在肩头。
这个位置没有退路。别的公司转型不顺,可以退回旧产能、切换路线、卖掉业务抽身;爱旭的所有鸡蛋在ABC这一个篮子里。这高度依赖于陈刚的两个判断:效率能不能继续领先,产线能不能持续降本。
记者追问这座桥什么时候能走完,他说,等“创造价值的产能”和“需要技改的产能”的比例彻底反转,“大概率今年就能拉平”。
从季报看,这话的确兑现了一部分。2026年,它的一季度毛利率为7.2%、二季度8.39%、三季度13.31%,是2023年四季度以来的最高;存货周转天数从54到46,再到41天;ABC出货14.79GW,三个基地满产,订单排到2027年上半年,而上半年国内新增装机约72GW,同比降约六成。
行业仍处在周期中,即便在资本市场上吃过亏,陈刚也没想过要换思路。比如今年火热的“太空光伏”赛道,爱旭是少数没有公开入局的光伏公司。他欣赏台积电式的长期主义,也承认代价,“不要为创造一个风口而造风口,否则当风口过去,支持你的人会吃亏,吃亏以后就没了。”
竞争的压力也在靠近。BC不再是爱旭一家的“独木桥”:隆基绿能2026年前三季BC组件出货31.64GW,通威股份、TCL中环的BC产能也在陆续释放,甚至有越来越多的TOPCon企业开始涉足BC技术产品。有行业观察者认为,爱旭在海外高价值市场的溢价空间,或将面临更加激烈的市场竞争与挑战。
换轨
陈刚把爱旭如今的状态,描述为“换轨”。
底层逻辑是,2025年2月出台的“136号文”引发了电价市场化改革,电价由市场形成之后,客户场景开始真正分层。从那时起,他在各大公开场合频繁提“价值时代”。
这不是一个笼统的概念,因为生意逻辑产生了本质变化。在内部,陈刚多次提到:要从“先有项目、再有客户”转向“先有客户、再有项目”;团队要先回答“谁是我的客户”,再从客户项目池里筛出与自己匹配的场景去竞争。核心是要将无限客户收成有限客户、有限场景,用联合研发把高价值客户绑住。
“技术路线如果市场不需要,那就是没用的技术。”他说,“关键是你要舍。”
新场景也意味着一场渠道变革。传统组件厂商在一个省动辄铺设上百个分销商,这基于成长期中,“谁中标都得用我的货”。但想要管住价格、做好服务、分销商之间不互相“咬”,几乎不可能。
爱旭现在是反着来,一个省最多三到四家代理商,严格层级、不许跨界,要共同成长、互相依赖。“任何一个环节不盈利,这个模式就不成立。”他说。
哪怕这两年ABC产能紧张、没货给分销商,也要保证他们赚钱。陈刚举了一个例子:有个欧洲分销商一年做了22个组件品牌,其他家的货买回来就亏钱,只有爱旭是赚钱的,因为公司会保持价格体系平稳运行,不会轻易降价。
AI也改变了组织的底层逻辑:它对管理的核心意义,是把“任务”与“能力”直接对接,“以前管10个人需要三个层级,现在不需要很多层级,就可以管一万个人”。组织将围绕任务动态组装,KPI这个“旧时代的管理工具”会退场——在他看来,这正是未来光伏巨头避免大公司病的唯一出路。
来源:AI生成
但砍层级要砍哪里,他没有给一个明确的答案。在他看来,变革无法强制推行,要持续说服员工形成共识,把弊端去掉,员工要跟企业一起去成长。
这是一个艰难的过程,利好是国际化的场景被打开了。财报显示,2026年上半年ABC外销的毛利率高达11.94%,内销只有1.32%。截至4月底,海外发货占比超65%,海外销量同比增超90%。更有价值的是,在海外的电力自由化交易中,高效组件在电价高峰时段多发的每一度电,都能被计价,这或许意味着全新的商业模式。
但他也给“国际化”三个字降了温:靠价格把当地体系打破的那种方式,换来的只会是越来越多的双反调查;真正的国际化是以当地的文化、商业逻辑去竞争。
只是回归市场,大家最关心的还是爱旭究竟是一个增长的故事,还是一个转型的故事?他没有直接回答:“趋势不以人的意志为转移。我们只是历史长河里的一个小灰尘——灰尘可能都算不上,算个原子、分子吧。”
爱旭依旧处在他所说的“隧道期”,很多外部因素都在变化。
比如产能出清。陈刚认为,出清需要的政策体系已经出来了,现在已经有一些企业在“卖家具”——没跟上新技术的企业,只能砍产能,或退出。但新的行业格局,大概率在2028年或2029年才能明确。至于TOPCon存量产能怎么去化、央企招标规则怎么改等,也都不是爱旭能独自左右的变量。
可以明确判断的是,行业未来会收敛。“每一轮我们都活下来了,而活下来的企业一定越来越少,这很正常。”他说。而换轨能否成功,还需要两到三年去验证,在铁轨铺完之前,他还得独自走很久。
文|《中国企业家》记者 苗诗雨
见习编辑|张昊 编辑|马吉英
头图来源|爱旭股份官微
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”