
MiniMax股价雪崩,“拖累”名创优品



(文/汤普济 编辑/吕栋)
投资MiniMax,曾在一季度给名创优品带来近9亿元账面收益的投资,如今却开始“拖累”名创优品。
11月17日,名创优品发布业绩。前三季度,公司实现营收181.24亿元,同比增长19.3%;期内利润12.47亿元,同比下降7.6%。第三季度,公司营收66.25亿元,同比增长14.3%,期内利润仅为2.91亿元,同比下降34.4%。
名创优品在财报中写道,第三季度经营利润下降,主要是由于公司投资的一家人工智能行业有限合伙企业发生1.921亿元未实现公允价值变动亏损,汇兑净亏损较上年同期收窄则部分抵消了这一影响。
财报虽未直接披露这家有限合伙企业的底层投资标的,但结合名创优品董事会主席兼CEO叶国富此前在业绩会上的表态,这笔投资对应的是MiniMax。
名创优品对MiniMax的投资始于2023年6月。当时,公司出资1040.9万美元,约合人民币7387万元,以有限合伙人身份投资一家非上市有限合伙企业。截至2025年末,这项投资的账面价值已达到2.02亿元。
2026年3月31日举行的2025年度业绩会上,叶国富确认,公司是在MiniMax发展早期、估值较低时入场。CFO张靖京当时预计,这项投资将在2026年第一季度带来8.5亿至9亿元的一次性收益。
这一预期随后基本兑现。第一季度,名创优品确认相关投资带来的未实现公允价值变动收益8.75亿元;然而,第二季度这笔投资的公允价值转为5.97亿元亏损,第三季度再录得1.92亿元亏损。前三季度累计下来,这笔投资的公允价值变动净收益仅剩约8530万元。
这与MiniMax上市后的股价表现密切相关。今年1月9日,MiniMax以165港元的发行价登陆港交所,上市后股价一度大幅上涨,3月18日盘中最高达到1330港元。但此后股价持续回落,截至11月17日收盘,已经跌至116港元,较历史高点下跌约91%,低于发行价。
不过,MiniMax自身并非缺乏业务增长。
2026年上半年,MiniMax实现营收1.166亿美元,同比增长283.1%,已经超过2025年全年7900万美元的收入规模。其中,开放平台及其他AI企业服务收入达到7390万美元,同比增长703.1%;AI原生产品收入达到4260万美元,同比增长100.9%。
与此同时,公司上半年研发费用达到2.969亿美元,同比增长138.8%,经调整净亏损达到2.93亿美元,较去年同期的1.387亿美元进一步扩大。MiniMax仍处于研发投入阶段。
毛利率在涨,费用却涨得更快
MiniMax投资并不是名创优品利润承压的唯一原因。
按照剔除AI投资公允价值变动及汇兑损益后的经调整口径,前三季度,名创优品经调整经营利润为26.27亿元,同比增长2.0%;经调整净利润为19.53亿元,同比下降2.9%,均明显低于19.3%的营收增速。
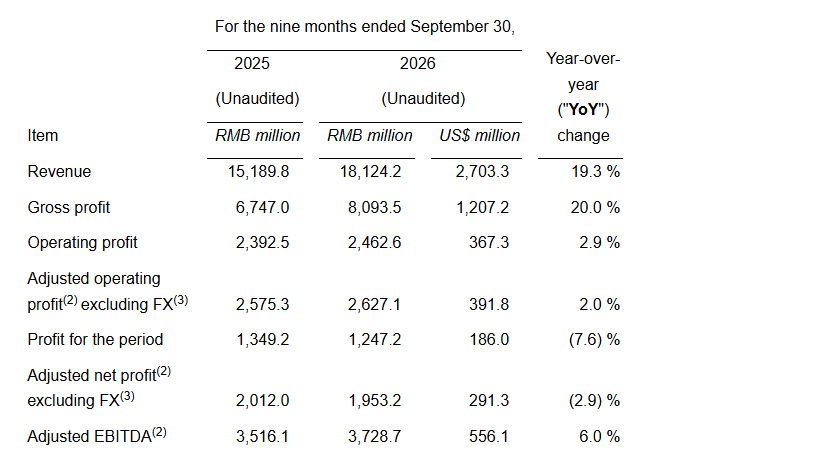
名创优品2026年前三季度主要财务指标(单位:亿元)MINISO
国内市场仍是名创优品最主要的增长引擎。前三季度,MINISO品牌中国内地收入同比增长27.4%,第三季度增速达到29.6%,同店销售已连续六个季度保持正增长。截至9月底,中国内地门店达到4726家,较年初净增158家。
与此同时,名创优品继续推进商品结构和门店升级。前三季度,公司毛利达到80.94亿元,同比增长20.0%;毛利率为44.7%,较上年同期提高0.3个百分点。第三季度毛利率进一步提高至45.3%,同比增加0.6个百分点。公司解释称,这主要得益于定价策略优化,以及自有IP和设计师IP产品销售占比提升。
不过,毛利率改善并没有完全转化为利润。前三季度,名创优品销售及分销开支达到47.44亿元,同比增长31.4%,明显高于营收增速。剔除股份支付后,该项开支占收入的比例达到25.8%,较上年同期提高2.8个百分点。
名创优品在财报中拆解了费用增加的来源:直接运营门店相关的折旧、摊销及租金费用占收入比例提高约1.2个百分点,IP授权费用增加约0.5个百分点,推广及广告费用增加约0.4个百分点。
随着门店升级和IP产品推广力度加大,公司在提升商品毛利的同时,也承担了更多经营费用。
海外市场则面临增长放缓与经营模式调整的双重压力。前三季度,MINISO海外收入同比增长9.7%,第三季度仅增长1.7%;海外收入占MINISO品牌收入的比例也从上年同期的42.1%降至38.5%。
收入增速放缓的同时,名创优品还在调整海外门店结构。截至9月底,MINISO海外门店数量为3577家,较年初净减少6家。其中,直营门店净增123家,而零售合伙人和经销商模式门店合计净减少129家。
财报显示,前三季度海外业务人员薪酬占收入的比例提高约0.5个百分点。与此同时,集团直接运营门店相关的折旧、摊销及租金费用占收入比例提高约1.2个百分点。
叶国富在业绩会上表示,部分海外直营门店尚未形成成熟的单店盈利模型,新店前期投入以及租金、仓储和人工等后台费用增加,拖累了当期利润;海外代理业务则仍受到渠道库存消化的影响。他表示,公司将以可持续增长为目标,不再单纯追求海外门店规模扩张。
与此同时,名创优品旗下潮玩品牌TOP TOY前三季度收入同比增长13.0%,但第三季度收入同比下降12.5%。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”