国产替代预期再强化,半导体设备ETF国泰(159516)标的指数大涨5%



受海外相关消息影响,国内互联网及AI企业通过境外租赁获取高端算力的渠道进一步收紧,自主算力建设需求提升,国产芯片及配套制造产业链有望受益,市场对上游半导体设备国产替代的预期同步强化。
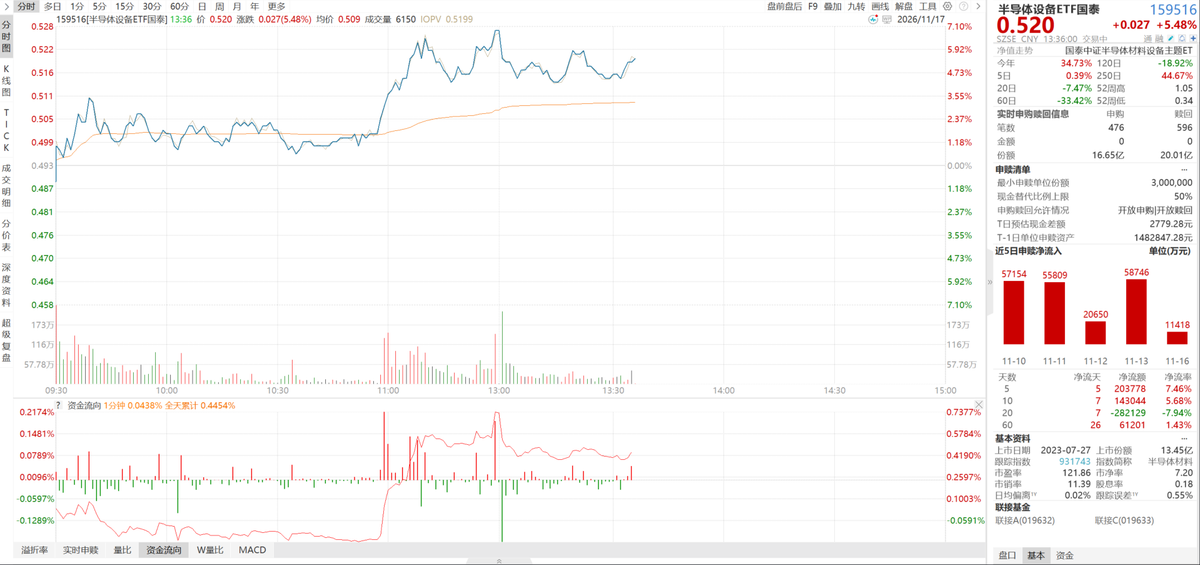
半导体设备ETF国泰(159516)标的指数涨超5%,连续5日净流入超20亿元,跟踪中证半导体材料设备主题指数,覆盖刻蚀、薄膜沉积、清洗、量测检测、测试、封装等关键设备标的,是把握本轮设备超级周期的核心工具。
【自主算力建设需求提升,半导体设备为何成为国产替代的核心环节?】
境外算力渠道收紧,自主算力建设从“可选项”变为“必选项”。国内AI企业若无法稳定通过境外数据中心获取高端算力,国产芯片及配套制造产业链的扩产和升级需求就会从“政策鼓励”转向“现实约束”,半导体设备作为制造端的上游核心环节,受益逻辑从“国产替代空间”升级为“自主算力建设必须采购”。
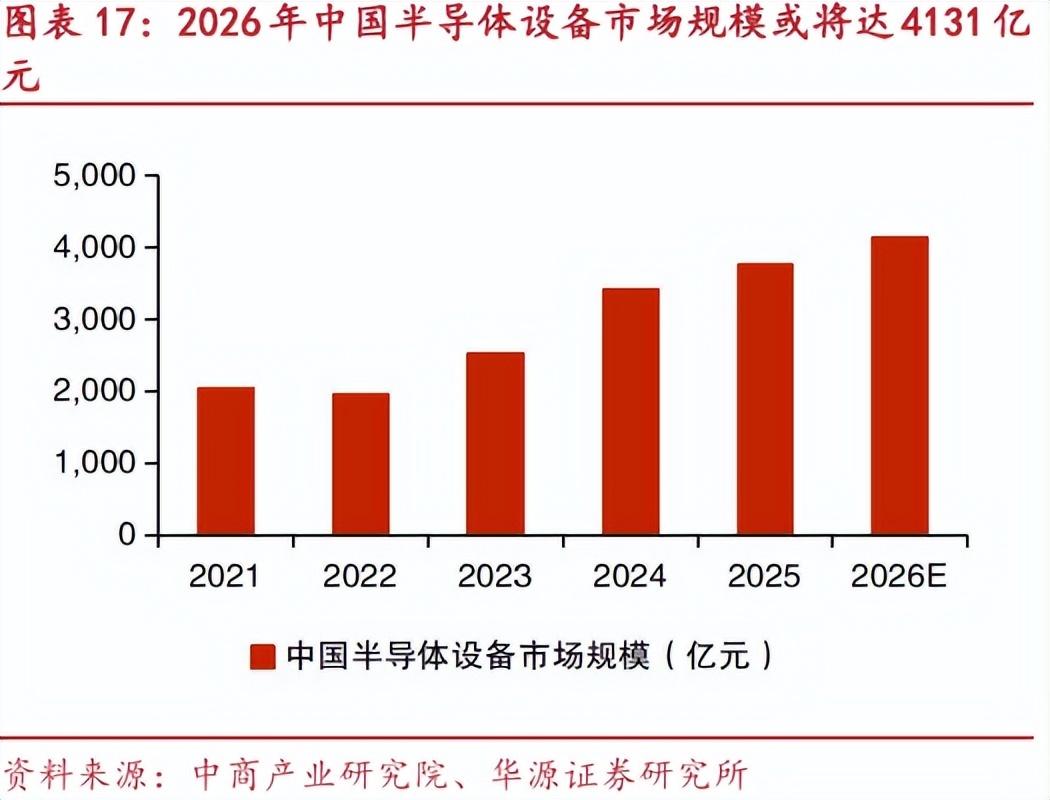
半导体设备是自主可控的核心环节,PE与业绩有望双重修复。 半导体设备处于产业链最上游,刻蚀、薄膜沉积、清洗、量测检测等环节的国产化率直接决定国产芯片制造产能的扩张速度。在当前背景下,设备板块既受益于国产晶圆厂扩产带来的订单增量,也受益于市场对“自主可控核心资产”的估值重估,PE与业绩存在双重修复空间。
市场风险偏好边际改善,科技成长板块的资金环境在修复。 此前国内债券市场连续波动,对权益市场情绪形成一定扰动;随着债市逐步企稳,资金风险偏好有所修复。同时,APEC会议窗口临近,市场对国际经贸关系改善及相关政策沟通抱有一定期待。债市压力缓和叠加重要会议窗口,有望进一步提振科技成长板块的风险偏好,半导体设备作为前期回调较深的科技成长方向,修复弹性更突出。
【申万半导体指数最大跌幅超54%、前瞻EPS未显著恶化,板块是否处于底部区间?】
以申万二级半导体行业为例,2015年至今约有五轮较大级别回调,从今年7月高点至11月低点,申万半导体指数最大跌幅超54%,仅次于2015年的60.46%。从12个月前瞻预期看,本轮回调主要由前瞻PE主导,前瞻EPS未出现显著恶化。
估值回调已相对充分,继续下跌需要EPS预期下行。 本轮回调的核心驱动是估值收缩而非盈利恶化,前瞻PE已压缩至较低水平,前瞻EPS未出现显著下修。若要开启新一轮下跌,需要EPS预期下行,但这一条件当前仍不满足。估值底部的确认,使半导体设备板块在催化出现时具备更强的修复弹性。
历史上半导体板块的大级别回调往往伴随估值修复机会。 2015年至今五轮较大级别回调中,半导体板块在估值压缩到极端水平后,往往在政策催化、需求回暖或自主可控预期强化时出现修复。当前自主可控预期强化、存储景气持续、国产算力建设需求提升,多重催化叠加,板块的估值修复条件正在形成。
【全球半导体Q3销售额5177亿美元、DRAM收入同比增369%,存储景气如何传导至设备采购?】
SIA/WSTS数据显示,2026年第三季度全球半导体销售额达到5177亿美元,环比增长24.1%,为连续第三个季度环比增长超过20%。Counterpoint数据显示,2026年第三季度全球DRAM市场收入接近2000亿美元,同比增长369%,DRAM平均售价升至1.9美元/Gb。SEMI数据显示,2026年第三季度全球半导体硅片出货面积达到37.56亿平方英寸,同比增长13.4%。
全球半导体销售额连续三个季度环比超20%,行业景气度处于上行通道。 三季度5177亿美元的销售额环比增长24.1%,9月单月销售额1726亿美元,同比增长146.8%。其中,美洲、中国和亚太其他地区分别同比增长191.7%、124.9%和141.4%。行业景气不是单一环节的脉冲,而是全球范围的同步改善,为设备采购提供需求基础。
DRAM收入同比增369%主要由价格和结构升级驱动,扩产与技改需求接续释放。 三季度DRAM位元出货量环比仅增长约4%,但收入增长接近369%,说明本轮增长主要由价格上涨和产品结构升级驱动。存储厂商盈利改善后,先进DRAM、HBM及高层数NAND扩产有望进一步带动设备采购。
硅片出货面积创近年季度新高,材料需求向更多制造环节扩散。 三季度全球半导体硅片出货面积37.56亿平方英寸,同比增长13.4%,环比增长5.1%。SEMI认为本轮增长不仅来自先进逻辑和存储需求,还受到功率半导体、光电子、工业芯片以及键合和先进封装需求改善的推动,反映半导体材料需求正在由AI核心芯片向更多制造环节扩散,设备需求的广度同步提升。
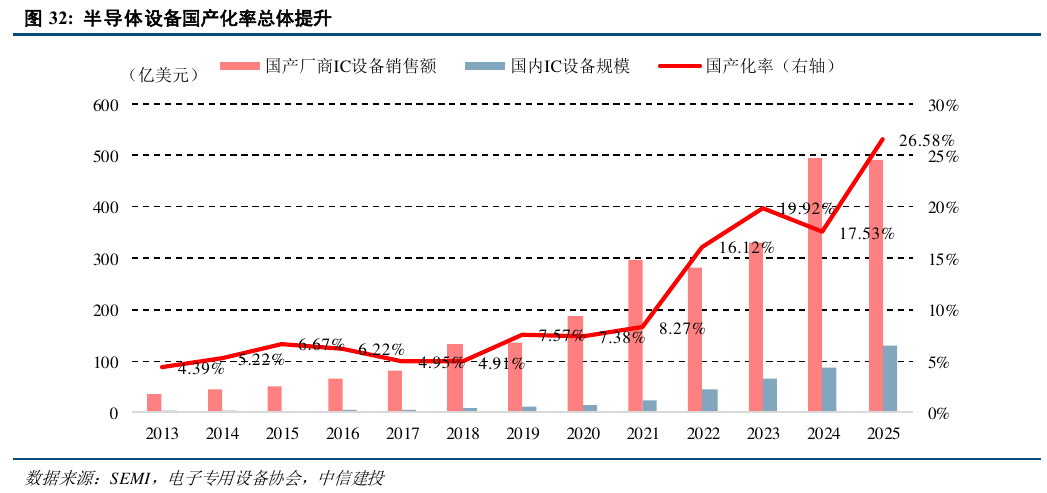
【半导体设备ETF国泰(159516)覆盖刻蚀薄膜清洗量测测试封装,如何承接自主可控与存储景气共振?】
半导体设备ETF国泰(159516)跟踪中证半导体材料设备主题指数,覆盖从刻蚀、薄膜沉积、清洗、量测检测到测试、封装的关键设备标的,充分受益于自主可控强化、存储扩产与工艺升级、国产替代三重共振。
第一,设备板块的估值锚从“周期修复”转向“战略配置”。 境外算力获取渠道收紧后,国产算力体系建设的重要性提升,半导体设备作为制造端最上游的核心环节,其估值不再只取决于短期订单增速,而是取决于自主可控的战略地位。半导体设备ETF国泰(159516)覆盖刻蚀、薄膜沉积、清洗、量测检测、测试、封装等关键设备标的,能够承接自主可控预期下的板块整体重估。
第二,存储景气与工艺升级提供业绩支撑,设备需求兼具扩产与技改双驱动。 ETF通过指数化布局覆盖前道与后道设备,能够在分散单一公司技术路线风险的同时,把握存储景气向设备采购传导的产业红利。
第三,板块处于底部区间,估值修复与业绩兑现存在双重空间。 申万半导体指数从7月高点至11月低点最大跌幅超54%,前瞻PE已压缩至较低水平,前瞻EPS未显著恶化。自主可控预期强化、债市企稳改善风险偏好、APEC窗口提供政策期待,多重催化叠加下,设备板块的估值修复条件正在形成。
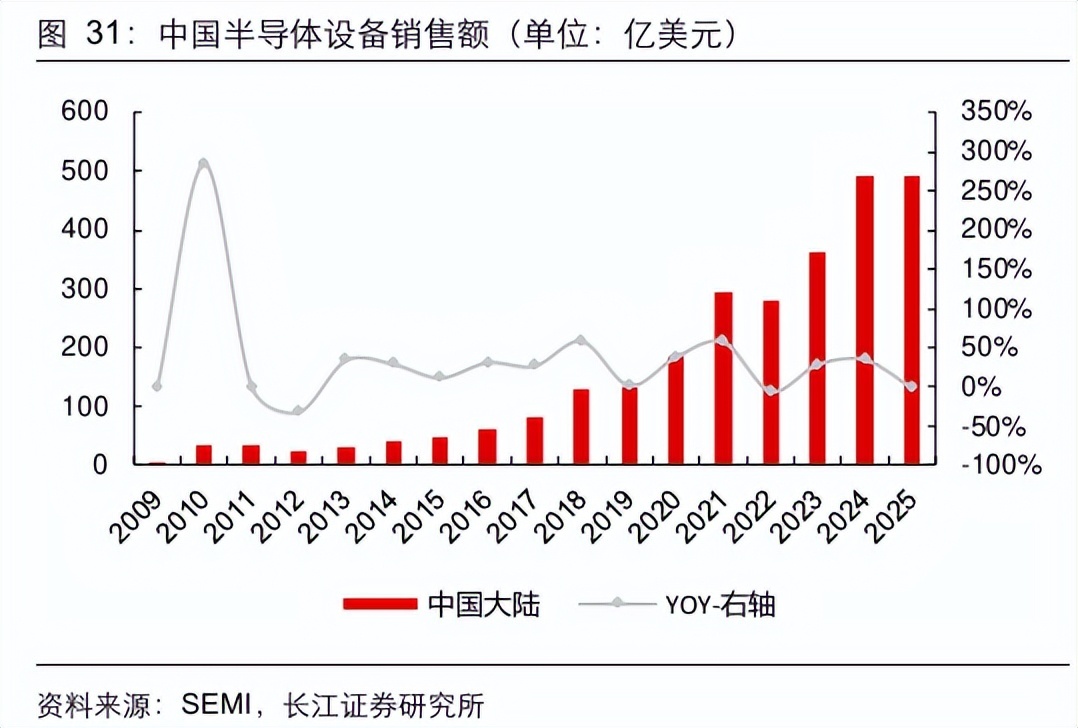
注:提及个股仅用于行业事件分析,不构成任何个股推荐或投资建议。指数等短期涨跌仅供参考,不代表其未来表现,亦不构成对基金业绩的承诺或保证。观点可能随市场环境变化而调整,不构成投资建议或承诺。提及基金风险收益特征各不相同,敬请投资者仔细阅读基金法律文件,充分了解产品要素、风险等级及收益分配原则,选择与自身风险承受能力匹配的产品,谨慎投资。涉及基金费率请查阅法律文件。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”