让美国人专程来中国抗癌的新药,为何会被美国药监拒绝?

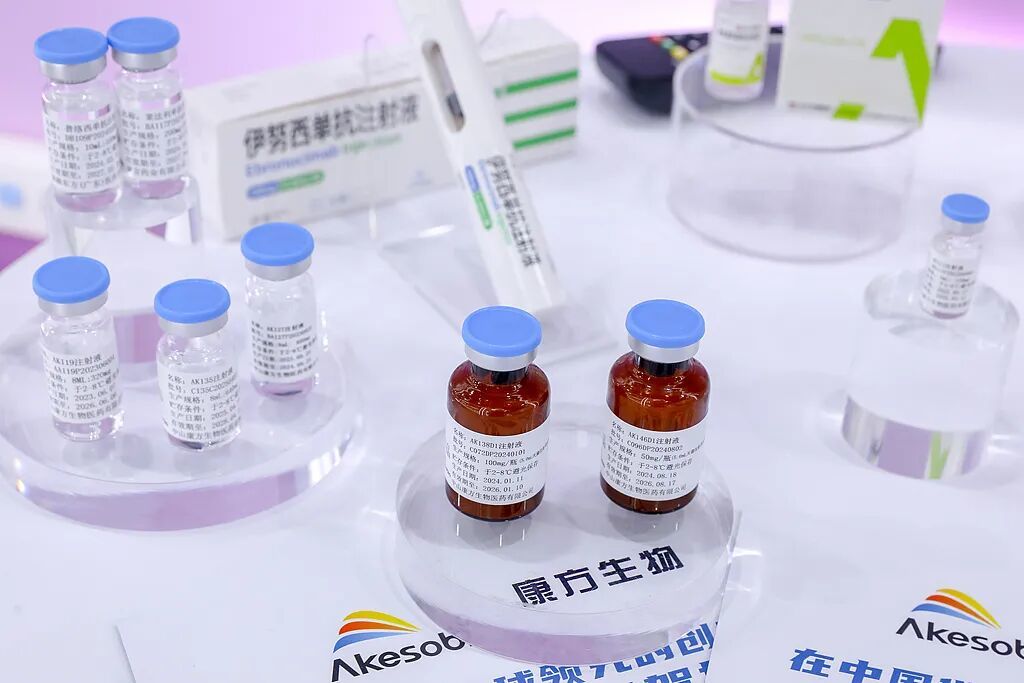
“这是康方生物成立14年以来,让我最沮丧的一次。”康方生物董事长夏瑜在2026年11月15日晚九点的电话会议上说。
3400多名投资者涌入康方生物的这次电话会,只因一个消息——美国食品和药品监督管理局(FDA)拒绝了依沃西的上市申请。
依沃西是康方生物研发的抗癌药物PD-1/VEGF双抗,也是全球首款且唯一获批上市的同靶点药物。
高盛曾预测,依沃西年销售额峰值可达530亿美元,是全球销售额最高的抗肿瘤药物K药的两倍多。就在两个月前,跨国药企阿斯利康以20亿美元战略入股康方生物的美国合作方Summit,就是押注此药。Summit目前仅有这一款药物。
在康方生物电话会约一小时前,Summit承认收到美国FDA的完整回复函,也就是对上市申请的正式拒绝文件。
这样一款吸引了不少美国患者专程飞赴中国用药的产品(详见《财经》9月2日报道《一针99万元,外国人来中国抗癌》),为何会被FDA拒绝?
FDA给出的拒绝理由,主要是针对总生存期(OS)不达标。这款药物证明了比现有疗法更能控制肿瘤进展,但还没有通过正式的数据证明它能够延长患者的生命。
“这次被拒绝,下一个冲击全球市场的中国大药可能就不是康方生物的了。”一位医药专业投资人对《财经》分析。
11月16日是依沃西被FDA拒绝后的首个交易日,康方生物早盘跌幅超20%。
不过,也有投资者在盘算,“是不是抄底的机会?”
一次踩空,两种困境
早上从Summit处获悉结果,康方生物晚上组织了投资者电话会。会上,夏瑜承诺,若市场出现震荡,公司将采取包括回购在内的手段稳定市场。
受到周末影响,美股暂未交易,但11月16日早盘,康方生物股价大跌23.39%,盘中跌幅一度触达31.83%。
依沃西是康方生物的核心大药,自其2022年12月以50亿美元总额将海外权益授予Summit,就成为两家公司股价的核心支撑力量。有投资者认为,其海外市场预期对康方生物的股价贡献占比超六成。
对Summit而言,这一次踩空杀伤力甚大。
Summit的估值几乎完全由依沃西的临床数据支撑。2022年12月宣布引进依沃西海外权益当天,其股价从0.79美元涨至2.31美元;2024年5月头对头击败K药的消息传出,单日暴涨272%;2025年5月OS数据未达显著,又单日跌去31%。
一位国际投资机构医药投资分析人员此前对《财经》分析,“Summit本身没有商业化能力”,路径是引进潜在首创(first-in-class)药物的海外权益,在美国融资推进临床,成功后卖给跨国药企,每一步都以临床数据驱动。获批,可能是仅次于将公司整体出售的另一个终点。
康方生物目前承担损失相对较小,但从中国创新药出海看,此事件影响可能更深远。
根据双方的交易结构,美国市场开发的开支和风险都由Summit承担,康方生物则获得首付款、里程碑付款以及未来产品上市后的销售分成。
同时,依沃西和另一款双抗卡度尼利已经在中国市场为康方生物带来收入。目前依沃西在中国已获批三个适应证并纳入医保。2025年该公司销售收入30.33亿元,同比增长51%;2026年上半年,公司营收18.06亿元,同比增长27.92%,归母净亏损4.47亿元,较上年同期收窄。
“双方的估值都建立在依沃西全球市场预期的基础上,尤其是美国市场,所以对股价的打击都是比较大的。”一位关注医药的分析师告诉《财经》,在美国生物技术公司(Biotech)一天内大跌30%并不鲜见,“Summit就经常暴涨暴跌,只是中国投资者见得不多”。
现在,中国的投资者们慢慢也见多了这种暴跌。10月,映恩生物与跨国企业BioNTech公告:抗体偶联药物(ADC)帕康曲妥珠单抗一项全球III期研究达到PFS主要终点,但措辞为“统计学显著,幅度温和”,且未公布具体数据,股价应声大跌27.93%。
前述分析师提醒,创新药的特征是高风险、高收益,“投资需谨慎”。
不批,是药不行吗?
中美有不少投资机构曾预测依沃西此次获批的概率,普遍不高。
主要原因是,此次用于递交申请的临床数据,确实没有达到OS显著。OS直接反映患者是否活得更久。
依沃西的这项试验以无进展生存期(PFS)和OS为主要终点。PFS可以理解为患者用药后肿瘤没有进展的生存时间。此次申报的适应证,是联合化疗治疗经三代EGFR-TKI治疗后进展的EGFR突变非鳞状非小细胞肺癌,依据是全球III期试验HARMONi。
PFS达标了,即依沃西组疾病进展或死亡的风险比化疗组低约48%。但是,OS数据先后公布三次,均未达到预设的统计学显著性标准。
近年美国药监部门的态度非常明确,反复释放信号——OS获益才是评判抗癌药物疗效的“金标准”。因此,这款适应证想要获批,必须要有显著的阳性OS获益。
那么为何康方生物依然拿着一个单一的PFS阳性的数据去硬闯关?
首先,同样的治疗场景,此前强生的埃万妥单抗联合化疗OS同样未达统计学显著,仍获FDA批准上市了。可能正是有此先例,让Summit决定试探监管者底线能否松动。
再者,从预设目标看,康方生物最初可能没有太多考虑OS。夏瑜回忆,2022年底就这项全球III期研究与美国FDA沟通时,“FDA提出,你们要把OS的统计学显著性做出来。”但在那时,试验不但早已启动,连中国病人的入组都已完成。也就是说,全球性试验HARMONi是中国本土试验的延展。
“康方生物对OS‘统计学显著’的标准定得太高了,可能一开始就没打算做出来。”一位医药行业分析师对《财经》分析。中国本土试验中,OS仅为次要终点,最终它在中国获批的首个适应证,靠的也是亮眼的PFS。
但是在美国,依沃西在方案阶段与FDA的约定就是PFS和OS都是主要终点。要用仅占三分之一的西方人群,带动整个试验达成最初定下的极高OS阳性标准,本就是“迎难而上”。
至于强生的埃万妥单抗虽然也是PFS获益、OS未达统计学显著,但在试验设计时就没有将OS设为主要终点,而是次要终点。
夏瑜在上述电话会上称,“对我们药物安全性,FDA一定是非常认可的。”康方生物在前述试验期中分析公布后,仍在持续追踪患者数据。但是,“当你已经把一个正式分析做完了,后续的分析其实就没有统计学证实的效应了。”夏瑜坦言。
对此,一位业内人士认为,Summit依据这个试验的结果递交上市申请,本就是“硬闯”。
此前,曾有投资机构预测依沃西此次获批的可能性,普遍低于50%,有机构认为概率仅有15%。
要出海,选伙伴很重要
“AK112是个好药,可惜Summit却非良配。”一位专注医疗领域的财经人士在公号文章中写道。
这一次闯关FDA失败,可能不但影响两家公司的股价,还在一定程度上打击了投资者的信心。
因为,细究试验数据,到2026年6月为止,亚洲患者的数据依然停留在2025年4月。换句话说,占总样本大半的亚洲队列数据已经不可能再有变化,把这个没有获得阳性的旧数据,与占比大约三分之一的西方患者数据放在一起算,等于想靠西方患者数据巨幅拉升“改命”,这太难了。
事实也证明,全人群OS基本没有大的波动。既然如此,“硬闯”就不是自信,而是“侥幸”。这引发了部分投资者对Summit决策的质疑。
康方生物管理层在各种电话会透露出的信息是,海外临床、申报均由Summit掌握。Summit作为一家小型的生物技术公司,海外临床运营体系还是不如跨国药企,尤其是在与美国FDA的沟通中,它期待复制强生的路径,但最终没能走通。
这可能与Summit的融资需求有关。为推动依沃西上市,Summit至少布局了五项三期临床,一个全球多中心临床的开支可能就要上亿甚至数亿美元。因此,没有任何商业化收入的Summit必须不断公布临床进展和上市进展吸引更多投资,否则,现金流很快告急。
Summit递交上市申请是在2025年末。财报显示,截至2025年底,其账上现金7.13亿美元;到2026年二季度,公司表示营运资金不足以支撑未来12个月的运营。直到9月,阿斯利康入股后资金压力缓解。
夏瑜在电话会上说,Summit账上现有约25亿美元现金。
事实上,在2025年三生制药与辉瑞就同靶点产品达成巨额交易时,就曾有不少投资者对依沃西“低嫁”表示惋惜。彼时,康方生物的解释是,加上股权自家的交易总额更高,且Summit只有这一款产品,会比跨国药企更加重视。
Summit确实重视,但风险偏好明显强于大药企,所以钱花得更激进,决策上也更愿意多尝试。但从结果看,用在中国的临床试验延展出全球多中心临床,虽然取得了FDA的同意,却最终没能成功实现OS目标。
考虑到最初Summit和康方生物在美国都名不见经传,入组招募没那么容易,有限的资源投入到了一个最终没能带来成功的试验中,可能削弱了依沃西在全球同类产品中的领先优势。
依沃西此次申报的也就是一个小适应证,在美国的适用患者每年约1.4万人,商业空间有限,回头看,为此去花大力气可能并不是一个很好的选择。
总之,Summit没有能够让FDA在最初就让步,也没能改变最终结果。
夏瑜在上述电话会上对投资人承诺,如果康方生物股价有一定震荡,“公司也会采取一定手段,包括会去做回购,争取稳定市场”。
对更多的中国创新药企而言,依沃西此次受挫则在提醒它们:好药不一定能跑出好结果,海外合作方的实力、临床的运营能力和申报策略,也会左右一款药的命运。
(《财经》研究员丁宁对此文亦有贡献)
文|《财经》记者 凌馨
编辑|王小