从“硬通货”到六折甩卖:一笔老股权拍出九千亿城商行的隐痛



在很长一段时间里,吉林银行的股权在东北信贷市场上就像硬通货,好借也好还。
吉林市国资委实际控制的吉林市金泰投资(控股)有限责任公司(由吉晟金控全资持股,下称“金泰投资”),曾把这套融资办法用得驾轻就熟。2014年、2017年、2018年,金泰投资先后三次拿着手里的1.7亿股吉林银行股权,在交通银行吉林分行质押借钱,三次都按期还本付息、顺利赎回。那时候,作为全省最大法人城商行的股东,手里捏着股权证,就等于捏着一张随时能换出真金白银的信用支票。
2020年12月,金泰投资第四次把这笔股权质押给交通银行吉林分行。这一次,借出去的钱没能再还回来。
随着金泰投资陷入流动性危机、背上2.75亿元被执行标的,这笔质押股权在苦等近六年追偿无果后,于2026年2月27日被吉林市昌邑区人民法院查封,并定于同年12月6日在阿里资产司法拍卖平台公开叫卖。
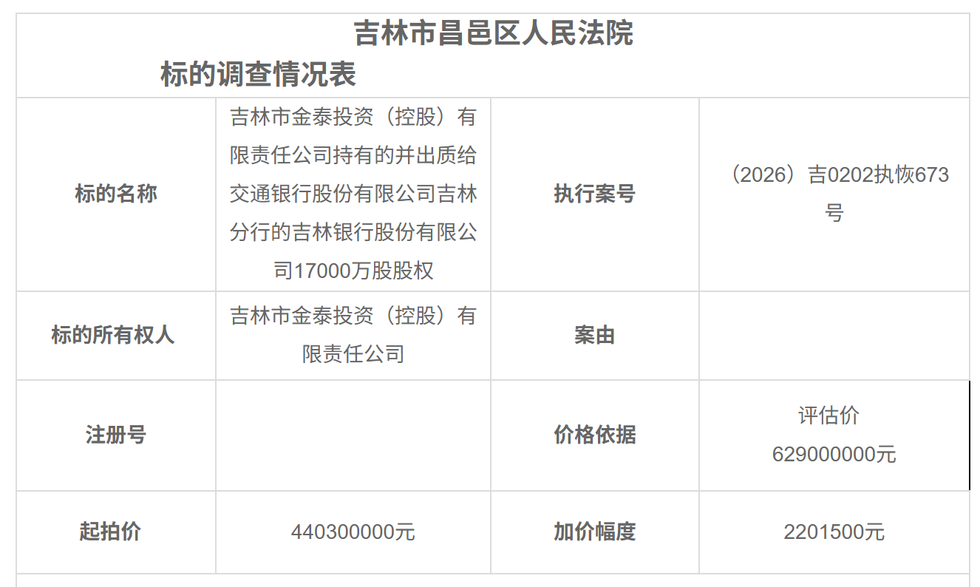
图为阿里拍卖平台标的物介绍
挂牌价透着一股寒意:以今年6月30日为基准日,这笔股权评估总价为6.29亿元(折合每股约3.70元),一拍起拍价直接按评估价打七折降至4.403亿元,折合每股2.59元。对比今年三季度末吉林银行4.33元的每股净资产,相当于把账面价值100块钱的银行家底,按60块钱摆上货架。
赚了面子,填了旧账
按常理说,六折买一家省级龙头银行的股权,听起来像是一笔捡便宜的买卖。尤其单看增长势头,吉林银行眼下正处在历史高点。
这家2007年10月成立于长春的城商行(法定代表人陈志兴,注册资本138.11亿元),截至今年9月末总资产已达9112.29亿元,同比增长8.64%;吸收存款余额6981.11亿元,同比增长10.42%;发放贷款及垫款余额5919.58亿元,同比增长10.75%。距离国内城商行梦寐以求的“万亿俱乐部”,只差临门一脚。再看赚钱能力,今年前三季度全行实现营业收入159.07亿元,同比大涨25.94%。
资产在涨,营收也在猛增,场外资金为什么还是犹豫?答案藏在利润表的最后两行。
今年前三季度,吉林银行归母净利润为20.67亿元,同比仅微增1.16%。把近两成六的营收涨幅吃干抹净的,是高达95.88亿元的信用减值损失——这一指标比去年同期暴增了75.69%。
用通俗的生意逻辑来算这笔账:吉林银行好比一家客流红火的大型商场,前台收银机今年多收了不少钱,但每进账十块钱营收,就有六块钱必须立刻拉到后院,拿去填补信贷坏账和风险拨备的窟窿,最后真正落进股东口袋的利润几乎原地踏步。
银行忙着做大规模、消化历史包袱,分给股东的真金白银自然有限。在精明的买方眼里,不能持续转化为分红和利润增长的净资产,账面数字再厚,也只是看得到却摸不着的纸面富贵。
买得进,卖不出
即便有买家愿意赌一把吉林银行未来的盈利修复,摆在面前的还有第二道坎:这笔钱投进去,以后怎么退出来?
在金泰投资这笔股权上架之前,吉林银行的大额股权已经在法拍市场上连碰两次钉子。2025年10月,吉林市中小企业融资担保集团持有的1.417亿股上架一拍,评估价5.73亿元,起拍价降到4.01亿元,结果无人出价流拍;今年9月25日,吉林市九天储运持有的4292.17万股接棒上架,评估价1.42亿元,起拍价压到9944.95万元,一拍同样颗粒无收。到了10月10日,四平百货大楼持有的102万股零散股权也启动拍卖,一拍起拍价305.59万元(折合每股约3元)。
这种“大单无人问津”的尴尬,恰恰是国内非上市城商行股权交易的死结。
买上市银行的股票,手指在手机屏幕上点一下就能随时变现;但吉林银行至今尚未上市,股权没有公开活跃的二级市场。谁掏出四个多亿接下金泰投资手里的筹码,就等于把巨额现金锁进了一只焊死的铁箱子。除非未来银行成功上市,否则想退出,只能自己再去市场上苦苦寻找下一个接盘侠。
更尴尬的是话语权。这笔拍品占吉林银行总股本的1.23%(即便算上金泰投资截至去年末认缴出资3.26亿元、总持股3.24%的全部家底,也仅排在第十一大股东)。而在吉林银行的牌桌上,截至今年6月末前五大股东合计握有39.64%的股份,其中吉林省金融控股集团、韩亚银行、长春市融兴经济发展有限公司三大股东分别持股14.82%、8.69%和6.07%。
花四个多亿巨资买进百分之一点几的股份,既进不了核心决策层,又拿不到短期高额回报,还得陪着银行慢慢消化坏账。对大多数财务投资人来说,这笔账怎么算都不划算。
困住的股东与怕烫的债主
翻开吉林银行的股东名册,缺钱的远不止金泰投资一家。评估报告披露,截至去年末,吉林银行股东质押股权总数高达13.43亿股,占总股本的9.73%,除金泰投资、九天储运外,大连海博教育发展有限公司等股东的部分股权也处于质押或冻结状态。
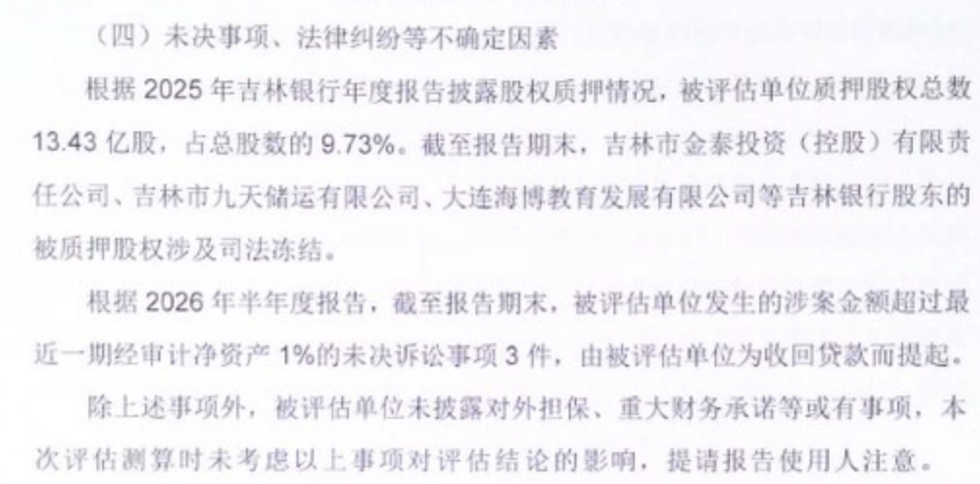
图为吉林银行资产评估报告
甚至连排名前列的大股东也没能置身事外。工商信息显示,截至今年6月末,该行第四大股东吉林亚泰集团(持股5.10%)、第五大股东龙翔投资控股集团(持股4.97%)所持部分股权同样被质押或冻结。其中,由长春新区国资监管局实控的龙翔投资已被列为被执行人,被执行总金额达2.81亿元。
这背后是一套运转了十余年、如今却卡壳的商业循环。
过去十多年,各地城商行扩充资本金时,主力买家往往是当地的国企平台和龙头民企。对这些企业来说,入股本地银行是一笔一鱼两吃的买卖:出资入股既撑起了地方银行的门面,转头又能拿着银行股权去别的金融机构质押套现,把钱重新投入地产、基建或实业周转。在经济上行期,银行资产膨胀、股东授信充沛,双方互相借力。
一旦区域经济步入调整与化债周期,地产和传统实业现金流收紧,这套“左脚踩右脚”的游戏立刻反转。老股东们自身资金链断裂无力还贷,质押在外的近一成银行股权随之变成违约冻产,司法拍卖平台由此被动成了非上市城商行股权最大的“二级市场”。
这里还藏着最后一个疑问:既然拍卖屡屡流拍,作为债主的交通银行吉林分行,为什么宁可苦等六年、眼睁睁看着押品打折叫卖,也不干脆把这笔股权收归己有、“以股抵债”?
拦住债权银行的,是一道严厉的监管倒计时。《商业银行法》第四十二条明确规定,商业银行因行使抵押权、质权而取得的股权,应当自取得之日起两年内处分。监管层的初衷很清楚:防止银行之间被动长期交叉持股,避免资本金空转和风险传染。
对交通银行来说,把股权留在金泰投资名下继续法拍,最多是收回贷款慢一点、打点折扣;可一旦自己接盘抵债,手里就等于捏住了一颗绑着两年倒计时的烫手山芋——万一两年之内还是卖不掉,原本单纯的信贷追偿问题,就会演变成违规持股的监管问责与高额资本惩罚。两害相权,打折挂上拍卖台成了唯一的出路。
十二年前,金泰投资第一次拿着吉林银行的股权证走进交通银行时,这家成立刚满七年的年轻银行还是地方企业最好使的融资通行证。十二年后,吉林银行长成了逼近万亿规模的庞然大物,而当年那笔借出又赎回的老股权,正标着六折的底价,排在两笔无人出价的流拍记录后面,等待市场给出一个真实的报价。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”