光伏龙头通威花14亿养猪,被迫还是豪赌?



(文/万肇生 编辑/吕栋)
光伏行业尚未走出寒冬,通威却把目光投向了同样处于周期底部的养猪业。
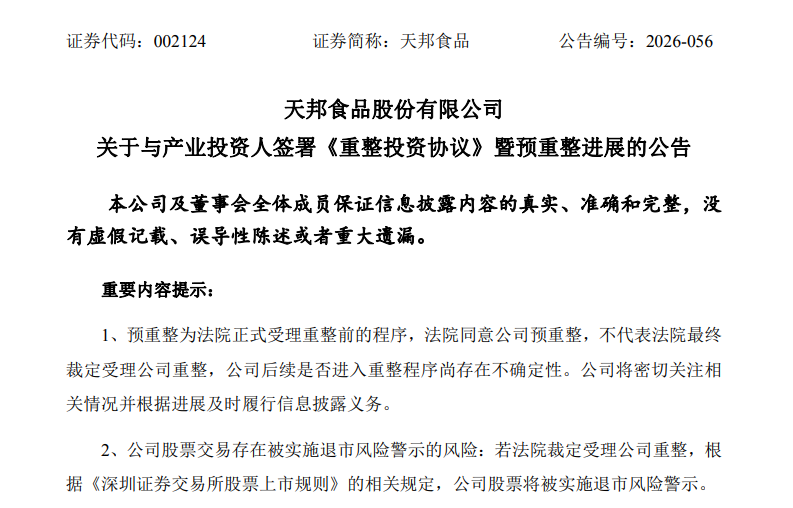
11月9日晚间,天邦食品公告,通威集团拟出资14.41亿元参与公司重整,以每股0.98元的价格受让14.70亿股股份。交易完成后,通威集团预计持有天邦食品27.8%的股权,并取得这家老牌猪企的控制权。
需要注意的是,此次出手的是通威集团由创始人刘汉元实际控制,是A股上市公司通威股份的控股股东。
这也代表着,未来天邦的养猪业务并不会直接并入通威股份的财务报表。
作为市场熟悉的光伏龙头,养猪看似是一次跨界,但其实通威本就是靠饲料起家的,而且2024年通威股份旗下通威农业还曾以16.5亿元受让天邦所持史记生物30%股权,进入了养猪前置的生猪育种相关领域。
客户连饲料钱都付不起
公开资料显示,1986年,刘汉元从水产饲料创业,逐步建立起通威的农业版图。2004年,主营饲料业务的通威股份登陆上交所。此后通威股份向光伏产业扩张,并于2016年将主要光伏资产注入上市公司,逐渐成长为全球光伏制造龙头。
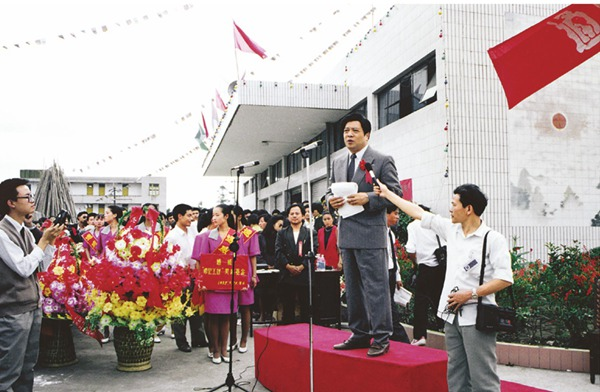
1992年,四川通威饲料有限公司成立。通威集团官网
从饲料到太阳能电池,再到今天准备控股一家养猪企业,通威用了整整40年。
但这一次,通威进军养猪,或许不完全是主动选择,毕竟通威既是天邦多年的饲料供应商,也是至今还有饲料款没收回来的债权人。
据悉,双方的合作早在2021年便已开始。当时,天邦将旗下水产饲料及部分猪饲料业务出售给通威股份,随后转型聚焦生猪养殖,并成为通威的重要饲料客户。
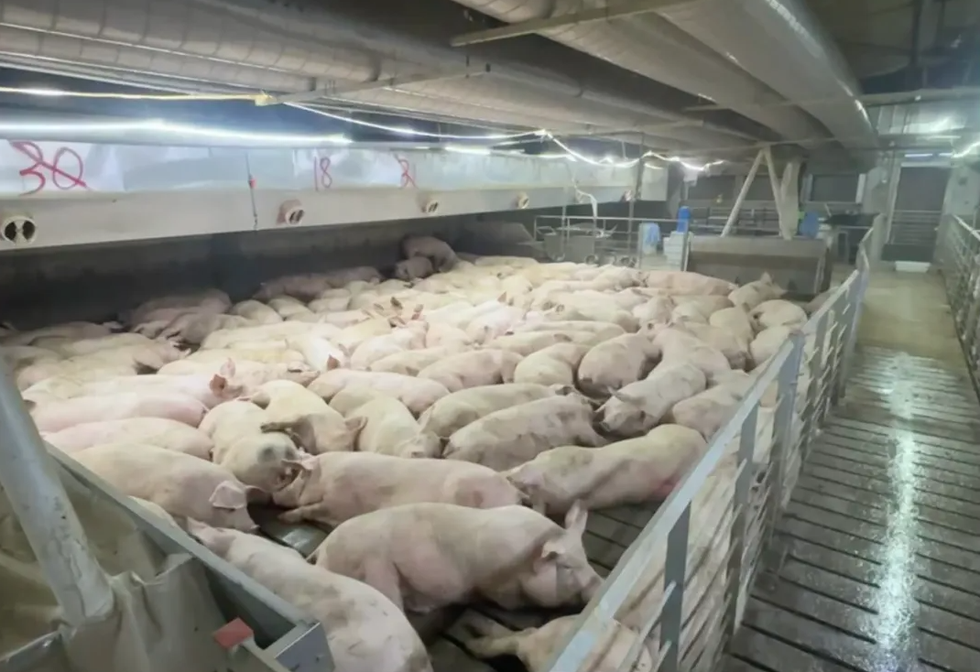
天邦旗下子公司汉世伟食品的大型育肥场。资料图自“天邦社区”
2025年,天邦向通威股份及其子公司采购约10.90亿元产品。然而,随着猪价持续低迷,天邦2026年前三季度亏损16.58亿元,资产负债率超过91%,部分饲料款迟迟未能收回。
其中,天邦前三季度育肥猪全成本已降至12.63元/公斤,同比下降0.79元。但同期商品肥猪销售均价只有10.17元/公斤,比全成本低了2.46元。
天邦的降本的速度,没跑赢猪价下跌的速度。
进入10月,这种形势仍未明显改善。天邦当月销售商品猪54.34万头,环比增长7.94%,商品肥猪销售均价却进一步降至9.03元/公斤。
据通威股份2026年半年报显示,对天邦旗下养猪公司的饲料及动保应收款约8720万元,已经按照50%的比例计提坏账准备。此前,通威股份还向天邦申报过债权,并将后续合作调整为现款现货模式。
因此,如果天邦最终重整失败,通威不仅可能失去重要客户,还将面临进一步的债权损失。从这个角度来看,通威集团入主天邦,除了产业扩张,也带有维护既有产业链和债权利益的被动色彩。
不过,约8700万元的应收款相比14.41亿元的投资规模,其实并不是很多。进军养猪的更大背景,则是通威自身同样深陷产业周期。
光伏周期叠加猪周期
2025年,通威股份归母净亏损95.53亿元。2026年前三季度,亏损进一步达到67.59亿元。光伏行业供需失衡、产品价格低迷,持续拖累着公司业绩。
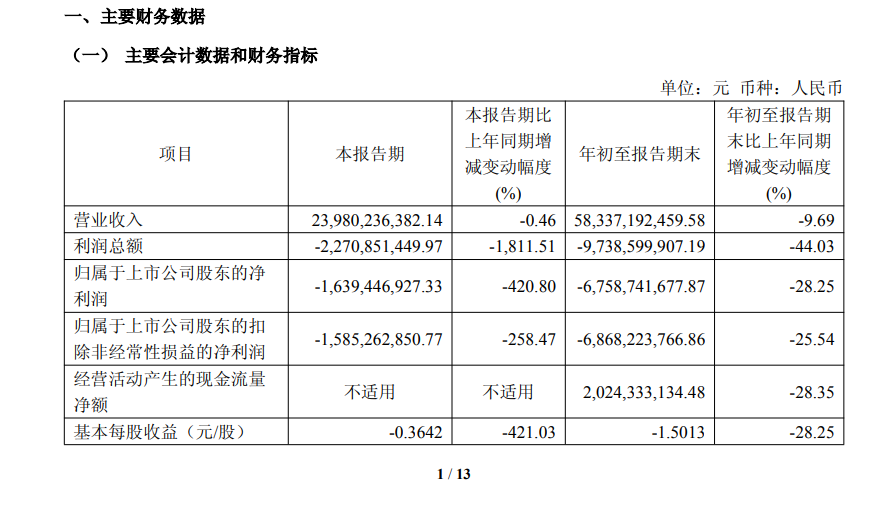
截自通威股份三季报
2026年上半年,通威股份光伏主营业务收入196.51亿元,营业成本却达到220.56亿元,毛利润亏约24.05亿元,毛利率为-12.24%。
相比之下,农牧主营业务收入143.49亿元,同比增长约7.7%,保持了约8.99%的毛利率,由于光伏的亏损导致农牧业务占比从35%升至了42%。
但农牧业也远不足以抵消通威光伏板块造成的整体压力。
另一方面,通威正在准备进入的,则是另一个深陷低谷中的行业,且都是周期性较强的产业。
全国外三元生猪11月上旬的均价一度跌至8.63元/公斤,已处于近十年低位。对通威而言,低迷的猪周期提供了相对低价获取养殖资产的机会。
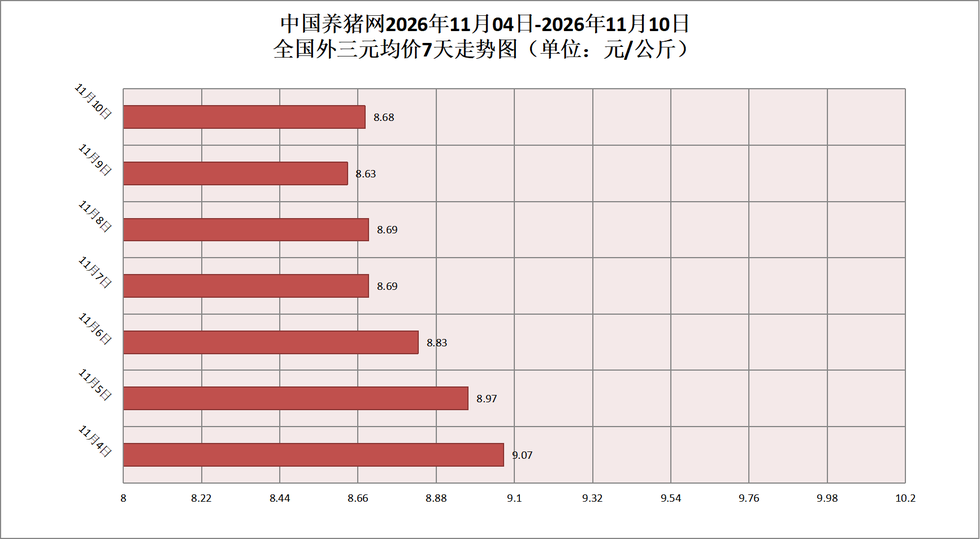
11月04日-10日(7天)外三元均价走势图中国养猪网
此前,通威已拥有饲料生产、种猪育种等业务,若成功控股天邦,就有望进一步串联起饲料、育种、养殖产业链。
从积极的一面看,两个行业的周期并不同步。光伏受全球能源需求、产业政策和产能扩张影响,猪价则更多取决于生猪供需和养殖产能变化。如果未来猪周期率先回暖,养猪业务或许能够加持饲料业务,在一定程度上对冲光伏业务的低迷。
但问题在于,同时布局两个周期性行业,也可能意味着同时承担两份周期风险。尤其是光伏和养猪都具有资本投入大、价格波动明显的特点,一旦两个行业的低谷重叠,企业面临的资金压力可能进一步放大。
对此,资本市场的反应,就呈现出不同的走势。
11月9日,天邦食品在重整投资协议正式公告前涨停,收报2.20元/股,直接涨停。自10月30日1.75元的阶段低点算起,短短7个交易日,股价累计上涨约26%。
不过,利好兑现后,市场热情开始降温。11月10日,天邦食品高开9.09%,随后回落,最终收跌0.45%。11月11日再跌4.11%,收报2.10元,但仍高于11月6日收盘价。
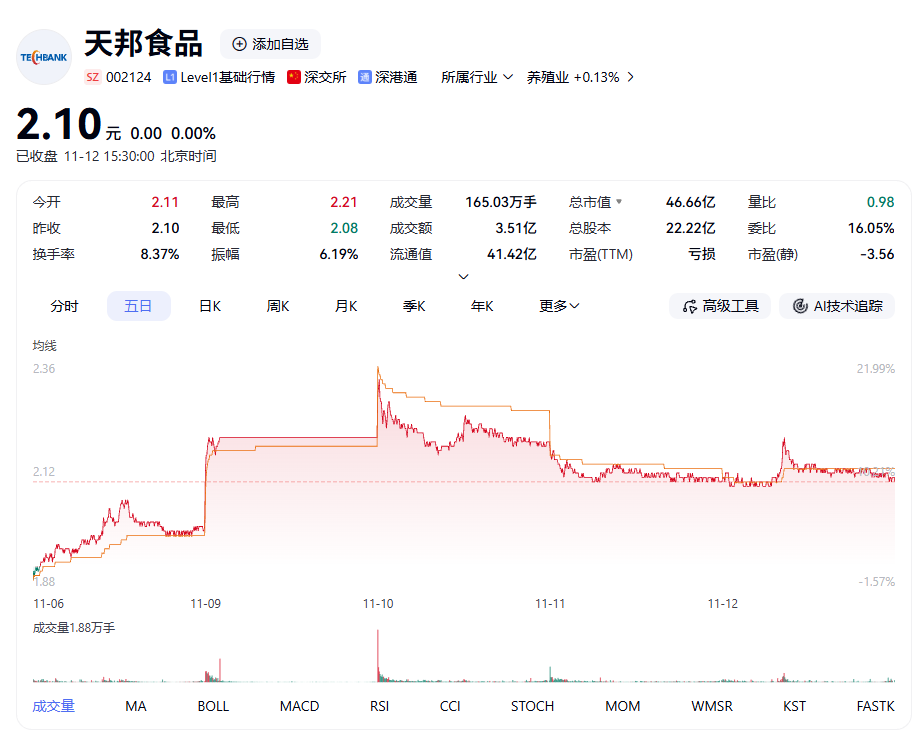
相比之下,通威股份的股价依然持续承压。
11月9日,通威股份下跌1.80%,收报12.03元,11月10日和11日又分别下跌0.50%和2.01%。截至11月11日收盘,股价跌至11.73元,较11月6日累计下跌约4.24%。
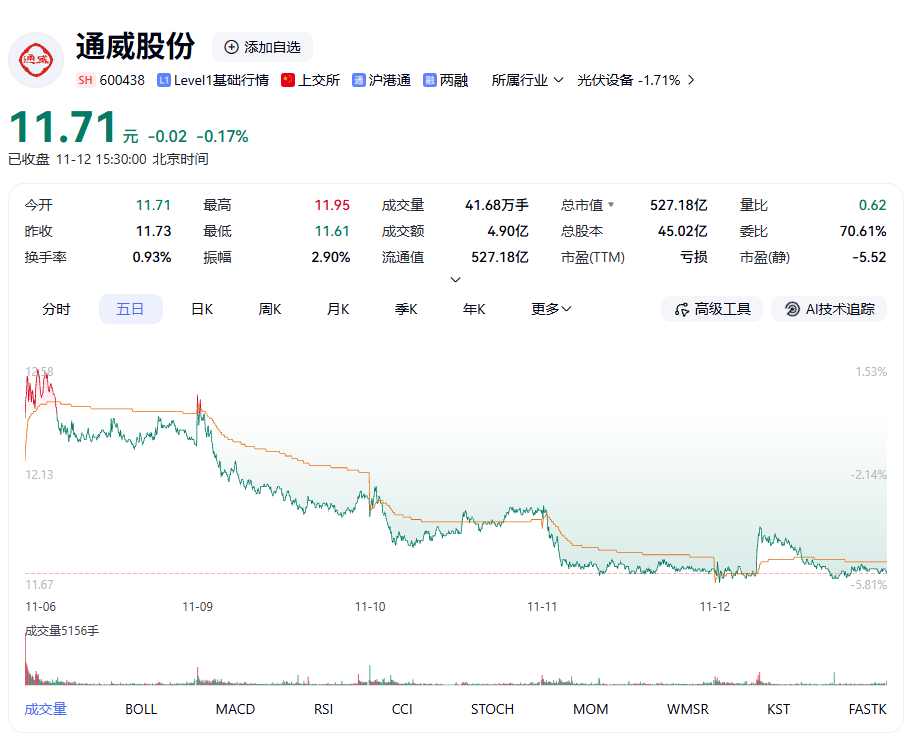
这种走势背后,也体现了两家上市公司的处境有所不同。
对于深陷债务危机的天邦食品而言,通威集团的入主意味着重整有望迎来转机。但对于通威股份而言,此次收购由控股股东通威集团实施,养猪资产不会直接进入通威股份的报表,而潜在饲料业务协同也尚未兑现为实际利润。
因此,在光伏业务连续亏损之际,进入资金需求庞大、盈利高度依赖猪价的养殖环节,究竟是逆周期抄底,还是将新的风险带入通威系,目前仍难下定论。
四十年前,通威靠卖饲料起家。四十年后,它准备成为一家欠过自己饲料款的猪企的控股股东。而这一次,通威要算的周期,比光伏业的同行还要多一个。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”