申报超1600亿,离岸信托补税为何这么猛?



【文/观察者网专栏作者 杨散逸】
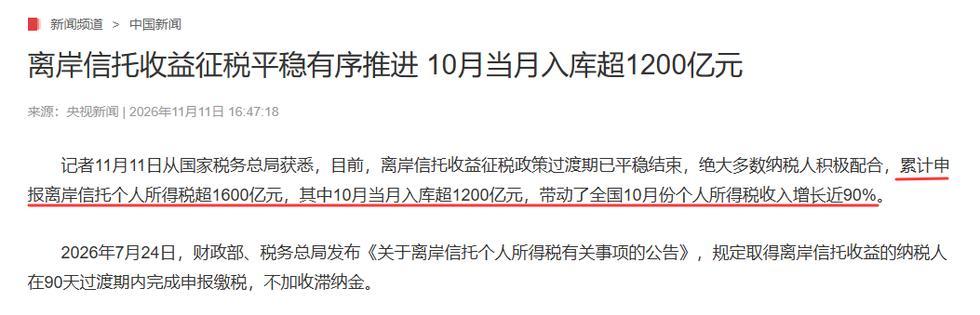
随着90天滞纳金免征期届满,离岸信托收益征税政策过渡期已平稳结束。据报道,绝大多数纳税人积极配合,累计申报离岸信托个人所得税超1600亿元人民币,其中10月当月入库超1200亿元,带动全国10月份个人所得税收入增长近90%。
央视新闻报道截图
有网友统计,我国一个完整的航母编队包括航母、舰载机、护卫舰、补给舰和潜艇等,总造价也就是1200亿元左右。下面我们就来看看,为什么仅仅一个月就增收了一个航母编队的税款。
一、政策出台背景:补上对高净值人群征税的漏洞
近年由于CRS(共同申报准则,即《金融账户涉税信息自动交换标准》)数据交换,大量中国居民海外收入被交换回国并纳入征税,使得个人所得税大幅增长——2025年,在全国税收收入仅增长0.8%的情况下,个人所得税增长11.5%;2026年上半年,全国税收收入增长5.3%,个人所得税增长13.1%。
但是,之前我国CRS数据应用只针对境外股权、债券、收益性保险等收入。虽然也针对富裕人群,但尚未真正触及高净值人群,只能算牛刀小试。离岸信托的门槛一般为500万美元,拥有离岸信托的个人绝对是万中无一的富豪。这次针对离岸信托的个税政策,才是真正的渐入佳境。
二、穿透原则让五类控制人浮出水面
离岸信托之所以长期成为避税利器,核心在于其法律结构的复杂性。信托本身不具有独立纳税主体地位,资产由受托人持有,收益分配给受益人,中间还可能嵌套保护人、境外实体等多重架构。
新政的信息基础,建立在CRS框架下的“穿透”原则之上。
根据规定,一旦信托被认定为“消极非金融机构”(Passive NFE),金融机构必须穿透信托本身,识别并报送所有对信托拥有控制权的自然人信息。在CRS规定下,信托的信息交换对象不仅限于受益人,而是采用“穿透”原则,识别所有对信托拥有控制权的自然人。具体包括以下五类(统称“控制人”):
委托人(Settlor):将资产注入信托的人。
受托人(Trustee):管理信托资产的人(若为机构,需穿透至其背后的自然人控制人)。
保护人(Protector):有权任免受托人或对信托决策有否决权的人(如有)。
受益人(Beneficiary):享有信托利益的人(包括当前受益人和潜在受益人)。
其他实际控制人:对信托实施最终有效控制的任何其他人。
这意味着,从信托设立、管理到收益分配的全流程,所有关键节点的自然人都将被纳入信息交换网络。税务机关不再面对一个黑箱,而是能够精准锁定相关责任主体。在此基础上,征税才有了技术可能。
三、装入、持有、清算、继承、弃籍,五大环节全面锁定
设立环节:装入即纳税。
居民个人将财产装入离岸信托,以财产装入时的市场价值扣除原值和合理费用后的余额为应纳税所得额,按“财产转让所得”缴纳个人所得税,适用20%税率。
而且,不仅仅是将资产投入离岸信托,投入离岸信托控制的境外实体,甚至“个人通过其他个人或组织转移财产,并且该财产由该个人实际出资、负担、控制的”,均视为该个人取得并装入财产。
此外,如果多个居民投资离岸信托,应按比例分别纳税;但居民和非居民同时将财产装入同一离岸信托的,视为全部由居民个人将财产装入,即全部资产全额纳税,不区分份额。
持有环节:浮盈税——盈利不分配也纳税。
这是本次政策最具突破性的条款之一。居民个人装入财产的离岸信托及其控制的境外实体,在存续期间产生的收益,无论是否实际分配,均以该居民个人为纳税人,按年申报缴纳个人所得税。这意味着,即使信托收益并未实际派发给个人,只是账面上的“浮盈”,也必须纳税。
更严厉的是,损失额不得结转以后年度抵减,信托运营中的各项费用(受托人报酬、管理费、法律服务费等)不得抵减应纳税所得额,向关联方转移财产形成的损失也不得扣除。这彻底堵死了通过虚构成本、关联交易转移利润的空间。
清算环节:限定清算时间,不得无限拖延。
信托终止时,以全部信托财产的清算收益(终止时市场价值减除原值和合理费用)为应纳税所得额,按“利息、股息、红利所得”纳税。若信托在终止之日起60日内未完成清算,第60日即视为清算完成之日,纳税义务随之确定。
继承环节:死亡不再免税——遗产税实质化。
长期以来,中国并未开征遗产税,房产、股权、现金等资产的继承在现行税制下均享受免税待遇。但新政打破了这一惯例:居民个人死亡后,若离岸信托由非居民个人承继或无人承继,需以死亡当日信托财产的市场价值扣除原值后的余额为应纳税所得额,由受托人或其指定的境内机构代为申报纳税。
换言之,通过离岸信托持有的资产,在持有人死亡时由非居民个人继承,将面临实质性的遗产税;只有由其他居民个人承继的,才视为延续原信托,暂不触发纳税。
弃籍环节:移民不再轻松——“弃籍税”落地。
《个人所得税法》虽然规定因移居境外注销中国户籍需办理纳税申报,但此前的配套文件仅要求对当年已取得的综合所得、经营所得、财产转让所得等进行清算,对于未处置的境内资产并不征税。
新政则明确规定:居民个人转为非居民个人当日,需以离岸信托财产的市场价值扣除原值后的余额为应纳税所得额,按“利息、股息、红利所得”申报纳税。同时,当年及以前年度应缴未缴的税款也需一并结清。申报后,财产原值调整为转换当日的市场价值。这意味着,想靠“换籍”来规避未来增值的纳税义务,此路已断。
四、反避税得到全面强化
除了全生命周期征税,新政在反避税技术层面也展现了较高的制度设计水平。
一是代持穿透。
非居民个人将财产装入离岸信托,若由居民个人实际控制,则视为居民个人装入;非居民信托向非居民分配收益,但若由其他居民个人实际取得、使用、控制、处分,则视为向该居民个人分配。这直接瞄准了“代持”这一传统避税手法。
二是关联关系重新定义。
个人所得税领域此前缺乏系统的关联关系认定规则。新政大胆借鉴并改造了企业所得税的相关制度:非居民信托若向居民个人提供抵押担保、代付费用、无偿或低价让渡财产使用权,或通过第三方转移经济利益,均视为向有关联关系的居民个人分配收益,需按市场价值确定应税所得。
值得注意的是,这一认定摒弃了企业所得税中2016年第42号公告修改后对关联关系所要求的严格股权比例和血缘关系规定,大幅扩展了认定范围。
三是境外实体判断更加严格。
新政对离岸信托常用的境外实体(公司、合伙企业、基金会等)设定了四条判定标准:消极所得占比超50%、不符合实质性运营条件、为个人支付无关消费性支出、决策并非由组织实际作出。只要满足其一,即可能被认定为受控实体,其收益需并入信托纳税。持牌金融机构和具有合理商业目的、实质性经营活动的组织可主张例外,但需承担举证责任。
四是居民身份直接采用“经济利益中心”标准。
针对取得外国国籍或境外永久居留权但仍与中国保持紧密经济联系的人群,新政参照OECD税收协定范本中的“加比原则”(Tie-breaker Rule),但做了大胆调整——直接以“主要经济利益来源于中国境内”作为判定有住所居民个人的核心标准,跳过了惯常居住地等前置条件。
这意味着,常年居住海外、但主要生意和资产仍在中国的“裸商”们,很可能仍将被认定为中国税收居民,承担全球纳税义务。
五、追溯三年:90天窗口期,时间紧迫
文件最让相关群体感到紧迫的,可能是追溯条款。
2023年1月1日至2025年12月31日期间将财产装入离岸信托产生的应缴未缴个税,以及非居民个人在2023年1月1日至公告实施之日期间装入产生的应缴未缴个税,应在本公告实施之日起90日内申报缴纳,不加收滞纳金。
2026年1月1日前,居民个人离岸信托存续期间产生的收益,同样在90日内按“利息、股息、红利所得”申报缴纳,不加收滞纳金。
90天,是唯一的“免滞纳金窗口期”。逾期未缴的,按税收征管法处理,加收滞纳金;属于偷逃税的,追缴税款、滞纳金并处罚款。2023年的税款滞纳金至今已超过50%——这个数字足够让任何人清醒。
当然,文件也做了有限度的“人性化”安排:离岸信托终止、居民个人死亡等情形下,缴税存在困难的,经备案可在5年内分期均匀缴纳。但居民个人转为非居民个人——不适用分期。
六、CRS数据应用还将如何大放异彩?
CRS在金融机构申报的基础数据分为三张表,分别是个人信息申报、企业信息申报和实际控制人信息申报。之前利息股息的纳税主要是利用个人信息申报数据,这次离岸信托用的是实际控制人信息申报中的部分数据,但是涉税金额最大的企业信息及企业实际控制人信息还没有开始用于征税。
个人理解,主要是我国之前对境内个人的对外投资一直没有实质性开放,相关制度及处罚与海量居民境外投资企业的情况不相适应。但是随着10月15日《对外投资管理办法》2026年第49号令的发布,居民个人已经可以在备案后直接开展非敏感类对外投资。最终可能会像这次离岸信托一样,给一个免加收滞纳金的补税期,然后纳入全面正常征税。
总之,这次离岸信托个人所得税新政的出台,是中国个人所得税制度从“工薪族税”向“财富税”转型的关键一步,也是我国税源从以前伴随经济发展的增量扩源,向对之前应征未征的存量扩源的转变。它不仅在技术层面实现了对复杂离岸架构的穿透,更在理念上确立了“全生命周期纳税”和“实质重于形式”的基本原则。这应当成为我国税收公平的新起点。
“浮盈税”解决了巴菲特比秘书纳税少的漏洞,“弃籍税”堵住了“一走了之”的退路,“遗产税”则让“继承免税”成为历史——虽然这些概念并未以独立税种的形式出现,但其功能已通过离岸信托这一特定载体得到了实质性落地。
对于那些长期依赖离岸架构进行全球避税的富豪阶层而言,“免税”时代正在结束。而对于中国税收制度的现代化而言,这或许是另一个时代的开始。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”