



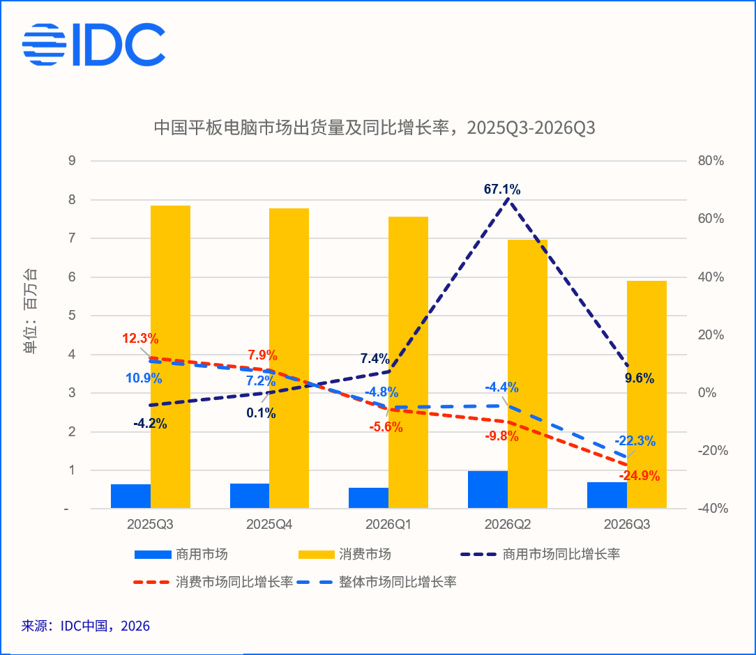
【苹果iPad国内线上销量暴跌45%】 联想成唯一出货量增长平板厂商 一年前的第三季度,国内平板电脑市场还保持着10.9%的两位数同比增长,出货量达849万台;而在一年后,出货量降至660万台,同比大跌22.3%。
11月12日,IDC发布的最新报告指出,今年第三季度中国平板市场出货量创下2020年第一季度以来最大同比降幅,也是连续12个季度以来首次跌破700万台。
市场骤然降温的背后,是存储芯片涨价的压力加速向终端传导。其中,消费平板市场受到的冲击最为明显。
据IDC,第三季度中国消费平板出货量同比下降24.9%,市场均价环比上涨8.6%。商用平板虽然仍增长9.6%,但随着前期采购需求释放,增长势头也在减弱。
与此同时,厂商之间的竞争格局也在悄然变化。
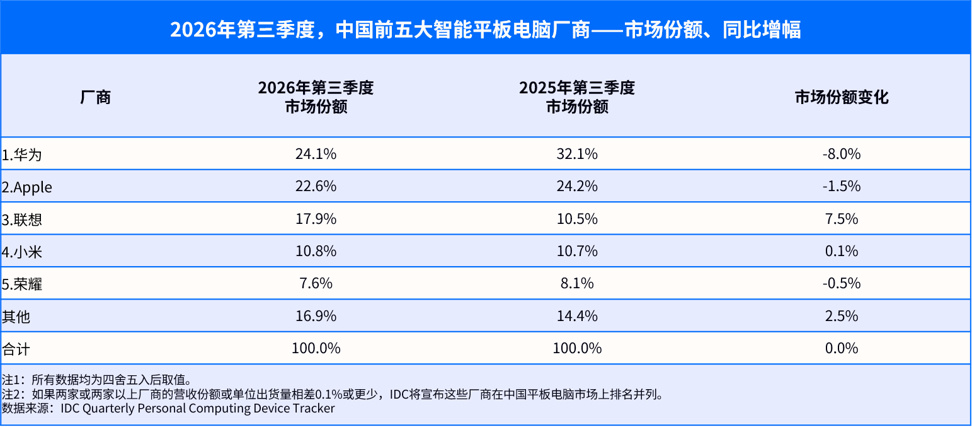
根据IDC数据,第三季度中国平板市场前五名依次为华为、苹果、联想、小米和荣耀。虽然排名与上一季度保持一致,但与去年同期相比,头部厂商份额明显收缩。
其中,华为市场份额从32.1%降至24.1%,减少8个百分点;苹果从24.2%降至22.6%,下降约1.5个百分点。同时,联想的市场份额从10.5%升至17.9%,提升约7.5个百分点,与苹果的差距进一步缩小。
头部厂商集体涨价,苹果线上销量大跌
尽管市场份额明显缩水,华为仍保持中国平板市场第一的位置。
IDC指出,华为消费及商用平板均经历较大幅度的价格上调,但凭借鸿蒙生态互联、品牌影响力及渠道优势维持了领先地位。
与此同时,华为也在通过新品迭代优化产品结构。今年8月推出的MatePad Pro 2026起售价5999元,部分高配版本超过8000元。IDC指出,华为接续产品配置较上一代明显升级,带动产品结构优化。
同样面临成本上涨压力的苹果,则在大幅调价后遭遇了明显的销量下滑。
今年6月25日,苹果宣布上调iPad和Mac等产品价格。其中,国行标准版iPad起售价从2999元涨至3799元,iPad Air从4799元上涨至5999元,iPad Pro则从8999元涨至10799元,单款产品涨幅达到800至1800元。
苹果将涨价归因于AI数据中心扩张带来的内存和存储芯片需求激增,并表示零部件涨价的幅度和速度已使其难以继续独自消化成本。
然而,消费者并未完全接受涨价。
IDC数据显示,第三季度苹果在中国平板市场的出货量同比下降27.2%,降幅超过整体市场水平,其产品结构也明显向售价相对较低的数字版iPad倾斜。
洛图科技的报告同样显示,第三季度苹果iPad在国内主流电商平台的销量同比大跌45.2%,市场份额下降8.5个百分点至19.1%。
其中,贡献苹果超过六成线上销量的第11代iPad,均价同比上涨14.2%至3468元。洛图科技认为,6月底的全系列调价在第三季度进一步影响了消费者的购买意愿,主力机型涨价成为苹果销量承压的重要原因。
尽管如此,苹果的新品价格还在继续上行。10月26日发布的新款iPad mini搭载A20 Pro芯片和OLED屏幕,国行起售价5499元,如果与6月调价前上一代iPad mini的3999元相比,新款iPad mini的起售价已高出1500元。
随着新款iPad mini于11月6日正式发售,其更高的定价能否获得市场认可,仍有待第四季度数据观察。
中游厂商寻找新空间,商用需求增长承压
在头部厂商出货量普遍下滑的背景下,联想第三季度出货量同比增长33.2%,是前五大厂商中唯一实现增长的企业。
IDC指出,消费市场方面,联想小新系列保持价格竞争力,拯救者系列出货量增长,第三季度已占其消费平板出货量的近一半。商用市场方面,联想出货节奏相对稳定,价格优势逐步回归,市场份额升至第一。
不过,IDC指出,仍需审慎对待商用市场的增长。今年第二季度,受涨价预期下提前采购和渠道补库等因素推动,商用平板出货量一度大幅增长。进入第三季度,教育行业采购需求在7、8月集中释放后,9月已明显减弱。与此同时,华为、荣耀自7月起上调商用平板售价,也对后续包括联想在内的商用市场整体需求形成压力。
小米和荣耀的市场份额变化较小。第三季度,小米市场份额从去年同期的10.7%微升至10.8%,维持第四。9月推出的小米平板9 Pro Max搭载自研玄戒O3芯片,配备13.3英寸屏幕,起售价4799元。IDC认为,该产品帮助小米向高端价位段拓展,平板9系列新品也推动其市场份额企稳回升。
荣耀则以7.6%的份额位列第五,较去年同期下降0.5个百分点。面对成本压力,荣耀也在调整产品布局。第三季度推出的平板X10 Pro Max以1899元的起售价切入13英寸以上大屏市场,重点拓展教育场景。
千元平板加速退场,涨价改变市场结构
涨价不仅压制了整体销量,也在改变整个平板市场的竞争方式。
IDC数据显示,第三季度中国千元以下平板出货规模同比大幅下降51.4%,部分厂商因成本压力开始退出低价市场。与此同时,3000元及以上机型的出货量占比达到约45%,环比提升近10个百分点。
洛图科技则认为,2025年的国补政策提前释放了部分消费者的购买力,也抬高了今年的同期比较基数。随着补贴边际拉动效应减弱,加之此前采购的低价元器件库存逐步消耗,终端涨价对需求的抑制作用进一步显现。
面对这一局面,厂商正尝试通过差异化产品寻找新的增长空间。IDC认为,当前中高端平板需求主要集中于两类场景:一是依靠大屏幕和PC级应用生态的轻办公、学习场景,二是以小尺寸产品为代表的电竞及便携随行场景。
不过,供应链压力短期内仍难以缓解。随着AI服务器持续吸收存储芯片产能,消费电子厂商面临的成本压力仍将持续。IDC预计,本轮成本压力可能延续至2028年,2026年第四季度及2027年中国平板市场出货量仍将面临较大挑战。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”