我们“魔改”了席勒PE指标,有新发现



对金融学有所了解的读者,大概都听过席勒市盈率(Cyclically Adjusted Price-to-Earnings Ratio,席勒PE)的概念。
和基于增长飞轮故事编制的投机性PE指标不同,诺贝尔经济学奖得主罗伯特·席勒提出的CAPE,是把经通胀调整的指数/股价水平除以过去10年平均收益,衡量的是长周期上的估值水平。
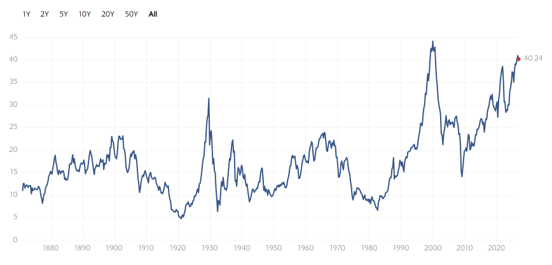
2026年,标普500指数的席勒PE已经冲上40倍,从下方的美股席勒PE百年走势不难发现,这已经处于偏离中枢好几个西格玛的极端区间了,不过和1929、2000年的两次快速修正不同,2020年至今,美股在极端估值水平上“稳住”了。
华尔街与硅谷资本在用一套广泛传播的话语进行合理解释:这体现了市场对于由人工智能算力革命所驱动的、堪比工业革命的生产率飞跃有坚定共识。
在主流金融学的框架里,资产价格高低永远可以归结为对未来增长预期的铁线。
然而,如果将席勒PE以政治经济学的眼光审视,我们会发现这套估值指标表征的另一种刻度:金融资本与产业资本在价值索取权和话语权上的均衡水平。
或者说,席勒PE度量的是金融资本与产业资本在现代经济体系中的强弱态势。
基于这样的认识,羽扇观金工作室对于席勒PE进行了一次“魔改”,将真实的无风险利率纳入计算,起点的通胀调整十年期国债收益率指数化为100,其后按“真实降息提高PE、真实加息降低PE”的逻辑得到修正版席勒PE。
一当把指标计算完,我们就有了新发现,可以说在长周期上,这根本不是什么抽象的“技术进步共识”,而是虚拟经济与实体经济均衡还是失调的诊断影像。
1
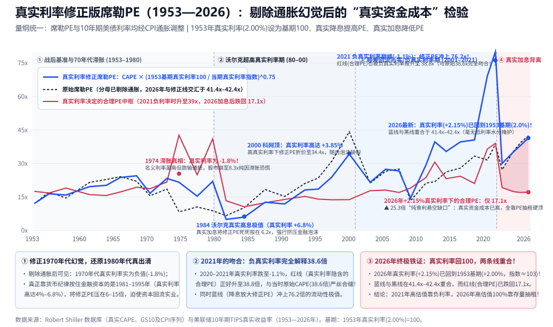
上图不难看到,在1950到1970年代末,美股的估值运行在一个相当平缓的区间内,有趣的是,这恰恰也是美国社会全民中产阶级化的时代。
直到保罗·沃尔克在1980年代初执掌美联储,铁腕治理通胀,美联储加息直接将10年期真实利率强行推高至20世纪空前绝后高点,经真实利率修正后的席勒PE则被死死按在历史低位。
那一时期的美国宏观经济运行,体现着小阿瑟·施莱辛格在《美国历史的周期》中所描绘的内生纠偏逻辑:每当金融资本与私人利益的狂欢引发严重的分配失衡与泡沫过热,居中的政治精英就会借助国家机器(如反垄断法、金融抑制或税收杠杆)强行介入,完成财富的代际与阶层再平衡。
而“沃克尔冲击”及随后的“里根革命”,让这种内生调节能力开始系统性扭曲,并在千禧年之后进入严重失衡的程度,标普500的修正席勒PE波动中枢已经大幅抬高。
在这二十多年里,由于外部的价值储藏需求如追逐美元资产的洪流般回流华尔街,在客观上替美国长期压低了无风险真实利率,在2009年至2021年的量化宽松周期中,美国的10年期真实利率长期陷于近零甚至负值区间。
在“真实降息放大估值”的杠杆效应下,经真实利率修正后的美股席勒PE在2021年一度飙升至76倍的极值。
这种金融市场的全球化红利,在客观上替代了原本必须由美国国内政治精英去完成的痛苦财富再分配。
既然资本可以通过全球产业链分工与资产负债表扩张源源不断地创造纸面富贵,华盛顿的执政者自然失去了对内挥刀改革的政治动力。
2
真正的崩裂发生在2022年之后。
随着美联储被迫开启数十年来最激进的加息周期,将10年期名义收益率推高至4.35%以上,扣除通胀后的10年期真实利率稳稳回升至2.15%。这一真实资金成本不仅远高于过去十年,甚至已经超过了1953年基期的水位。
按照我们的修正版席勒PE指标推演,当真实利率从负值回升至+2.15%时,真实利率隐含的合理PE中枢(红线)应当从38倍垂直坠落回17倍。
然而,上图的原始席勒PE(黑线)不仅没有跟随真实利率回落,反而逆势上扬。
在我们看来,真实合理中枢与实际估值之间大张着的“鳄鱼嘴”,标志着美国经济内生调节机制的彻底失能,其背后是金融资本空前的强势地位。
在1980年代推行401(k)养老金改革后,掌握全美过半数净资产的婴儿潮一代(也是决定大选胜负的中位选民),其退休命根子直接挂钩在美国金融市场估值上。任何华盛顿精英如果敢主动挤出金融泡沫,就会在选票上遭到毁灭性清算,更不用说今天这些精英早已与华尔街蓝血资本水乳交融。
那么,中国呢?我们自己的股市在席勒PE指标下是什么图景?
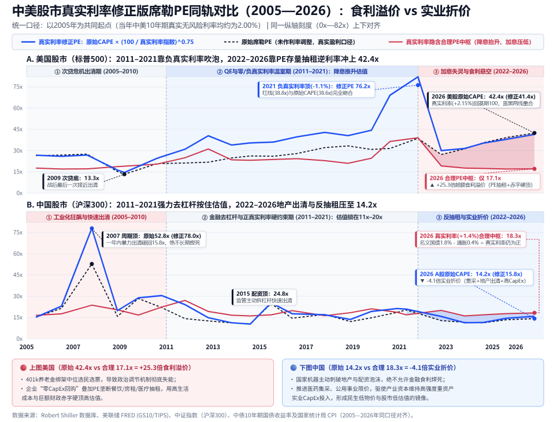
以2005年作为共同起点,作为美股参照系的中国股市(沪深300)则呈现出完全不同的格局,2011年后真实估值长期运行在一个类似于美国战后初期的平缓区间,形成了与金融资本“超额食利溢价”完全相反的“产业资本折价”。
值得注意的是,今天,美国金融资本对实体产业的过度强势地位,已经开始外溢为亿万美国普通人的生活痛感。
以次贷危机后极度膨胀的私募另类资管集团为代表,金融资本已经开始大刀阔斧渗透改造美国人无法逃避的本土生活服务业。
通过RealPage等算法软件将大城市公寓房租推高,通过私募股权控股连锁快餐并叠加POS机强制小费,通过批发商和售后返租控制汽柴油零售价......金融资本正对无产可依的Z世代年轻人进行无孔不入的民生抽血。
当华盛顿的政治精英既无法对内向婴儿潮一代有产者和金融寡头征税,又无法任由资产泡沫破裂,其内部的极限对立和向全球体系的矛盾转移就在所难免。
将所有这些线索收拢,美股席勒PE的高高在上,既不是什么生产率革命的勋章,也不是简单的货币现象,它更可能是金融资本在榨干实体宿主前的最后高烧体温计。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”