OLED材料生产商夏禾科技冲刺科创板:UDC出身的班底推动国产替代,产能利用率仅约五成仍拟募资扩产



北京夏禾科技股份有限公司(以下简称夏禾科技)的科创板上市进程一波三折:2026年6月29日申请获受理,7月1日被抽中2026年第四批首发企业现场检查,9月30日因财报更新中止。
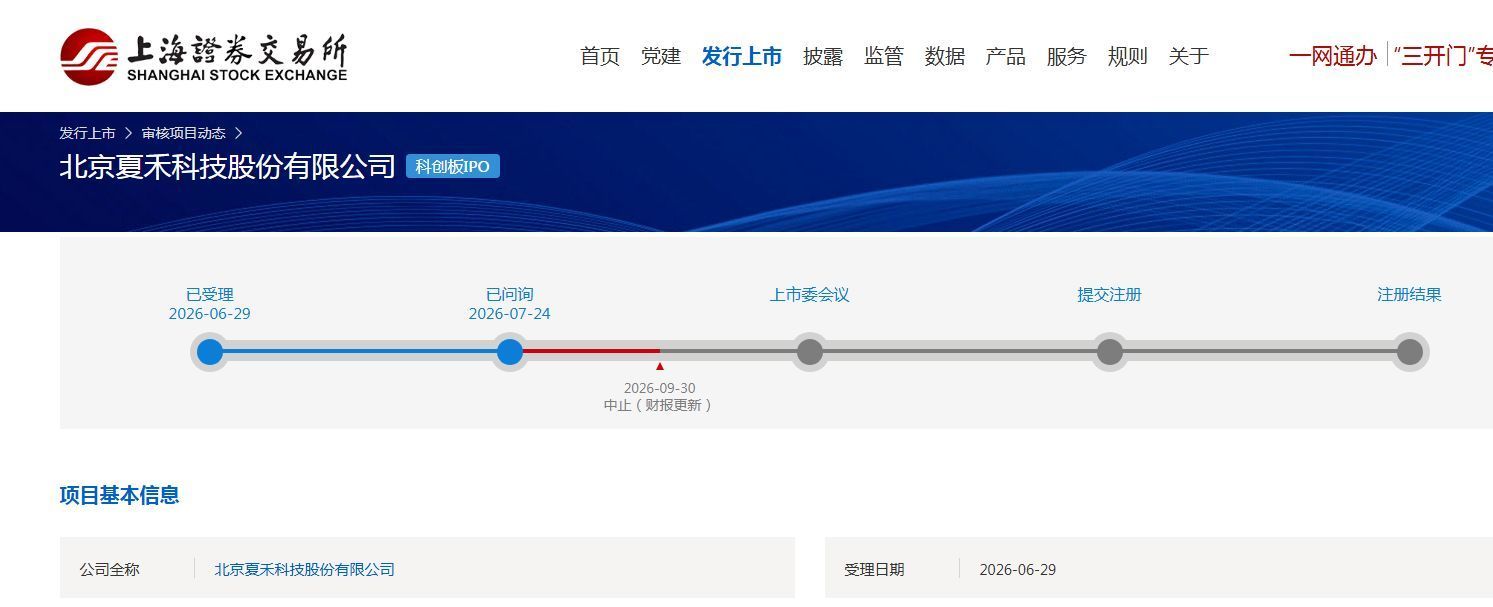
图片来源:上交所官网截图
根据招股书披露,公司背靠TCL战投,以及京东方参股的天津显智链等产业资本,多款核心材料打破海外厂商长期垄断。2025年,公司实现营业收入3.66亿元、归母净利润9712.65万元,在报告期(2023年—2025年)内首次扭亏为盈。
但在国产替代的产业光环与资本加持背后,经营层面的矛盾同样凸显:2025年公司产能利用率仅53.37%。与此同时,公司第一大客户京东方集团(即上市公司京东方A,下同)及部分境内同行2026年前三季度业绩承压。在此背景下,公司仍拟募资6亿元,用于改扩建、研发中心建设及补充流动资金。
UDC出身的班底推动三款掺杂材料国产化
夏禾科技成立于2017年,主营以掺杂材料为主的OLED(有机发光二极管)有机终端材料研发、生产和销售,核心产品包括绿光掺杂材料(GD)、红光掺杂材料(RD)和P型导电掺杂材料(PD)。
这一业务方向直指国内OLED产业链的长期短板。招股书披露,公司成立之初,国内OLED面板产业虽快速崛起,但核心发光层材料、导电掺杂材料等关键原材料却高度依赖进口。
如此情况下,夏禾科技于2020年、2021年分别商业化量产国内首款具有自主知识产权的磷光体系GD和RD,2023年又量产国内首款具有自主知识产权的PD,打破了国外材料公司的长期垄断。截至2025年末,公司拥有境内发明专利155项、境外发明专利175项。
公司的技术路径与创始人夏传军的职业经历紧密相连。1993年,夏传军进入中国科学技术大学学习,此后赴美取得博士学位。2005年,他加入全球OLED材料龙头UDC(Universal Display Corporation),历任高级科学家、OLED材料研发部经理和研发副总监。2016年7月,夏传军离开效力11年的UDC;约10个月后,夏禾科技前身成立,2017年7月,夏传军正式就职于公司。
除夏传军外,公司还有两名核心技术人员曾在UDC任职。邝志远曾在UDC工作17年,离职前担任UDC香港总监;庞惠卿也曾在UDC任职4年。招股书披露,夏传军、邝志远、庞惠卿作为发明人申请的专利数量分别为304项、272项和68项。
核心团队的UDC任职背景,也使公司的技术来源和知识产权边界受到关注。招股书强调,公司核心技术来自自主研发,但同时提示,不能排除与竞争对手等相关方产生知识产权争议的可能。
股权层面,夏传军为美国国籍,拥有中国外国人永久居留身份证。其全资持有的夏和公司直接持有夏禾科技27.80%股份,并通过一致行动人合计控制58.87%股份,夏传军为公司实际控制人。
夏禾科技还聚集了杭州荷塘、京国管基金、金石制造以及毅达系相关基金等投资方。其中,TCL战投、宁波晟泽分别持股0.53%和0.37%,京东方参股的天津显智链持股1.52%。
报告期内,也有部分机构选择退出或减持。2025年3月和5月,合一太证、共青城欧乐德、国科东方先后退出。此外,夏和公司与TCL战投也转让了部分股权。
与许多科创企业的融资路径一致,公司历史融资中附带了包含对赌条款的股东特殊权利,涵盖股权转让限制、优先认购权、优先购买权、共同出售权、反稀释条款、回购权等内容。2025年7月,相关方签署补充协议,公司承担的回购义务及“视同清算事件”下的相关义务自2025年5月31日起终止、自始无效且不可恢复。其他股东特殊权利自IPO申请获受理之日起终止。但若公司主动撤回申请、上市申请被否决,或取得注册批复后12个月内未能完成发行等,相关条款将自动恢复。
报告期末累计未弥补亏损仍超9000万元
从业绩看,2023年至2025年,公司营业收入分别为7457.77万元、2.12亿元和3.66亿元,归母净利润分别为-8289.15万元、-198.26万元和9712.65万元;2025年实现报告期内首次扭亏,当年扣非归母净利润为8730.48万元。
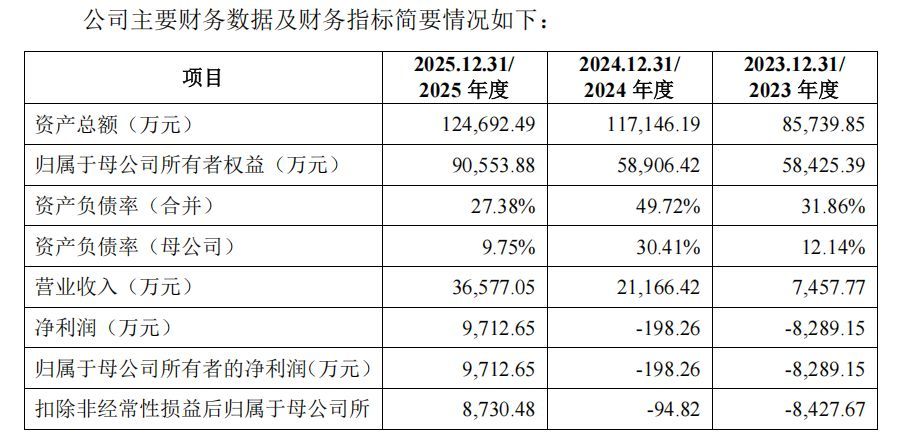
图片来源:招股书截图
盈利能力同步提升。报告期内,公司主营业务毛利率由62.37%升至64.62%,再升至75.98%。招股书将毛利率的改善归因于新产品迭代及较高的新产品价格,以及产销量增长带来的规模效应和单位成本下降。不过,截至2025年末,公司合并报表仍有9110.99万元累计未弥补亏损,早期研发投入和产品导入周期较长造成的影响尚未完全消化。
与此同时,公司客户集中度较高。2023年至2025年,公司前五大客户销售占比分别为98.61%、98.34%和97.49%。2023年和2024年,和辉光电均为第一大客户,销售占比分别为62.12%和40.26%;2025年,京东方集团以1.34亿元销售额、36.76%的占比跃居第一,和辉光电占比回落至17.22%。
就客户集中度较高的问题,夏禾科技招股书解释称,公司下游OLED面板行业集中度较高,国内核心面板厂商包括京东方集团、华星光电、天马微电子、维信诺及和辉光电。目前,公司已覆盖前述全部5家核心面板厂商集团,核心客户无明显变化。
但下游大客户的业绩波动,仍可能给公司带来经营不确定性。作为2025年第一大客户,京东方A 2026年前三季度营收与净利润双双下滑。
产业资本与客户体系的重叠,也让交易独立性受到市场关注。2025年,TCL科技控制的华星光电为公司第五大客户,贡献3621.32万元收入;京东方A则是第一大客户,而TCL战投和京东方A参股的天津显智链均为公司股东。但招股书明确披露,报告期各期前五大客户均非公司关联方。
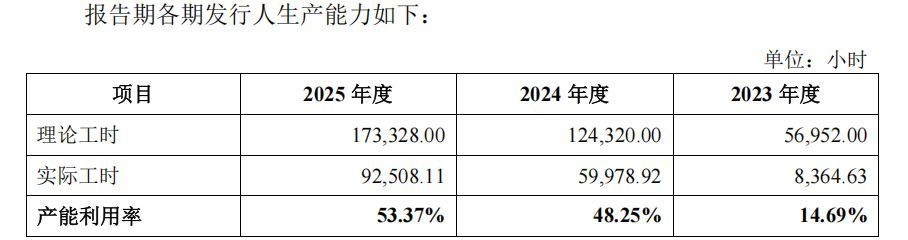
此次冲刺上市,夏禾科技拟募资6亿元,其中2.2亿元用于OLED材料研发生产平台改扩建,2.8亿元用于北京总部基地及研发中心建设,1亿元用于补充流动资金。与之相对的是,2023年至2025年,公司以江苏泰兴生产基地升华仪工时计算的产能利用率分别只有14.69%、48.25%和53.37%。
图片来源:招股书截图
外部环境也并非单边向好。除了全球龙头UDC,在莱特光电、奥来德、瑞联新材、八亿时空和九目化学5家境内同行中,莱特光电、瑞联新材2026年前三季度净利润出现下滑;九目化学预计同期归母净利润为1.40亿元至1.55亿元,同比变动-9.08%至0.66%。
就此次科创板上市相关事项,2026年11月4日,《每日经济新闻》记者致电公司并向公司发送采访邮件,公司称以招股书等公开信息为准,暂时不便另行回复。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”