


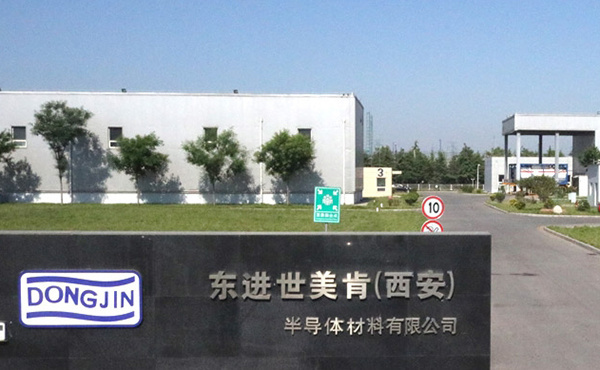
东进世美肯退出中国9家子公司 韩国光刻胶巨头转让在华子公司股权 【韩国光刻胶龙头,转让在华子公司70%股权】当地时间11月3日,韩国半导体材料龙头企业东进世美肯披露其中国资产的出售进展。公司已完成在华子公司70%的股权转让,共有9家中国关联企业被移出合并报表范围。对于剩余30%的股权,东进世美肯及其香港子公司东进环球控股将另行决定是否继续持有。
据韩国媒体报道,东进世美肯3日在第三季度业绩预告中披露,此次股权出售产生的损益已计入终止经营业务。公司在计算交易处置损益时,对剩余30%的股权进行了估值,但并未在业绩预告中公布具体金额。
这笔交易最初于2025年启动。根据当时的公告,东进世美肯将中国区工厂出售给初芯基金与青岛董家口发展集团,交易总价2.6亿美元。但今年2月,交易协议变更,交易价格调整为1.421亿美元对应70%股权,买方也变为新设立的合肥芯东进新材料科技有限公司。
后者成立于2025年12月,由翰博高新与北京芯进科技有限公司各持股45.4545%,青岛初芯瑞伯创业投资基金持股9.0910%,注册资本4.4亿元。原卖家初芯基金则作为北京芯进以及初芯瑞伯基金的控制方,间接持股。
东进世美肯在最新的业绩预告中称,股权转让已于今年7月31日完成,交易价格为1.341亿美元。不过,翰博高新2月发布的公告显示,交易对价为1.421亿美元。
根据业绩预告,完成此次70%股权转让后,原计划中的9家中国子公司被移出东进世美肯的合并报表范围,分别为北京东进、鄂尔多斯东进、四川东进、武汉东进、成都东进、合肥东进、重庆东进、福州东进和启东东进。惠州东进则被单独安排出售。根据交易方案,惠州东进剩余70%股权的计划出售价格为3990万美元。
审计数据显示,9家目标公司2025年1月至10月实现营业收入13.03亿元,净利润1.08亿元。采用收益法评估后,相关资产估值为16.69亿元,增值率达到70.10%。交易价格以此为基础协商确定。
此外,这次收购还包括东进世美肯在中国持有的24项专利。其中,部分专利由东进世美肯享有100%所有权,部分拥有50%所有权,将按照相应比例进行转让。
交易协议还设置了为期10年的竞业禁止条款,并约定交割后6个月内推进对惠州东进(含光刻胶业务)的收购,后者估值0.57亿美元,订金399万美元。
东进世美肯是韩国半导体和显示产业链中的重要材料供应商。其业务覆盖半导体、液晶显示器(LCD)等领域,产品包括光刻胶、湿电子化学品、研磨材料等。
在半导体光刻胶领域,全球市场长期由日本企业主导,JSR、东京应化(TOK)、信越化学等企业占据重要地位,美国杜邦也是行业主要参与者。东进世美肯则是少数成功跻身全球高端半导体材料供应链的韩国企业之一。
该公司早在1983年便开始研发半导体光刻胶。2019年,日本对韩国实施半导体材料出口限制后,韩国加快推动关键材料国产化,东进世美肯的战略地位随之提升,并被韩国政府列为核心战略技术企业。
2021年,东进世美肯与三星电子合作开发出极紫外(EUV)光刻胶,逐步打破日本企业在这一高端材料领域的技术优势。2025年,其EUV相关业务进一步成为公司发展的重要增长点。
不过,光刻胶只是东进世美肯业务的一部分。此次出售的中国资产,核心业务更多集中于湿电子化学品,尤其是剥离液和蚀刻液。
其中,剥离液主要用于半导体及显示面板制造过程中,去除光刻工艺结束后残留的光刻胶;蚀刻液则用于在晶圆或面板基板上形成精密电路图案。两者都是半导体和显示制造过程中的重要工艺材料。
东进世美肯在这两个细分领域积累了多年技术经验,相关产品已进入三星电子、SK海力士、京东方、华星光电等全球主要半导体和显示面板企业的供应链。此次资产转让也意味着,收购方能够直接承接现有生产体系、技术积累和客户供应资质,而不必从头经历漫长的产品验证过程。
翰博高新2月表示,本次收购是公司推进湿电子化学品领域战略布局的重要举措,旨在通过整合半导体材料领域优质资产,提升在剥离液、蚀刻液等核心产品方面的技术能力与市场竞争力。
韩国媒体此前分析称,东进世美肯出售中国业务,与中国半导体及显示材料产业国产化率持续提升有关。随着中国本土供应商不断扩大市场份额,海外材料企业在华经营面临的竞争压力也在发生变化。
东进世美肯一名相关负责人称,公司认为该业务未来进一步增长的空间有限,因此决定退出。至于上海实体剩余30%的股权,公司及其香港子公司还没有作出最终决定。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”