
白酒三季报观察③用报表换价盘:超7成公司合同负债下滑,酒企为何重拳治理渠道?



白酒三季报收官,“成绩单”依然不好看。
据统计,前三季度A股19家白酒上市公司(不包括顺鑫农业)合计实现营业收入2609.17亿元,同比下降7.61%;合计归母净利润975.49亿元,同比下降9.55%。相较于去年同期,降幅进一步扩大。
三季报中的一组数据尤为引人关注:14家合同负债较期初下滑,9家降幅超过30%;8家批发渠道收入缩水,4家降幅在20%以上。然而,线上渠道却成为众多企业营收和净利润的增长点所在。
以往,白酒企业面对业绩压力,主要对策就是以压货冲报表、以价格换销量。而今,报表内,合同负债、渠道收入等数据指标持续下行;报表外,酒企频频动作,重拳清理窜货乱价等违规经销商。
不难看出,报表出清,是行业寒冬中的无奈之举,也是转型向前的主动作为。在产业结构深度调整阶段,酒企放下报表包袱,将眼光从压货打款抽离,放到了渠道治理上,通过扶持优质渠道、打击低效渠道,稳定市场价盘,以时间换空间。
放弃压货冲报表数据
酒厂下场治乱象:有企业已清理上千家违规代理商
这一轮深度调整中,更为艰难的是渠道。
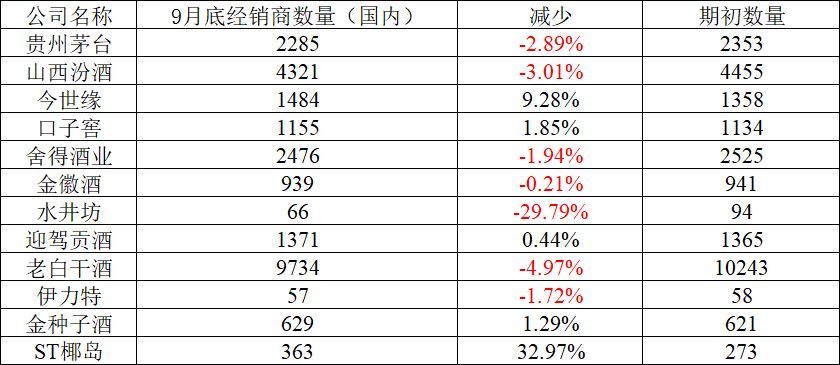
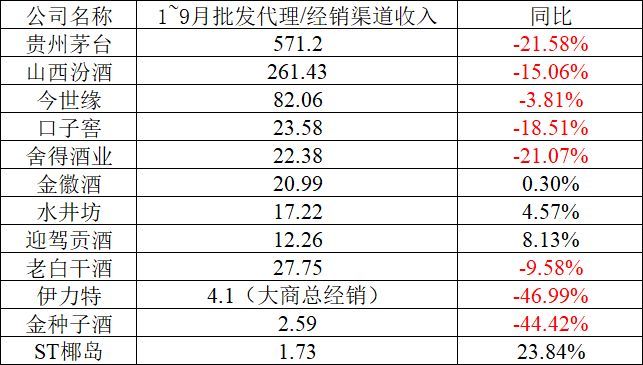
本轮三季报中,12家白酒上市公司披露了经销商数量,7家酒企经销商数量较期初下滑;8家公司批发渠道收入减少,其中4家下滑幅度超过20%。
数据来源:上市公司财报 每经记者整理
长期以来,白酒企业传统的经营方式是向经销商压货冲业绩,货到经销商仓库就算完成了销售,营收利润计入财务报表。然而,本轮调整却一步步打破这种模式,终端动销持续恶化,价盘倒挂跌跌不休、跨区窜货乱象频出、低价甩货集中爆发,渠道体系面临崩塌。
去年以来,不少上市酒企不约而同把刀刃对准渠道,加大低效渠道治理。
《每日经济新闻·将进酒》记者了解到,山西汾酒去年底以来选择主动清退窜货乱价、不遵守价盘规则的低效渠道,同时集中资源扶持优质合作商,提升单商质量效益。此前,某大型商超渠道把汾酒产品作为低价引流款,冲击区域价盘。公司果断采取断供措施,同时设置窜货回购机制,一旦货品流入乱价渠道,要求相关责任人按瓶回购、承担责任。
洋河股份今年已清理了1000多家乱价、跨区窜货的违规代理商。在公司经营体系大改革之中,对考核方式也进行调整,从看压货转向看开瓶、动销,对人员也落实能上能下,多劳多得的管理机制。
今年年中,水井坊则以公开告知函的方式,向全体经销商、终端门店及合作伙伴以及全市场宣告,公司会依托产品溯源体系与全域巡查机制,重点打击跨区域窜货及破坏市场秩序的经营行为。对查实违规的合作主体,采取分级处置措施。各项营销资源与激励政策将优先向合规经营、深耕本地市场的合作伙伴倾斜。三季报显示,水井坊经销商数量从期初的94家减少至66家。
整治的效果已经显现。洋河股份在盐城、徐州等苏北核心市场,经销商库存已经压到年度目标的5%~10%;水井坊第三季度营收结束了此前连续两个季度的下滑,同比增长2.69%至8.73亿元,单季度也结束了上半年的亏损,三季度归母净利润2.2亿元,同比微降0.09%。
报表让位价盘
市场动销未明显改善,但核心单品批价走稳
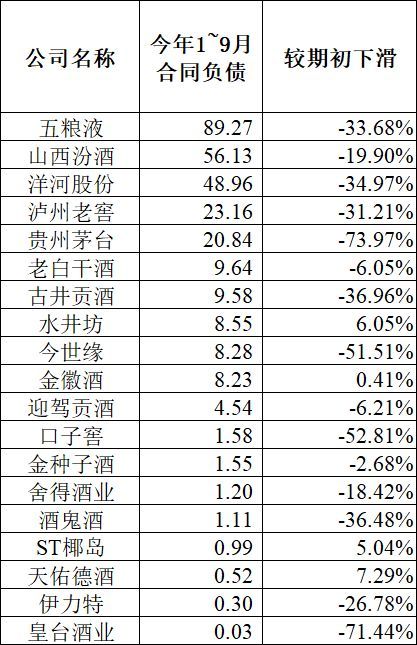
本轮三季报数据显示,代表渠道打款意愿的合同负债指标也在下滑,19家公司中14家合同负债较期初下滑,其中9家下滑幅度在30%以上。
数据来源:wind
如果只看报表,行业似乎还在探底。但从行业另一个重要的数字指标——价格来看,却有些不同景象。
2025年全年,白酒核心产品批价经历了从年头跌到年尾的持续下杀。以第三方报价平台飞天茅台为例,2025年6月底批价还在1840元/瓶,到11月初已跌至1600元/瓶;同期第八代普五从875元/瓶跌至815元/瓶,泸州老窖1573、青花30等核心单品无一幸免。
因此,当渠道秩序理顺了,酒企接下来要守的是价格。
洋河股份明确提出不追求短期冲量,主动控制发货节奏,就是先把渠道积压的货消化掉,减少低价甩货。山西汾酒也在行业价格普遍承压的环境下,同样选择守住价格底线,宁可牺牲短期流水,也要避免全产品线的价格体系受损。
今年8月初,五粮液向经销商下发通知,取消此前部分渠道政策,力挺第八代五粮液出货价格不低于800元/瓶。而针对低价窜货、低价抛售行为,品牌方将视情节采取罚款等处罚措施。
在酒企积极护盘之下,今年以来核心单品的批价曲线明显反转。
首先是带有标志性意义的飞天茅台。在茅台的一系列市场化改革中,重新掌控了定价权。飞天茅台零售价打破1499元/瓶,提升至1639元/瓶,合同价(出厂价)同步上调100元至1369元/瓶。同时,茅台自营专卖店独立售价提高至1753元/瓶。第三方报价平台数据显示,飞天茅台单瓶价格从1月初的1560元一路回升至11月初的1690元,且整体站住1700元左右。
第八代五粮液在公司8月初的稳价通知后,市场批价迎来明显跳涨,单周单瓶价格最高涨幅超30元。之后,其批价虽然亦有波动,但整体趋势稳定。
山西汾酒的青花20、洋河股份的梦之蓝M6等次高端单品在350元、550元一线窄幅企稳,并未延续去年的跌势。对比去年同期核心单品普遍下跌50元至200元的颓势,今年的价盘韧性显著增强。
价盘稳了,经销商有了合理利润空间,终端的动销意愿也在被重新激活。显然,酒企目前正在用时间换空间。
营销逻辑彻底切换
考核锚定开瓶动销,近半酒企销售费用下降
渠道筑基的另一面,是营销投入逻辑的切换。
过去销售费用的大头花在渠道返利、进场费、堆头陈列上,本质是用钱买货架、买压货。随着考核标尺从打了多少款转向开了多少瓶,酒企的钱袋子也开始重新分配。
据悉,汾酒一改过去以打款进货为核心的激励方式,把奖励标尺切换到终端真实开瓶动销上。依托汾享礼遇和五码合一的数字化追溯体系,品牌将返利后置,营销资源跟着实际消费走。
洋河的动作同样聚焦终端。江苏省内已完成海之蓝新老升级,叠加再来一瓶、宴席政策优化等贴近消费者的活动,动销较上半年明显好转,三季度省内海之蓝销售同比增长,经销商进货意愿提升。天之蓝一手优化政策、一手打造重点市场,宴席走量稳定。中秋期间梦系列回暖明显,水晶梦在宴席场景持续向好,梦之蓝M6+在促销政策收缩下仍显品牌韧性,两节促销期间实现动销增长。
《每日经济新闻·将进酒》记者统计发现,A股19家上市白酒企业中,前三季度销售费用同比下降的有9家,接近半数。
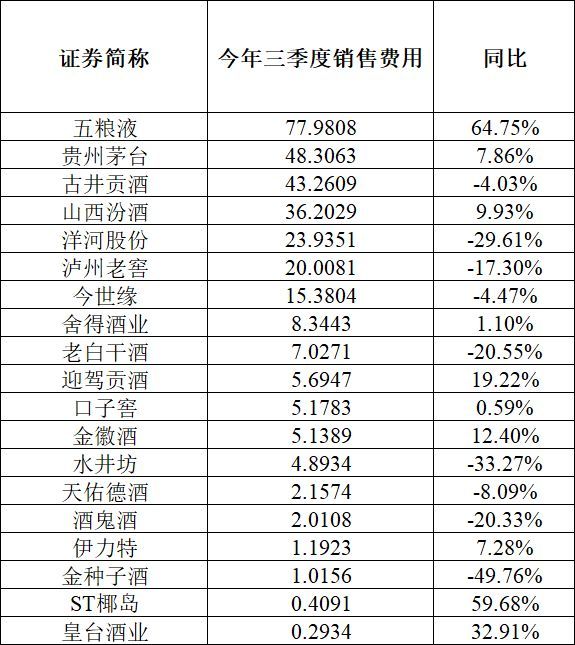
数据来源:Wind
省下的费用并没有直接变成利润,而是更多流向宴席推广、消费者品鉴、终端动销帮扶等更贴近真实消费的环节。
水井坊前三季度销售费用同比下滑33%,公司高层在业绩说明会上表示,这主要与公司根据市场环境及经营节奏,调整广告促销投入、相关人员费用等因素有关。未来公司将更加注重投入的精准性和有效性,持续优化资源配置,围绕核心市场、终端运营及消费者培育等重点方向开展市场工作,推动品牌建设与实际消费需求更加有效衔接。
根据三季度市场调研反馈,青花汾酒系列多款主力产品销量稳中有增,42度青花汾酒30销量增长超三成,53度青花汾酒25销量实现大幅翻番;主打年轻化、特色化的白玉汾酒、玫瑰汾酒系列销量增长近8倍。
洋河双沟三季度整体出货增长15%,开瓶保持个位数增长。省内金头排、绿苏、银苏第三季度出货增长。
回款端的边际变化更值得关注。有机构统计,主要酒企前三季度现金回款同比下降18.5%,但Q3单季降幅收窄到6.5%。回款先于收入、收入先于利润,这说明渠道打款意愿在恢复。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”