AI巨头变成“高阶垃圾”,4年白干?
作者 | 荣智慧 编辑 | 向现
唯物的中国芯片产业深度观察
10月30日,美股迎来“黑色星期五”。三大指数全线收跌,费城半导体指数大跌7.2%。七巨头当日全部收跌,由于苹果跌幅(1.23%)小于英伟达(4.22%),竟以约5万亿美元市值重回“世界第一”排位。
而英特尔单日跌幅创下40年之最,市值蒸发约1500亿美元;捎带着令持有9.9%股份的美国政府也损失了约120亿美元。
“黑色星期五”降临,主要因为英特尔、亚马逊、Alphabet的第三季度财报令人大失所望。同时,两家AI独角兽Anthropic和OpenAI下调上市估值,进一步打击了市场情绪。
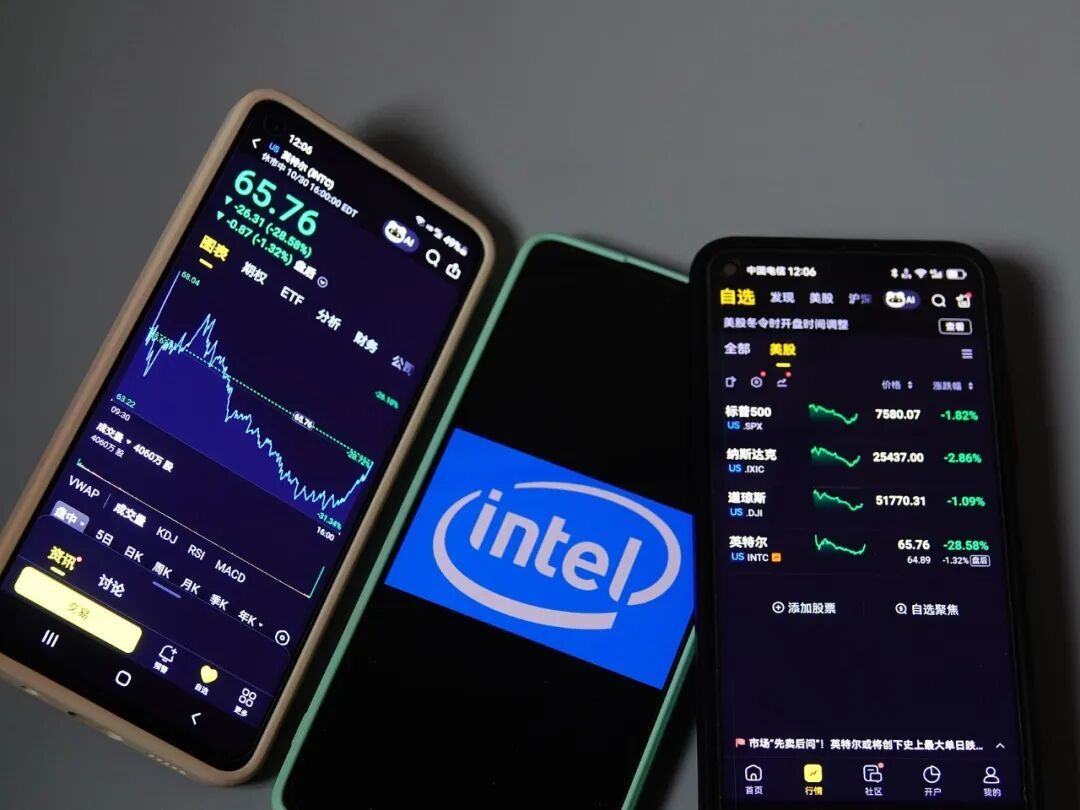
2026年10月31日,湖北宜昌,网民展示美股三大指数全线收跌、英特尔股价暴跌28.58%的相关信息/图源:视觉中国
黑石集团表示,Anthropic在IPO之后,债务信用评级可能会被评级机构评为“高阶垃圾级”(High Junk)。而黑石集团是Anthropic最新一笔630亿美元融资中的主要投资者,可不是“说风凉话”的局外人。
从年中至今,美股科技股逐渐踏上“下坡路”。随着前瞻市盈率(Forward P/E Ratio)降至21倍,科技股估值也已经回到2022年底ChatGPT刚问世时的水平。
辛辛苦苦干4年,一朝倒退回从前。
难道,轰轰烈烈、改天换地的AI故事,这就讲完了?在座的列位AI巨头,都成了“垃圾”?
“本梦比”失效
上星期的“黑色星期五”是10月最后一个交易日,美股一片惨“红”:道琼斯工业指数下跌1.09%,标普500指数下跌1.82%,纳斯达克指数下跌2.86%,费城半导体指数下跌7.2%。
美股“忽似大厦倾”,主要由于几位科技巨头的第三季度财报再度令人失望。
英特尔首当其冲,一是第四季度收入预测为150亿至160亿美元,不及预期的170亿美元;二是开支巨大,本年度自由现金流仍为负;三是10月14日以色列工厂发生爆炸,停工2周、损失6亿美元;四是传统PC基本盘市场严重下滑,加上AI芯片的先进封装供应链缺货,导致空有产能却无法释放。
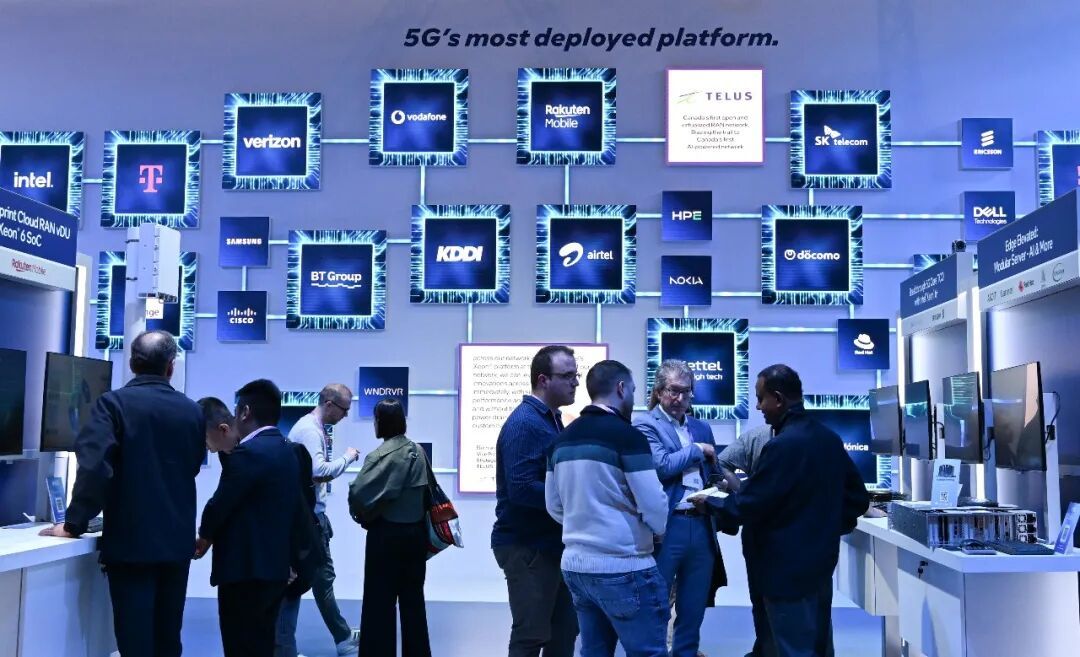
3月2日,在西班牙巴塞罗那,人们在英特尔展台参观芯片技术/新华社记者 程敏 摄
谷歌母公司Alphabet还是老问题,核心业务搜索的营收增速从上季度17%降至12%,且因激进投资AI导致自由现金流转为负数。
大肆投资数据中心的巨头,都把钱烧光了。第三季度,亚马逊的云服务增长强劲,但核心整体营收和每股收益都跌破预期,自由现金流也变成了负334亿美元。CEO贾西在电话会议上公开表态“2027年的AI资本支出还会大幅增加”,直接把投资者吓得落荒而逃。
个股跌幅前五名,也藏着美股下跌的“秘密”。
英特尔大跌28.58%,闪迪下跌13.47%,高通下跌11.12%,AMD下跌10.88%,迈威尔下跌10.05%。由于英伟达市值最高,虽然跌幅为4.22%,但蒸发市值最高,约2100亿美元,损失总量反而超过跌幅最高的英特尔。
这些企业不是做存储芯片的,就是做AI服务器、算力GPU、光通信的核心玩家,在过去两年里,估值都被炒得极高,因此AI类股一旦遭“清算”,它们跌得最重。
图源:图虫·创意
两家即将上市的AI独角兽也大受牵连。
OpenAI“迎面接刀”,直接砍去1500亿美元,降幅约11%,估值降至1.25万亿美元。而Anthropic的估值预期跌去25%,估值从2万亿美元降至1.5万亿美元。
当然,它们财务报表也不怎么好看,而且饱含“水分”。
亏损自不必说,Anthropic今年上半年净亏损为807亿美元;两家的第三季度增速明显放缓,招股书也坦承“未来无法保持同等水平的爆发式增长”。
引发质疑的是,它们的收入计算口径不同。Anthropic采用“总额法”,把亚马逊等云伙伴的毛收入统统算作自己的营收;OpenAI采用“净额法”,只算微软分成后的净收入。这种“看人下菜碟”式的财务数据,岂非欺华尔街无人?
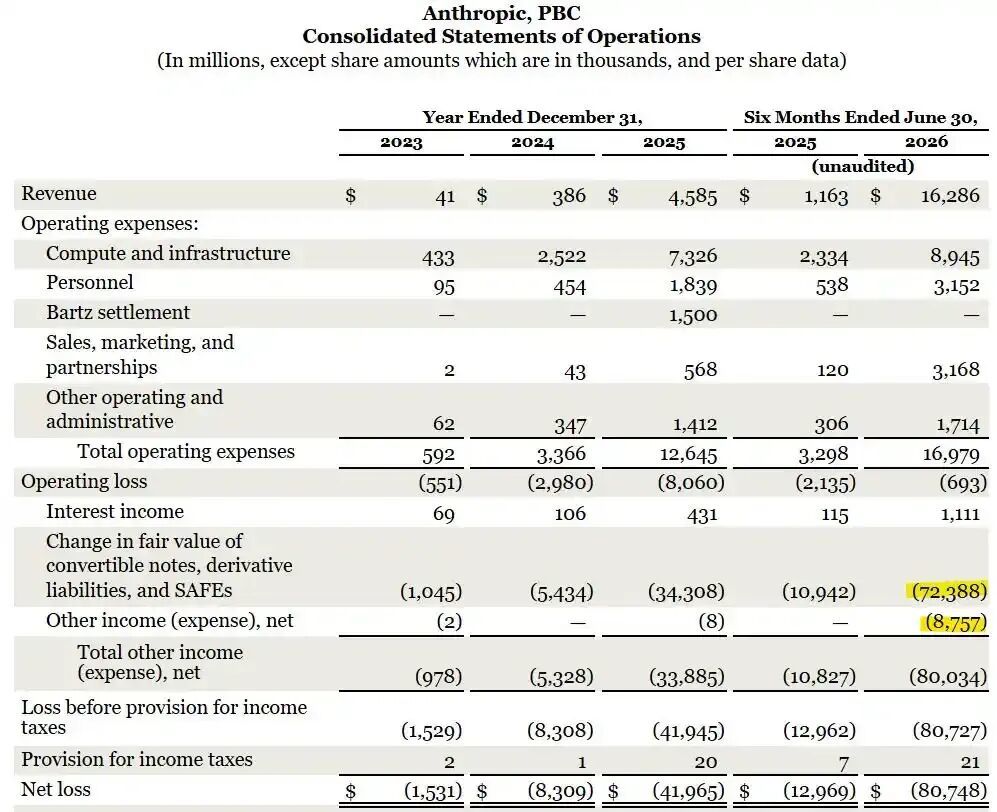
Anthropic今年上半年净亏损为807亿美元,其中723.88亿美元来自可转债、衍生负债及SAFE等融资工具的公允价值变动
加上二者背负的债务至少有几千亿美元,还连续发动“价格战”以便与中国开源大模型竞争,前后受挤压。所以,IPO之前,它们遭遇几轮估值“脱水”在所难免。
其实,放眼整个10月,美股主要受AI类股拖累。纳斯达克指数下跌5.3%,创下自2025年3月以来的最大跌幅。这主要是AI产业“光烧钱、不赚钱”的套路,讲不动了。
这种套路也叫“本梦比”,如果说本益比(P/E)是股价比每股收益,算的是企业现在能赚多少钱;那么本梦比(P/D)就是市值或股价比创始人的梦想,算的是“信仰估值”。
时移事易,大盘已经不是“AI信仰”就可以带动的了。
美联储在9月加息25个基点,并可能于12月初再次加息25个基点。资金必然要逃离高负债、高估值且对利率极度敏感的科技与半导体板块。
白干4年?
尽管财报危机与加息阴云联手制造了恐慌,但若拉长时间轴,今年下半年的下跌,不能算什么“大事儿”——美股什么世面没见过?
自2022年底OpenAI发布ChatGPT触发AI狂潮以来,美股既经历过波澜壮阔的超级牛市,也经历了多次幅度相近的巨幅回撤。
从2022年12月算起,美股三大指数多则上涨超100%,少则上涨50%。作为科技股风向标的纳斯达克指数,从11461.5点升至25437点,涨幅121.93%。标普500指数从4071.7点升至7580.07点,涨幅86.16%。道琼斯工业指数从34429.88点升至51770.31点,涨幅50.36%。
10月16日在美国纽约证券交易所拍摄的显示股指信息的屏幕/图源:新华社
可以看出,纳斯达克的涨幅惊人,表现是道指的2.5倍。这期间,仅“龙头”英伟达一家公司的市值就暴增了约4.5万亿美元,股价在复权后飙升11倍以上。没有AI狂潮,谁能想到一家卖游戏显卡、市值4000亿美元的公司,能摇身成为力压苹果、市值第一的新晋霸主?
托AI的福,今日的纳斯达克指数依然处于历史绝对高位,且远高于去年水平,但也经历了大大小小数十次回撤。
论剧烈下跌,一次是2024年中,纳指回撤5.4%,从17000点跌回16000点;一次是2025年3月,纳指暴跌11.8%;一次是今年6月至7月,纳指回撤6%,从26972点跌至25373点。
虽然10月30日叫“黑色星期五”,但纳指单日仅跌2.9%,全月跌去5.34%,都还比不上之前“暴跌”之烈度,顶多排进AI时代以来的“历史前四”。
10月30日,交易员在美国纽约证券交易所工作/图源:新华社
不过,根据华尔街权威金融研究机构Truist判断,美国科技股的“前瞻市盈率”从危险的32倍压缩至21倍,意味着科技股估值已经回到了2022年底ChatGPT刚发布时的水平。
这意味着,当前投资者为科技股预期的每1美元利润所支付的溢价成本,已经和ChatGPT面世、AI牛市尚未启动时一模一样了。
所谓“辛辛苦苦干4年,一朝倒退回从前”。
前瞻市盈率,算的是“当前的股票总市值”除以“市场分析师对该板块未来12个月的预期总利润”的值。根据Truist的监测模型,统计标普500信息技术板块的前瞻市盈率,从2022年11月的21倍、2025年10月的32倍,降至2026年10月的21倍,完全抹去了过去4年积攒的所有溢价。
同时,阿波罗全球管理公司首席经济学家Torsten Slok的独立宏观分析也佐证了这一趋势,即美股核心科技股的估值倍数已经全面退回到AI繁荣之前的水平。
难道,这胼手胝足的4年真白干了?
故事未完待续
挤掉“本梦比”的泡沫后,美国科技股的估值溢价确实回到了原点。
但是,这4年绝没有白干。
从数学上看,估值倍数回到了原点,而支撑倍数的基本盘已经发生了巨变。再回到前瞻市盈率的公式,“当前的股票总市值”除以“市场分析师对该板块未来12个月的预期总利润”,分子变大,得数相同,分母一定也相应变大了。
也就是说,在纳指已经上涨了14000多点的情况下,板块利润预期也扎扎实实地提高了。
再说,ChatGPT问世时,分析师也只是“盲猜”,当年的21倍算是“科幻大冒险”,而经历了4年的大干快上,今天的21倍也算是“白纸黑字”的承诺了。
图源:图虫·创意
另外一个成果,是过去的4年里,全球上马了成千上万的AI数据中心,造出了几百万片高性能算力芯片,铺设了无法估量的光纤和电网。每年近万亿美元的资本开支,统统投进了一砖一瓦的AI基础设施建设里。
因此,AI狂潮和21世纪初互联网泡沫不同,当年科技明星股公司只是把名字加上.com圈钱,没有任何技术壁垒,纳斯达克100指数的平均前瞻市盈率高达80—100倍。而今日的AI巨头已经凭借“钞能力”,几乎完成了对算力、尖端芯片供应链、电力资源的物理垄断,21倍也显得相当克制了。
在美股的历史长河中,纳斯达克100指数的长期平均前瞻市盈率就在20—23倍左右。
重要的是,参照历史,把钱砸进基础设施,好过砸进虚无缥缈的地方。
1840年代,英国在短短几年里将高达7%的GDP砸进了铁路,社会各阶层纷纷抢购铁路公司股票,其间欺诈频发,大量盲目修建的线路遭废弃。之后,金融泡沫破灭,铁路股暴跌85%,无数人破产,但留下的约1万公里的铁轨倒是托起了英国工业革命的黄金时代,并催生了“格林威治标准时间”,人类第一次整齐地进入了精确的“时间”里,进入了流水线、大生产和“现代性”里。
这样看,AI的故事未完待续。也许,大模型重构的标准,有一天也将成为校准人类社会的新的“格林威治时间”。
所以,经历了金融灾难的“人们”也能等来生产力爆发的机会——运气好的话,只需要等待一代人。