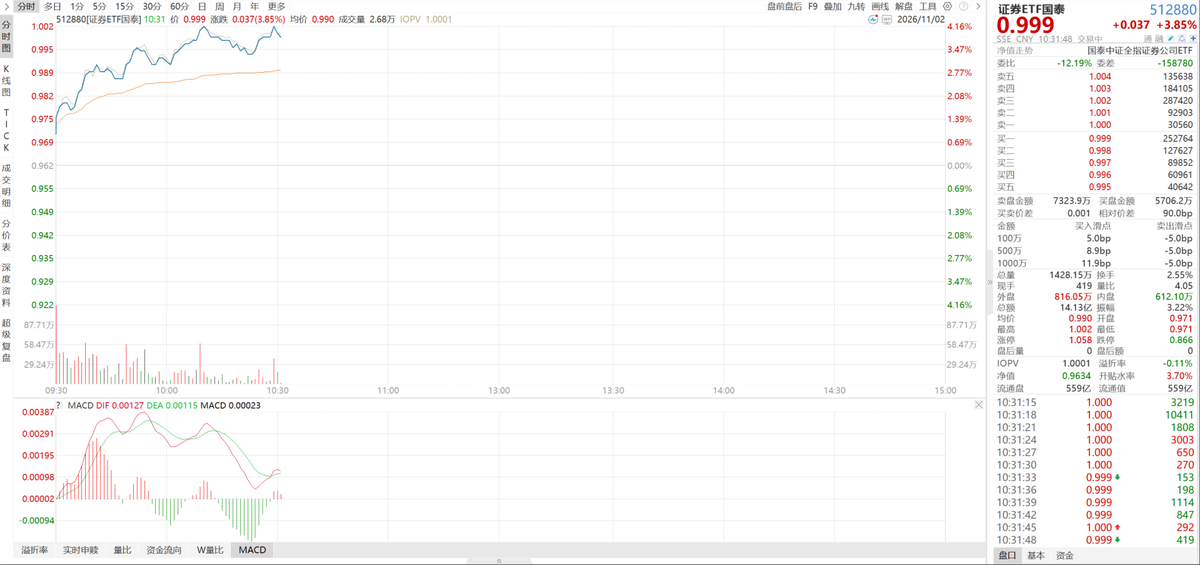
中金“三合一”交割落地,证券ETF国泰(512880)标的指数大涨3%,估值底部与并购重组共振



10月26日,中金公司换股吸收合并东兴证券、信达证券完成交割,A股首例三家上市券商合并正式落地;10月29日,东方证券收购上海证券100%股权获上交所重组委审议通过,交易后资产总额将突破6200亿元、净资产突破1000亿元;10月30日,东吴证券收购东海证券恢复审核。与此同时,42家上市券商三季报全部披露:前三季度营收4979亿元、同比+18.7%,归母净利润2092亿元、同比+23.8%,但Q3单季归母净利润541亿元、同比-16.9%,自营高基数与权益市场回调是主要拖累。
证券ETF国泰(512880)标的指数大涨3%,覆盖券商板块核心标的,正站在“业绩韧性+估值底部+并购重组”三重逻辑的交汇点。
【中金“三合一”交割、东方证券收购上海证券过会:并购重组从预案走向实质落地】
中金公司换股吸收合并东兴证券、信达证券完成交割,A股首例三家上市券商合并落地;东方证券收购上海证券100%股权过会,资产总额将突破6200亿元;东吴证券收购东海证券恢复审核。2024年以来已有8起合并案例、涉及17家券商。
标志性合并从预案走向实质落地。 东方财富证券指出,中金“三合一”完成交割,东方证券收购上海证券过会,东吴证券收购东海证券恢复审核,行业资源正加速向优势机构集中。头部券商通过强强联合进一步巩固综合实力,有助于提升行业整体竞争力、优化资源配置。
头部集中度持续提升。 西部证券数据显示,截至2026Q3,券商营收、归母净利润CR5分别达到45.9%、49.8%,较上年末提升2.7pct、2.5pct,集中度持续上升。资产规模排名前10的券商前三季度营收/净利占比达68%/73%,头部优势进一步稳固。
并购重组是券商外延式发展的有效手段。 东方财富证券认为,当前监管明确鼓励行业内整合,随着多起标志性合并案从预案走向实质落地,行业集中度有望持续提升,资本实力与综合服务能力突出的头部券商有望持续受益。
【三季报靴子落地:前三季度净利+24%,Q3单季-17%系自营高基数拖累】
42家上市券商前三季度营收4979亿元、同比+18.7%,归母净利润2092亿元、同比+23.8%;Q3单季营收1341亿元、同比-20.0%,归母净利润541亿元、同比-16.9%。自营投资净收入由上年同期745亿元降至349亿元,是单季下滑主因。
自营高基数与权益回调是单季拖累。 中信建投指出,Q3单季投资净收入同比-53.2%,一项的同比减少额(约396亿元)已超过营收总降幅(约336亿元),贡献了营收降幅的大部分。三季度权益市场回调,方向性自营浮盈回吐,叠加去年同期高基数。
轻资产业务韧性充足。 前三季度经纪、投行、资管、利息净收入分别同比+27.9%、+26.2%、+25.6%、+38%,全业务线保持增长。Q3单季经纪净收入同比仅-6.7%,投行、资管仍双位数增长,轻资产业务构筑收入稳健基本盘。
年化ROE仍为近年较高水平。 国金证券指出,2026Q1—3年化ROE为8.3%,同比提高0.8pct,10家券商年化ROE超10%。累计角度看,盈利能力持续提升,单季扰动不改全年基本盘。
【估值底部:PB约1.02倍处近十年0.4%分位,公募配置比例降至0.33%】
截至10月30日,证券板块PB约1.02—1.05倍,位于近十年0.4%分位、2012年以来1.58%分位。2026Q3主动权益基金配置券商规模环比下降47%,行业配置比例环比-0.14pct至0.33%,低配程度加深。
估值与盈利能力严重错配。 国金证券指出,板块PB已回调至1.02倍,动态PB应已是破净状态,估值与盈利能力严重错配。当前估值与筹码结构为板块提供安全垫,建议关注相对收益机会。
公募低配加深,筹码结构较轻。 2026Q3主动权益基金配置券商规模环比下降47%,行业配置比例降至0.33%,低配程度加深。西部证券指出,业绩利空释放后,板块估值安全边际有所提升,后续修复仍有赖于市场环境与政策催化。
头部券商PB普遍在1倍上下。 中信建投指出,当前头部券商PB普遍在1倍上下,处于近年偏低位置。可关注自营敞口低、经纪与两融占比高的抗周期券商,投行与资管份额集中的头部券商,以及直投跟投项目进入兑现期的券商。
【证券ETF国泰(512880):一键布局券商板块,把握估值修复与并购重组共振】
证券ETF国泰(512880)覆盖券商板块核心标的,在业绩韧性、估值底部、并购重组三重逻辑共振下,是把握券商板块估值修复行情的核心工具。
覆盖券商核心资产。 证券ETF国泰(512880)跟踪券商板块核心指数,覆盖头部综合券商及财富管理、客需型业务特色券商,充分受益于行业集中度提升与并购重组提速。
三重逻辑共振。 业绩端,前三季度净利+24%、年化ROE 8.3%,基本盘稳固;估值端,PB约1.02倍处近十年0.4%分位,公募配置比例降至0.33%,安全垫充足;事件端,中金“三合一”交割、东方证券收购上海证券过会、东吴证券收购东海证券恢复审核,并购重组从预案走向实质落地。
通过证券ETF国泰(512880)布局,可在分散个股风险的同时,把握券商板块从“高贝塔博弈”走向“业绩+回报”双轮驱动的产业红利。
风险提示:提及个股仅用于行业事件分析,不构成任何个股推荐或投资建议。指数等短期涨跌仅供参考,不代表其未来表现,亦不构成对基金业绩的承诺或保证。观点可能随市场环境变化而调整,不构成投资建议或承诺。提及基金风险收益特征各不相同,敬请投资者仔细阅读基金法律文件,充分了解产品要素、风险等级及收益分配原则,选择与自身风险承受能力匹配的产品,谨慎投资。涉及基金费率请查阅法律文件。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”