清盘人脱手,太盟40亿港元入主恒大物业,折价近三成;恒大物业股价大跌



记者|陈利
编辑|金冥羽 陈旭 杜波 校对|何小桃
“公开的秘密”终于揭开了。
短暂停牌一天后,10月30日早间,恒大物业在港交所发布公告称,太盟投资集团(PAG,以下简称太盟)下属投资控股平台已与中国恒大集团(以下简称中国恒大)及其子公司CEG Holdings (BVI) Limited(以下简称CEG Holdings)签署关于恒大物业股份买卖的正式交易文件。
根据公告,太盟有条件收购恒大物业约55亿股股份,占比约51.016%,总现金代价约40.26亿港元。公告指出,待协议约定的有关先决条件达成后,将正式进行股权交割,届时太盟将成为恒大物业新控股股东,并向恒大物业其他股东按照每股0.8359港元的价格发起全面要约收购,较停牌前最后交易日收盘价1.185港元折让约29.5%。
截至发稿,恒大物业股价大跌16.46%。
至此,“恒大系”最后一块可售资产即将完成处置。
“此次对恒大物业的收购目标并非私有化退市,而是将继续维持其上市地位并实现与母公司彻底切割。后续,太盟将推动恒大物业市场化独立运营,通过引入自动化工具提升效率以重回增长轨道。”有知情人士称。
半年报披露恒大物业营收、利润双增长
公告显示,购股协议于10月28日交易时段后签署,卖方分为两家:中国恒大持有1.361%股份,CEG Holdings持有49.655%股份,合计为卖方全部持股。
交易对价结构存在差异:收购中国恒大所持股份单价0.8359港元/股;收购CEG Holdings股份作价0.7271港元/股,同时要约人承担CEG Holdings方面税费等相关负债5亿元人民币,综合折算后对价口径匹配。
本次交易的先决条件包含国家市场监督管理总局反垄断审批等多项要求,交易尚存在不确定性。交割完成后,太盟成为新控股股东,并向其他股东按0.8359港元/股发起全面要约收购。
这也是继珠海万达商管后,太盟在中国房地产市场又一笔重磅级交易。
就在5年前,彼时中国恒大刚陷入流动性危机,合生创展宣布拟收购恒大物业54.16亿股股份,占已发行股本的50.1%,交易对价为200.4亿港元,对应整体估值约400亿港元。但这场被视作恒大自救关键的收购,不到一个月便宣告终止,分歧集中在付款安排上。
时隔数年,恒大物业估值已大幅缩水。2021年这笔交易对应的整体估值约400亿港元,彼时恒大物业市值553亿港元,当前市值仅余128亿港元,5年间跌幅约77%。
值得注意的是,对于恒大物业这笔标的,从今年3月首次传出有意参与投资竞争,再到如今最终落定,太盟似乎“志在必得”。
有着“亚洲小黑石”之称的太盟目前管理资产规模超过550亿美元,业务覆盖私募股权、不动产及信贷与市场三大板块。其标志性打法是在市场低迷期以较大折扣收购被低估或陷入困境的优质资产,通过控股与专业运营提升价值后退出——1998年亚洲金融危机期间,单伟建主导新桥资本以5亿美元拿下韩国第一银行51%股权,5年后以33亿美元出售给渣打银行,正是这套逻辑的成名注脚。
在中国房地产市场,太盟最知名的案例是“三度出手”万达:2021年8月,珠海万达商管谋求港股上市,太盟联合22家机构投资380亿元,其中太盟出资约28亿美元(约合180亿元人民币),为其迄今在中国最大单笔投资,并埋下对赌回购条款;此后珠海万达商管四度递表失败;2024年3月30日,太盟牵头联合中信资本、Ares等投资财团,取得大连新达盟60%的股权,后者是珠海万达商管的持股平台,这笔交易被称为近5年中国最大私市股权投资;2025年,太盟又联合腾讯、京东、阳光人寿等以约500亿元收购万达旗下48座万达广场。
对此,前述知情人士表示:“尽管近几年恒大集团持续动荡,但恒大物业业务运营保持相对稳定;并协助政府专班完成了大量预售楼盘的交付工作,持续接管新增在管项目,具备一定的增长潜力。”
恒大物业2026年中期报告披露的利润情况(单位:人民币千元)
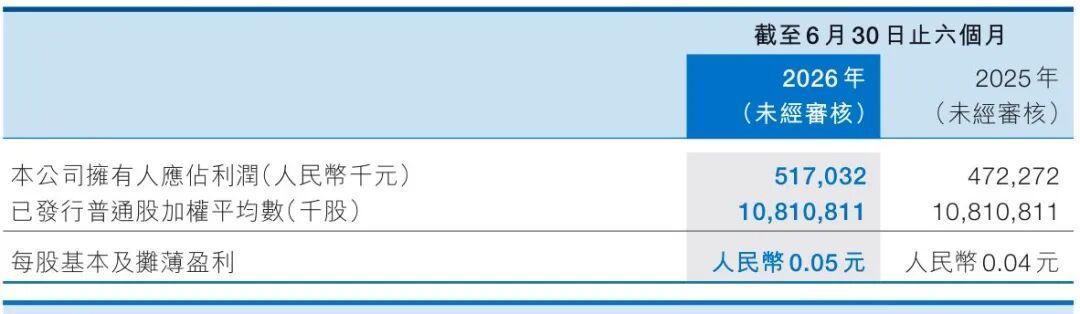
具体来看,恒大物业2026年中期报告显示:上半年实现营业收入约69.43亿元,同比增长约4.5%;公司拥有人应占利润约5.17亿元,同比增长约9.5%;毛利率约19.2%,同比提升1.2个百分点。在物业管理行业普遍“增收不增利”的环境下,这份成绩单称得上稳中有进。
更关键的变化是“去恒大化”。上半年,恒大物业来自第三方的收入约69.40亿元,关联方收入仅约265万元,同比大幅下降87%,第三方收入占营收比重接近100%;在管面积约6.03亿平方米,稳居行业前三;上半年新增第三方签约面积约4300万平方米,对应合同年饱和收入近10亿元,签约项目进场率高达94.4%。期末,公司可用资金约42.44亿元。
而另一方面则来自太盟自身的投资策略。“此次投资也是其在市场低迷期坚持价值导向的体现,此前牵头投资团与万达签约即为例证。此次收购同样体现了在宏观情绪疲软背景下,通过长期价值判断寻找投资机会的策略。”而此次收购价格则“完全是双向的商讨结果”。
将维持恒大物业的上市地位
当然,对恒大物业这笔标的有兴趣的不只是太盟,广东旅控、华平投资、信宸资本等都曾出现在这份竞争名单中。
“主要源于太盟成熟而果断的投资策略,近几年来在行业市场比较低迷的情况下,继续深度投入中国市场的信心,尤其是相关各方看到太盟在收购珠海万达商管后,其成功发展的案例。”前述知情人士坦言,自2024年牵头完成对珠海万达商管的收购后,时至今日该笔投资也是中国私募股权历史上规模最大的单笔投资,这也可以显示太盟在中国的投资策略是相当成熟的,“而从卖方的角度来讲,肯定也是希望买方能够把企业做好做大。”
对恒大债权人而言,这笔交易关乎真金白银的回收。据《每日经济新闻》此前报道,中国恒大境外债权索赔规模约450亿美元,而清盘人此前变现仅约2.55亿美元,境外债权人回收率不足1%;恒大物业51.01%股权(由中国恒大及CEG Holdings 持有)被清盘人列为三大回收来源之一,其出售回款对回收率提升意义重大。
回到恒大物业本身,与太盟有着很高的契合度。作为纯私募机构,它没有国资买家的审批链条和出价纪律约束,出价灵活、折价容忍度高、对回报周期有充足耐心,契合清盘人“尽快变现”的核心诉求;而物业公司收入稳定、资本开支小,是典型的“现金奶牛”。
值得一提的是,市场对太盟的筹划还有一层更深的解读——曲线上市。太盟对万达的投入早已不止于财务投资,累计数百亿元资金的投入高度依赖珠海万达商管上市这条退出通道,但后者此前四度递表港交所均告失败,上市之路迟迟未通。在此背景下,收购恒大物业这一现成的港股上市平台,将商业资产注入或借壳、实现“曲线上市”,被市场视为太盟出手的动机之一。亦有分析认为,若将6亿平方米在管面积与万达商管体系打通,形成“商管+物管”双轮驱动,可对标华润万象生活模式。
对此,前述知情人士亦作出澄清:太盟没有对珠海万达商管与恒大物业资产合并、业务重组的计划,市场流传的“将万达商管资产注入恒大物业实现曲线上市”的说法并不属实,恒大物业将与万达商管保持完全独立。“未来将维持恒大物业的上市地位,也不会实行私有化退市。”
推动恒大物业重回增长轨道
回顾这场股权出售,自中国恒大进入清盘程序便被提上日程。2025年9月,清盘人聘请瑞银与中信证券担任财务顾问,面向全市场招募买家,并向恒大物业发出正式接洽函,控股权出售程序正式启动。
此后一年多,交易先后经历两轮排他谈判,买方阵营从地方国资切换为外资私募。
第一轮接盘候选方为省属国企。2026年1月中旬,清盘人向通过初筛的投资方发出尽调邀约,要求投资方在当月月底提交正式竞标方案。3月,清盘人敲定优先竞投主体,市场消息指向广东省属国企广东旅控。不过这场国资收购最终没能落地。6月25日,恒大物业发布公告宣布谈判终止,双方并未签署任何具备法律约束力的买卖协议。
彼时,有市场分析将谈判破裂归结为三点:一是买方给出的报价低于二级市场股价;二是广东旅控2025年末总资产仅148.45亿元,难以支撑百亿级并购资金;三是国企严格的合规审批流程,难以匹配资产处置的市场化节奏。
国资谈判戛然而止后,清盘人迅速调整策略,将目光转向资金决策更灵活的私募机构。7月27日,恒大物业公告重启出售工作,清盘人同步对接新旧多组意向买家。9月30日,公司发布收购守则项下进展公告:卖方中国恒大及CEG Holdings,已与选定投标人签订排他协议,独家谈判窗口期至2026年10月27日。
直至今日,这场持续一年多的股权转让长跑,终于揭晓了最终答案,太盟笑到了最后。“未来恒大物业将成为真正的独立运营主体,彻底切断与陷入债务困境的恒大集团的关联,结束过去几年的动荡期,转向稳定发展。”
对于接手后的经营思路,前述知情人士透露,将“继续提升运营水平和效率”,推动恒大物业市场化运营、重回增长轨道。“现在处于AI驱动的大环境,很多环节仍有很大的效率提升空间。为恒大物业引入自动化工具与流程、从效率提升中寻找增长点,是后续明确的方向。”
值得一提的是,在收购珠海万达商管后,太盟从公司名称、组织机构、人事变动等多方面进行了调整,对于此次收购恒大物业,公告明确指出太盟将维持恒大物业现有的运营及管理模式、上市公司地位及独立运营状态,保持在管项目的长期经营,落实对业主承诺的服务标准。
根据港交所规则,全面要约发出后,尚需等待要约结果及监管审批,预计最终落地或还需两三个月。10月29日,每经记者向太盟方面发去了采访需求,对方表示“一切以公司公告为准。”
对于这笔收购,中物智库分析指出,这还有一层更深的行业意义:过去20年,中国房地产行业的核心竞争力是拿地、融资、开发、销售。未来越来越重要的能力,将是对已经存在的大量不动产进行持续运营和服务。太盟投资万达商管,再拟收购恒大物业,在一定程度上体现了资本从房地产开发端转向存量不动产运营端的趋势。这不意味着住宅物业管理一定是高回报行业,但意味着资本愿意为可持续的运营能力付费。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”