
跨国药企开始“打包”买中国研发,恒瑞净利增长近九成



【文/王力 编辑/吕栋】
中国创新药出海,开始出现“打包式”BD。
10月27日晚,恒瑞医药披露2026年第三季度报告。公司第三季度实现营业收入89.53亿元,同比增长20.55%;归母净利润24.58亿元,同比增长88.92%。
今年5月,恒瑞与百时美施贵宝达成涉及13个早期研发项目的合作,潜在交易总额约152亿美元;9月,又将一款口服减重及糖尿病候选药物授权诺和诺德,潜在交易额最高26亿美元。
恒瑞并非孤例。国家药监局数据显示,今年上半年,中国创新药对外授权交易达81笔,潜在交易总额约1100亿美元,已达到去年全年的八成。
从卖单个药物的海外权益,到跨国药企一次性引入多个项目、共同开发新药,中国创新药企的海外生意正在发生变化。越来越多中国研发成果进入全球药企的产品管线,而这些合作也开始实实在在地影响国内药企的利润表。
卖药增长有限,海外BD拉动恒瑞利润
恒瑞第三季度净利润增长近九成,主要推动力并非药品销售。
前三季度,公司营业收入244.09亿元,同比增长5.26%;其中药品销售收入214.76亿元,仅增长2.52%。相比之下,对外许可业务累计确认收入27.81亿元,同比增长31.12%,收到首付款及里程碑款现金43.43亿元。
尤其是第三季度,海外授权确认收入同比增加约12.3亿元,接近同期归母净利润约11.6亿元的增量。
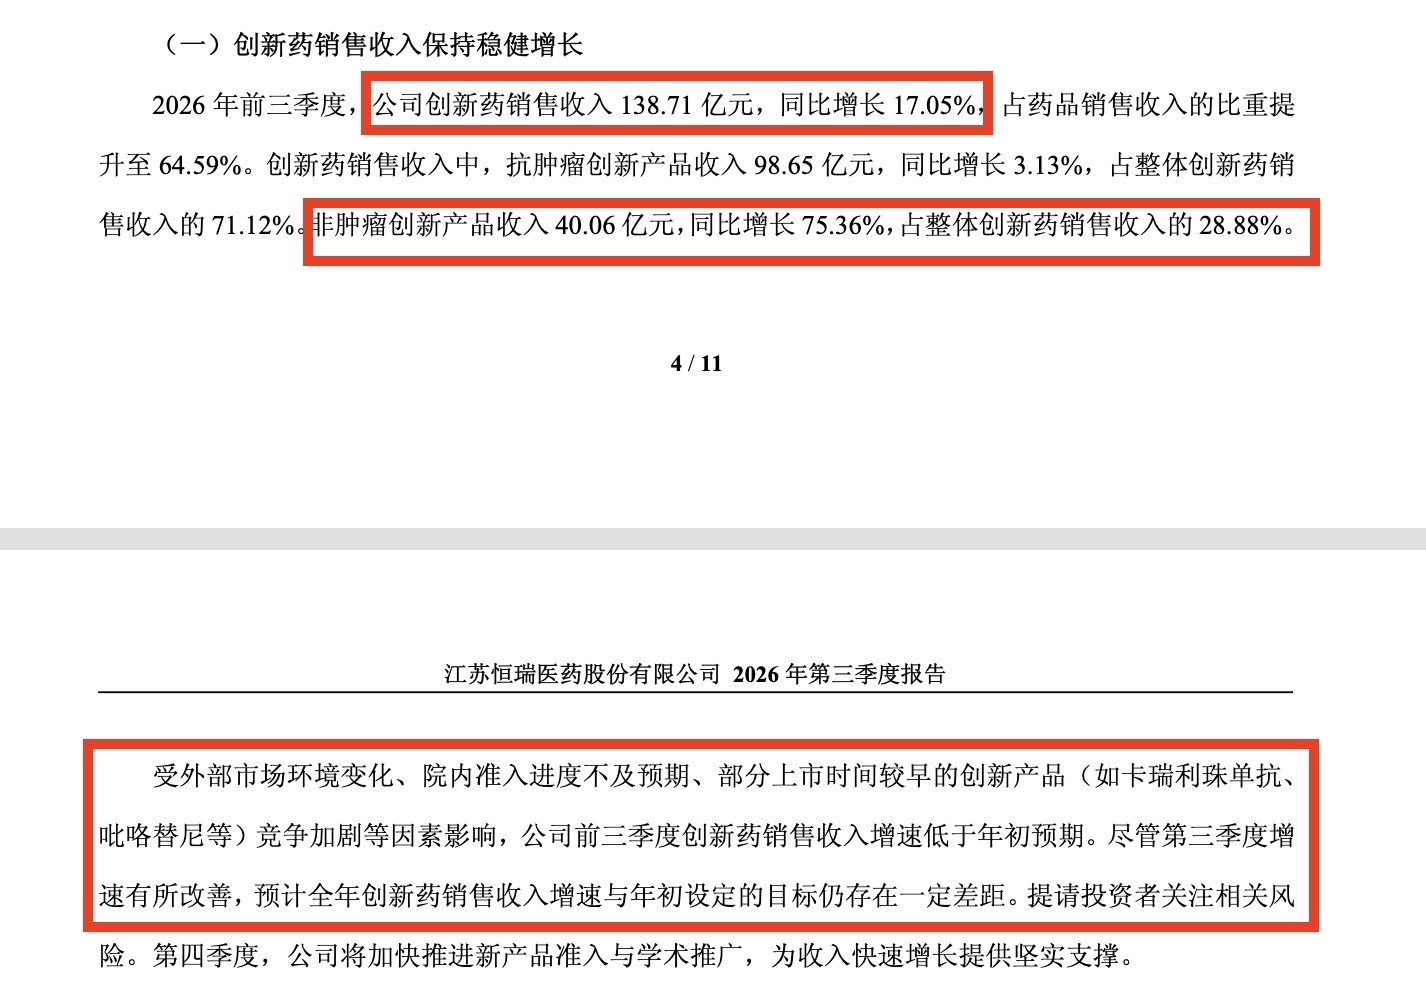
前三季度创新药销售情况截图来自恒瑞三季报
与药品销售不同,创新药授权主要是将研发项目的部分权益交给合作方,按合同约定确认收入。由于前期研发投入已经逐步发生,大额授权收入可能对当期利润产生明显影响。
国内业务方面,恒瑞创新药销售收入138.71亿元,同比增长17.05%,占药品销售收入近65%;仿制药收入则下降16.41%至76.05亿元。
随着集采持续影响仿制药市场,创新药已经成为恒瑞药品销售的主要来源。
产品结构也在调整。前三季度,抗肿瘤创新药收入增长3.13%,非肿瘤创新药收入增长75.36%。糖尿病、肥胖症等慢性病治疗领域,正在成为新的增长方向。
不过,创新药增长仍面临压力。恒瑞年初曾提出全年创新药销售增速超过30%的目标,前三季度实际增长17.05%。公司预计全年增速与年初目标仍存在差距,主要受到成熟产品竞争加剧、新药医院准入进度不及预期等因素影响。
在此前的业绩交流中,恒瑞总裁冯佶也曾提到,医院准入、医保覆盖及适应症拓展,是推动后续销售的重要因素。
对于中国创新药企而言,研发出新药只是第一步,如何实现商业化同样重要。而海外BD,则让企业有机会在药物上市之前,通过研发成果获得国际合作收入。
一单“打包”13个项目,跨国巨头开始买中国研发能力
今年5月,恒瑞与百时美施贵宝达成合作,涉及13个早期研发项目,包括恒瑞已有的4个项目、百时美施贵宝的4个项目,以及双方依托恒瑞研发平台共同开发的5个新项目。
根据协议,恒瑞可获得6亿美元首付款及后续付款,若相关选择权行使、项目达到约定里程碑,潜在交易总额约152亿美元。
这笔合作的看点不只是金额,而是跨国药企不再仅购买某款药物的海外权益,还将中国药企的研发平台纳入联合开发体系。
实际上,2025年恒瑞与葛兰素史克达成的合作,就已涉及最多12个创新药项目。今年与百时美施贵宝的合作,则进一步延伸至双方共同研发。
9月,恒瑞又将一款潜在每周口服一次的GLP-1/GIP双靶点药物HRS-1596的海外权益授权给诺和诺德,协议包括3亿美元首付款、最高23亿美元里程碑付款及未来销售提成。
尽管该药物仍处于早期研发阶段,但已进入全球减重药巨头的产品布局。这表明,中国药企尚未完成临床验证的候选药物,也开始成为跨国药企扩充研发管线的选择。
对于中国创新药产业而言,海外授权规模扩大只是第一步。能否将这些合作转化为海外获批上市的药品及持续销售收入,才是更长期的考验。
恒瑞三季度利润增长近九成,已经体现海外BD对企业经营的实际影响。而比单季利润更值得关注的是,中国药企正凭借自身研发能力,在全球创新药产业链中争取更大的发展空间。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”