
家电失速,美的靠楼宇和库卡机器人撑住了财报?



(文/张志峰 编辑/吕栋)
10月29日晚间,美的集团披露2026年三季报。
第三季度单季,公司实现营业收入1073.22亿元,同比下降4.12%;归母净利润149.47亿元,同比增长25.93%;扣非净利润91.93亿元,同比下降15.70%。且主业盈利能力收缩,按扣非口径计算,美的单季净利率约8.6%,较上年同期的约9.7%回落逾1个百分点。
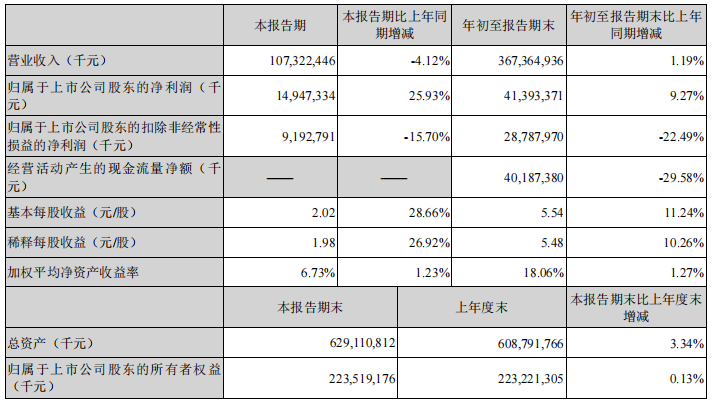
需要指出的是,同样逆风大背景下,格力前三季度营收降8.10%、归母净利降19.51%,海尔营收降5.23%、归母净利降13.67%,美的以营收增1.19%、归母净利增9.27%守住三巨头中唯一的正增长。
而扣非口径三家降幅相近,美的降22.49%、格力降20.32%、海尔降24.11%;单季美的降15.70%,明显小于两家同行。
以旧换新退坡、北美出货下滑、铜价高企、人民币升值,四重压力落在每家头上,差别只在缓冲垫的厚度。
利润的两副面孔源自汇率会计。
按美的在报告中的解释,扣非净利润下降主要由于“2026年前三季度人民币汇率持续走高”。
升值的汇兑损失计入经常性损益,压低扣非;对冲外汇风险的衍生品收益计入非经常性损益,抬高归母。前三季度126.05亿元非经常性损益由此形成,归母增9.27%与扣非降22.49%的背离也由此而来。
这一处理符合会计准则,但利润高增长的相当部分,来自报表科目间的重新分配。
拆开业务版图,美的的压力与韧性分布并不均匀。
ToC家电仍是绝对主力,剔除三大ToB板块后,其余业务(以智能家居为主)前三季度收入约2933亿元,据披露数据推算同比大体持平。
单季营收增速由正转负,说明内需疲软已传导至基本盘;出口端则被人民币升值直接侵蚀利润,前三季度财务费用由上年同期净收益67.49亿元转为净支出41.28亿元。
ToB三块业务合计收入741亿元,约占公司营收两成,走势两升一降。
楼宇科技收入309亿元,同比增长10%,是三大板块中体量最大的一块;据观察者网了解,美的的数据中心液冷业务本月已进入英伟达供应链,算力基建成为该板块的新增长点。
机器人与自动化收入249亿元,同比增长10%,主体是旗下库卡机器人。
工业技术收入183亿元,同比下降13%,是唯一下滑的板块,新能源相关业务的拖累尚未见底;美的同期公告拟以20亿元永续债权融资,支持从事新能源业务的控股子公司科陆电子。
与板块扩张相伴的,是历史并购资产的消化压力。
美的报告期末商誉311.47亿元,较年初减少约31亿元;资产减值损失18.82亿元,同比增长235.24%,公司披露主要系商誉减值损失增加所致。前三季度经营活动现金流量净额401.87亿元,同比下降29.58%。
股东回报方面,前三季度加权平均净资产收益率18.06%,同比提升1.27个百分点;回购专户持股比例已达2.46%,期末库存股余额191.39亿元。
行业退潮大环境中,8.6%的单季扣非净利率背后,是基本盘求稳、楼宇与机器人求速、工业技术求止血的真实处境;第四季度扣非数字若继续回落,则说明两升一降的ToB组合,还接不住ToC的退潮。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”