安诚财险三季报:7339万盈利依赖投资端,大病险无分保敞口待解



安诚财产保险股份有限公司于2026年10月28日披露第三季度偿付能力报告。前三季度,公司实现保险业务收入42.17亿元,净利润7338.74万元,综合成本率104.61%。账面盈利为正,但承保业务仍未跨过盈亏平衡线。偿付能力报告未单独披露投资收益金额,不过在综合成本率高于100%的情况下,承保端对净利润的贡献为负,利润来源只能归于投资端。
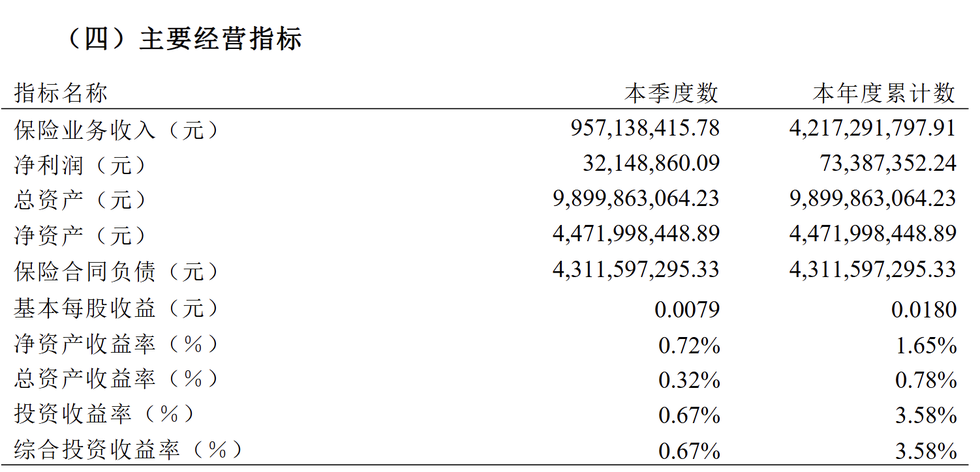
经营业绩方面,利润改善,绝对体量仍单薄。数据显示,安诚财险前三季度净利润7338.74万元,对应42亿元量级保费,净利率不足1.8%。第三季度单季净利润3214.89万元,约为上半年两季合计(4123.85万元)的78%,盈利节奏确有加快。一季度净利润仅248.65万元,综合成本率一度达105.07%,表明盈利根基尚不牢固,季度间的改善更多来自投资端的波动性贡献,而非承保基本面的系统性反转。二季度末总资产102.24亿元,据二季度偿付能力报告摘要“较年初增长13.9%”。
盈利方面,承保亏损收窄,但方向未变。前三季度综合成本率104.61%,较上半年106.34%下降1.73个百分点。改善主要来自费用端:综合费用率由28.38%降至26.93%;赔付率仅从77.96%微降至77.69%,赔付端的改善相当有限。综合成本率高于100%,意味着承保业务仍在“做一单亏一单”的区间内运行,只是亏损幅度有所收窄。2025年全年综合成本率104.45%,2025年前三季度104.31%,当前水平并未脱离过去数年的常态区间,边际改善的持续性有待后续季度验证。
业务结构方面,车险近半,单一依赖尚未实质松动。前三季度累计签单保费43.82亿元。车险签单保费20.96亿元,占比约47.83%,仍是第一大险种;健康险11.64亿元,居非车之首。车险占比虽较2025年全年的51.61%有所下降,但接近一半保费仍集中于一个长期承保亏损的险种。健康险规模虽大,尚未形成足以对冲车险承保亏损的利润贡献,非车“多元支撑”仍处于建设过程之中。
盈利能力方面,ROE持续低位,资本效率偏弱。2025年全年净资产收益率仅0.69%,总资产收益率0.34%;2026年一季度净资产收益率低至0.06%。对于一家总资产超百亿的保险主体,不足1%的净资产回报水平意味着资本使用效率处于相当低的区间,盈利对投资市场波动的敞口远大于对承保管理能力的依赖。
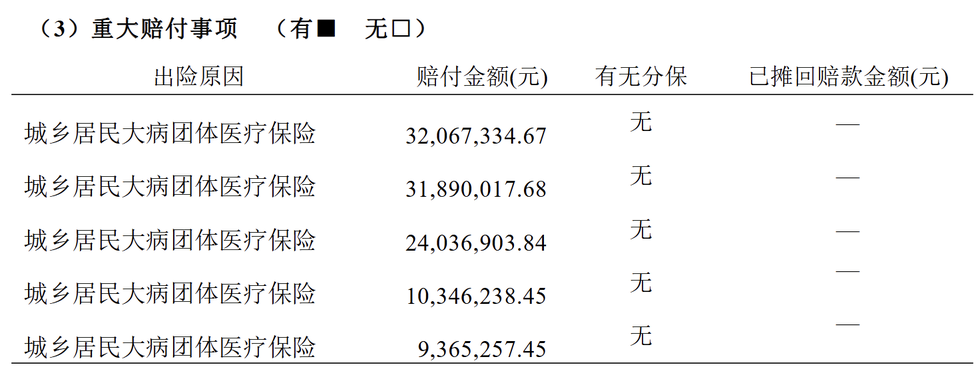
车险是盈利能力最直接的拖累项。2020年至2024年五年间,车险累计承保亏损8.41亿元,综合成本率长期高于100%。历史亏损的消化和承保纪律的重建,难以在短期内完成。城乡居民大病团体医疗保险构成另一类风险敞口。第三季度偿付能力报告披露5笔重大赔付事项,全部涉及该险种,合计赔付1.08亿元,单笔介于936.53万元至3206.73万元之间,且均无分保安排。赔付的集中性和无分保特征意味着单一个案或局部区域波动会直接、全额冲击当期承保利润,缺乏再保险缓冲。
管理层方面,原总经理周炯2025年3月被查、4月免职后,总经理职位空缺已逾一年。董事长袁卫2026年3月获核准,履历集中于金融监管与地方治理,无保险业务一线经验;具有车险背景的顾胜文同期出任党委副书记并提名副总经理,但截至三季报披露时总经理人选仍未正式落定。
投资业务板块方面,当期支柱,也是波动来源。前三季度累计投资收益率与累计综合投资收益率均为3.58%,较上半年的2.87%提升0.71个百分点。据2025年年报披露的2022—2024年三年平均口径,公司平均投资收益率为3.19%,平均综合投资收益率2.08%。投资收益率的年度间波动显著大于承保成本率的波动幅度。当前盈利模式的脆弱性在于:承保端提供持续的小幅负贡献,投资端提供方向不确定、幅度不稳定的正贡献。投资顺风时账面盈利可以覆盖承保亏损,逆风时承保亏损将无处对冲。
截至三季度末,核心与综合偿付能力充足率均为328.16%,较二季度末的302.85%提升25.31个百分点,远高于监管要求,短期无资本补充压力。重庆市国资委提出“做强做优做大车险基本盘”,推动业务结构从“单一依赖”向“多元支撑”转变,强调压降综合成本。但战略清晰不等于执行确定:车险五年逾8亿元累计承保亏损难以短期抹平;大病保险无分保的集中赔付特征需要再保险安排或业务组合调整来系统性化解;2026年以来多家分支机构因编制虚假财务资料、未按规定使用备案费率等受到监管处罚,合规成本对费用端仍有挤压,费用率进一步压降的空间也在收窄。前三季度账面盈利是积极信号,但更多反映的是投资端在特定市场环境下的支撑作用,而非承保竞争力的实质性修复。安诚财险真正需要证明的,是综合成本率能否持续、可信地回到100%以下。在此之前,盈利的“含金量”仍需审慎评估。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”