银行“离柜概不负责”告示牌早该撤销了
今天本来在继续写徽剑案死刑的稿子,还没写完,转头看到另一个案件,挺有趣味:
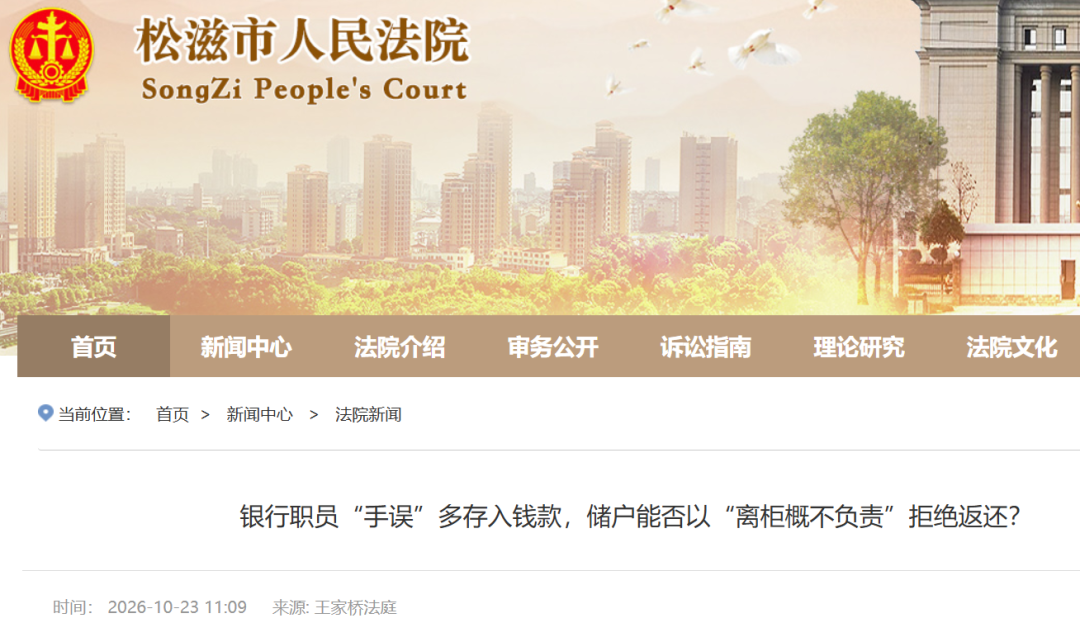
该案来自湖北省松滋市人民法院王家桥法庭。2025年12月,严某去某银行存款,他交给柜员的现金是2500元,但柜员在银行系统里录入的是:存入25000元。
多了一个0。
严某离开银行后发现账户余额增多了,但并没有告诉银行,而是把钱转给了妻子。
银行在当天晚上核对账目时发现了22500元的差额,调阅监控,落实到严某存钱的那个片段,然后联系严某,要求退钱。
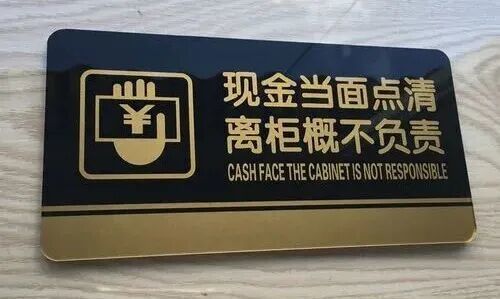
这时,严某说,银行柜台告示牌上不是写着“现金当面点清,离柜概不负责”吗?既然你们自己规定得这么清楚,多出来的钱就该是我的吧。
谈不拢,僵住了,于是,银行来到法院,正式起诉严某。
我去过全国很多地方,在各地银行里经常会看到“现金当面点清,离柜概不负责”这个告示牌。银行把风险全部转嫁到储户头上。每一次我都在想:这告示牌的意思是如果给储户的钱给少了,银行不负责,那如果有一天给多了呢?会发生什么?银行有没有可能搬起石头砸自己的脚?
今天,我终于看到这个案例发生了。
让我们继续看法院的意见。法院审理认为:“严某的行为构成不当得利。根据《民法典》第九百八十五条的规定,得利人没有法律根据取得不当利益的,受损失的人可以请求得利人返还取得的利益。”
因此,多收的钱要退还给银行。
作为一个法律人,正常来说,我支持法院这个不当得利观点。这笔钱确实不是严某的,该还。
但是,我同时也认为,具体到这个案例场景中,再适用民法典的不当得利条款恐怕就不那么合适了。因为,银行自己挂出的告示牌,在剥夺储户追责权利的同时,也已经主动地、明确地放弃了追回自己离柜后损失的权利,相当于在银行与储户的存款合同中增加了一个附加条款。
银行不能自行制定一个只利于自己不利于储户的规则吧?那岂不是霸王行径?
只准对你自己有利,就不能对别人有利?天下哪有这样的道理?这个告示牌挂了几十年,挂在全国各地银行,一直适用至今,怎么到了严某身上就不适用了?
不过,王家桥法庭的法官直接说了这么一段话:
“‘离柜概不负责’声明无效,且不能作为严某拒绝返还的抗辩理由。银行柜台张贴的“现金当面点清,离柜概不负责”属于银行单方面制作的格式声明,该条款免除己方责任、限制对方权利,该条款本身无法律效力。严某试图用银行保护自身利益的告示来对抗银行的合法请求权,显然不能成立。”
在法官引导下,严某通过调解协议把钱还给了银行。
在法院看来,这件案件圆满解决了。但,在我看来,事情远没有结束。
我认为,既然法院认定“离柜概不负责”声明无效,并在本案中适用,那么,法院有责任要求银行撤销“离柜概不负责”的告示牌。
而且,本案也应该通告全国,让所有的银行都撤销这个存在几十年的告示牌。既然它是无效的,就应该让它从这个世界消失。只是,如此要求似乎有点难为一个小小的王家桥法庭了。
但,如果这个告示牌无效的判断仅适用于本案,那岂不是继续玩弄双重标准、为银行单方面无效条款张目吗?
其实类似问题早就有人遇到了,只是这告示牌就像击鼓传花,传到今天。毕竟历史总是重演。
话说,2009年,江西西部某法院一位郭姓法官就提供了一个案例:2008年10月11日,储户刘某在银行取款30000元,回家清点后发现有两张假币,便找到银行负责人,要求处理。但是对方表示营业大厅显眼位置已经写明“离柜概不负责”的提示,拒绝赔偿。刘某一气之下,在两天后,10月13日,注销户头,结果,回家清点,居然发现银行多给了1000多元钱。刘某心里很是高兴,心想“离柜概不负责”,这下A银行该为自己的霸王条款吃哑巴亏了吧?谁想,当天晚上,银行就打电话来要求退还多得的1000多元钱。随后还把刘某告上法庭。
当时,郭法官同样认为银行“离柜概不负责”告示牌无效,刘某不当得利,应当退回这笔钱给银行。
这种戏码反复上演,看似法言法语,看似走法律途径,但我总觉得膈应。有些冲突,本来是没必要发生的。有些霸王条款早就应该扫进垃圾堆。
银行这个告示牌,我真是忍很久了,就趁着这个机会给它画一个历史的句号吧。我先表达出来:建议金融监管总局出台明文,让各银行撤销“离柜概不负责”的告示牌。不要让它继续碍老百姓的眼,更不要让它继续消耗本就不够用的司法资源,尤其,不管是对银行还是对大众,它都不体面。
朋友们赞成吗?
作者:呦呦鹿鸣的鹿鸣君