


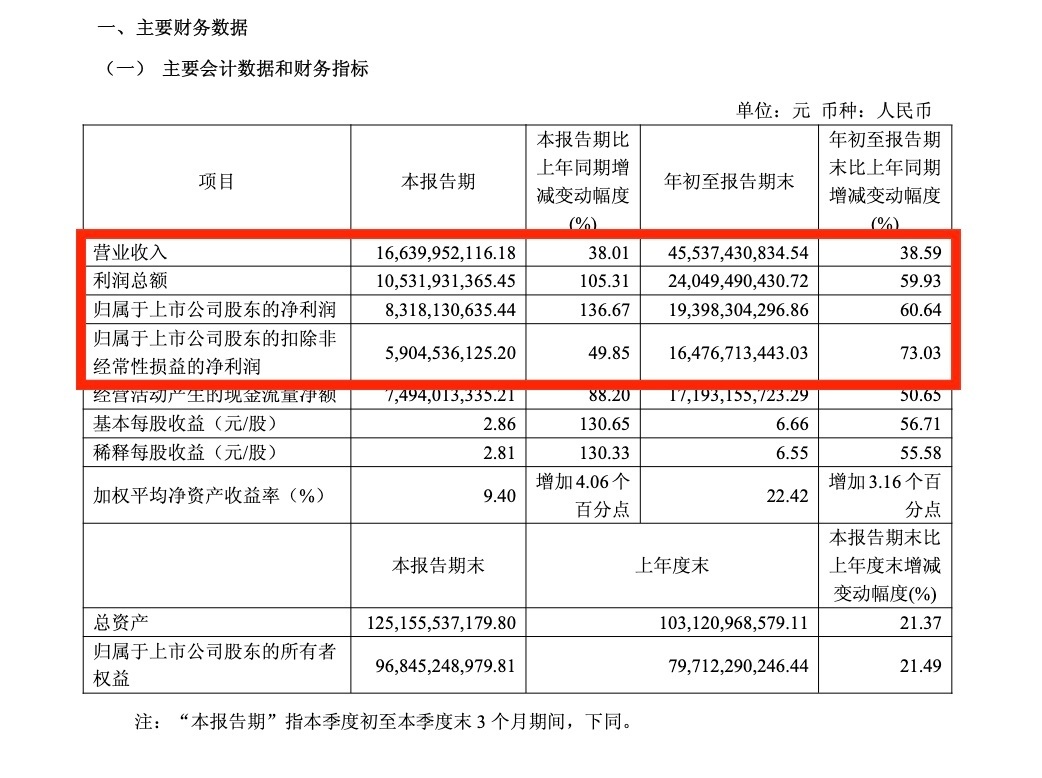
药明康德单季收入创上市新高 药明康德回应美国BCC清单 【净利润增长61%,药明康德回应美国BCC清单】10月26日,药明康德发布的财报显示,前三季度,公司实现营业收入455.4亿元,同比增长38.6%,超过2025年全年约454.6亿元的收入;归母净利润194亿元,同比增长60.6%。第三季度单季收入166.4亿元,创上市以来单季新高。
这也是药明康德今年第二次调高全年业绩预期。8月发布半年报时,公司将全年收入预期从513亿至530亿元上调至585亿至605亿元,此次又提高至610亿至619亿元。截至9月底,持续经营业务在手订单达到767.4亿元,同比增长36.4%。
增长主要来自药物开发与生产环节。越来越多客户项目进入临床后期及商业化阶段,带动相关订单扩大。
不过,在收入和订单快速增长的同时,外部环境仍是投资者关心的问题。2026年,美国国防部曾将药明康德列入1260H清单,美国法院随后发布初步禁令,限制相关认定的执行。
“截至目前,我们没有收到OMB相关通知,也没有看到BCC清单(受关注生物技术公司清单)发布消息。我们坚信药明康德不应当被认定为受关注生物技术企业,药明康德不受任何军事机构、外国政府所有或控制,过去、现在、未来都不会带来国家安全风险。”10月27日早间,在药明康德业绩电话会上,公司管理层这样回应。
收入增长近四成,767亿元订单如何变成收入?
从收入结构看,药明康德的增长越来越集中在药物开发与生产业务。
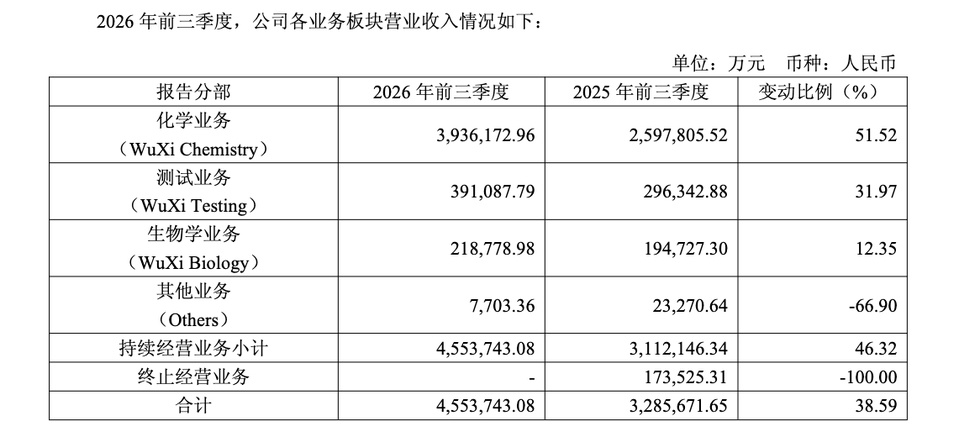
前三季度,化学业务收入393.6亿元,同比增长51.5%,占总收入约86%。其中,小分子开发与生产业务收入235.8亿元,同比增长65.6%;多肽及寡核苷酸业务(TIDES)收入115.2亿元,同比增长46.9%。公司预计,TIDES全年收入约167亿元。
药明康德所采用的CRDMO模式,即将药物研究、开发和生产衔接起来:前期承接研究项目,后续争取临床开发、工艺放大直至商业化生产订单。相比早期研究,后期项目通常涉及更大的生产需求,但实际收入仍取决于客户项目进展及交付安排。
截至9月底,公司小分子CRDMO管线共有3863个分子,其中103个已经进入商业化阶段,首次突破100个。前三季度共有314个分子从研究阶段转入开发阶段,其中第三季度为159个。
前端业务同样保持增长。前三季度,测试业务收入39.1亿元,同比增长32%,其中药物安全性评价业务增长40.6%;生物学业务收入21.9亿元,同比增长12.4%。公司称,生物学业务持续贡献超过20%的新客户,为后续开发和生产业务引入项目。
利润方面,前三季度公司扣非归母净利润164.8亿元,同比增长73%;经调整Non-IFRS归母净利润183.8亿元,同比增长74.4%;经调整经营现金流172.8亿元,同比增长58.9%。
不过,不同利润指标的增幅存在差异。第三季度归母净利润同比增长136.7%,扣非净利润则增长49.9%。财报显示,公司当季出售药明合联部分股权,形成约31亿元资产处置收益,对利润产生贡献。因此,衡量主营业务的盈利变化,还需要结合扣非利润及经营现金流观察。
订单方面,10月27日的业绩电话会上,管理层披露,前三季度新签订单同比增长超过60%,第三季度单季超过270亿元。
对于订单何时转化为收入,管理层解释,预计大部分在手订单将在未来18个月内交付并确认收入。不过,随着临床后期和商业化项目占比提升,单个订单金额扩大,交付周期也相应拉长,因此订单增速不能直接等同于某一季度的收入增速。
这也对产能安排提出了要求。药明康德已将全年资本开支预期提高至80亿至85亿元,包括提前启动常州新基地建设;经调整自由现金流预期则上调至145亿至155亿元。
管理层透露,公司目前处于交付、建设、设计或筹建阶段的小分子及多肽相关车间合计20个。新增产能能够承接更多项目,但投运初期的折旧及产能爬坡,也可能阶段性影响利润率。
美国市场仍是药明康德最重要的客户来源。
根据2026年半年报,公司上半年来自美国客户的收入为222.8亿元,同比增长61.5%,占当期总收入的77.1%。2025年全年,公司来自美国客户的收入约312.5亿元。
美国客户需求为药明康德的业绩增长提供了重要支撑,也使相关监管政策成为公司经营中需要持续关注的外部变量。
2025年12月,美国签署包含《生物安全法案》条款的2026财年《国防授权法案》。相关安排针对特定美国政府采购及使用联邦资金的合同设置限制,并要求美国管理和预算办公室制定“受关注生物技术公司”(BCC)清单。
这并非对所有美国商业客户的采购实施全面禁止,实际影响仍需结合名单认定、合同性质和过渡安排判断。
今年6月8日,美国国防部将药明康德列入1260H清单。公司随后于6月11日提起诉讼,质疑相关认定。
8月7日,美国哥伦比亚特区联邦地区法院批准药明康德申请的初步禁令,禁止美国国防部在诉讼期间执行该认定或使其产生法律效力。
不过,初步禁令属于诉讼期间的临时司法救济,并不意味着案件已经获得最终判决,也不等同于BCC认定程序已经结束。
在10月27日的业绩电话会上,药明康德管理层进一步解释了企业被纳入BCC清单的两种可能途径。
第一种与1260H清单关联。按照管理层的理解,由于公司已经获得针对相关认定的法院初步禁令,OMB不能仅凭该认定直接将药明康德纳入BCC清单。
另一种途径则是OMB启动独立的跨部门审查程序,向拟列入企业发出书面通知,并给予企业90天申诉期,之后再决定是否将其纳入名单。
管理层表示,截至10月27日,公司尚未收到OMB相关通知,也未看到BCC清单发布,并重申药明康德不应被认定为受关注生物技术公司。
从目前经营情况看,美国客户的合作需求仍在增长。管理层还在电话会上表示,尽管外部利率环境有所变化,目前尚未观察到早期业务询单及订单受到明显负面影响。
对于医药研发生产服务企业而言,国际政策变化的影响不仅在于现有合同能否继续履行,还可能涉及新项目的供应商选择、长期生产安排以及跨境产能配置。
药明康德正在扩大国内外产能,以承接不断增加的后期项目。但全球布局需要持续投入,也不能替代对不同地区法律要求的逐项评估。
随着更多项目进入商业化阶段,药明康德未来收入增长的持续性,仍将取决于客户产品的研发及销售进展、订单交付能力,以及国际合作环境的变化。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”