
加税42.1%,日本钢企挡不住中国不锈钢



文 观察者网 王润莲
日本工业的衰退,正在蔓延至它曾经最引以为傲的钢铁产业。
10月27日,日本内阁决定,对来自中国大陆和中国台湾地区的镍系冷轧不锈钢板带征收为期五年的反倾销税。其中,中国大陆相关产品税率为27.7%至42.1%,措施将于10月31日生效,持续至2031年10月30日。
日本内阁决定,对来自中国大陆和中国台湾地区的镍系冷轧不锈钢板带征收为期五年的反倾销税。
所谓冷轧,就是将钢材在常温条件下进一步轧制,使其获得更精确的厚度、更好的表面质量和加工性能。不锈钢则通过加入铬、镍等元素,提高耐腐蚀等性能。
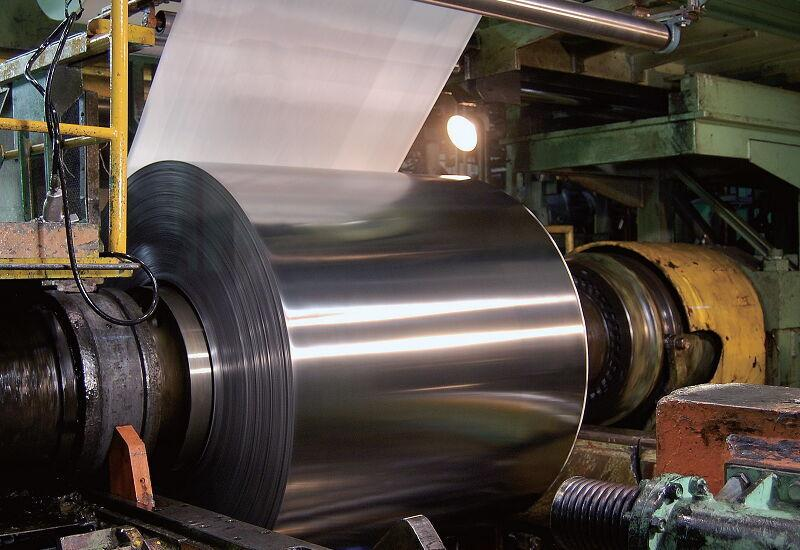
冷轧不锈钢钢卷
日本此次限制以镍含量超过0.6%作为界限,像我们熟知的304、316等常见300系不锈钢几乎包含在内,这些钢材被广泛用在家电、精密设备、轨道交通和工业设备等领域,附加值高,应用范围广泛。
值得一提的是,此次提出反倾销调查申请的四家日本钢企中,排在首位的日本制铁,正是当年参与宝山钢铁厂建设的新日铁的继承者。1978年,中国还在向日本学习如何建设现代化钢铁厂;近半个世纪后,日本钢企却需要申请对中国钢材加征反倾销税,以获得关税壁垒的保护,维系其在本土市场的竞争地位。
日本为酝酿这一场限制,已经准备了一年多。早在2025年5月,日本制铁、日本冶金工业、NAS钢带和日本金属四家企业就联合提出申请。经过一年多调查,日本政府在今年7月开始征收临时反倾销税,此次规定是在原有基础上,将时间延长了五年。
不过,就算日本通过加征关税暂时挡住中国钢材,也未必能让失去的市场重新回到本土企业手中。临近的韩国、东南亚等国家也在摩拳擦掌,日本钢铁早已失去昔日引领亚洲市场的优势地位。钢铁的困境并非孤例,而是整个日本工业体系竞争力持续衰退的缩影。

日本钢企为何急着筑墙
按照WTO的规则,一国想要对进口商品征收反倾销税,不能仅仅因为外国商品卖得便宜,就认定存在倾销。通常需要证明三个条件:首先,外国商品的出口价格低于可比的正常价值;其次,本国产业遭受了实质损害;最后,还要证明这种损害与倾销进口之间存在因果关系。
日本政府给出的理由是,2022年至2024年,中国大陆和台湾地区相关钢材的进口量增长了16%,市场份额指数上升32%。同期,日本本土钢企的销量下滑20%,营业利润指数更是下降了60%。
乍一看,中国钢材似乎确实给日本企业带来了不小的冲击。但日本官方公布的数据中,还有一个容易被忽略的事实:同期日本国内对这类钢材的整体需求,也下降了12%。
换句话说,日本钢企的日子不好过,既有进口产品竞争的因素,也有本土市场萎缩的背景。究竟有多少损失应该归咎于所谓的中国钢材倾销,显然不能简单地将两者画上等号。
更有争议的是,日本官方认定中国钢材存在倾销的方法。在计算中国企业的倾销幅度时,日方并没有直接采用中国企业在国内市场的销售价格,而是以所谓经济发展水平相近的“替代国”企业价格作为比较依据。在进口商要求日本政府披露究竟选择了哪个替代国,以及计算正常价格的具体依据。日本以保护企业商业秘密为由,拒绝进一步明确相关信息。
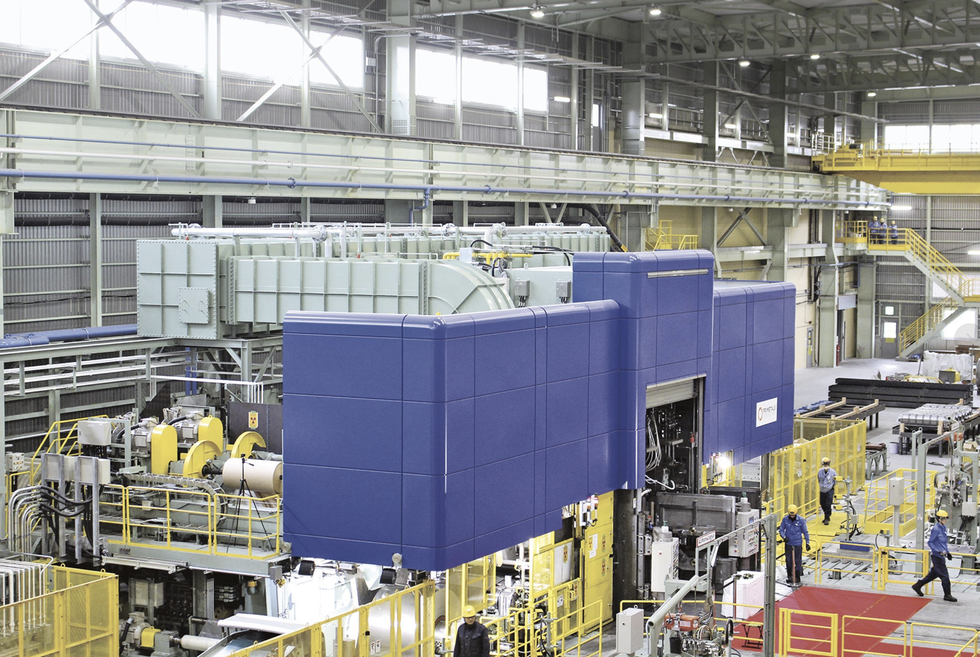
日本冶金工业冷轧车间
这就十分荒谬了。中国钢材究竟卖得贵还是便宜,日本不愿意直接按照中国市场的实际价格来判断;而日本拿来作为比较标准的外国价格,又不愿意把关键依据摆到台面上。
用一个不透明的比较标准结果得出的倾销结论,究竟是在维护公平贸易,还是在为日本本土钢企筑起一道贸易保护的高墙,想必只有日本官方自己清楚。
不过,比起这场争议重重的反倾销调查,日本政府自己公布的市场数据,或许更能解释日本钢企为何急于筑起关税高墙。
根据日本制铁2025年综合报告,日本国内钢材需求在1990年达到9000万吨以上的峰值,此后长期下降,如今已经降至约5000万吨。日本制铁自己也承认,人口减少、建筑需求疲软以及日本制造商将生产基地转移到海外,都是造成钢材需求下降的重要原因。
诸如日本制铁等头部钢厂还在削减产线。其在《2030中长期经营计划》中披露,2021年至2025年,公司已经对不锈钢业务进行了一系列生产线整合,包括停运周南地区的冷轧机、光地区的光亮退火生产线,以及周南、鹿岛地区的部分退火酸洗生产线。
这对钢铁产业影响很大。钢铁厂属于典型的重资产产业,高炉、轧机、厂房等都需要大量固定投资。即使产量下降,许多设备维护、折旧和管理成本仍然存在。
日本财务省6月的反倾销调查材料显示,2022年至2024年,日本本土相关钢材的制造成本指数上涨5%,但售价指数只上涨3%。成本压力无法完全转嫁给下游客户。
市场越小,固定成本越难以摊薄;成本越高,越难与进口钢材竞争。这就形成了一种恶性循环。
中国钢材,为什么获得日本本土企业青睐?
事实上,中国不锈钢产业的竞争力早就不只体现在价格上。在某些细分市场,即使中国钢材卖得更贵,仍然有日本客户愿意买单。
在本次反倾销调查中,日本进口商大谷加工株式会社就向日本提出了这样一个案例:公司从中国采购的部分不锈钢板,宽度可以达到2000毫米,售价比其采购的部分日本国产板材高出15%至25%。
按照大谷加工的说法,日本主要钢厂无法直接提供同样宽度的产品,只能供应相对较窄的板材。而对于制造大型储罐等设备的企业来说,钢板越宽,需要拼接和焊接的地方就越少,不仅能够节省人工,还能降低后续加工成本。
大谷加工据此向日本政府提出,中国宽幅钢板并非单纯依靠低价抢占市场,而是在产品规格和加工成本方面具有实际优势。不过,日本官方最终认为,较窄的日本国产钢板仍可以通过焊接等方式替代,因此没有接受将相关宽幅产品排除在反倾销调查之外的主张。
类似的情况,还不只有宽幅钢板。在此次反倾销调查中,上海实达向日本政府提出,其生产的并非普通不锈钢板材,而是应用于电子、新能源和汽车等产业的精密材料,对厚度、表面质量和强度都有较高要求。
为了证明产品的特殊性,上海实达还提交了日本客户的书面陈述,其中涉及厚度不超过0.25毫米的超薄不锈钢材料。日本政府仍然认为,日本本土企业同样能够生产类似规格的产品,中国钢材与日本国产钢材之间仍然存在竞争关系。
有意思的是,在调查过程中,一家采购上海实达产品的日本企业明确表示,如果日本国产钢材的价格降低,就有可能转而采购日本产品。说到底,还是因为日本本土的产品不够便宜。
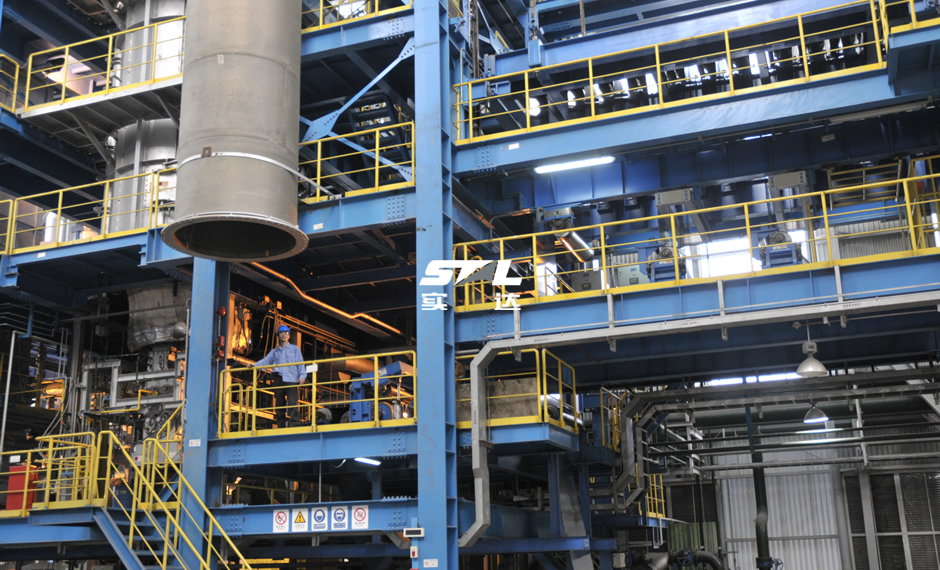
上海实达工厂车间 上海实达官网
事实上,中国不锈钢产业早已能够在满足日本客户严格质量要求的同时,提供更具价格竞争力的产品。
仍然是日本财务省的数据。2024年,来自中国大陆和台湾地区的涉案钢材,进口价格仅相当于日本国产同类产品的60%至80%。
数量上,2022年,日本从中国大陆进口涉案镍系冷轧不锈钢约5.38万吨,占相关产品进口总量的34.7%。两年后,这一数字增长到7.55万吨,进口份额上升至44.3%。
也就是说,2024年日本每进口10吨这类钢材,就有超过4吨来自中国大陆。与此同时,来自中国台湾地区的进口量约为4.79万吨。大陆与台湾地区合计,占日本相关产品进口总量的72.4%。
这恰恰是日本本土钢企如今面临的尴尬:即使能够生产相似的产品,却越来越难在价格上与海外同行竞争。
而加征反倾销税,也未必能够改变这种局面。日本钢铁行业媒体《日刊产业新闻》披露,今年上半年,日本冷轧不锈钢板进口量为8.88万吨,同比减少19.3%。其中,来自中国大陆和台湾地区的相关钢材进口量减少了一半,但韩国、东南亚等其他地区的供应反而有所增加。
该报甚至在标题中直言,尽管进口量下降,日本钢材采购回归国产材料,仍然遥遥无期。
这是征税前的报道,进入临时征税阶段后,变化更加明显。10月1日,《日刊产业新闻》根据日本财务省数据报道,今年8月,日本镍系冷轧不锈钢板进口量达到12474吨,同比增长1.2%。在日本已经对中国大陆和台湾地区相关产品征收临时关税的情况下,韩国、印度尼西亚、印度、越南等地的供货更加活跃,进口来源进一步分散。
除非日本对这些国家都征收高额税款,否则想要订单回流本土,还是十分困难。
日本筑墙,挡不住中国钢铁崛起
当然,日本此轮加征关税,仍然会给部分中国钢铁企业带来实际影响。
对于太钢不锈、甬金股份等中国企业来说,加征反倾销税最直接的影响,就是提高了其产品进入日本市场的成本,进而可能造成订单流失。
值得注意的是,并非所有中国企业都适用42.1%的最高税率。此次调查中,太钢不锈、广东甬金、江苏甬金、上海实达和宁波宝新等企业适用27.7%的税率,其他大陆生产商及出口商则适用42.1%。
如果日本进口商不愿意接受涨价,中国供应商可能需要通过降价让利来保住订单;如果双方无法分担新增成本,日本客户就可能转向其他供应商。无论哪种情况,中国企业原有的价格优势都会受到一定程度的削弱。
但与庞大的中国不锈钢产业相比,日本此次涉及的产品和市场规模相对有限。
根据中国钢铁工业协会不锈钢分会的数据,2025年,中国不锈钢出口总量达到503.11万吨。而据日本财务省贸易统计,同期日本从中国大陆进口的镍系冷轧不锈钢板约为8.27万吨。从数量级上看,这一规模仅相当于中国不锈钢全年出口总量的约1.6%。
具体到企业,以太钢不锈为例,2025年,公司不锈材销量达到529.96万吨,其中出口26.79万吨。按销量计算,全部不锈材出口占比约为5.1%,日本的占比更低。
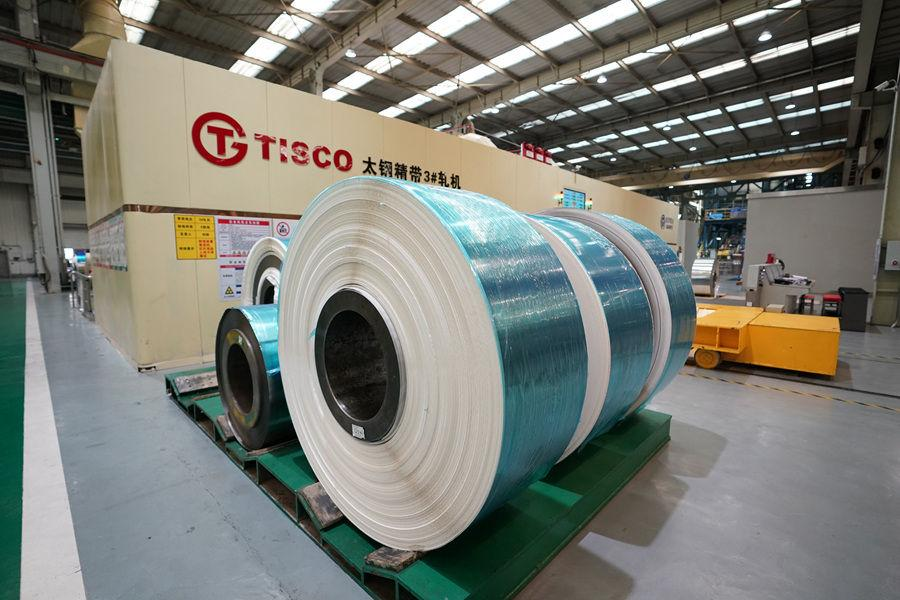
太钢精密不锈钢生产车间
专业从事不锈钢冷轧加工的甬金股份,海外市场可能高一些。根据2025年年报,甬金股份境外主营业务销售收入约60.62亿元,占主营业务收入的14.4%左右。
面对日益复杂的国际贸易环境,中国钢铁企业也早已开始调整自己的全球布局。甬金股份在越南已经形成超过50万吨的年产能布局,并启动了泰国年产8.7万吨精密及光亮退火冷轧不锈钢项目建设。
海外建厂可以让企业更加贴近当地客户,改善供应链布局,降低对单一市场的依赖。但这并不意味着企业就能完全避开关税壁垒。甬金股份在2025年年报中也坦言,越南业务受到贸易关税、汇率波动等因素影响,叠加新项目产能爬坡较慢,整体经营业绩未达预期。
事实上,中国钢铁企业应对国际贸易壁垒的底气,不只是海外产能布局,更来自已经形成的完整产业链和制造能力。
比如福建青拓集团,已经在宁德建成集镍铁冶炼、不锈钢生产、热轧、冷轧、深加工和海运物流于一体的产业基地。今年8月,青拓集团有关负责人介绍,公司通过将镍铁冶炼与不锈钢精炼工序衔接,采用RKEF+AOD工艺路线,使相关生产环节的综合成本降低约20%。
在高端材料领域,中国企业也已经取得不少突破。2025年,太钢实现厚度仅0.015毫米、宽度超过600毫米的超薄不锈钢精密箔材规模化生产。这种俗称“手撕钢”的产品,厚度只有普通A4纸的几分之一,能够用于新能源电池、精密电子等领域。
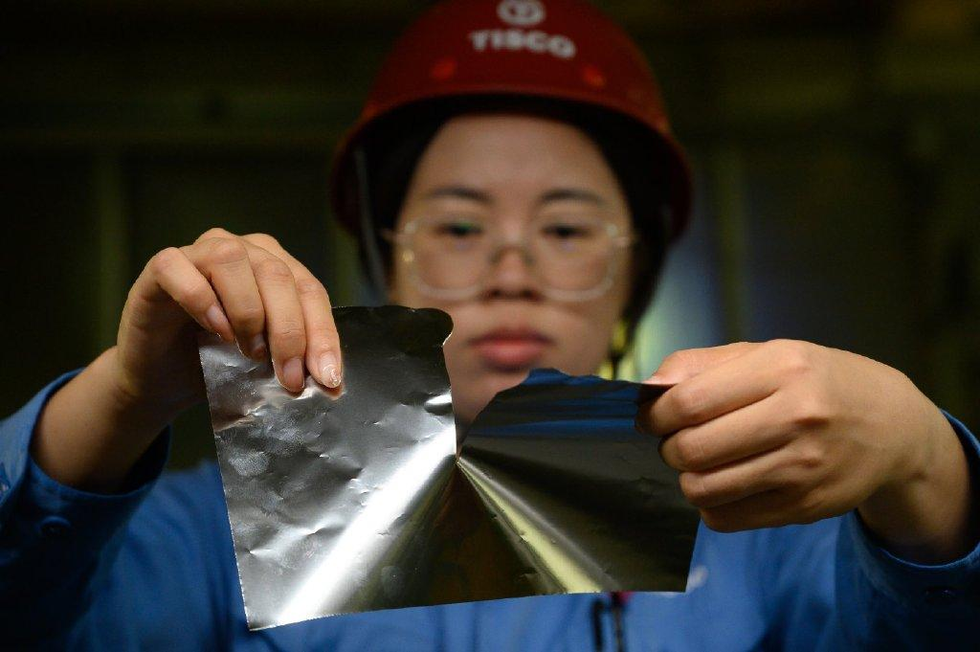
太钢工作人员展示超薄“手撕钢”
太钢2025年年报还披露,公司高温超导基材和掩膜版用精密箔材实现国产化替代,航空航天级不锈钢则被用于国内首个10米级大直径不锈钢贮箱制造。
甬金股份也在不断向更精密的材料延伸。公司2025年年报显示,其开发的厚度仅0.04至0.05毫米的均热板专用金属复合箔材,已经实现批量生产,可用于消费电子、新能源汽车、数据中心等散热场景。
OECD今年6月发布的《钢铁展望2026》显示,2025年,中国钢材出口量达到1.312亿吨,在其统计口径下占全球钢材出口总量的40.8%,而日本、韩国两国合计只有18%。世界不锈钢协会的数据显示,全球不锈钢粗钢产量中国占比高达63.7%。中国钢铁已经在深刻改变全球市场格局。
更值得注意的是,中国钢铁产业的技术输出,已经从钢材本身延伸到生产装备。今年1月,武汉乾冶披露,已向国内外企业累计交付110余条高端冷轧生产线,其中十八辊连轧和二十辊精密轧机近80组。
到了今年6月,武汉乾冶承建的广东宝嘉1780毫米十八辊八连轧生产线,已经实现0.2毫米级不锈钢薄板的稳定量产,设计年产能达到70万吨。
但这在半个世纪前,是无法想象的。
1978年,中国建设宝钢,还需要从日本引进先进的钢铁生产技术和装备。近半个世纪后,中国不仅能将钢材卖进日本,也开始向日本企业输出自主研发的精密轧制设备。2024年12月,武汉乾冶与日本百年企业明道金属签订合作协议,由中国企业向日本提供精密冷轧生产线。
从向日本学习技术,到向日本输出钢材和生产装备,中国钢铁产业走过了近半个世纪的追赶之路。如今,日本钢企试图用五年的关税壁垒守住本土市场,但这场持续数十年的产业力量消长,显然不是一道关税就能逆转的。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”