华西证券单季净利“腰斩”,牛散万忠波位列前十大股东



三季报披露季,华西证券(002926.SZ)交出了一份反差较大的答卷:前三季度归母净利润12.01亿元、同比增长13.39%,第三季度单季却只有2.30亿元、同比下滑58.04%。在公司前十大股东名单中,被市场视作“牛散”的万忠波继续加仓,持有公司4184.26万股、占比1.59%,位列第九大股东,按10月27日收盘价7.58元估算,持仓市值约3.17亿元。
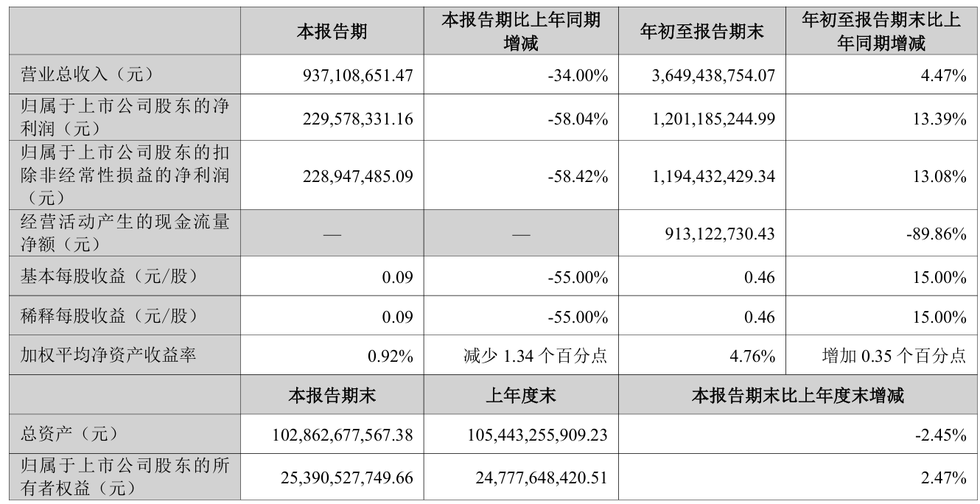
图为华西证券三季报
梳理2026年上市券商中报可以发现,中信、东北、华西、中原、国金、国海、方正、首创等8家券商的前十大股东名单里,共出现9位自然人股东,其中包括让中信证券前十大股东名单时隔多年再现自然人的付小铜。A股券商板块长期由国资、公募、汇金和北向资金主导,自然人资金成建制地出现在头部与中小券商的股东名单上,在本轮三季报季被推到了台前。
华西单季腰斩,发生在自营敞口抬升之后
华西证券这份三季报的关键矛盾,不在全年趋势,而在单季节奏。前三季度营收36.49亿元、同比增长4.47%,累计数据并不难看;但拆到第三季度,单季营收9.37亿元、同比下降34.00%,归母净利润2.30亿元、同比下滑58.04%,扣非净利润2.29亿元、同比下滑58.42%,利润跌得比收入快得多。问题不在业务量收缩,而在投资收益的剧烈摆动。
摆动的来源是自营。前三季度华西投资收益7.30亿元、同比增长约9.9%,但公允价值变动损益由去年同期的3.03亿元浮盈转为-0.81亿元净损失,同比减少3.84亿元(税前)。仅此一项,就对利润总额形成约0.8亿元的负向拖累(税前口径),相当于前三季度利润总额的约6%。华西单季净利“腰斩”的缺口,主要就来自这块自营盘面。
敞口抬升的时点很关键:财报显示,华西证券自营权益类证券及证券衍生品占净资本比例已升至9.01%,较上年末的3.79%提高5.22个百分点。其中上半年已由3.79%升至8.09%,三季度末再升至9.01%。公司在权益方向上加注在先,三季度行情波动在后,单季腰斩是这次加注的第一次压力测试。经纪业务手续费净收入18.75亿元、同比增长14.86%,提供了基本的营收底盘;但投行(0.56 亿元)和资管(0.38 亿元)体量太小,撑不起对冲自营波动的第二根柱子。
万忠波的四年:从东北到华西,一条完整轨迹
万忠波在华西的动作,是他与券商股多年渊源中最近的一段。把时间拉长,这位自然人投资者的公开持仓轨迹至少有四年,且方向清晰。
一个清晰的锚点是2022年一季度末:联合资信当年发布的东北证券评级报告援引公司一季报显示,万忠波以6319.61万股、占总股本2.70%位列东北证券第三大股东,排在他前面的是第一大股东亚泰集团(30.81%)和吉林省信托(11.80%),中央汇金资产管理公司以1.71% 排在他身后。同期,如今同在东北证券前十大股东名单上的潘锦云,就以1.07%的持股位列第七。
此后这条线开始收缩与转移。2025年三季度,万忠波以1749.79万股重新出现在东北证券前十大股东名单,较2022年一季度的高点已大幅收缩,同期重心明显转向华西证券。华西的持仓路径在2025年之前已经铺开:2024年末,他以2741.19万股新进华西前十大股东;2025年三季度末持股未变;2025年四季度增持约1222万股至3963.11万股;2026年一季度和中报均持平于3963.11万股;直到这个单季利润腰斩的第三季度,再加仓221.15万股至4184.26万股。华西证券三季报披露,他的华西持仓通过融资融券信用账户持有。需要说明的是,信用账户持股并不必然等于实际使用了融资资金,公开信息无法区分其资金来源;市场将其解读为押注波动,但这一解读无法从账户结构本身得到证实。
2026年中报里还有一处容易被误读的细节:万忠波“新进”东北证券前十大股东,中报披露他持有1071.73万股(0.46%),并注明报告期内持股未发生增减变动。他之所以重新回到名单,真实原因是中央汇金资产管理公司退出了前十大:2026 年一季报中,汇金资管还以1.71%的持股位列东北证券第五大股东,到中报已不见身影。机构让出的位子,被老股东坐了回去。这不是主动进攻,但把四年前的部分筹码重新送回了聚光灯下。
单看万忠波,可以解释为个人偏好;放到整个板块,就成了一种结构现象。通过2026年券商中报的梳理,中信等8家券商、9位自然人上榜前十大股东,覆盖头部龙头与中小弹性标的。
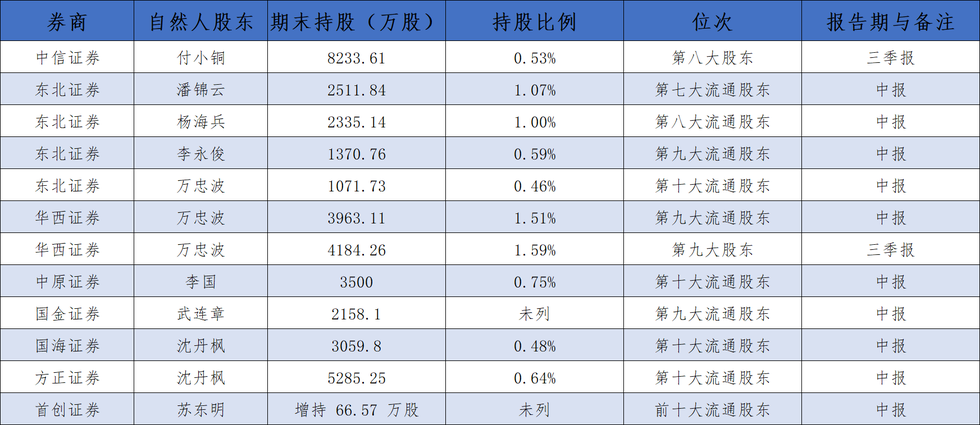
图为8家券商股东名单中的自然人
名单本身已经透露出层次。最重的一笔在“券商一哥”:付小铜一季度以8411.28万股(0.57%)进入中信证券前十大股东,据证券时报报道,这是近10年来首次有自然人做到这一点;中报显示,他增持13.66万股至8424.94万股,位次升至第八大股东。三季报显示,三季度他减持191.33万股至8233.61万股;叠加公司8月完成向特定对象发行H股、总股本由148.21亿股扩大至156.24亿股,其持股比例进一步摊薄至0.53%,仍位列第八大股东,持仓继续通过信用证券账户持有。按9月30日收盘价25.86元计算,其持仓市值约21.3亿元。
扎堆最密的是东北证券:潘锦云(1.07%,自2020年9月起持仓近6年)、杨海兵(1%)、李永俊(0.59%,一季度新进、二季度增持)、万忠波(0.46%)四人分列前十大股东第七至第十位。此外,李国二季度买入中原证券 3500 万股(0.75%)进入前十大股东;沈丹枫一人现身国海证券、方正证券前十大股东,分别持股3059.8万股(0.48%)、5285.25 万股(0.64%),均位列第十大股东;苏东明二季度增持首创证券66.57万股。9个人里并非清一色买入:除付小铜三季度减持中信证券外,武连章截至6月30日减持国金证券至2158.10万股,较6月9日公告时点的2248.10万股减少90万股。
牛散押注的,可能不只是业绩
把这些持仓动作放回行业背景,指向其实一致。上半年A股累计成交317.53万亿元,创历史半年度纪录,同比放量约97%、接近翻倍,券商业绩随之大增。但三季度权益市场波动加大,中金公司分析师王思玥在财报前瞻中预计42家上市券商第三季度归母净利润782亿元、环比下降17.1%。华西的单季腰斩,正是这个分化的极端样本。
公司抬升自营权益敞口与牛散在二级市场加仓同一家公司,指向的可能是同一个变量。中小券商的经纪底盘加高权益敞口,在市场上行阶段是放大器;而放大器的另一面,是收缩时的脆弱性。单季净利腰斩恰恰展示了这个beta属性(业绩对行情波动的放大效应)的反向运行,对偏好弹性与波动的人来说,这种高弹性本身正是他们愿意为之付费的东西。板块层面,中证全指证券公司指数市盈率(TTM)约11.5倍(截至10月26日),低于近十年历史均值22.56倍,低估值加高弹性,是这批资金共同的仓位理由。当然,另一种解读同样成立:若其看好的是板块估值修复与业绩反转,低估值加高弹性本就是同一笔交易的两面。这个判断,要等四季度或下一轮财报来验证。
接下来值得盯的观察点有两个:一是其余上市券商三季报将密集披露,以中报为底数的这份名单,在最新一期财报中是增持、坚守还是撤退,会给出这轮“牛散重仓券商”的第一次季度级验证;二是华西的四季度。权益敞口已经抬上去,对冲策略能否把单季波动压回常态区间,决定这份三季报被读作“一次性波动”还是“新常态的开端”。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”