青年债务如何搅动美国(上):从说不出口的负债,到说得出口的愤怒



10月24日,美国知名时政网站Politico刊发了一篇记者凯瑟琳·金(Catherine Kim)的特稿《Z世代又穷又对政治失望》。
这篇文章,以同龄人的敏锐性,揭示了一个以往外界分析美国政治所忽视的视点:年轻一代的现实财务状况。
文章抛出了一个可贵的议题,但可惜却没能深入回答,文中着重渲染的学生贷款,其实并非房间里真正的大象。
为此,羽扇观金工作室依托美联储、美国劳工统计局和人口普查局统计数据,专门对这一问题进行了一次更严肃的“深潜”。
我们坚信,“社会存在决定社会意识”,理解美国年轻人的财务处境,才能真正理解其光怪陆离的政治极化,并为我们自己的金融风险防范提供有益的镜鉴。
学贷的真相:借得更少,却喊得更响
与喧嚣的学贷议题相反,美国Z世代其实是近二十年里学生贷款借得最少的一代大学生。
美国大学理事会(College Board)2025年的报告显示,2024–25学年只有23%的本科生借了联邦学贷,这个比例逐年下降;按全日制学生折算,人均联邦学贷已经从2010–11学年的峰值7470美元降到了3790美元(按不变价格)。
美联储《家庭经济与决策调查》(SHED)2025年的微观数据则显示,属于Z世代的22到29岁年轻人里,背着学贷的占27%,而在学贷持有者中,46%当前根本不需要还款:在延期、宽限期,或者按收入还款而月供为零。
奇怪的是,这些不用还学贷的人里,认为学贷是“主要担忧”的比例却非常高,与此同时,他们长期欠着信用卡卡债的比例也达到了29%。
一种羞于启齿的焦虑,借用了一个冠冕堂皇的理由宣泄。
那么,美国年轻人的卡债或者说更广义的消费负债到底有多严重?
不妨先用一个“标准人”算笔账。
劳工统计局消费支出调查显示,2021到22年,25岁以下独立生活的单身女性每年支出比税后收入多出约7300美元,折合每月六百多美元,单身男性略少。此外在上大学期间,把住宿以外的平均吃穿用开销减去打工平均收入,美国大学生每月大约有二百美元的收支缺口。
假设一个“标准美国大学生”从18岁起每月缺二百美元,22岁毕业后缺口变成六百美元,全部靠信用卡来回腾挪,按典型信用卡透支利率复利,到25岁她累计借入的本金是3.4万美元,账面余额却是6.4万美元,也就是将近一半是利滚利,债务大约三年翻一番。
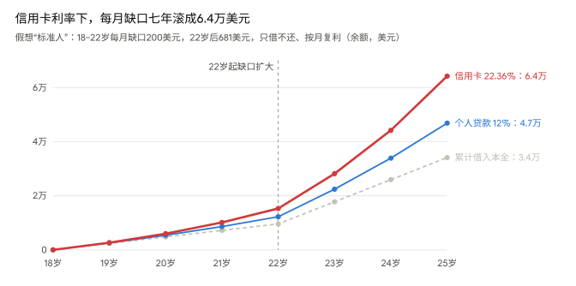
假设她全职工作每月收入五千美元(本科女性的工资中位数约6万美元),光是让卡债余额不再增长,每月就要付一千多美元的利息,占到手收入约30%。
当然,信用卡额度不一定这么高,纽约联储2024年曾有统计,Z世代信用卡额度的中位数只有4500美元,但同一统计里还有一个恐怖的数据:
约七分之一的美国Z世代持卡人已经刷爆了额度。
额度封住了信用卡授信的上限,可刷爆额度的那一刻,往往就是债务转向先买后付、预支工资等各类高息网贷的时候,而这类网贷,往往游离在美国常规金融统计视野之外。
这个“标准人”并不对应任何真实的人,它说明的是:一个长期存在的小缺口,在消费信贷的利率下会以多快的速度失控。
美联储SHED调研每年都会问同一个问题:如果遇到一笔400美元的意外开支,你会怎么付?
把其中年轻人的回应拆开,结果很能说明问题。
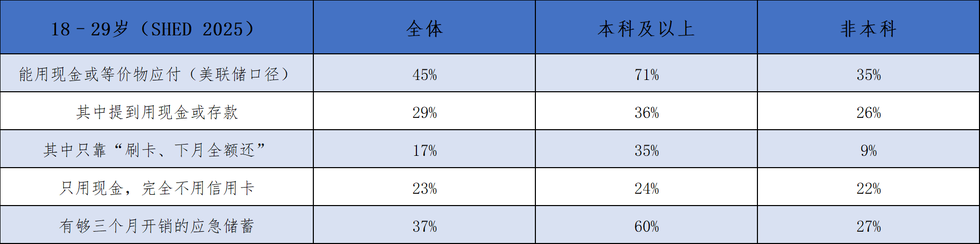
年轻本科生看起来最有底气,可在那71%里,有一半的信心是来自于信用卡额度。
把信用卡从这张安全网里抽掉,Z世代里真正有净储蓄做三个月缓冲的,大约只有四分之一到三分之一。
同样的窘境,相反的出口
美国社区调查(ACS)2024年的个人数据显示,住在大都会核心区的25到29岁人口已经基本实现了高学历的普及,拥有本科学历的男性占56%、女性高达63%,而在农村和小镇,这两个数字分别仅为19%和28%。
大城市的高学历青年在统计里有同龄人最高的平均收入,但资产累积却是同龄人里滞后的,同一年龄、住在城区的本科学历人群里,本人或配偶自有住房的,女性只有14%,男性12%。
英国经济学家弗雷德·赫希(Fred Hirsch)在《增长的社会极限》里说过,有一类“地位性商品”不会随经济增长而普及,大城市的房子就是一例。越多人拿着文凭怀揣梦想涌向大城市,这类商品就被抬得越贵。
于是在正常消费水平本就内嵌的负债压力下,租金成为对大都会年轻人尤其“雪上加霜”的支出,往往会占到月收入的三五成之高,再刨去大城市水平的吃穿用度,如果他们已经背着消费贷,那么几乎必然会继续累积。
这种富余收入只够覆盖利息或者最低还款额、本金靠拆东墙补西墙的财务状况下,稍有风吹草动,看似光鲜、平稳的生活就会瞬间瓦解。
消费负债相较于房贷等债务,对于人的心态还有另一种特殊影响。
心理学家海伦·刘易斯(Helen Lewis)和社会学家托马斯·谢夫(Thomas Scheff)研究过羞耻与愤怒的循环:没有被承认的羞耻,很容易转化为对外的愤怒。
容易遭到对自己“大手大脚”指责的卡债/网贷,往往是说不出口的,可这种压抑却可以通过对学费、房东、亿万富翁、“体制”的抨击来发泄。
大都会核心区的青年女性,正是这个机制的代表。该群体的本科率达到63%,前文讲的“高收入,零资产”,首先是她们的处境。城区本科女性的房租负担在本科人群中最重,她们的不满也的确更多诉诸于学费、房东、亿万富翁。
而在男性这一侧,机制则截然不同。
美国小城镇25到35岁、没有本科学历的在职男性,有一半左右在做建筑、维修、制造和运输类工作。这条靠手艺和经验吃饭的路在小地方越来越划算:25到29岁技术工人的实际工资十年涨了18%,从4.24万美元升到5万美元,和小城镇本科学历同龄人的差距从34%缩小到20%,他们本人或配偶自有住房的比例也达到了27%,是城区本科男性的两倍多。
这类能感受得到努力与回报之间关联的年轻男性,在态度上天然右倾,他们反感税收和通胀侵蚀自己已有的东西,学贷减免之类的政府干预,在他们眼里是用自己缴的税替别人还账。
而在都市,城区25到29岁的非本科男性也在大幅右转,这群人有高达35%住在父母家,只有8%有自己的房子。在城市里,技术型蓝领几乎没有溢价,技术工人的工资中位数和其他端盘子之类工作差不多,有本科学历的同龄人则比技术工人收入平均高出76%。
这个群体的失落感或者说怨恨,则更多建立在网络亚文化社区的抱团取暖上。
两个大类年轻男性,在另类右翼议题上找到了最大公约数。
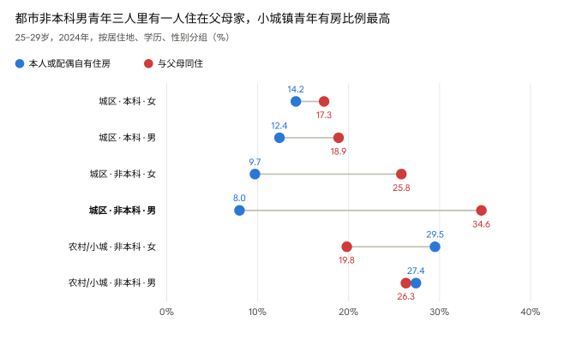
不过值得一提的是,至少后一类年轻男性的政治倾向并没有固化。都市非本科男性和都市本科女性,同样是租房成本敏感人群,房租是一个不分性别的痛点。
马姆达尼在纽约拿下约四分之三的30岁以下选民,靠的正是冻结房租、免费公交这类不带性别框架的物质承诺。
总而言之,在小编看来,青年消费负债远比Politico文章所聚焦的学贷更接近问题核心。
Z世代的财务困境,主要不是学贷堆出来,而是一个其消费水平决定的长期缺口在高利率下滚动的问题。
可这个真问题,往往当事人不愿说,统计也覆盖不全,往往只有在监管要求更新时,才能让外界一瞥其严重性。
2025年美国学贷逾期恢复报送征信之后,Z世代的信用分就出现了创纪录的下滑,那是一块看不见的债务突然被照亮。
先买后付等电商平台的变相网贷,目前也正在开始准备报送征信,可以预言,未来一两年美国年轻人的账面债务负担和逾期率还会再跳升一次。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”