
管涛:促进新旧动能转换平稳接续

今年以来,在复杂外部环境扰动下,中国经济顶压前行、运行总体平稳。
前三季度,实际国内生产总值(GDP)累计同比增长4.6%,落在年初设定的预期增长目标内;名义GDP增长5.6%,重新高于实际GDP增速,GDP平减指数累计同比增长1%。得益于新质生产力加快培育壮大,高端制造、数智经济、现代服务等新动能对经济增长贡献率维持在40%以上,是国内经济平稳运行的重要支撑。
但结构性分化仍然是当前经济运行的突出特征,促进新旧动能转换平稳接续是现阶段政策发力的核心。
经济结构性分化格局延续
从生产端看,新动能对经济增长的引领作用进一步增强。前三季度,全国规模以上工业增加值同比增长5.3%,拉动经济增长1.6个百分点,其中高技术制造业、数字产品制造业增加值同比分别增长14.3%、13.6%;以高技术制造业、数字产品制造业等为代表的新动能领域以两成多的增加值占比,贡献了超五成的工业增长。三季度,规模以上工业增加值增长5.1%,高技术制造业增加值增长16.2%,分别较上季度加快0.4、2.2个百分点,高技术制造业、数字产品制造业等新动能对工业增长的贡献率抬升至六成以上。
前8个月,在工业生产较快增长和工业品价格涨幅扩大共同带动下,高技术制造业利润同比增长54.7%,较规上工业企业利润整体增速高出39个百分点。
服务业结构同步优化,前三季度服务业增加值同比增长5.2%,其中租赁和商务服务业,信息传输、软件和信息技术服务业增加值同比分别增长12.3%、10.4%,两个行业以一成的增加值占比拉动服务业增加值增长2.2个百分点,贡献率超四成。
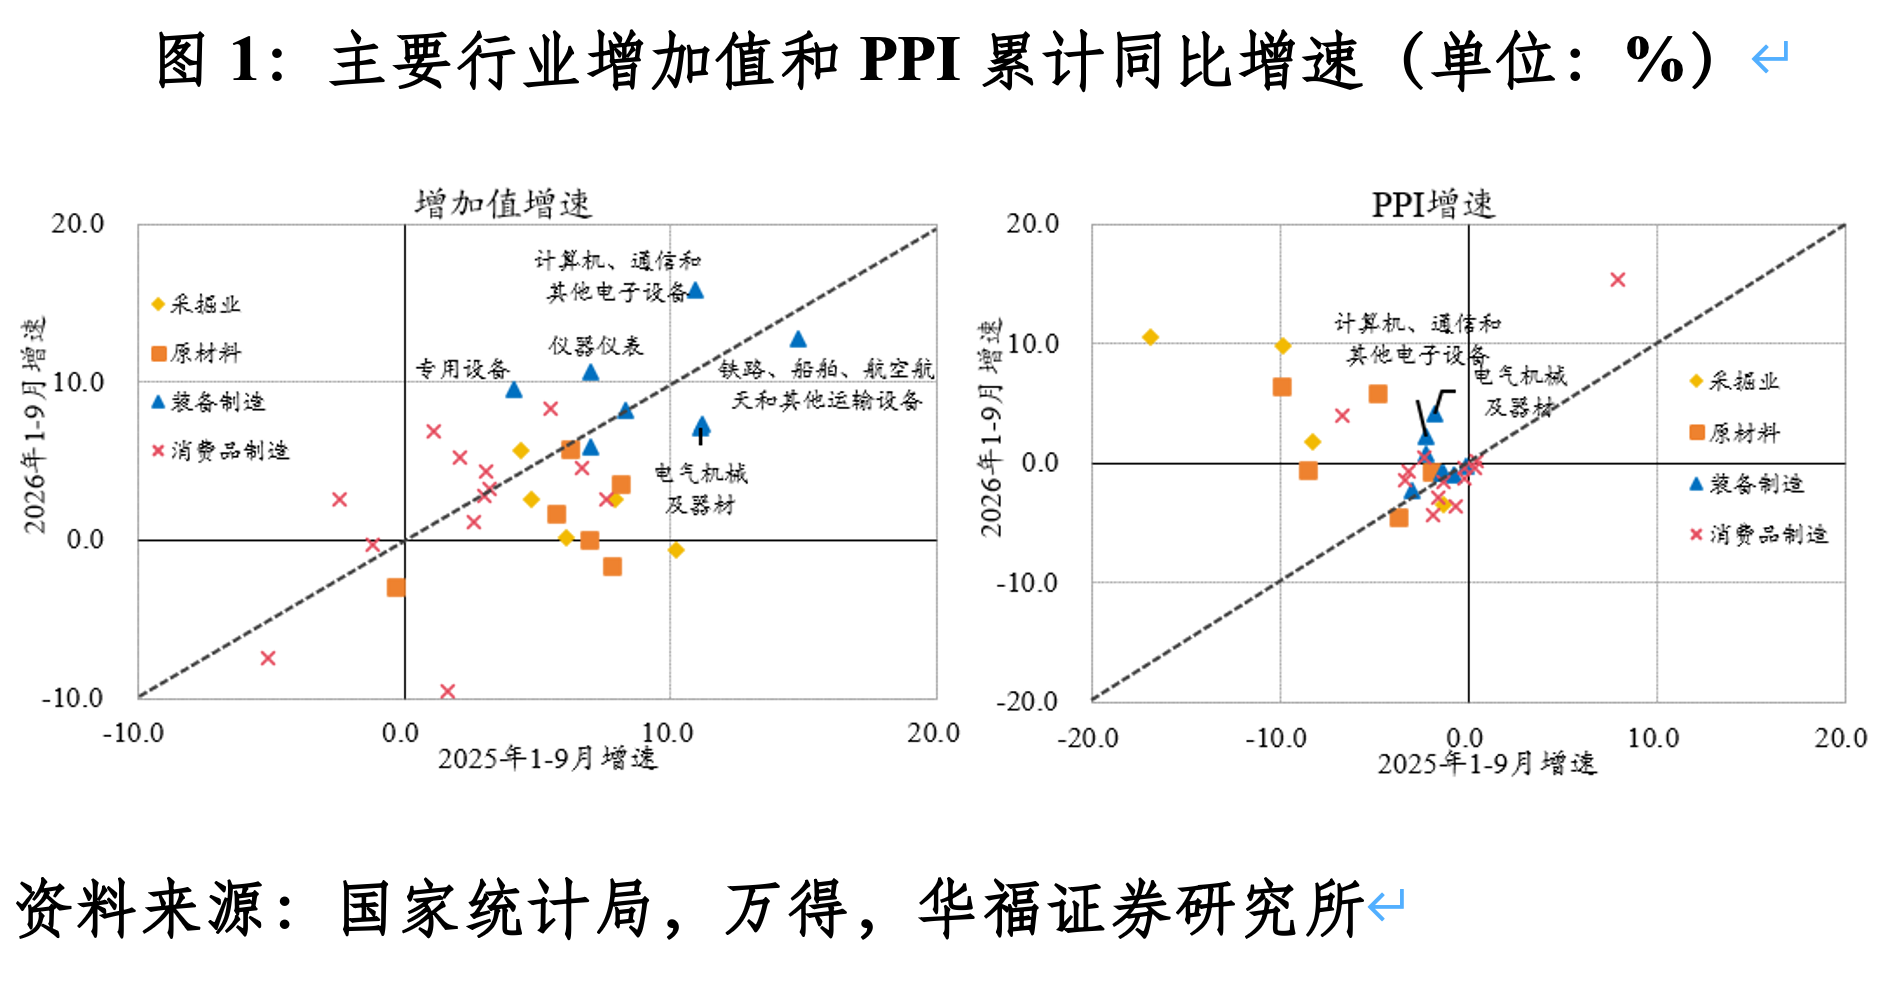
不过,新旧动能分化格局依然突出。与上年同期相比,规模以上工业增加值、高技术制造业增加值增速“此消彼长”,前者回落0.9个百分点至5.3%,为近三年同期新低,后者提升4.7个百分点至14.3%,创近五年同期新高。分行业看,装备制造业中的8个行业增加值均保持高增长,在人工智能(AI)产业链需求扩张带动下,电子行业增加值增速从上年同期的10.9%升至15.8%,产能利用率同比提升1.2个百分点至78.3%,是为数不多实现产能利用率同比提升的行业;前8个月电子行业营业收入、利润同比分别增长20.1%、109.9%,营收利润率同比提升2.8个百分点至6.6%。
相比之下,上游采掘、原材料行业生产普遍放缓,多数行业产能利用率同比回落,一方面受国际大宗商品价格震荡抬升企业生产成本影响,另一方面也受需求收缩制约。下游消费品制造业内部冷热不均,多数行业PPI同比仍处负增长,且跌幅较上年同期有所扩大,根源或在于国内终端消费恢复力度不足、行业内部竞争加剧,企业缺少调价空间来对冲成本压力。
从需求端看,内需新增长点持续涌现,但总量仍然偏弱。投资方面,随着科技创新投入不断加大、新兴领域资源集聚效应显现,投资结构持续优化。前三季度,全国知识产权产品投资、设备工器具购置投资同比分别增长9.3%、9.7%,分别拉动全部投资增长1.2、1.6个百分点;高技术产业投资同比增长4.9%,其中高技术制造业投资增长4.0%,电子电路、锂离子电池、集成电路、电子专用材料等新动能领域制造业投资分别增长58.7%、20.9%、14.2%、9.5%;高技术服务业投资同比增长6.6%,占全部服务业固定资产投资比重同比上升1个百分点,与人工智能等新产业密切相关的信息服务业投资增长20.2%。
消费方面,服务消费、升级类商品消费和线上消费增势较好。前三季度,居民人均消费支出同比增长3.6%,其中人均服务性消费支出增速逆势提升0.5个百分点至4.6%,占居民消费支出比重升至47.3%;服务零售额累计增长5%,与商品零售额增速缺口从上年同期0.6个百分点扩大至4个百分点,表明居民消费正从以商品为主转向商品和服务并重。通信器材类商品零售额保持两位数增长,9月份同比增速升至31.1%;网上商品和服务零售额同比增长4.4%,占社会消费品零售总额比重升至40.9%。
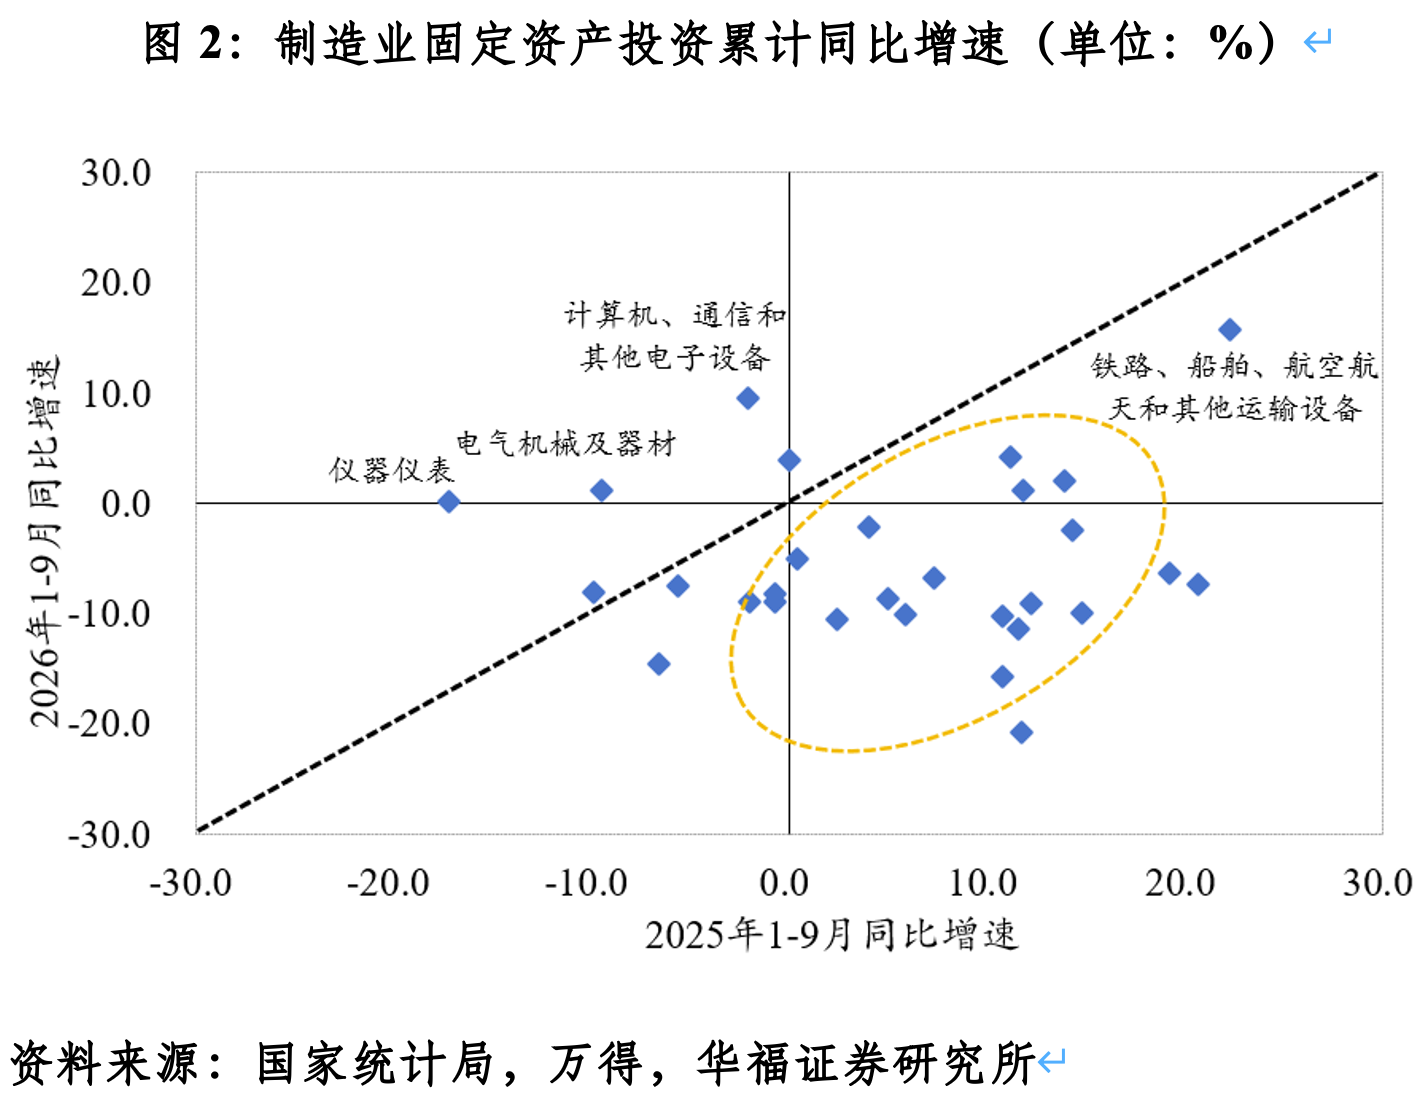
但上述新增长点并未扭转供强需弱的整体发展态势。前三季度,资本形成总额和最终消费支出合计拉动实际GDP增长3.4个百分点,为近四年来同期新低;全国固定资产投资同比下降7.2%,民间投资下降10.4%,房地产开发、基建、制造业投资均录得同比负增长,制造业细分行业中,除电子、电气机械、仪器仪表等少数行业投资增速改善、铁路船舶航空航天投资仍然保持高增长外,多数行业投资均有承压。社会消费品零售总额同比增长1.1%,以居民人均消费支出占人均可支配收入比重衡量的居民平均消费倾向为65.3%,均创近四年来同期新低,消费意愿不足问题仍然突出。
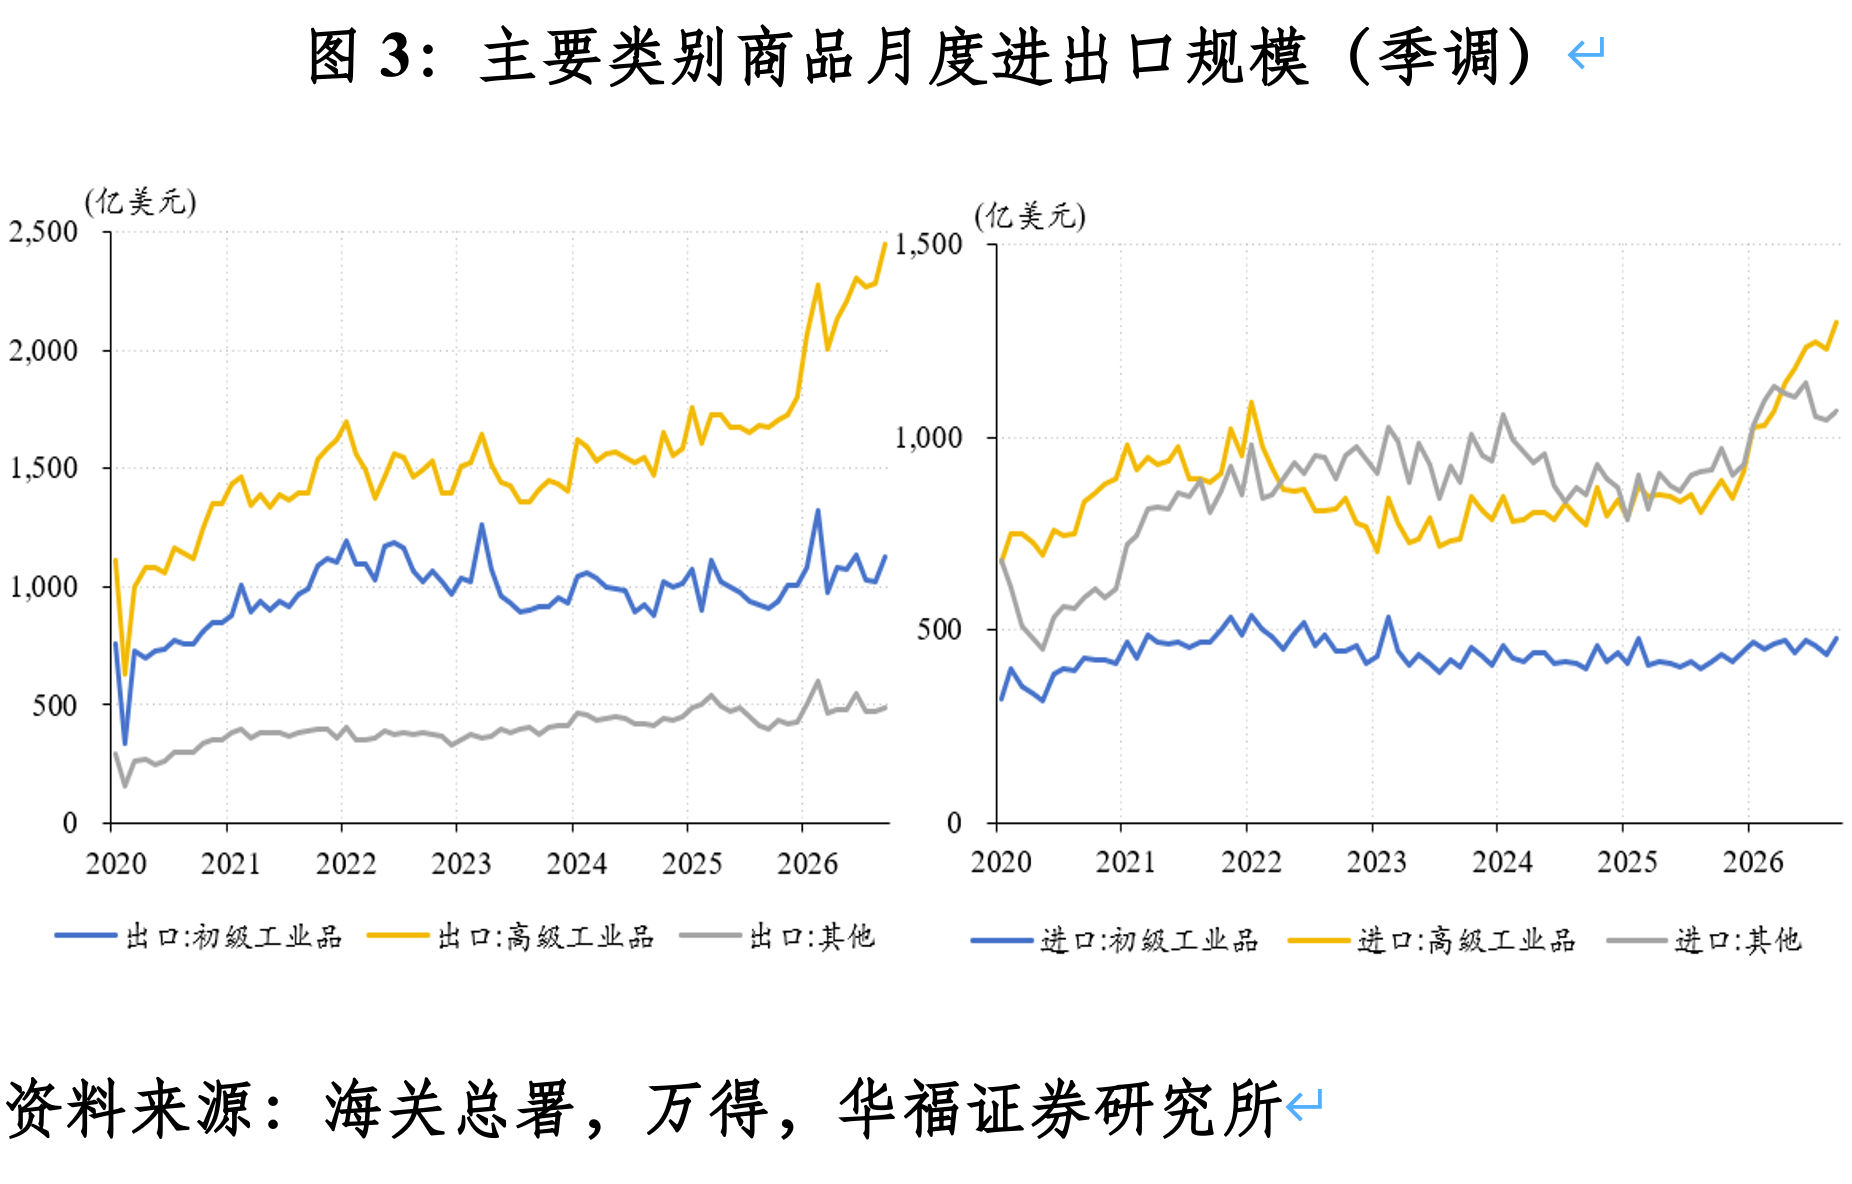
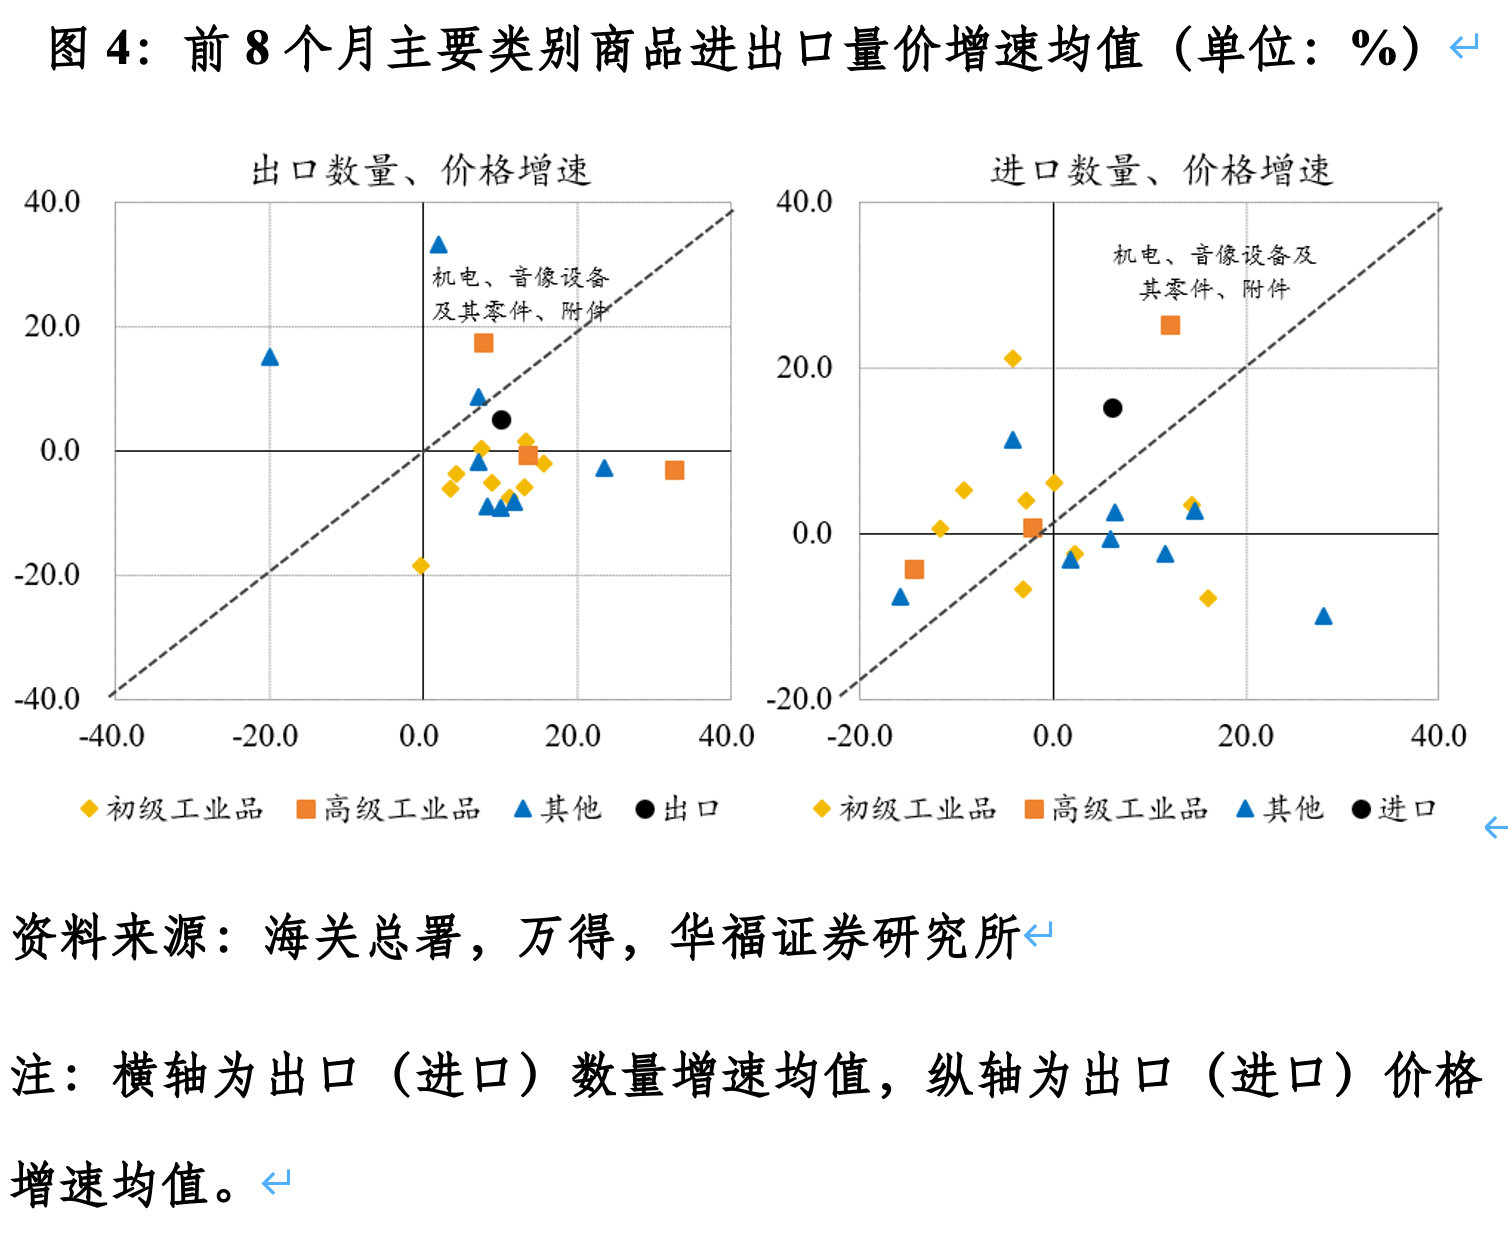
外贸端的结构性分化特征体现为贸易集中度提升。前三季度,我国货物出口、进口规模(美元口径)同比分别增长21.3%、27.5%,较上年同期分别加快15.2、28.4个百分点,韧性超出市场预期。依据商品名称及编码协调制度的国际公约(HS)分类,我国进出口高增长主要靠高级工业品拉动,前三季度高级工业品出口规模增长32%,占总体货物出口比重升至58.3%,同比提升4.7个百分点;进口规模增长39.5%,占总体货物进口比重升至42.7%,同比提升3.7个百分点。其中,机电和音像设备(HS第十六类)分别拉动货物出口、进口增速14、15.8个百分点,贡献率高达66%、57.6%,外贸商品结构进一步优化。
从量价表现看,货物出口数量增长总体快于出口价格,HS第一类至第二十一类商品中有十三类商品出口处于“以价换量”状态,且集中在初级工业品上;而货物进口价格增长总体快于进口数量,初级工业品进口数量增速集中于负值区间,反映内需仍然偏弱。作为进出口增长的主要贡献项,机电和音像设备价格涨幅较大,前8个月出口、进口价格增速均值分别达17.6%、25.3%。即便如此,同期出口、进口数量仍分别增长7.7%、12.1%。这一方面得益于人工智能领域强劲投资为外需注入动力,我国受益于全球人工智能产业链高景气;另一方面也体现我国产业结构升级的成效,带动出口非价格竞争力提升、进口需求结构改善。
结构性分化问题成为政策关切
今年以来,受地缘冲突持续扰动,海外主要经济体普遍面临通胀上行压力。相比之下,我国物价水平仍然保持低位运行,前三季度消费物价指数(CPI)与核心CPI同比增速分别为0.9%、1.1%,反映我国实际经济增速仍低于潜在增速,存在产出缺口。收敛产出缺口无外乎供给侧去产能、需求侧促消费和扩投资。当前而言,稳就业仍居“四稳”之首,简单收缩产能并不可取,更现实的选择是统筹好新兴产业、未来产业和传统产业之间的关系。
培育新兴产业、未来产业是发展新质生产力的重要抓手,但不能以此替代传统产业的改造升级。
从要素特征来看,新兴产业、未来产业普遍属于技术、资本密集型领域,就业弹性偏低,对就业扩容、居民增收的直接带动作用相对有限;而传统产业是国民经济循环的基本盘,是吸纳就业、稳定居民收入的主要渠道。如果只把注意力放在新兴产业、未来产业的培育上,忽视传统产业改造升级,容易形成产能扩张但内需支撑跟不上的局面。
从产业链条看,传统产业是实体经济的根基,为新兴产业、未来产业提供制造体系、供应链网络和落地场景。如果轻视传统产业,容易陷入“技术悬空、产业空心”的困境。同时,新动能培育本身会增加新产能,这既进一步扩大了总供需缺口,又加剧了传统产业的供求失衡压力。相反,新质生产力通过技术创新、数字化、绿色化、智能化与传统产业深度融合,将有助于改善传统产业的供给质量,增加有效供给,更好满足市场需求。
有鉴于此,在培育新动能的同时更新旧动能,推动新旧动能转换平稳接续,成为现阶段政策发力的关键。日前,中共中央、国务院印发《关于发展新质生产力的意见》,明确提出发展新质生产力的三个“不能”(不能脱实向虚、贪大求全、搞泡沫化,不能出现产业空心化或产业断层现象,不能盲目求新、顾此失彼)、一个“严禁”(严禁借发展新质生产力之名违规滥用政策,对一哄而上、盲目投资等造成重大损失的严肃追究责任)。这进一步厘清了传统产业、新兴产业、未来产业的协同关系,把改造提升传统产业、夯实实体经济根基,摆在推动科技创新和产业创新深度融合的优先位置,而不是顾此失彼、一味强调发展新兴产业、未来产业。
国家发展改革委有关负责人答记者问时指出,出台该文件的一个重要考虑是解决工作实践中已出现的苗头性问题。比如,有的片面认为发展新质生产力就是抓未来产业、新兴产业,忽视传统产业升级改造;有的布局规划未来产业、新兴产业赛道雷同,没有体现因地制宜要求。这清楚表明,发展新质生产力绝不是只要“新”不要“旧”,而是要坚持先立后破、稳中求进,推动新旧动能有序接续。
随后,中办、国办印发的《关于推动科技创新和产业创新深度融合的意见》,把“以原创性颠覆性科技创新培育壮大新兴产业和未来产业”和“以先进技术改造提升传统产业”均列为“以高质量科技供给支撑现代化产业体系建设”的重要举措,表明科技创新既要服务于前沿突破,也要服务于传统产业的提质升级。通过技术改造、设备更新、数智赋能等方式,推动制造业智能化、绿色化、融合化发展,让创新红利惠及千行百业。
去年8月,国务院发布《关于深入实施“人工智能+”行动的意见》,提出六个重点行动之一就是“‘人工智能’+产业发展”行动,包括培育智能原生新模式新业态、推进工业全要素智能化发展、加快农业数智化转型升级、创新服务业发展新模式。近期国办又印发《关于适应人工智能技术发展助力构建就业友好型发展方式的意见》,强调要强化人工智能的就业创造效应,同时构建就业友好型人工智能升级路径,包括挖掘传统领域人工智能就业潜能、减缓人工智能应用就业替代影响等。这一部署正是基于新兴产业、未来产业就业弹性偏低的现实,强调在推进新动能发展的同时,稳妥处理好就业问题,更好发挥传统产业的基本盘作用。
综上,我国培育新质生产力,走的是前沿突破与传统底盘协同并举的路径,重在维护产业体系的完整性与协同性,这与部分国家偏重前沿赛道、弱化基础产业、缺少商业化落地场景的发展模式形成显著差异。这既是对新旧动能转换规律的把握,也体现了政策对就业、民生的重视,有助于缓解新旧动能转换的阵痛,增强中国经济的韧性。
(作者系华福证券首席经济学家)