永诚财险,罚单追到总裁



近日,上海金融监管局发布行政处罚信息:孙增产(现任永诚财险总裁,公示身份为时任总裁助理、副总裁)存在“未按照规定使用经批准或者备案的保险条款、保险费率”“意健险业务核保管理不严”两项违法违规行为,被警告并罚10万元(沪金罚决字〔2026〕198号)。
一个月前的9月16日,永诚财险总公司刚因同类问题被罚147万元;时任总裁助理、副总裁韩亮,也因对上述两项违规负责被警告并罚款10万元。两张个人罚单,案由相同、处罚一致,职务头衔均为“时任总裁助理、副总裁”。
罚单所指的意健险板块,2026年上半年分部亏损达1.14亿元。
十万罚单,一亿窟窿
“意健险”是意外险和健康险的合称,在财险公司里归入非车业务。核保是保险公司决定一单接不接、按什么价接的环节,也是风险进入承保池的闸门。监管认定永诚在这道闸门上“管理不严”,落到纸面上的价格是10万元。
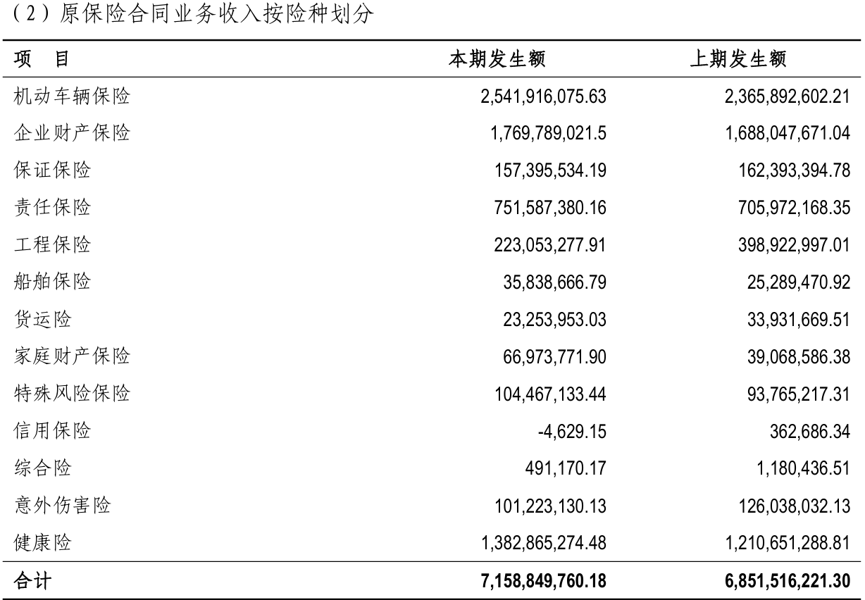
图为永诚保险2025年报截图
2025年永诚意外健康险保费收入14.84亿元(旧会计准则口径),同比增长11.03%;其中健康保险保费13.83亿元,综合成本率106.97%,承保亏损9325万元。2026年上半年(新保险合同准则口径),意健险保险服务收入7.41亿元,同比增长10.07%,分部亏损1.14亿元。
10万元的罚款,对照的是1.14亿元的亏损。个人罚单针对的是核保管理的个人责任,业务亏损是公司整体经营结果,两者口径不同,不宜直接相除。
更值得看的是这块业务为什么还在长。2025年年报对意健险保费增长的解释为:主要是由于公司本期股东保费较上年同期增加所致。
一个月,两张一模一样的罚单
9月16日,147万元的罚单,案由是四项:异地经营保险业务、未按照规定使用经批准或者备案的保险条款、保险费率、保险业务内部控制不严、意健险核保权限管理不严。同一天,沪金罚决字〔2026〕136号发给“时任总裁助理、副总裁”韩亮,案由是“对未按照规定使用经批准或者备案的保险条款、保险费率,意健险业务核保管理不严负责”,警告并罚款10万元。
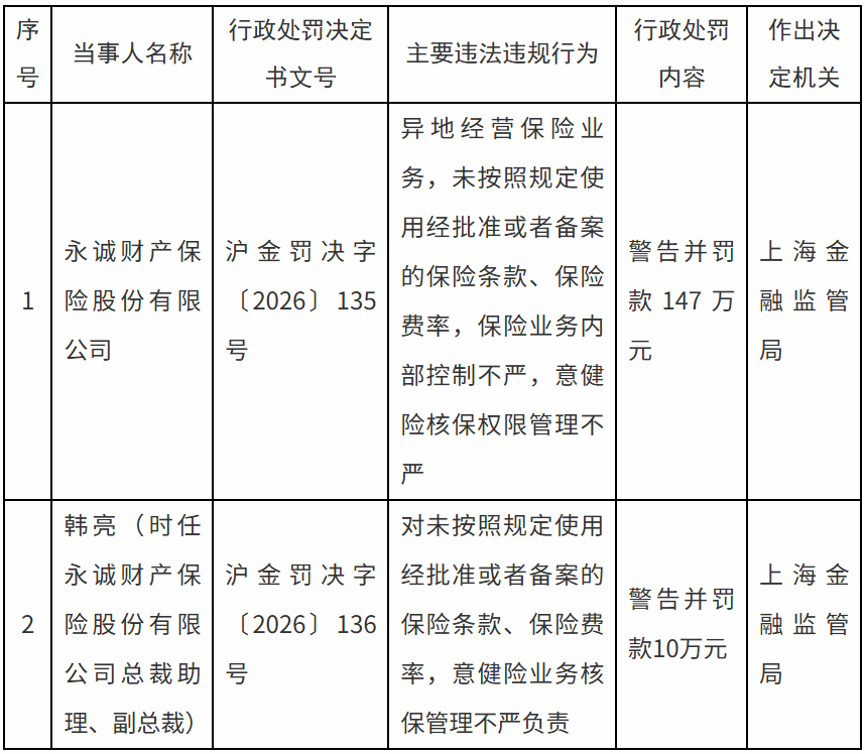
一个月后,198号发给孙增产。案由相同,处罚一致,连两人的头衔都写着同一行字:时任总裁助理、副总裁。
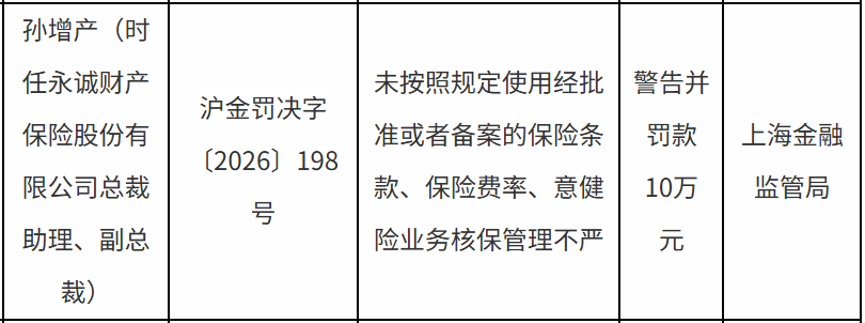
监管把同一件事的责任,拆成两张个人罚单,间隔三十天,分别落在两位分管者头上。永诚财险对9月那张罚单的回应是:相关问题主要发生在2020年至2023年,公司已采取针对性措施,“相关问题已全部整改完毕”。
八年空位,旧账追到升职前
孙增产1967年4月出生,审计师出身,早年在平安产险河北分公司做财务部经理、廊坊中心支公司总经理。加入永诚后,他从河北分公司总经理做到总公司销售总监、总裁助理、财务负责人,2021年3月起任副总裁。
这家公司的总裁位置,此前空了近八年。上一任总裁冯天佑2015年6月到任,2016年12月辞任获董事会通过。此后临时负责人换了几轮:时任董事长任仲成兼了9个月,再交给常务副总裁康国君。据媒体报道,2021年1月公司聘任容常青为总裁,该项任职资格最终未获监管核准(未见监管批复文件)。据公开报道,2023年7月(另有8月口径)孙增产以副总经理身份主持工作的资格获批,2024年3月正式出任总裁;据媒体统计,这是永诚八年来第一位拿到监管核准的总裁。
2024年8月,华能资本提名的魏仲乾接任董事长,任职资格于同年9月获监管核准。这一年永诚财险刚过20岁生日,董事长与总裁第一次配齐。从2013年获监管核准高管任职算起,孙增产在这家公司的高管层待了十三年,坐到最高位置之后,监管追的是他升职之前的账,而那张罚单认定的违规期间,恰好落在他担任总裁助理、副总裁的区间。
一个险种赚的,四个险种亏回去
永诚保险2025年年报五个险种合计承保利润4949万元。企财险赚的1.87亿元,被另外四个险种亏回去1.38亿元。
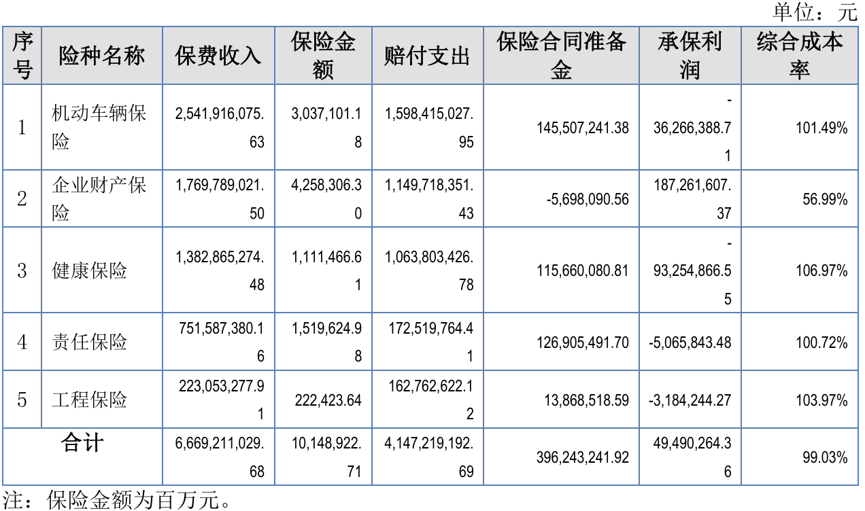
图为永诚保险2025年年报
具体来看,企业财产保险,保费17.70亿元,综合成本率56.99%,承保利润1.87亿元。机动车辆保险,保费25.42亿元,综合成本率101.49%,承保亏损3627万元。健康保险,保费13.83亿元,综合成本率106.97%,承保亏损9325万元。责任保险,保费7.52亿元,综合成本率100.72%,承保亏损507万元。工程保险,保费2.23亿元,综合成本率103.97%,承保亏损318万元。
而这1.87亿元的剧烈波动,本身就说明了它的脆弱:2024年公司归母净亏损4.69亿元;据公司对媒体的解释,海外大案、极端灾害天气、保证险业务亏损三项合计影响7.67亿元(非年报原文口径)。2025年企财险综合成本率骤降至56.99%,公司未单独披露2024年企财险综合成本率。
承保端留下的4949万元,不到同年1.75亿元归母净利润的三成。
护城河写在股权里,股权正在挂牌
永诚的电力能源业务是真做的。2025年电力能源保费占总保费43.9%,参与承保的装机容量占全国装机容量的42.4%(2025年年报口径),发电侧市场份额领先(公司年报口径)。公司给“十五五”定的中长期目标,是做成电力能源领域“专业性强的保‘小巨人’”。
但这块业务的客户名单,基本就是股东名单。2025年前五大客户全部是股东方,关联销售收入占35.52%,其中华能集团及下属公司一家贡献27.20%。
股东们在卖。2021年9月,大唐资本第一次挂牌,7.6%股权作价2.81亿元;2022年12月,华电挂牌7.6%,底价2.56亿元;2023年7月,南方电网挂牌3.28%,底价1.02亿元;同年9月,国家电投挂牌6.57%,底价2.19亿元。此后各家又轮了几次,2025年8月、11月还在挂。四家合计25.05%。
按各自挂牌底价折算,公司整体估值落在31亿至37亿元之间;2025年末所有者权益23.82亿元,约合1.3至1.55倍市净率(挂牌年份不同,仅作量级对照)。截至2026年6月30日,12家股东的持股比例一个也没变。
公司的解释是响应央企“回归主业”、调整资本布局,“不影响正常经营和既定战略”。解释之外还有一个数字:五年,零成交。
旧账集中到期
把永诚财险的罚单放回2026年的监管日历里,就不是一家公司的事了。
2025年9月30日,金融监管总局印发《关于加强非车险业务监管有关事项的通知》(金发〔2025〕36号),11月1日起实施,非车险“报行合一”正式落地(报备的条款费率,必须与实际执行的一致)。随后下发的配套指引把费率口径写得很细:预定附加费率,大公司不超过30%、中小公司不超过35%;平均手续费率和逐单手续费率上限,大公司14%、中型16%、小公司18%。
对中小公司,这套规则是双向的:手续费率上限比大公司高4个百分点,是承认它们要靠渠道;预定附加费率上限(35%)同样高于大公司的30%,也是在承认中小公司的渠道依赖。但费用端有上限管着,真正吃掉非车险利润的往往是赔付端,综合成本率里的赔付部分,只能靠定价能力去消化。中间的差额,只能从定价能力里找。
8月19日,总局办公厅印发《非车险综合治理行动方案》,把治理从费用管控延伸到产品、数据、中介全链条,并要求分险种、分阶段重新备案存量产品。更早的2025年11月配套指引已先行启动分险种重新备案:企财险排在第一批,重新备案期限是2025年12月1日。行业里“一客户一版本”的换皮条款,仅企财险一个险种,重新报备条款就较治理前减少了2.8万个。
行业罚单的分布已经说明了问题。据企业预警通数据,2026年前8个月,保险业“未按规定使用经批准或备案的保险条款、费率”的罚单99张;同期保险机构(含分支机构,统计范围含金融监管总局及派出机构、央行、证监会的处罚)罚单899张、罚没1.95亿元,54人被禁业,其中财险公司占了486张。华安财险386万元、太平财险373万元、阳光财险浙江分公司90万元,案由里都有这一项。
永诚财险的147万元在这张名单上排不进前三。它特殊的地方在于:被罚的是旧规则下的经营方式,而这家公司现在唯一赚钱的险种,恰好是新一轮治理里第一个要重新备案的险种。
10万元不会改变永诚的任何一张财务报表。它标记的是一条时间线的收口:靠费用换保费、靠股东换规模的那套做法,正是监管整治所指向的行业旧模式,如今不再续期。永诚的账本上,这两样东西都还在,一个写在35.52%的关联销售里,一个写在106.97%的综合成本率里。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”