
“汇丰系”村镇银行再退4家:全国首家外资村镇银行也在列,将只剩3家



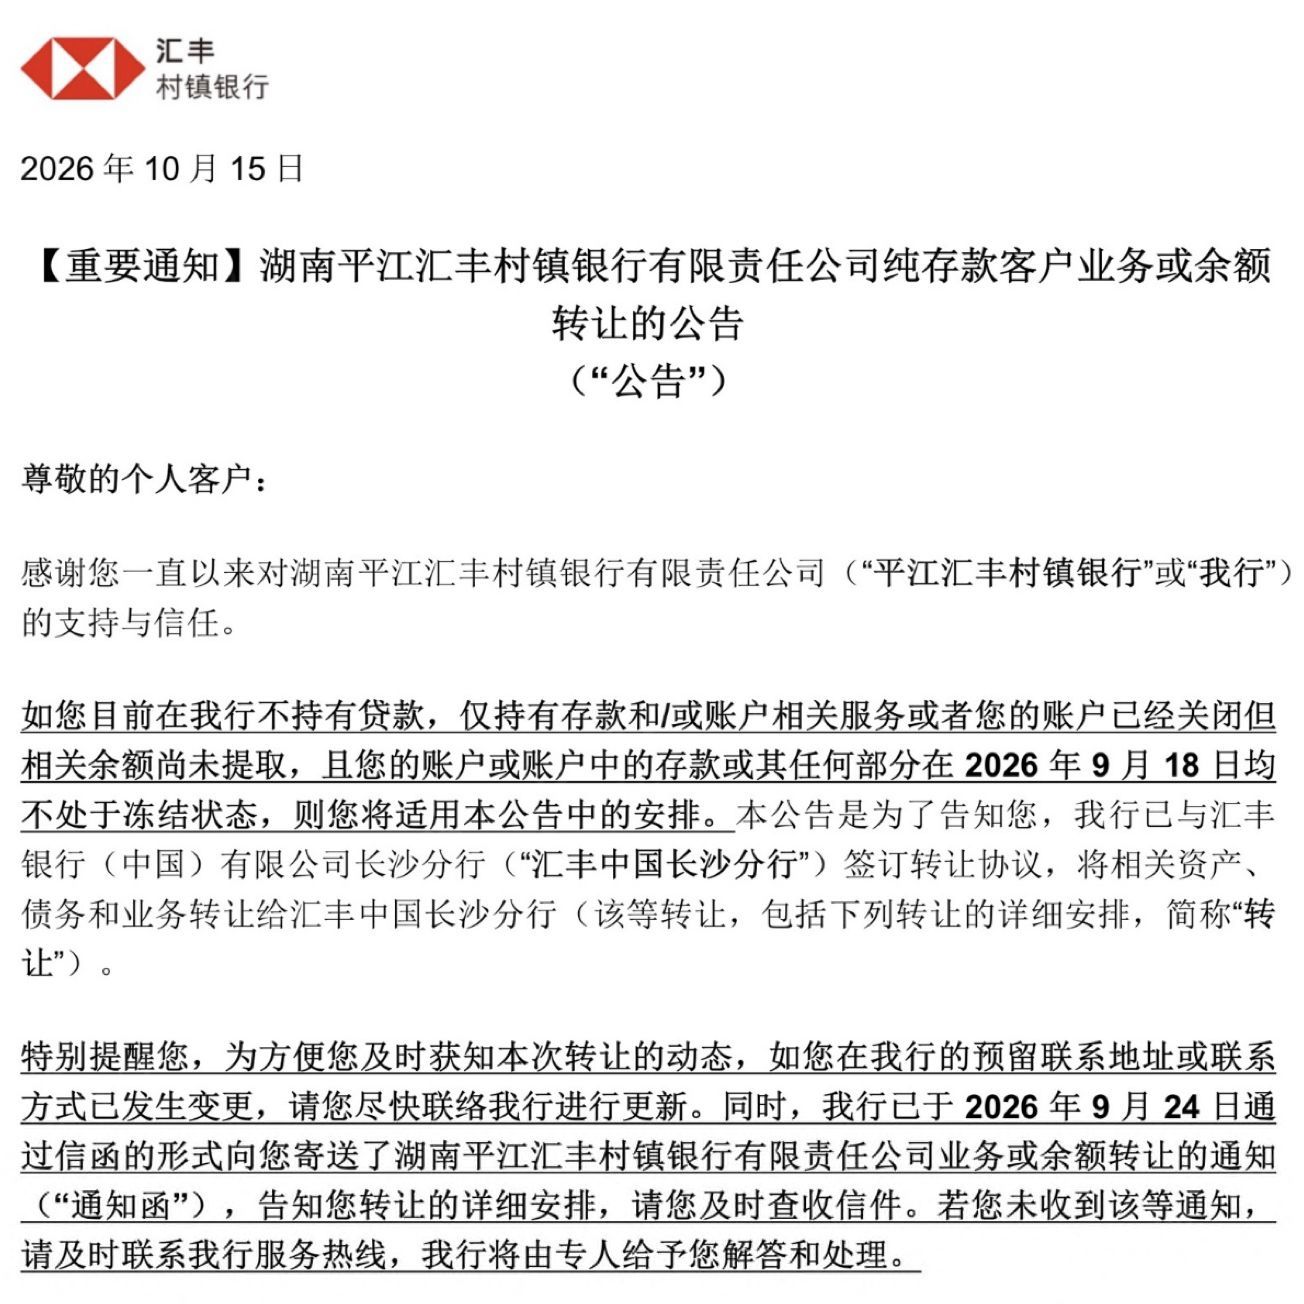
近日,汇丰村镇银行官网集中发布4份公告:湖南平江、湖北随州曾都、大连普兰店、山东荣成四家汇丰村镇银行,拟将纯存款客户的存款、账户及相关服务转让给汇丰银行(中国)有限公司(以下简称汇丰中国)相关分行,预计2026年11月23日完成交割。
四家机构中,随州曾都汇丰村镇银行是2007年12月13日经原银监会批准开业的全国首家外资村镇银行,它的退出尤其受到市场关注。
2025年以来,已有5家“汇丰系”村镇银行完成或启动退出;本次4家业务交割全部完成后,其在内地设立的12家村镇银行将仅余下福建永安、湖北天门、重庆大足3家。
此前,澳洲联邦银行、渣打银行、澳新银行已先后转让或解散旗下村镇银行,汇丰是最后一家批量持有村镇银行牌照的外资机构。随着“汇丰系”加速收缩,外资银行通过设立独立法人村镇银行开展县域业务的模式已接近尾声。
图片来源:汇丰村镇银行网站公告截图
账户将于交割日关闭,未提取余额转入汇丰中国分行
从公告内容看,四家机构的退出安排口径一致、节点明确。以湖南平江汇丰村镇银行为例,该行公告称,已与汇丰中国长沙分行签订转让协议,将相关资产、债务和业务转让给后者。交割日,该行将关闭客户的存款账户,终止活期、定期、通知存款等全部存款产品,渠道服务、借记卡及其关联的第三方支付服务同步终止;客户未能在交割日前提取的剩余资金,将转入汇丰中国分行账户。公告显示,该行已于9月24日向客户寄送通知函,告知转让安排;未按公告办理业务的客户,后续需前往所在省份的省会分行办理提取。
公告的适用范围值得注意:仅面向“不持有贷款、仅持有存款和账户服务”的纯存款客户。这意味着四家机构的贷款业务已在此前完成转让或清收。结合此前已退出机构的操作路径,“汇丰系”村镇银行的退出已形成一套固定流程:先行处置贷款端,再划转存款与账户,最后注销法人资格,各环节均由汇丰中国分行承接。
四家机构的经营体量,解释了退出的商业逻辑。根据各行2025年度信息披露,随州曾都汇丰2025年末客户总数15262户,其中贷款客户347户;平江汇丰客户总数4682户,贷款客户152户;普兰店汇丰客户总数3956户,贷款客户289户;荣成汇丰贷款客户355户。一家持牌法人银行,贷款客户仅数百户,却需维持完整的法人治理、合规风控和系统运营体系,投入产出明显不匹配。
退出流程已有先例,荣昌汇丰连续6年亏损
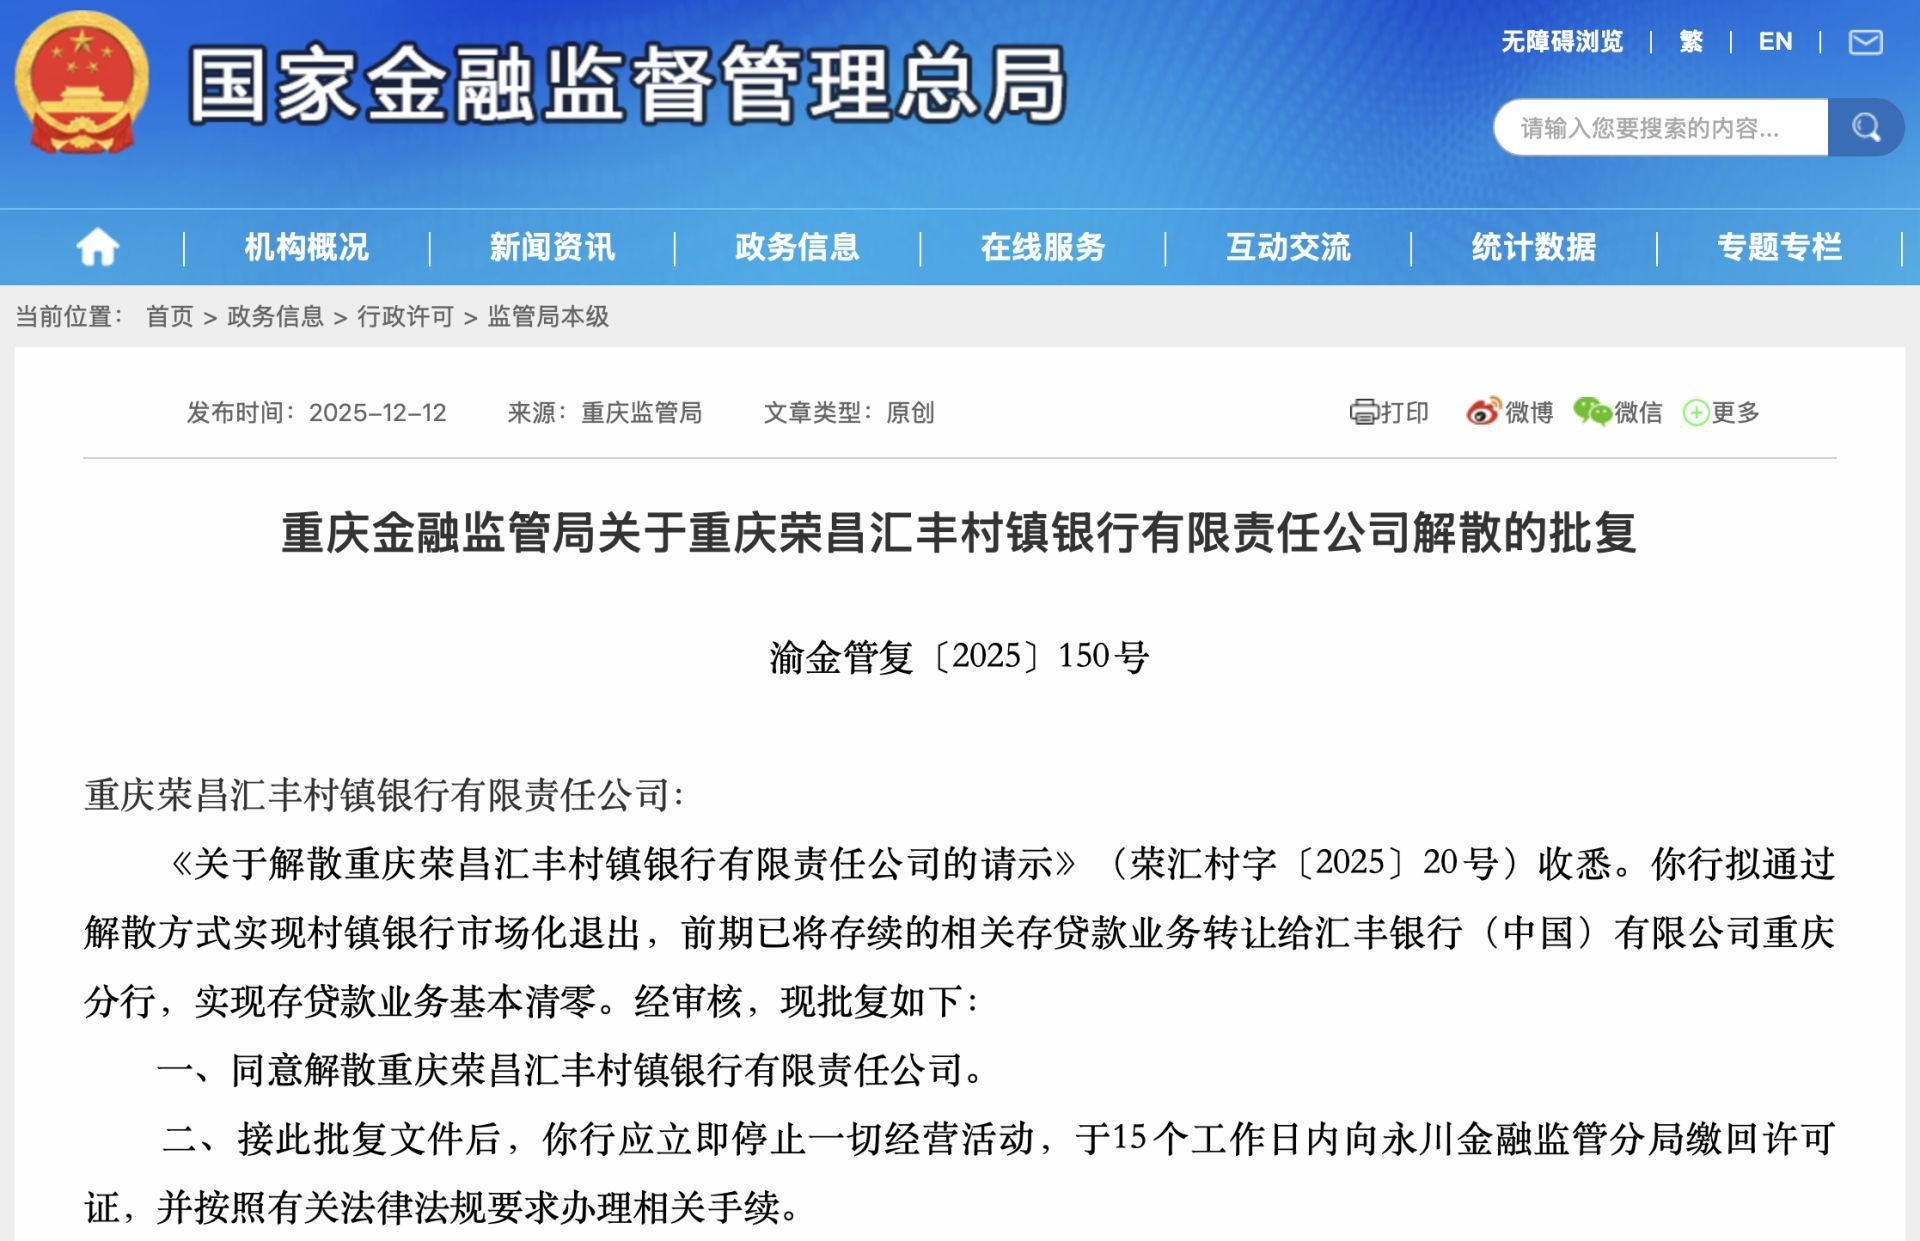
这套流程的首个完整案例在重庆。2025年12月10日,国家金融监督管理总局重庆监管局下发批复(渝金管复〔2025〕150号),同意重庆荣昌汇丰村镇银行解散。批复载明,该行“拟通过解散方式实现村镇银行市场化退出,前期已将存续的相关存贷款业务转让给汇丰银行(中国)有限公司重庆分行,实现存贷款业务基本清零”。该行成立于2010年,注册资本6000万元,由香港上海汇丰银行有限公司全资发起,是“汇丰系”首家退出的村镇银行。2026年9月4日,该行清算组公告已完成注销登记,退出程序全部走完。
荣昌汇丰的年报数据反映了这类机构的经营困境:自2019年起连续六年亏损,2024年营业收入259.58万元,营业支出891.85万元,净亏损585.87万元;截至2024年末,客户总数4174户,贷款客户172户。营业收入长期不足以覆盖管理成本,机构持续经营的基础已经弱化。
2026年以来,广东恩平、湖北麻城、重庆丰都、北京密云四家汇丰村镇银行相继推进解散退出,加上本次公告的4家,“汇丰系”村镇银行将收缩至3家。以解散方式实现市场化退出也并非汇丰首创:2023年6月27日,原重庆银保监局批复(渝银保监复〔2023〕83号)同意重庆梁平澳新村镇银行解散,该行由澳大利亚和新西兰银行集团出资设立,批复时存贷款业务已全部清零。
图片来源:国家金融监督管理总局网站截图
外资机构在这一领域的收缩启动得更早。2016年10月,经原银监会批准,渣打银行将旗下唯一一家村镇银行——和林格尔渣打村镇银行100%股权转让予包商银行;2018年,澳洲联邦银行将其在河南、河北设立的15家村镇银行整体转让予齐鲁银行。至此,早期进入的外资机构已基本完成退出。
行业层面整合加速
外资村镇银行的进退,与政策周期高度相关。2006年12月,原银监会出台政策,在四川、湖北等6省份试点村镇银行等新型农村金融机构;2007年1月《村镇银行管理暂行规定》发布,同年12月曾都汇丰开业,外资正式进入农村金融市场。当时,设立村镇银行被外资行视为布局中国县域市场的重要通道。但从实际经营看,外资机构标准化的风控合规流程和人力成本,与县域涉农业务“小额、分散、高频”的特征难以匹配,客户和业务规模始终无法支撑独立法人的运营成本,退出在商业逻辑上具有必然性。
行业层面的整合也在加速。2025年1月,金融监管总局在年度监管工作会议上将“加快推进中小金融机构改革化险”列为重点任务首位;2025年中央一号文件提出“稳妥有序推进村镇银行改革重组”;2025年底召开的中央经济工作会议明确“深入推进中小金融机构减量提质”。金融监管总局数据显示,截至2025年末,总局监管全量法人机构共6489家;其中银行业金融机构法人3619家,较2024年末减少676家。农村中小银行由3603家减少至2933家,一年减少670家,降幅为18.6%。
某资深中小银行研究人士分析,中资银行旗下的村镇银行主要通过“村改支”“村改分”退出,由主发起行吸收合并、原址改建为分支机构,法人注销但网点保留;外资行在县域没有可承接的本土网点,只能将存量业务平移至体系内外资法人银行的分行,再注销独立法人。两条路径操作不同,结论一致:村镇银行独立法人牌照的价值正在重新评估。该人士同时表示,从已公开的监管批复看,无论采取哪种方式,存量业务先行清零、由承接机构无缝对接已成为标准做法,储户存款安全有明确保障,退出过程总体平稳有序。
需要关注的是,机构退出之后,县域金融服务不能出现空档。本次涉及的平江、荣成等地客户,账户迁入省会分行后,临柜办理业务的距离明显增加。外资退出后留下的服务缺口由谁承接、机构数量压降之后县域金融供给如何同步提质,是监管部门和本土银行需要回答的问题。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”