
单季缩水1.38万亿后连涨两季,银行理财规模重回35万亿上方



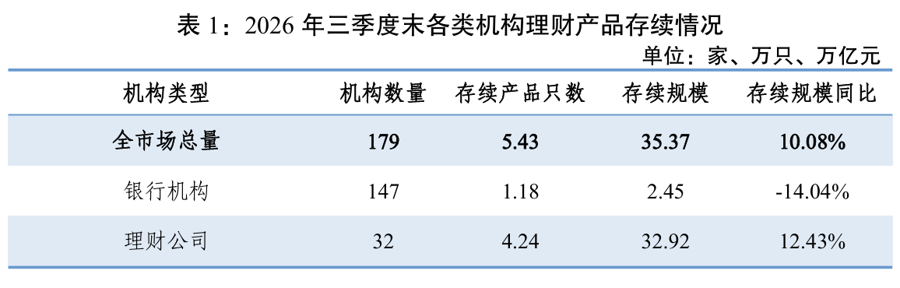
10月21日,银行业理财登记托管中心发布《中国银行业理财市场季度报告(2026 年三季度)》。报告显示,截至2026年9月末,全市场共存续理财产品5.43万只,存续规模达35.37万亿元,较年初净增2.08万亿元,同比增长10.08%。
经历一季度规模缩水1.38万亿元的震荡后,银行理财已连续两个季度回升,重回35万亿元上方;据兴业证券研报统计,10月中旬理财存续规模已站上36万亿元关口。
规模“深蹲—回补—企稳”,10月中旬站上36万亿
报告显示,今年一季度,银行理财规模曾缩水1.38万亿元至31.91万亿元;二季度回升1.75万亿元至33.66万亿元;三季度再增1.71万亿元,连续两个季度保持增长。
从最新高频数据看,扩容态势仍在延续。据兴业证券研报统计,上周(10月12日至18日)理财存续规模环比增加1348亿元,已站上36万亿元关口。华源证券分析师廖志明团队测算,9月理财规模单月仅减少约0.5万亿元,明显低于2021年至2025年9月0.83万亿元的平均减量,降幅低于季节性;其预计2026年全年理财规模有望增长3万亿元以上。中信证券首席经济学家明明表示,四季度理财规模预计维持高位平稳、稳中有升,但同比增速将放缓,行业重心由冲规模转向控波动、控回撤。
固收仍为绝对主力,混合类维持在1万亿元上方
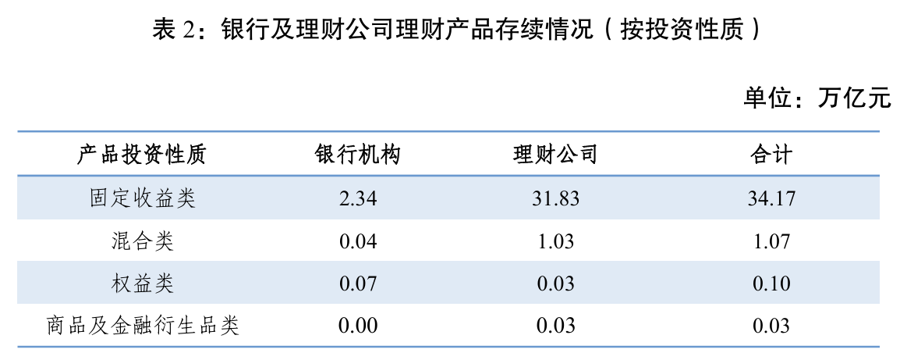
产品结构上,固定收益类产品仍是绝对主力。截至三季度末,固收类产品存续规模为34.17万亿元,占全部理财产品存续规模的96.61%,较二季度末上升0.12个百分点;混合类产品存续规模达1.07万亿元,占比3.03%,维持在1万亿元上方,较2025年末的0.87万亿元增长约23%;权益类、商品及金融衍生品类产品存续规模分别为0.11万亿元、0.03万亿元,较二季度末分别增长200亿元、100亿元。
低利率环境下,理财机构普遍加大封闭式产品发行以拉长负债久期。截至三季度末,封闭式产品存续规模8.36万亿元,占比较年初的20.13%升至23.64%。
理财公司占比升至93.07%,银行机构存续规模继续收缩
发行端,三季度全国共有90家银行机构和32家理财公司累计新发理财产品1.03万只,累计募集资金19.09万亿元。截至三季度末,全国共有147家银行机构和32家理财公司开展理财业务。
行业集中度进一步向具备专业资管能力的理财公司倾斜。理财公司理财产品存续规模达32.92万亿元,较年初增加2.21万亿元,占全市场的比例由92.25%升至93.07%;同期银行机构理财产品存续规模降至2.45万亿元,占比6.93%,有存续理财产品的银行机构由年初的159家减至147家。渠道方面,截至9月末,全市场已有710家机构跨行代销理财公司发行的理财产品,较去年同期增加127家。
配置“砍存单、加基金”,资产结构多元化提速
截至三季度末,理财产品投资资产合计37.50万亿元,同比增长9.23%。其中,投向债券、现金及银行存款、同业存单的余额分别为15.37万亿元、10.58万亿元、3.48万亿元,占总投资资产的41.0%、28.2%、9.3%。
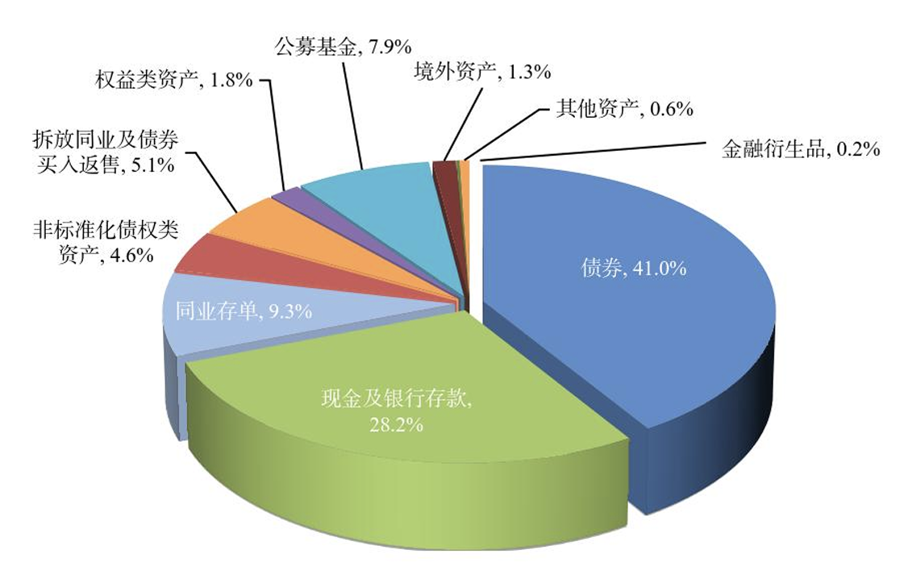
与2025年末相比,理财资金年内进行了一轮“砍存单、加基金”的配置置换:同业存单占比由12.2%降至9.3%,规模净减约8700亿元;公募基金是主要新增配置方向之一,占比由5.1%升至7.9%,规模增至约2.96万亿元,净增逾1.14万亿元;债券占比升至41.0%,境外资产占比升至1.3%。理财的“含权化”主要经由公募基金间接实现。
理财资金服务实体经济的作用持续凸显。截至三季度末,理财产品通过投资债券、非标准化债权、权益类资产等方式,对接实体经济资金规模约21万亿元。
投资者增至1.55亿个,前三季度创收4469亿元
截至三季度末,持有理财产品的投资者数量达1.55亿个,同比增长11.51%。收益层面,三季度理财产品累计为投资者创造收益1417亿元,其中银行机构165亿元、理财公司1252亿元;据此测算,今年前三季度累计为投资者创造收益4469亿元。
近期收益端出现企稳信号。普益标准监测数据显示,截至10月18日,全市场存续现金管理类理财产品近7日年化收益率平均水平为1.07%;存续开放式固收类理财产品近1个月年化收益率平均水平为1.57%,环比上涨0.27个百分点。同时,据普益标准监测,10月12日至18日当周到期的开放式固收类理财产品平均兑付收益率(年化)仍落后业绩比较基准;二季度、三季度单季创收连续环比下降,规模高增之下,单位资产的收益产出趋于摊薄。
政策护航:央行流动性工具为债市赎回增设“保险丝”
10月19日,中国人民银行行长潘功胜在2026金融街论坛年会上宣布,将设立应对非银机构大额赎回的流动性支持工具,适用机构包括银行理财公司。该工具在资管机构面临群体性流动性风险、债券市场出现“赎回—抛售”负向循环的特定情景下启用,构成人民银行宏观审慎管理的一项新工具。据业内人士介绍,理财公司可通过以高等级债券等资产抵押换取流动性,避免被动抛售债券。业内人士强调,该工具是特定场景下的流动性缓冲机制,并非刚性兜底,理财净值化、打破刚兑的底层规则不变。
展望后市,多家机构认为,四季度理财总量稳中有升,行业重心由冲规模转向控净值波动;资产端,华源证券廖志明团队看好20年期及以上超长债机会。在资管新规落地后,银行理财行业已基本完成转型调整,进入平稳健康发展的新阶段。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”