国民养老保险党委书记、总经理黄涛:AI让保险承诺、渠道连接、客户服务更透明、更可及、更前瞻



“第三支柱养老保险应定位为普惠性、基础性民生体系,而AI(人工智能)的兴起正在改写行业的服务边界与竞争逻辑,信息平权使客户与机构认知趋于对等,传统依靠人力铺设的销售与服务模式面临重构,产品供给从标准化走向场景化定制,行业驱动力由经验转向数字智能。”10月21日,国民养老保险党委书记、总经理黄涛在“2026金融街论坛年会”的“长寿时代的养老保障新格局:第三支柱建设与服务价值重塑”平行论坛上表示,AI不会改变保险承诺、渠道连接、客户服务、投资逻辑与审慎经营的本质,但可以让这些环节更透明、更可及、更前瞻。
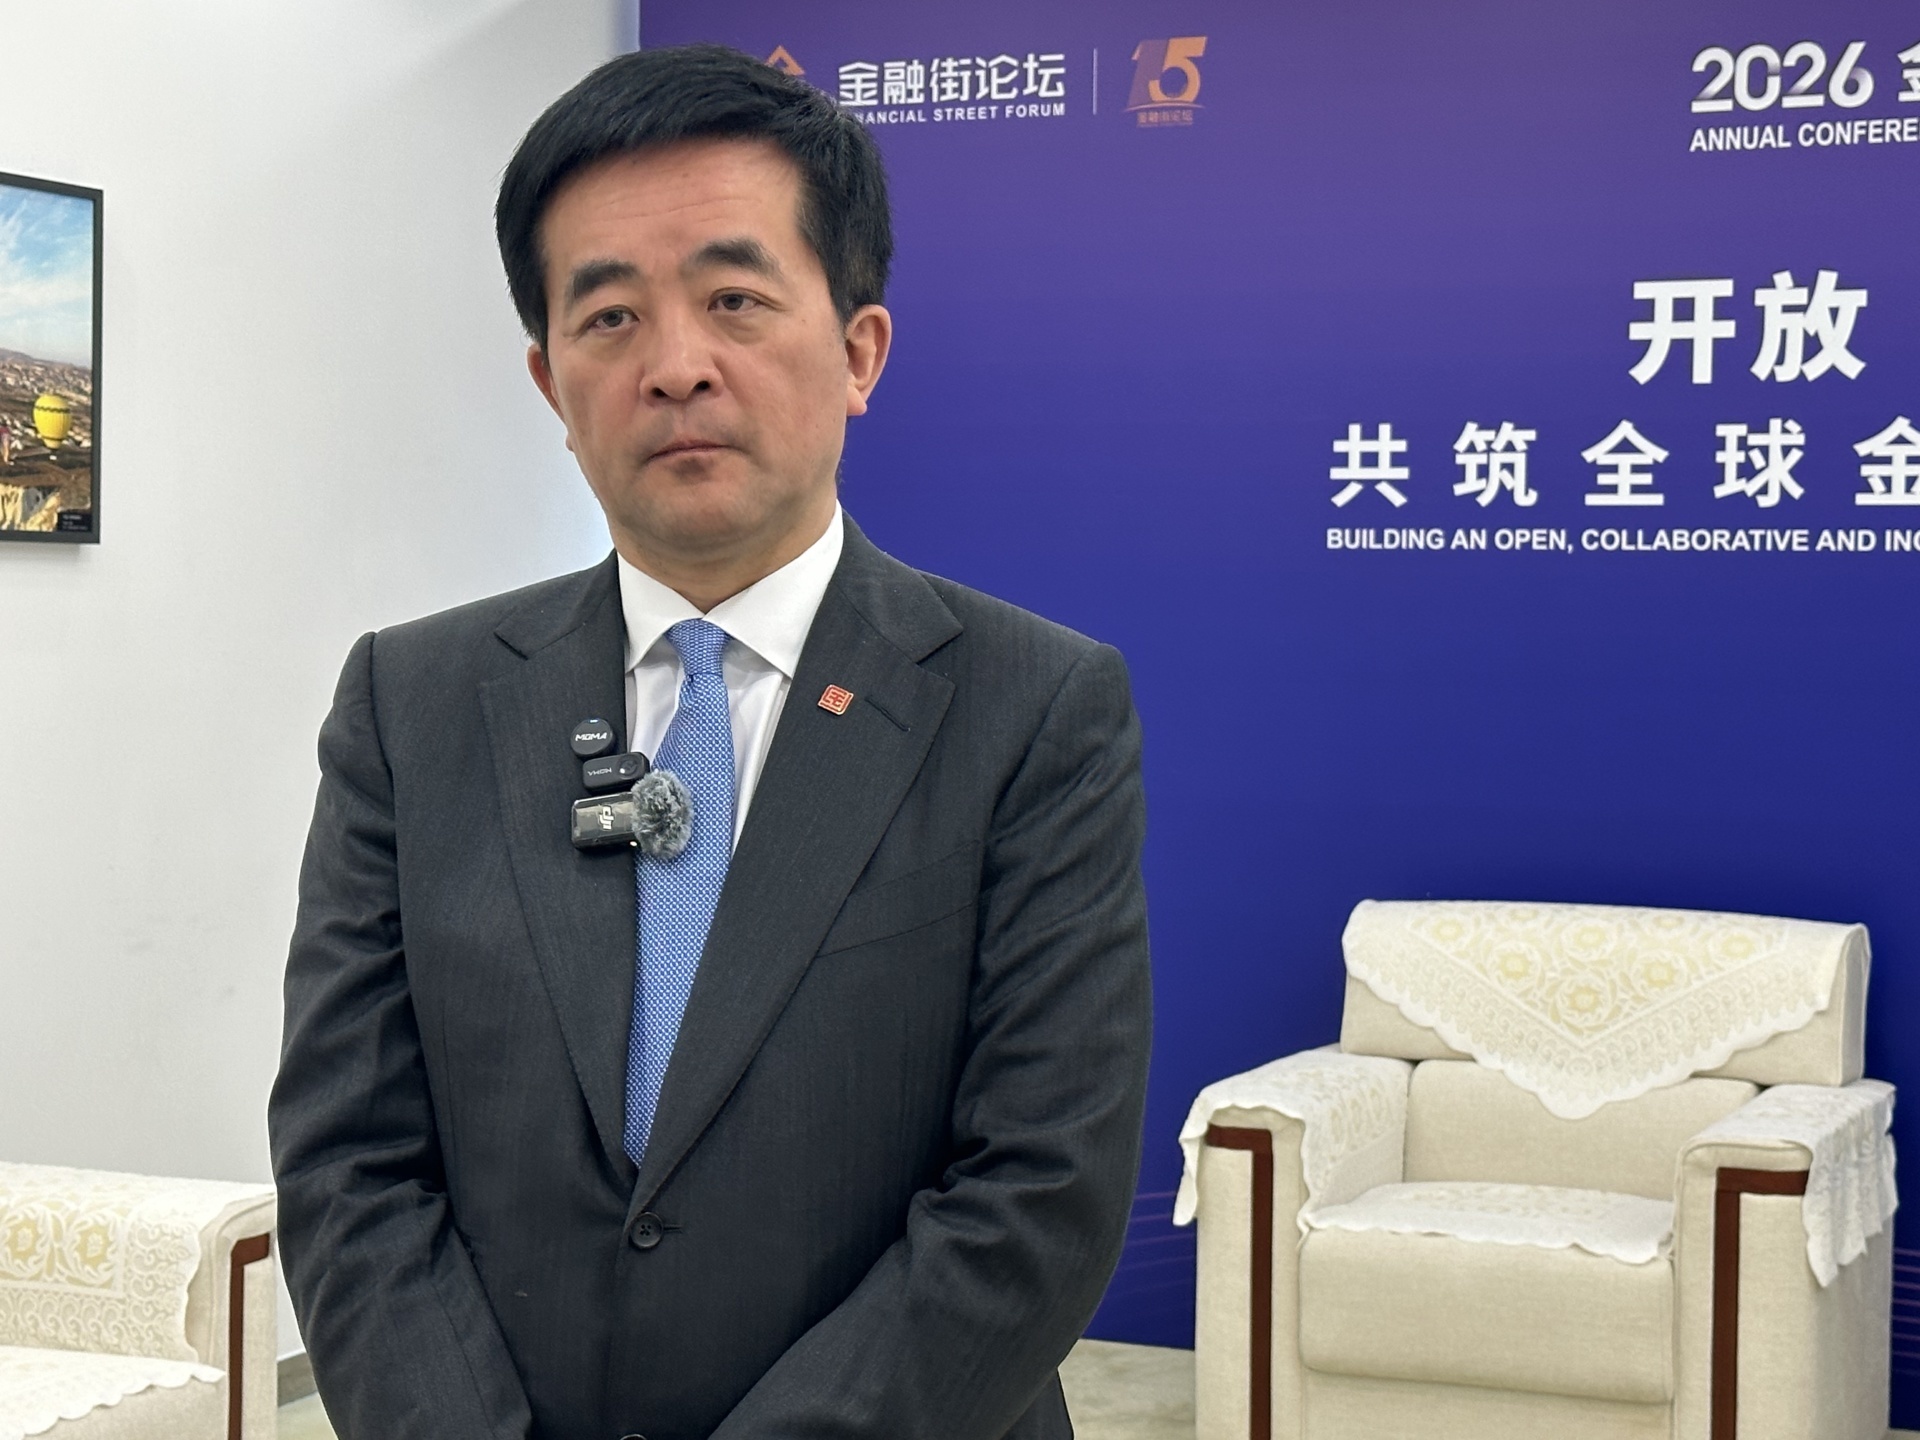
黄涛 每经记者 袁园 摄
会后,黄涛接受了包括《每日经济新闻》记者(以下简称NBD)在内的媒体记者采访,就当前个人养老金的发展和未来专业养老险公司的发展前景作出回应。
个人养老金制度体系仍有待进一步完善
NBD:当前个人养老金从“开户扩面”转向提质增效阶段,您认为要真正激活居民持续缴存意愿,核心要解决哪一个关键问题?
黄涛:首先,个人养老金制度实施以来成效显著,各项配套机制稳步推进,并逐步扩展形成一个整体。然而,任何制度被广泛接受都需要一个过程。个人养老金制度自试点落地至今只有不到四年时间,大家需要保有耐心。
其次,个人养老金制度体系仍有待进一步完善,这涉及个人所得税制度的优化与社会养老意识的培育。与此同时,丰富金融机构参与渠道、提升信息披露透明度同样关键。目前可提供的产品涵盖银行存款、养老理财、养老基金及保险等多元品类,各参与机构需持续提升自身管理水平,开发更契合老百姓需求的产品。
例如,在投资端应符合养老金积累的特点,做到稳健;针对不同人群提供差异化产品:年轻人可能承担更多风险,临近退休的人风险偏好相对较低,应在不同人群甚至不同区域提供更具落地性的产品;各家参与机构应尽量提升自身经营管理水平,降低经营管理成本,以更多的投资收益让老百姓感受到实惠,增强个人养老金持有者的获得感,从而提高其参与积极性。
NBD:养老金融的本质是一种全生命周期的跨周期财务规划,它不仅仅是将产品售卖出去。从机构实践的角度来看,如何将养老咨询、财务规划和长期陪伴式服务全面落地?
黄涛:这个问题涉及养老金融管理的核心,既需要政策端的引导与监管端的支持,更需要机构主动迎接AI时代的到来。对消费者而言,机构销售个人养老金不仅仅是售卖一只产品,更多的是在向购买产品的消费者传达养老金知识。
对于有自身养老需求的消费者而言,其购买养老金之后可能还需要机构提供陪伴服务;在领取养老金时,需要考虑以何种方式领取;第一、第二、第三支柱的养老金如何形成相互补充和配合等等。我认为随着AI时代的到来,金融机构的养老规划乃至养老投顾服务将成为一种更有效率、更便捷的可能性。
我们推出的“赵钱孙李”养老规划服务体系,根植于成熟的经济学研究成果,吸纳了莫顿、莫迪利安尼等诺贝尔经济学奖得主的核心理论。我们持续探索以数字化方式,将终身财务安全、长寿风险管理等经过长期学术研究与实践检验的理论框架,转化为面向大众的收支预测、缺口分析、方案匹配工具;既契合经济运行的客观规律,也切实回应普通民众真实的养老规划需求。
养老险公司应重视养老属性更强的保险业务
NBD:国家金融监督管理总局局长丁向群在2026金融街论坛年会开幕式上表示,各类机构要立足功能定位、管理能力和比较优势,把握好业务边界,做到各司其职、各展所长。我们注意到,近几年监管也在持续推动专业养老险公司回归主业。这意味着,所有专业养老险公司都被置于同一套功能定位框架之下,在监管划定的养老主业赛道内,您认为专业养老险公司差异化发展的方向是什么?国民养老保险的差异化发展策略是什么?
黄涛:原银保监会和金融监管总局在过去几年为养老金融发展出台了许多监管政策,包括商保年金和养老险公司的管理办法,这推动了养老险公司的转型发展。
我认为养老险公司应该重视主业,重视以养老年金、两全险、商业养老金和个人养老金为主的养老属性更强的保险业务。将更多的产品和运营资源投入到养老年金、个人养老金、商业养老金等方面。
从专业养老险公司的角度来看,我认为这不仅是监管要求,也是我们自身发展的差异化要求。作为公司,应该更加透明公开我们的产品,明确我们的投资组合,让消费者方便查询。我们不仅接受监管、审计监督约束,还接受消费者监督约束,以保护消费者。我知道养老金对每个投资者来说都是沉甸甸的,因此我们更要把公司的发展做好。
我刚才提到“Do good,do well”,意思是做好事的同时也要把自己做好。自己都没做好,就做不成好事,或者不可持续。
国民养老保险在成立时,我们提出了自己的经营理念,即“专业专注、普惠为民”。我们致力于成为更专业的投资者,为养老金客户带来更好的收益。我们专注于养老属性的保险,特别是期限较长、退休后可以长期领取的终身领取产品开发。
“普惠为民”需要通过提升管理效率、AI技术的运用以及与合作伙伴更紧密的合作,服务于长期客户,降低产品门槛。通过AI和互联网技术的应用,可以逐步降低长尾服务成本,之后我们把经营效益更多让渡给养老金客户,体现在产品收益上。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”