
金融街论坛聚焦投早投小 完善制度畅通创投良性循环
新华社北京10月20日电 《中国证券报》20日刊发文章《以耐心资本浇灌创新种子 金融街论坛聚焦投早投小 完善制度畅通创投良性循环》。文章称,近日印发的《关于发展新质生产力的意见》明确提出,鼓励和规范发展天使投资、风险投资、私募股权投资,更好发挥政府投资基金引导带动作用,完善长期资本投早、投小、投长期、投硬科技的支持政策,壮大耐心资本。政策蓝图已经绘就,如何把“耐心”写进每一笔投资、落到每一项制度、转化为每一种能力,成为摆在创投行业面前的现实课题。
10月19日至21日,2026金融街论坛年会在北京召开,创投机构将围绕“培育壮大耐心资本,服务新质生产力发展,共享投资中国新机遇”的主题,探索如何以长期陪伴投早投小,以专业能力担当作为,把创新种子育成产业大树,把科创势能转为发展动能。
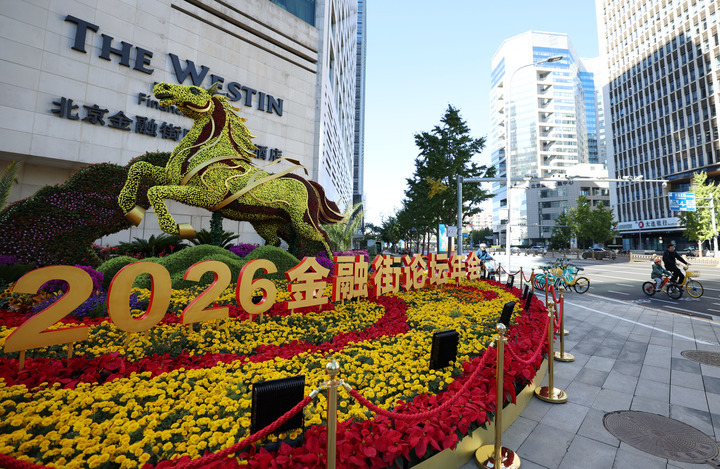
这是10月18日在北京金融大街拍摄的2026金融街论坛年会相关的景观布置。新华社发。
投早投小 长期陪伴
耐心资本不是抽象概念,而是体现在企业最需要时敢不敢出手、能不能守住。深创投表示:“以股权投资为纽带,通过专业化运作和长期陪伴,帮助科技企业跨越从技术验证到产品落地、从初创成长到规模扩张的关键阶段,耐心资本已成为推动原创性、颠覆性技术突破和产业化应用的重要金融力量。”高瓴创投表示:“耐心是动作,不是口号。”2015年,地平线刚刚成立,高瓴创投成为其最早的投资方;2019年行业承压、公司融资遇到困难,高瓴创投选择继续加注、领投新一轮。十一年来,地平线已成长为智能驾驶计算方案领域的领军企业,并于2024年在港交所上市。2021年,高瓴创投领投MiniMax最早期的融资;2022年年中,大模型还远未成为共识,MiniMax创始人形象地用“大力出奇迹”描述规模化训练带来的能力跃迁,高瓴创投随即又领投了下一轮。高瓴创投表示:“敢于在企业一张白纸时出手、在低谷时坚定加注,比在风口上追逐热点,更接近耐心资本的本义。”
政府投资基金同样在把“耐心”做成规模化实践。国家中小企业发展基金有限公司建立了“公开、透明、包容、量化”的遴选工作机制,对所有申报机构“一把尺子量到底”,逐步完善“一流投资机构”筛选标准,最大程度把投早投小经验丰富、风险控制能力强、历史业绩优秀、募资能力强、市场口碑好的“一流投资机构”选拔出来。目前,该公司已与31家优秀机构合作,累计设立子基金46只,认缴总规模超过1200亿元,通过母子基金两级放大,直接带动社会资本投入超1000亿元,间接带动已投企业新增后续股权融资超8000亿元。公司累计投资项目2827个,投资金额981亿元,其中初创期成长型中小企业项目2200个,投资金额690亿元,数量占比约78%,金额占比约70%;支持和培育“专精特新”中小企业超过1400家、“小巨人”企业超过600家、“独角兽”企业超过100家,并投资了月之暗面、宇树科技、本源量子、东昇聚变、博睿康、酶赛生物等一批创新能力突出的企业。耐心资本,正是在一个个项目、一段段陪伴中落地生根。
完善制度 畅通循环
“‘耐心’不能只靠情怀,要靠制度安排。钱从哪里来、怎么考核、如何退出,是三个绕不开的环节。”高瓴创投表示。
耐心资本首先要有长期资金作为源头活水。高瓴创投表示,资金端需要让社保基金、保险资金、产业资本等长期资金更顺畅地进入创投基金,与政府引导基金形成接力,来源越长期,机构越有底气投得早、拿得住。深创投表示,充足稳定的耐心资本是科技创新的源头活水,要支持优质专业风投机构承接管理更多国家级产业基金;引导银行、保险等资金立足出资人定位,按“专业的人干专业的事”原则委托专业机构市场化运作,并探索按基金全生命周期考核;完善企业年金、养老金、社保基金投资机制,适度放宽股权投资比例,引导更多超长期资金精准流向硬科技前沿赛道。
长期资金进来了,能不能留得住、能不能耐得住,关键在考核。高瓴创投表示,长周期考核、合理的风险容忍和尽职免责机制,是让管理人真正“耐得住”的前提。深创投表示,要完善风险投资尽职免责机制,细化投早投小免责清单,明确容错免责的具体情形;建立与投资周期相匹配的考核机制,重点考核长期回报与战略目标达成情况,避免短期利润考核倒逼投资短期化;健全破产重整制度,为创业失败的企业家提供重新出发的制度通道;完善知识产权保护制度,在全社会营造尊重创新、宽容失败的浓厚氛围。国家中小企业发展基金有限公司则从契约约束角度强化考核刚性,在子基金合伙协议中约定投资负面清单,制定政策红线和处罚机制,对投早投小政策目标作出刚性约束,并构建由实时动态监测、定期重点检查、阶段绩效评价三部分组成的子基金监督管理体系,既尊重机构自主决策,又确保政策目标不跑偏。
资金和考核之外,退出也是绕不开的点。深创投表示,退出是耐心资本的最终落脚点,要支持更多有潜力的未盈利科技企业挂牌上市,大力发展并购退出、基金份额转让、二级市场股权转让等多元退出路径,形成“募投管退”良性循环,让长期资本“进得来、待得住、转得动”。(完)