东百集团3.16亿跨界“追光”三天即告吹,股价连续三日跌停



极目新闻记者 徐蔚
从高调宣布跨界光芯片到仓促终止收购,福建东百集团股份有限公司(600693.SH)仅用了三天时间。10月11日,这家近七十年历史的老牌百货企业宣布拟以3.16亿元收购亏损中的杭州快灵光电科技有限公司52.6667%股权,增值率高达764.35%,次日股价一字涨停。然而10月14日晚间,公司即以“关键条款未能达成一致”为由宣布终止收购。终止收购公告后股价连续三日触及跌停,市值蒸发逾28亿元。
3.16亿“追光”交易所当日发监管函
根据东百集团10月11日公告,其全资子公司福建东百创智投资有限公司拟以暂定3.16亿元对价,收购快灵光电52.6667%股权,交易完成后标的公司及其子公司光特科技将纳入合并报表范围。快灵光电主要从事光探测芯片的研发生产,产品应用于激光雷达、光通信等领域,采用垂直一体化IDM模式。
关于跨界收购的原因,东百集团提到,公司为积极把握国家关于发展新质生产力、推动产业转型升级的战略部署,以及资本市场支持上市公司布局新兴产业的政策机遇,公司在对相关行业趋势充分研判后,在夯实主营业务的基础上,拟通过并购切入光芯片领域,培育新的业务增长点,提升公司经营质量和整体价值。
但公司在公告中亦坦承,直言:“目前公司未从事相关业务,无相关研发技术人员储备,本次交易存在跨界经营及整合风险。若整合不及预期,将对公司的盈利能力造成不利影响。”
此消息一出,次日早盘,东百集团开盘即封死涨停。然而,就在短短三天之后,东百集团突发公告,表示终止收购快灵光电部分股权,让一众投资者措手不及。
然而这笔交易的估值令人侧目。以2026年8月31日为评估基准日,快灵光电股东全部权益账面价值仅7076.97万元,评估值却高达6.12亿元,增值率764.35%。更关键的是,快灵光电目前处于亏损状态,其2025年和2026年前8个月的营业收入分别为3976.13万元、3486.93万元,净利润分别为-1507.22万元、-251.7万元,整体收入规模较小且尚未盈利。
值得注意的是,这则跨界收购公告披露后不足两个小时,上交所便向东百集团下发监管工作函,处理事由直指“收购资产事项”,涉及对象覆盖了上市公司、董事、高级管理人员、控股股东及实际控制人。
公司近年营收增长几乎停滞
东百集团的前身是福州东街口百货商店,创始于1957年。历经国企改制、上市和集团化、连锁化等发展阶段,东百集团已成为一家区域覆盖全国三大经济圈及中西部重点城市、业务以商业零售为核心并延伸至仓储物流、文商旅、酒店等领域的大型现代企业集团。作为福建省第一家上市的商业企业,东百集团于1993年在上海证券交易所挂牌上市。
今年上半年,东百集团实现营业收入约9.44亿元,同比增长1.68%;归属于上市公司股东的净利润0.75亿元,同比增长4.44%。
虽然上半年业绩向好,但是东百集团依旧承压,其多次在财报中提到:“公司将紧跟市场形势,推进创新业务的开展,探索契合自身需求的发展模式,积极寻求新的利润增长点。”
记者注意到,2020年以来,东百集团的年营收始终未能突破19亿元:2020年公司营业收入约18.24亿元,同比下滑55.51%;2021年营业收入约18.95亿元,同比增长3.87%,已是近年来峰值;2022年营业收入约16.71亿元,同比下滑11.78%;2023年营业收入约18.86亿元,同比增长12.84%;2024年回落至18.16亿元,同比下滑3.73%;2025年虽回升至18.47亿元,同比增长1.71%,但仍未跨过19亿元门槛。这几年,其营收普遍在18亿元上下窄幅波动,增长几乎陷入停滞。
在传统百货增长天花板日益清晰的背景下,东百集团寻求第二增长曲线的意图不难理解。但以超过7倍溢价收购一家年营收不足4000万元、尚未盈利的硬科技公司,其所伴随的商誉减值风险、跨界整合难度与短期资金压力,对这家老牌商业企业的战略定力构成了严峻考验。
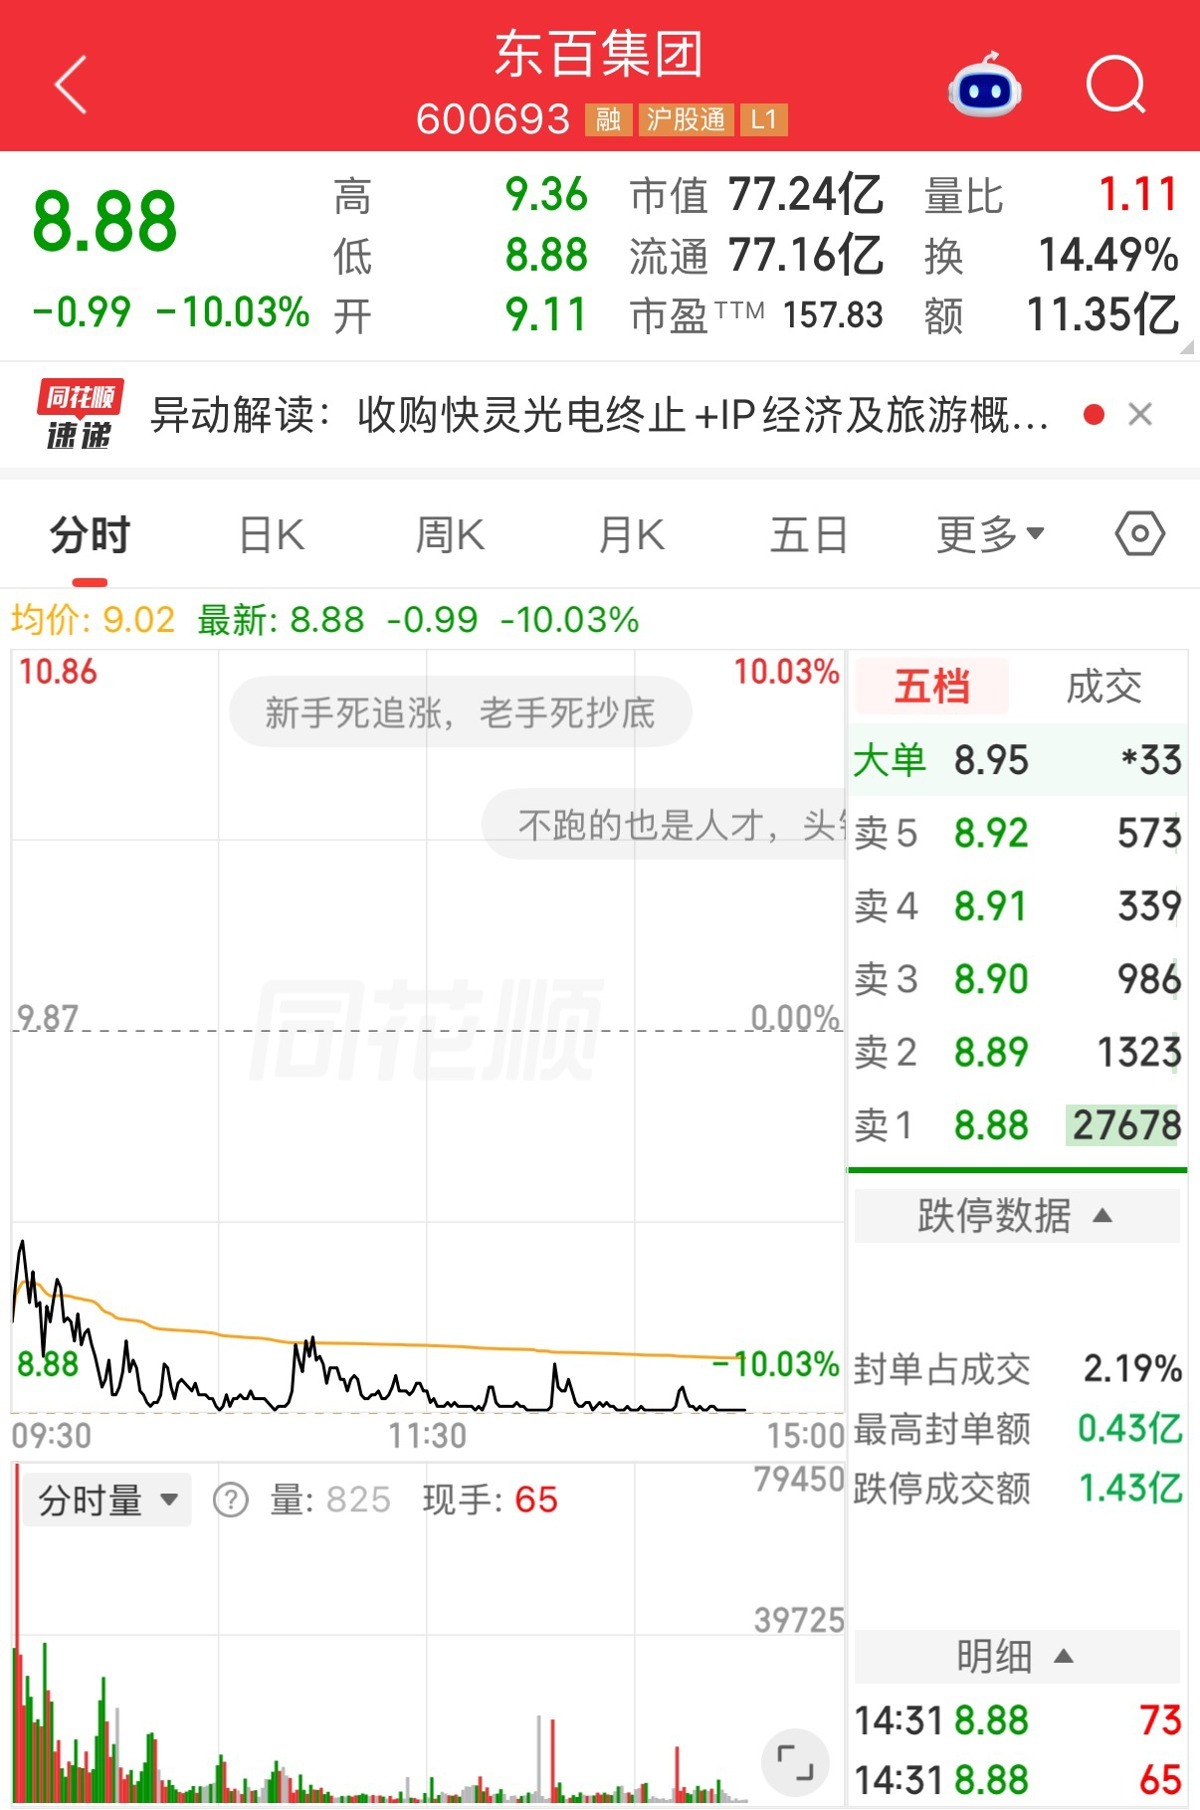
终止收购公告也成为股价转折点。10月15日、16日,19日,连续三个交易日东百集团触及跌停,截至记者发稿,股价报8.88元/股,较收购终止前12.09元/股累计下跌约26%,三个交易日市值蒸发逾28亿元。
(来源:极目新闻)
更多精彩资讯请在应用市场下载“极目新闻”客户端,未经授权请勿转载,欢迎提供新闻线索,一经采纳即付报酬。24小时报料热线027-86777777。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”