570%高实现率背后:分红险的“数字”与“真相”



在2025年分红险红利实现率陆续披露的当下,一组来自君龙人寿的数据引发了市场关注。君龙满堂红A款两全保险(分红型)2025年的现金红利实现率达到570%,在已披露数据的非上市险企中格外引人注目。与此同时,君龙人寿其他的分红险产品的实现率却多集中在50%~100%之间,即便是在君龙人寿的产品中,570%的分红实现率也是一枝独秀。
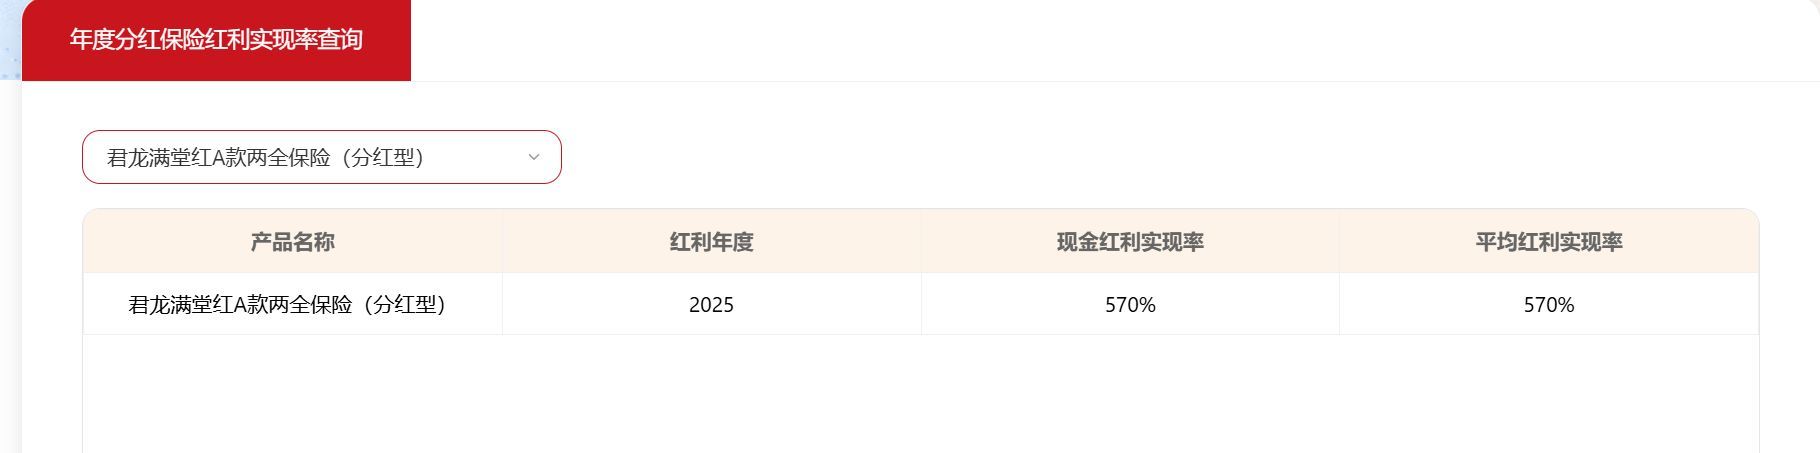
图片来源:查询截图
为何君龙满堂红A款两全保险(分红型)2025年的分红实现率会这么高?对此,业内人士表示,不同分红产品之间的实现率出现明显差距,是险企在产品设计之初的演示假设、资产端长期收益表现,以及不同阶段经营策略共同作用的结果。部分产品在设计阶段就采取了极为克制的演示口径,把未来可能获得的红利预期压得很低,后续实际经营中资产端的收益一旦超出这个保守基准,就很容易催生出远超常规水平的实现率。
分红实现率570%从何而来?
今年下半年以来,保险机构开始陆续披露相关数据。《每日经济新闻》记者注意到,君龙人寿的君龙满堂红A款两全保险(分红型)的2025年现金红利实现率为570%,远高于其他产品。
从产品来看,君龙满堂红A款两全保险(分红型)是一款5年期趸交产品,红利来源包括利差、死差和费差。具体来看,利差是指资产运用的实际收益率与责任准备金评估利率之间的差异而产生的利益或亏损。死差是指因预定死亡率与实际死亡率之间的差异而产生的利益或亏损。费差是指因预定附加费用与实际费用之间的差异而产生的利益或亏损。
而从君龙满堂红A款两全保险(分红型)的产品说明书来看,该产品的保单红利为非保证利益,从产品发布时间来看,其上市于2024年,当前已经停售。这也意味着,2025年是该产品的首年分红。
“该产品上线的时候,正赶上国内外投资环境比较激荡的两年,彼时君龙人寿的投资收益率比较不理想,影响了整个五年平均收益水平,进而导致当时的演示利率受限。”君龙人寿相关人士在跟《每日经济新闻》记者交流时表示,有规定要求分红险演示利率不能超过3.5%和保险公司近5年投资收益率平均值的较小者,所以此产品的演示利率较低。此外,高实现率背后还有近几年君龙人寿的投资收益回暖的因素,多重因素叠加就出现这个产品的高实现率的数据。
君龙人寿的投资数据也印证了该说法。从今年可查的数据来看,2022年~2025年,君龙人寿的投资收益率分别为0.84%、-1.43%、4.67%、10.85%,综合投资收益率分别为-4.16%、0.48%、8.44%、9.85%。
高实现率不代表高收益率
值得一提的是,570%的背后,除了君龙人寿的投资收益率提高外,还与当时的演示利率有关。
根据计算公式来看,红利实现率其实就是以所有相关保单实际派发的累积非保证利益的总数额,除以其销售时于利益说明文件所述的总数额。比率接近100%,表示保险公司接近达到销售时预期的非保证利益;若比率高于100%,则表示实际派发的金额高于销售时利益说明所述的数额,反之亦然。
这意味着,现金红利实现率=实际派发现金红利÷演示现金红利。也就是说,同一保险公司的不同产品,即便其实际派发的现金红利是一样的,但演示利率低的产品其分红实现率数据就比较高,而演示利率较高的产品,其分红实现率数据就较低。
北京排排网保险代理有限公司总经理杨帆对《每日经济新闻》记者表示,采用现金红利分配方式的,通常以实际派发的现金红利金额除以演示的现金红利金额。采用增额红利分配方式的,则以实际分配的红利保额与演示的红利保额进行比较。不同产品的分红实现率差距较大,主要与产品设计、演示红利水平以及保险公司的实际经营和分红分配情况有关。
杨帆表示,分红实现率反映的是实际红利相对于演示红利的完成程度,并非产品本身的投资收益率。比如,一款产品演示的红利金额较低,即使实际派发的红利金额不高,实现率也可能达到数倍;另一款产品演示的红利金额较高,即使实际派发的红利金额更多,实现率也可能相对较低。
消费者应理性看待分红实现率数据
作为当前人身险市场的主力品种,分红险被纳入越来越多家庭的资产配置清单。中国保险行业协会数据显示,2026年上半年分红险原保险保费收入10126亿元,同比增长94.4%,在人身险新单保费中占比超过60%。
分红实现率也随之变成很多消费者挑选产品时的核心参考指标,但仅仅依靠过往的分红实现率来挑选产品,显然是不够全面的。“过往的实现率只能代表产品在过去一段周期里的红利兑现情况,它既不能完全代表险企未来的投资能力,也不能完全覆盖未来几十年里市场利率、宏观环境可能出现的所有变化,过去能拿到高实现率,不代表未来每一年都能维持同样的表现。”中国城市发展研究院投资部副主任袁帅表示,消费者应把分红实现率当成一个辅助性的参考指标,而不是挑选产品的唯一标尺,先重点看清产品合同里写清楚的保证部分权益,把这部分作为决策的基础,再去观察险企连续多年的红利实现率变化趋势,看它的经营策略是不是长期稳健,有没有出现过剧烈的波动。同时还要结合自己的持有周期、资金规划来判断,不要被短期的高实现率数字误导,忽略了产品本身的结构设计和长期收益逻辑,只有把保证权益、长期实现趋势、自身资金需求结合在一起,才能对分红险产品形成客观理性的判断,避免被单一指标带偏,做出符合自身长期规划的投保决策。
杨帆亦表示,过往分红实现率能够帮助消费者了解保险公司过去实际派发的红利与销售演示之间的差距,但反映的是特定产品在特定报告年度的分红情况,不能直接代表未来的分红水平。分红实现率较高,可能是实际红利超过演示水平,也可能与演示红利基数较低有关。即使实现率达到100%,也不代表产品的整体收益率就是100%,更不意味着未来每年都能维持相同水平。
杨帆建议,消费者评估分红险时,应重点关注三个方面:一是合同约定的保证利益,明确哪些利益是确定的;二是非保证利益的演示情况和历史分红表现,了解产品的分红机制及其不确定性;三是现金价值、退保规则和资金使用期限,判断产品是否符合自身的资金安排和长期规划。“分红实现率可以作为观察历史分红表现的参考,但不能替代对产品整体利益、资金流动性和自身需求的判断。分红险的保证利益以合同约定为准,红利则取决于保险公司的实际经营成果,未来可能高于或低于过去水平。”
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”