“14亿人养不活31家7-11”,全球便利店顶流被印度夫妻店吊打
文|张雪莹
早上8点多,赶着打卡上班的打工人拐进写字楼楼下的7-11,拿一个饭团、一杯美式咖啡,结账时顺手捎上一包口香糖。
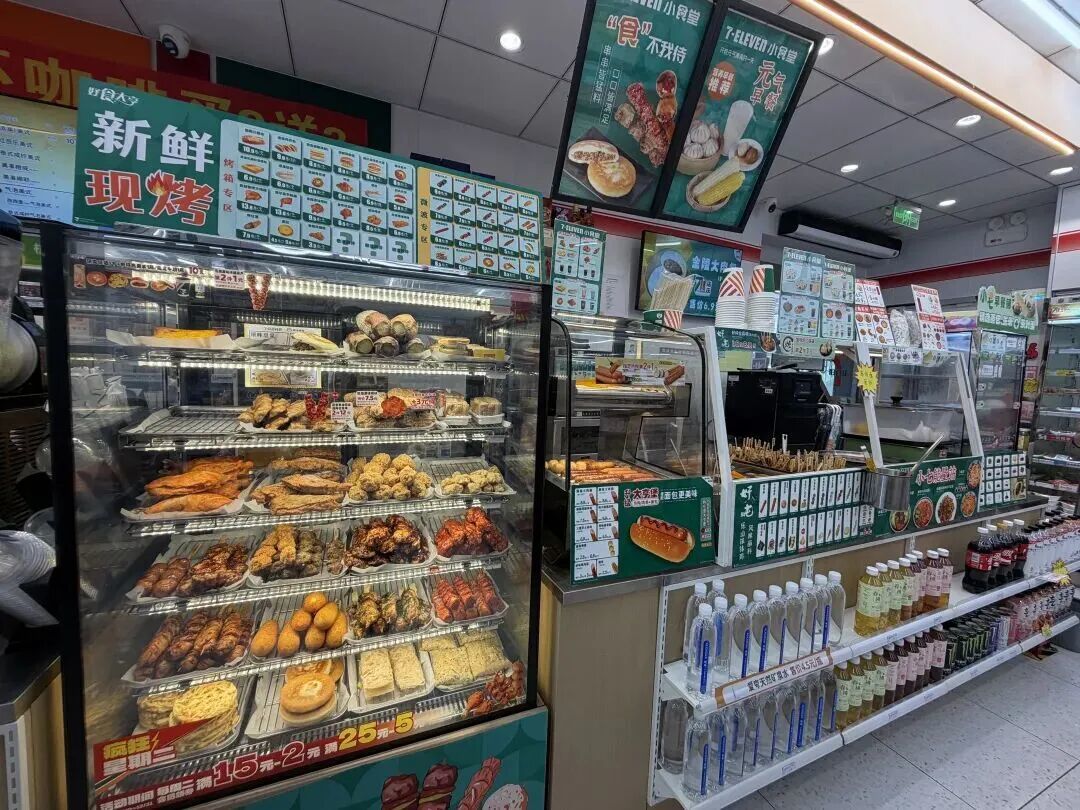
午休时再来,一份加热便当、一瓶乌龙茶,午饭就有了着落。
深夜加班结束,几串关东煮、一瓶可乐,算是给忙了一天的自己发点奖金。
一家几十平方米的小店,就这样接住了你一天里好几次需求。你未必有多喜欢它,只是在赶时间、肚子饿,或者临时缺点什么的时候,它恰好在那里。
便利店的生意,很多时候就藏在“顺手”两个字里。
但到了印度,同样一块招牌,想让人顺手推门进来,就没那么容易了。
2026年9月30日,日本便利店品牌7-11在印度孟买和浦那剩余的31家门店全部关闭。距离2021年10月印度首店开业,过去了约5年。
这家把便利店开遍世界的公司,在印度从零起步,最多开到约60家,最终又回到了零。
01
一个颇有胜算的开局
2021年10月9日,印度首家7-11在孟买开业。门口挂着节庆花环,店内挤满了前来尝鲜的顾客。
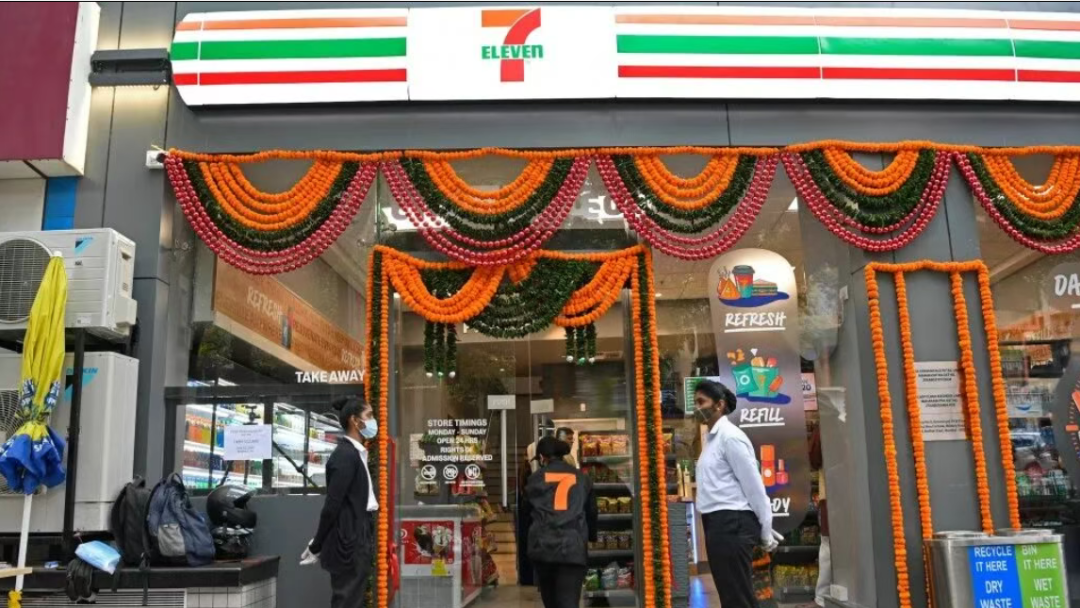
2021年10月,7-Eleven印度首店在孟买开业,门口挂满节庆花环
为了拉近与当地消费者的距离,7-11打出了一个本土化的称呼:“India ki Nayi Tapri”,大意是“印度的新街头小店”。店里既有现调咖啡和茶饮,也供应印度常见的街头小吃vada pav,货架上则摆着瓶装饮料、包装零食和日用品。
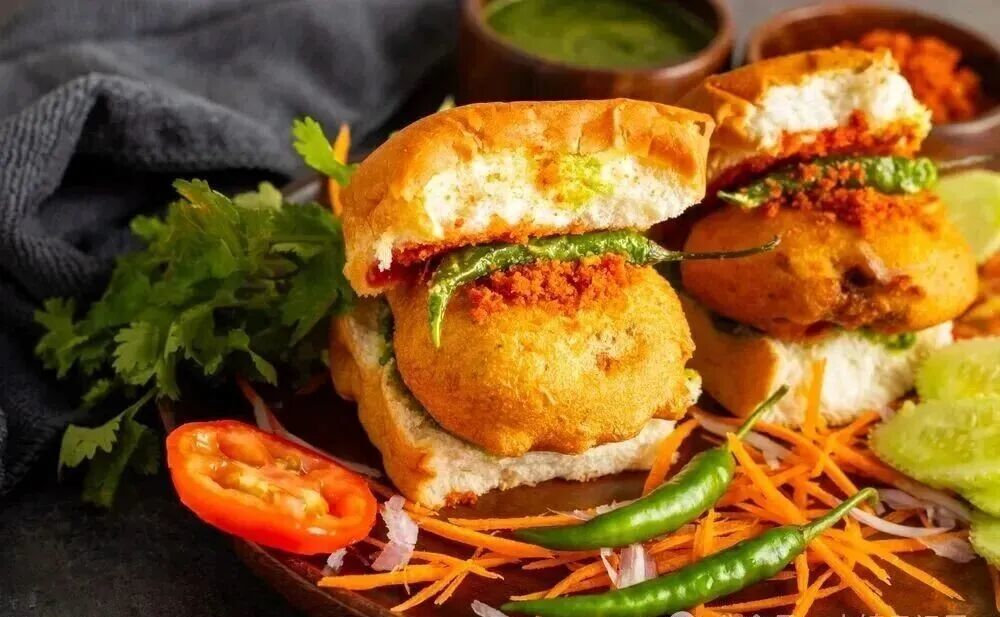
从一开始,7-11就尝试把当地人的口味放进店里。它还找到了一个实力雄厚的搭档:印度最大的零售商信实零售。
双方签订总特许经营协议,由信实零售获得7-11在印度的独家特许经营权,负责投资开店、供应链和日常运营,7-11方面提供品牌与运营管理体系。
一个有成熟的便利店经验,一个有本土渠道与零售资源,这场合作看起来颇有胜算。
当时,信实方面曾用日本东京作参照:人口约1380万的东京,拥有约2750家7-11;人口约2000万的孟买,似乎也容得下一个足够密集的便利店网络。3到5年开出500家店,是当时提出的目标。
但人口规模并没有顺理成章地变成门店规模。
2023年,印度7-11的门店数量增至40家。管理层仍希望先在孟买形成足够密集的网络,再向其他地区扩张。
这一步始终没能迈过去。到2025年年底,门店数量大约在60家上下触顶。此后,扩张变成收缩,最终只剩下31家。
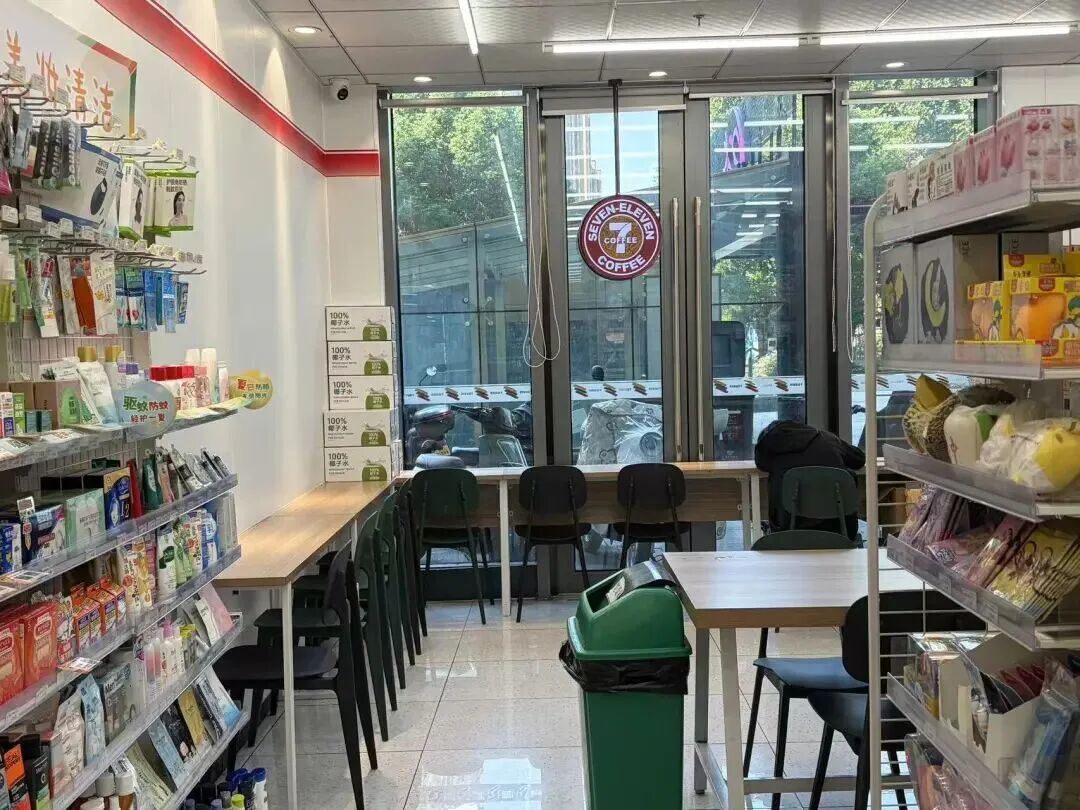
对于连锁便利店来说,门店少,影响的不只是市场声量,还有整套体系的运转效率。
采购、仓储、配送、培训和运营管理,都需要投入。门店达到一定规模、分布足够密集,这些投入才有机会被更多销售额分担。如果门店数量迟迟上不去,单店生意又不够好,原本为扩张搭建的体系,就可能成为持续的负担。
印度业务的亏损也在不断扩大。截至2026年3月的财年,印度7-11营收约9.2亿卢比,净亏损却接近9亿卢比。亏损额几乎与营收相当,这门生意显然还远未找到平衡。
2026年10月6日,7-11母公司向媒体确认关店消息,同时表示,仍希望探索在印度长期发展的其他选择。
信实没有发布官方声明,详细解释关店原因。日本媒体则将激烈的本土零售竞争,列为这次撤店的重要背景。据报道,原有门店将转为信实旗下其他零售业态,员工也转入其零售体系。
开业时的热闹,最终没能变成日复一日的客流。问题也由此变得具体:为什么一家在许多市场都能成为日常消费入口的便利店,到了印度,却没能成为人们的习惯?
02
7-11,败给印度夫妻店
对7-11来说,印度是一个人口庞大、潜力可观的市场。
但对住在孟买某栋居民楼里的顾客来说,再宏大的市场故事,也得落到一件小事上:家里没牛奶了,去哪儿买?
最自然的答案,往往是楼下的社区杂货店。在印度,传统社区杂货店通常被称为“Kirana”。
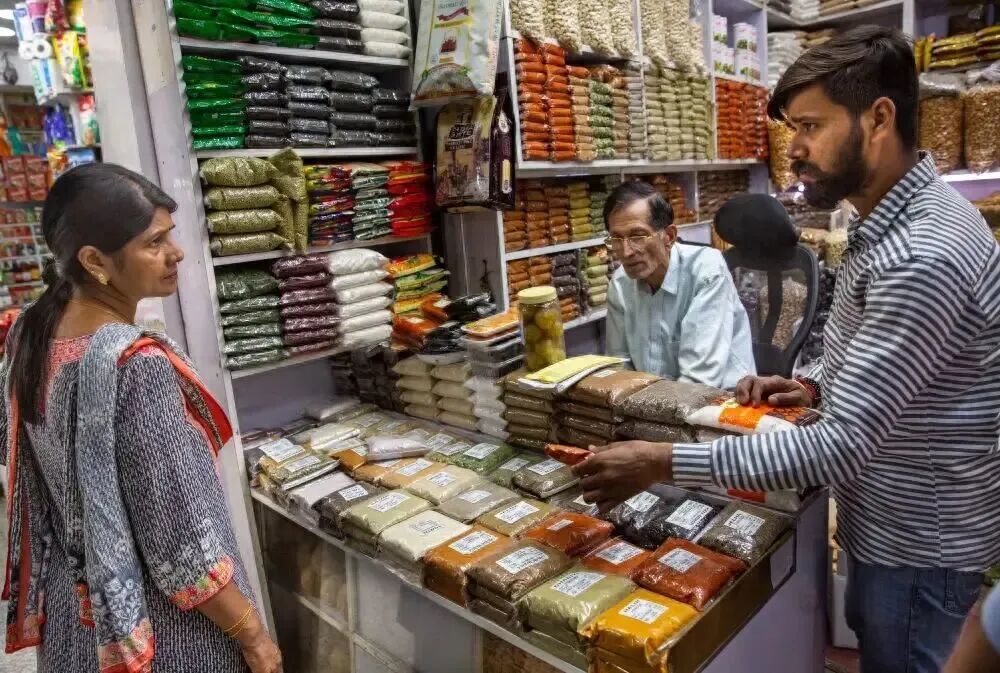
这类社区小店通常只有几十平方米,货品从地面堆到天花板。牛奶、饼干、饮料、散装香料,什么都卖一点。顾客不用专门安排一次采购,缺什么,穿着拖鞋下楼买一点就好。
它们的便利,还不止于距离。
很多Kirana由家庭经营,成本相对灵活。店主熟悉街坊邻里的消费习惯,知道哪家常买什么、什么时候需要补货。电话订货、送货上门、熟客赊账,都可以在日常往来中解决。
对顾客来说,店主记得自己的需求,有时比货架摆得整齐更有用。
这些服务未必写在招牌上,却早已嵌进社区生活。一家新来的连锁店,可以迅速复制装修和货架,却很难同样迅速地建立熟悉与信任。
买日用品有Kirana,解决一顿饭,印度消费者同样不缺选择。
街头摊点提供现做的小吃,价格亲民,口味熟悉。孟买还有成熟的送餐服务,将家里做好的饭送到办公室。对一部分上班族而言,吃得合口味、花得不多,远比用餐环境是否明亮整洁更重要。
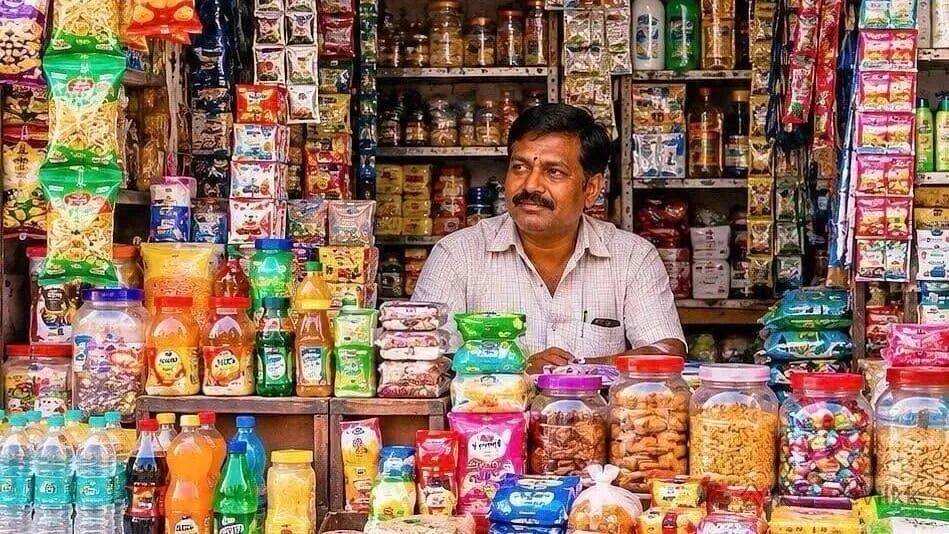
7-11做过本土化调整,茶饮、咖啡和印度小吃,都是它接近当地消费者的尝试。
但把当地食物放上货架,只是第一步。接下来还得回答:价格是否合适,分量能不能吃饱,味道值不值得再来一次?
尝鲜可以靠开业热度,日常生意却要靠复购。
据《环球时报》记者的实地观察,孟买7-11的部分包装商品和热鲜食,价格高于本地店铺。对看重日常开销的顾客来说,多花这笔钱,需要一个充分的理由。
更好的口味、更稳定的品质,或者明显节省的时间,都可能成为理由。如果这些好处不够明显,顾客记住的就只剩下“贵了一点”。
这也是便利店鲜食在陌生市场面临的难题。
在经营成熟的市场,饭团、三明治和便当能够承接早餐、午餐与夜宵,带来频繁购买。但这些商品到了印度,需要重新寻找自己的位置。消费者已经有熟悉的食物和购买路径,一份便利店餐食,要与门外现成的选择竞争。
与此同时,即时配送又把竞争往前推了一步。
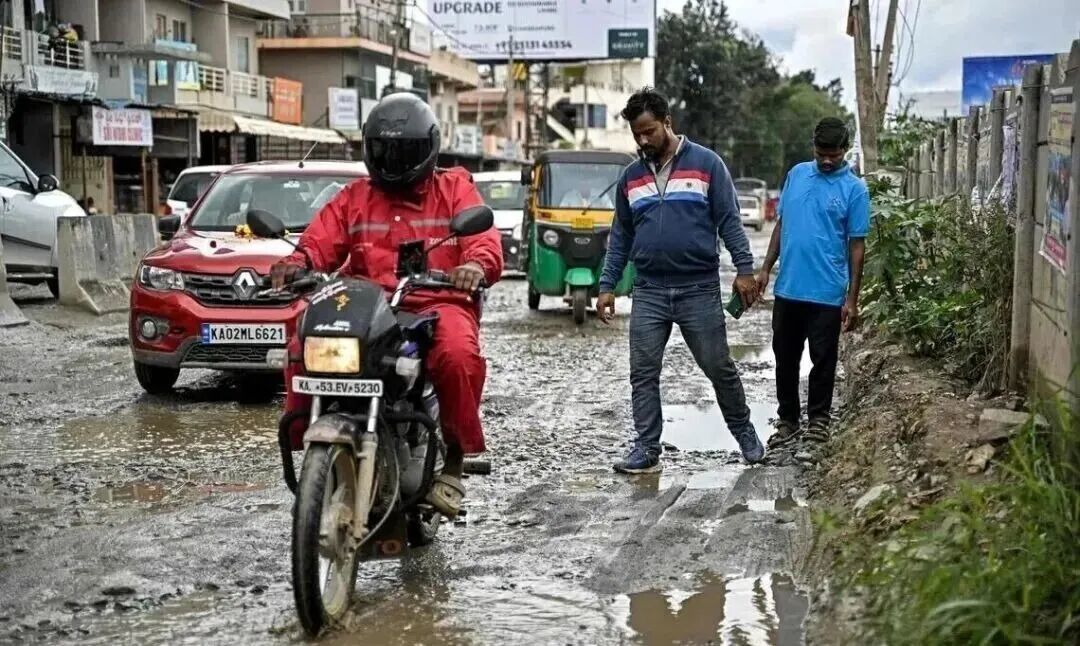
Blinkit、Zepto、Swiggy Instamart等平台,让消费者通过手机就能购买饮料、零食和日用品。对不想下楼的人来说,十来分钟送到家,往往比附近新开一家店更有吸引力。
社区杂货店熟悉顾客,街头餐饮提供现做食物,即时配送省去出门的麻烦。它们各自满足了一部分需求,也共同压缩了7-11能够争取的空间。
印度消费者当然需要便利,只是他们早已有了自己的解决办法。
7-11真正要做的,是让人们在这些熟悉的选择之外,多养成一个走进便利店的习惯。而这个习惯,需要每一次购买都让人觉得值得。
03
便利店,靠什么让人再来?
当消费者没有形成稳定的购买习惯,连锁经营就容易陷入两难:销售不足,扩张缺少支撑;规模有限,成本又更难摊薄。
7-11母公司尚未公开完整的关店原因,很难把这次撤店归结为某一个因素。但它的经历至少说明,有知名品牌、有本土合作伙伴,也调整过商品,并不等于一定能获得持续的客流。
这道题,中国便利店也在面对。
中国连锁经营协会发布的《2026上半年便利店企业发展情况简报》显示,60家样本企业中,71.7%遭遇来客数下降,50%销售额同比下滑,60%净利润收缩。
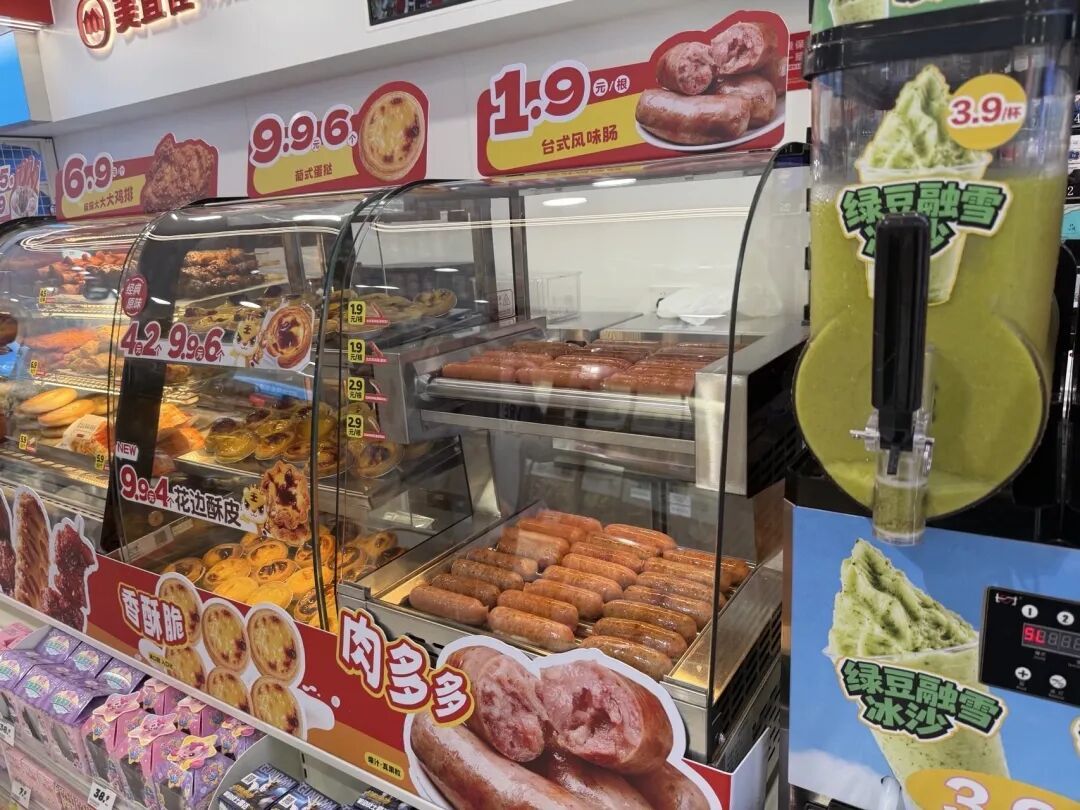
其中,来客数尤其值得关注。促销可以短期拉动销售,压缩费用可以改善利润,但顾客是否继续走进门店,直接关系到生意能否持续。
另一组行业数据显示,2025年全国便利店平均单店日营收降至4453元,同比下降3.9%;单店日均来客数同比下降8.7%。
门店开得更多,并不意味着走进便利店的人也会更多。行业需要警惕的是,新店增加了,客流却只是在门店之间重新分配。
与此同时,新的消费渠道仍在增长。相关数据显示,即时零售渠道的快消品销售额增速超过25%,折扣零售门店数年增长率超过30%。前者让消费者省去出门的时间,后者用低价吸引购买,都在争取原本可能属于便利店的订单。
罗森中国副董事长华东在2026年中国便利店大会上也谈到,最大的变化,是来店客数下降了。
这种变化不难理解。
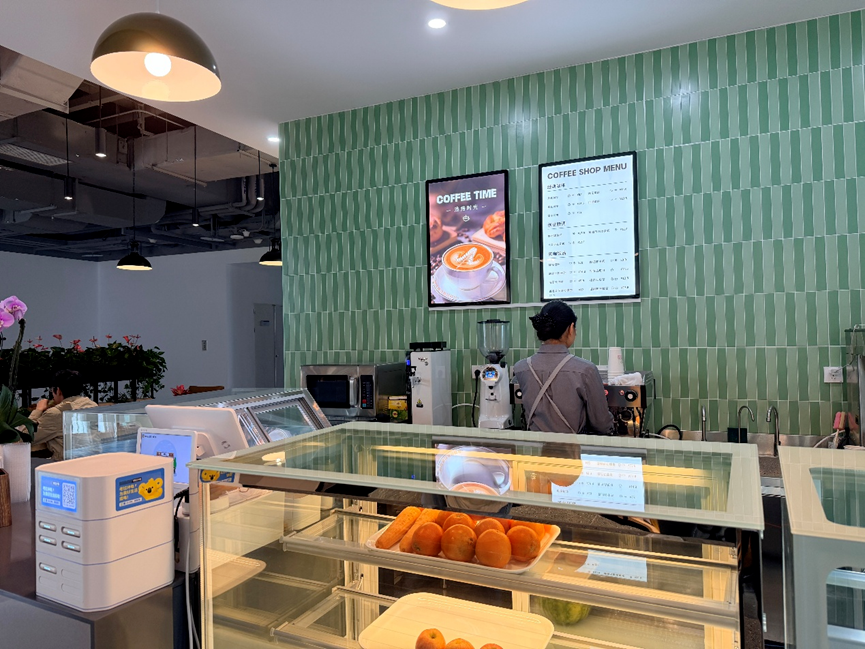
早餐可以买街边现做的,咖啡有专门的门店,午饭可以点外卖,日用品能够即时送达。同一种需求,对应着越来越多的解决方式。消费者会比较哪一种更省钱、更省时、更合口味。
便利店的位置依然重要,但“离得近”已经很难单独构成优势。
人在家里不想动,配送可能更省事;已经走到公司楼下,直接拿一杯咖啡可能更快;午休只剩20分钟,一份不用等的热饭,也有明确的吸引力。
便利店需要抓住的,正是这些具体时刻。顾客每多一个进店的理由,小店才多一次成为日常习惯的机会。
鲜食因此被寄予更多期待。
中国连锁经营协会会长彭建真将餐饮化、咖啡化、即食化视为未来5年便利店产品的重要方向。鲜食和咖啡如果做得好,就有机会同时带动毛利、客流与复购。
但方向明确,不等于生意容易。
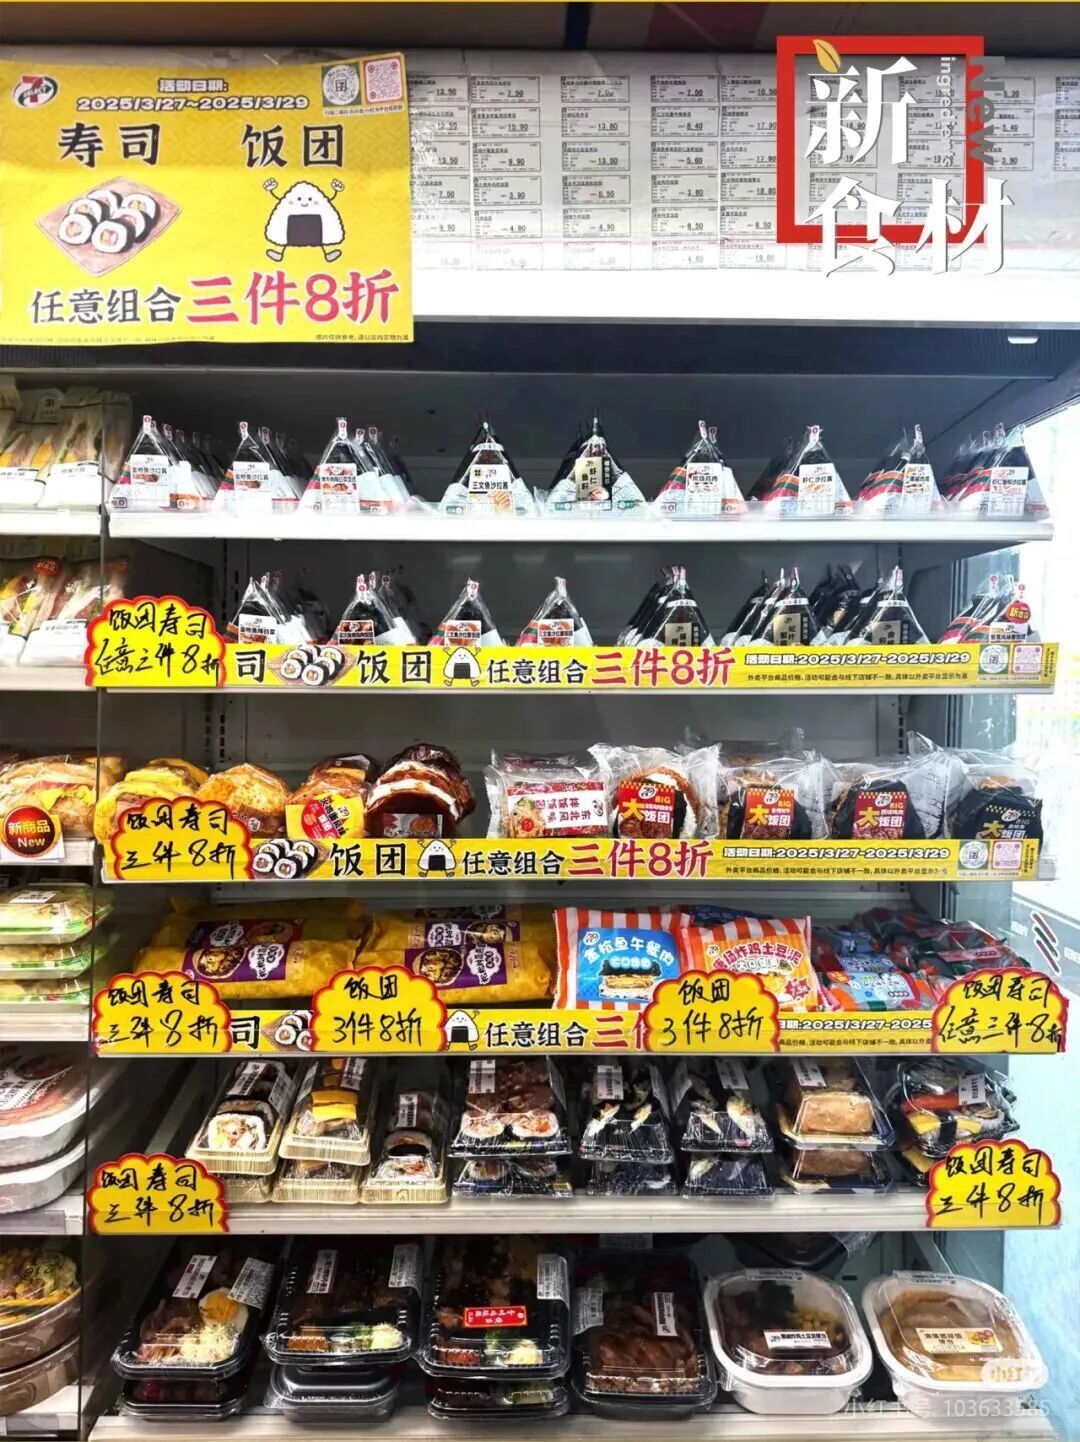
中国有丰富的早餐、快餐和夜宵供给。便利店里的饭团、便当,要与门外大量现做餐食争夺同一顿饭。消费者关心的也很实在:好不好吃,价格合不合适,选择够不够多,吃过几次之后还想不想再来。
照搬一套成熟的商品组合,很难自动获得同样的购买频率。
同样的问题,也摆在出海的中国消费品牌面前。
国内有效的商品和经营方式,到了海外,需要重新验证。当地人什么时候吃饭、愿意花多少钱、习惯向谁购买,都会影响商品、选址和成本。强大的合作伙伴能帮助品牌进入市场,此后能走多远,还要看消费者是否愿意一次次掏钱。
7-11撤了,它的老对手罗森却准备进场。
按照计划,罗森将在2027年于孟买开出首批5家直营店,2030年前扩展到约100家,2050年的长期目标则是1万家。与7-11通过信实零售开展特许经营的路径相比,罗森选择先经营直营店,再探索加盟扩张。
不同的路径能否带来不同的结果,现在还没有答案。但这意味着,印度便利店的故事远未结束。新的入场者依然要回答相同的问题:卖什么、卖多少钱,又凭什么让顾客再来?
便利店最终要争取的,也许就是一个再普通不过的瞬间:
一个人路过门口,想起自己正好需要点什么,于是顺手推门进去。
而第二天,他还愿意再来。