
茶百道,摊上事儿了?


上市两年半,新茶饮公司茶百道因涉嫌IPO操纵被监管罕见停牌。
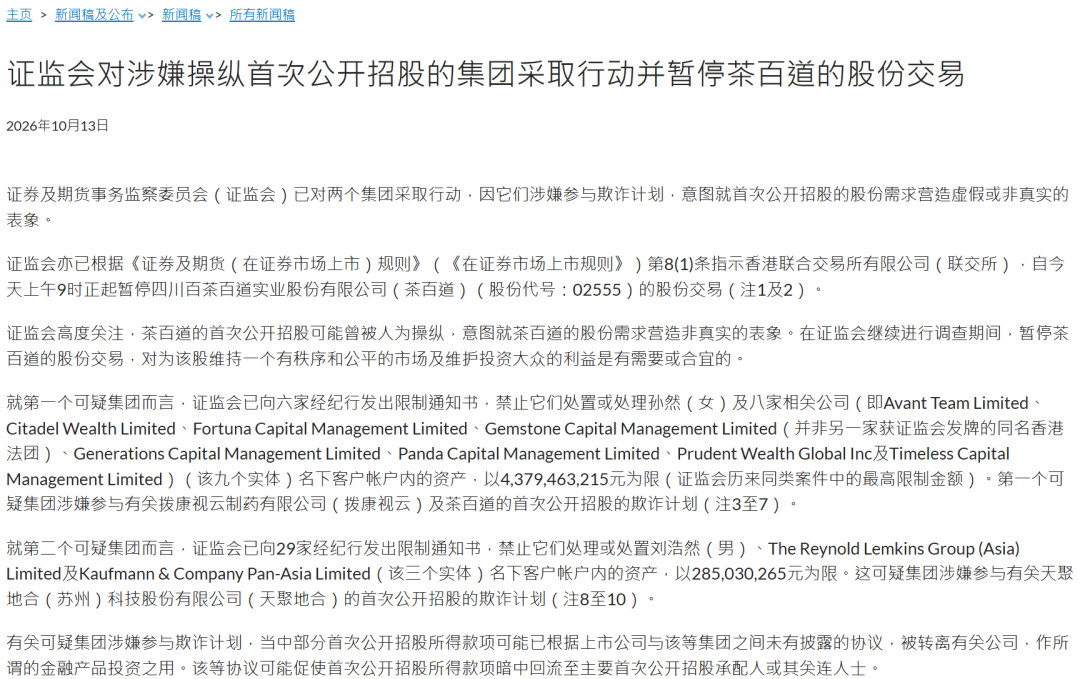
10月13日上午,茶百道发布公告,联交所在香港证监会指令下,依据《证券及期货(在证券市场上市)规则》第8(1)条,暂停其股票买卖。
当日下午,香港证监会进一步发声:茶百道IPO阶段可能存在人为操纵,目的正是为其股份需求“制造非真实表象”。在调查结束前,相关股权交易将继续冻结。
一场针对港股IPO配售“灰色链条”的监管风暴已然到来,茶百道又因何卷入其中?
突然停牌,或涉嫌罕见违规
“证监会高度关注,茶百道的首次公开招股可能曾被人为操纵。”
香港证监会披露,已对两个涉嫌参与欺诈计划的集团采取行动。其中一个可疑集团涉嫌参与茶百道及另一家公司拨康视云的IPO欺诈,香港证监会已向六家经纪行发出限制通知书,冻结相关账户资产,金额高达43.79亿港元,为证监会历来同类案件中的最高限制金额。
茶百道这家以加盟茶饮为主业的“新茶饮第二股”,因IPO认购需求真实性、募资流向及可能的未披露协议被监管机构直接指令停牌。
中银律师事务所高级合伙人吴则涛对中国新闻周刊介绍,香港证监会直接指令茶百道停牌的监管信号较为明确,执法窗口前移,由事后统一追责改为提前预防,有利于资产保全。
吴则涛指出,从监管工具看,第8(1)条属于证监会直接指令停牌的法定权力,通常适用于信息披露存在重大虚假、维持市场公平有序或保护投资者利益等情形。
监管怀疑的,正是IPO认购需求的“水分”从何而来。
汇生国际资本总裁黄立冲对中国新闻周刊解读,香港证监会怀疑茶百道IPO存在人为制造虚假需求的行为,即通过关联担保或私下收益承诺,安排表面独立、实则受控的机构集中下单,将簿记需求“做”大,误导市场以为机构热捧。
更关键的是,这部分资金或来自IPO募集。
资深财务专家冯捷历任多家上市公司CFO,深谙港股市场IPO流程,他对中国新闻周刊表示,茶百道此案在港股IPO监管史上几乎没有可比先例。
冯捷指出,港股IPO发行操纵存在多种形态,其中市场较常见的是“包盘”“托盘”,即实控人用自有资金或体外资产抵押,找外部机构确保发行成功。这类操作此前游走在灰色地带,2025年之前鲜有被查处的先例。
茶百道此案的性质截然不同。从香港证监会披露的信息看,茶百道IPO的问题或在于部分募集资金可能借理财产品、金融产品等通道流出,最终回流给国际配售承配人,形成“用发行人的钱买发行人的股票”的虚假需求闭环。
而茶百道的招股说明书明确IPO计划及所得款项用途为“提高整体运营能力及强化供应链、品牌打造及推广活动等”。
“如若查实,动用募资在一定程度上显示出实控人财务腾挪空间已极为有限,尽管港股市场此前存在‘包厨’等灰色代持玩法,但将募集资金违规倒流用于认购,已明确触碰监管红线。”冯捷说道。
但截至目前,这属于监管怀疑,而非最终认定。
风险谁承担?
根据茶百道全球发售结果公告,本次全球发售约1.478亿股H股,发行价17.50港元,募资总额约25.86亿港元,由中金公司担任独家保荐人。
不过,香港公开发售的表现较为冷淡:仅收到4593份有效申请,认购倍数仅约0.5倍。由于未触及回拨阈值,公开发售占比从初始的10%压缩至4.96%,剩余份额全部重新分配至国际发售。
冯捷指出,对茶百道而言,在香港公开发售0.5倍的冷清情况下,若国际发售也不足额,正常路径是下限定价、包销商兜底,极端情况则是发行失败。
而彼时公告显示,国际发售获得1.11倍认购,刚好“承接”了从公开发售转来的份额。正是这部分机构主导的配售,让茶百道得以完成上市。
而如今监管怀疑的,正是这些“刚好到位”的机构需求究竟有多少真实性。毕竟,这种行为的代价最终会传导给那些基于虚假信号做出决策的投资者。
冯捷指出,这种操控对于暗盘或首日即卖出的投资者影响较为有限,但对于长期持有的投资者而言,被机构热捧的错觉或将带来严重的误判。
黄立冲进一步解读,港股IPO一定程度上存在着信息不对称的问题,散户能看到的主要就是公开发售超购倍数、国际配售参与机构名单、暗盘表现预测等表面指标,很多人会不自觉地把“机构下单多”等同于“专业投资者认可”。
“例如一家公司招股时,国际配售出现很多大额订单,市场就容易认为专业投资者看好它,散户可能跟着认购。但如果这些机构实际上获得了融资安排、收益保证或者其他私下承诺,它们承担的风险可能和普通散户完全不同。机构甚至可能有资金退路,而散户是真金白银买进去,股价跌了只能自己承担。”黄立冲举例。
茶百道上市首日即破发,此后股价一路下行。公司上市时发行价17.5港元,对应市值约258.6亿港元;而停牌前股价已跌至4.035港元,市值只剩约59.6亿港元,较发行价缩水76.9%,接近200亿港元市值“蒸发”。
后续影响有多大?
停牌只是开始,茶百道后续面临的挑战似乎同样艰巨。
以2026年上半年的最新业绩来看,茶百道陷入增收不增利的情况。单店销售货品额同比降约5.5%,整体营收增长6.2%至26.55亿元,主要靠净增115家门店贡献;归母净利3.36亿元,仅增3.2%,这还是在销售费用降7.9%、行政开支降4.2%降本增效的背景之下。
回到本次监管,证监会已向保荐人、整体协调人及资本市场中介人发出通函,要求对上市前后重大预付款项、贷款、投资及其他资金往来保持高度警惕,尤其要防范通过不透明安排掩饰最终投资者身份、夸大IPO股份需求的行为。
这意味着,即便没有最终违法定性,相关发行人、承配人、资金通道和中介机构也已面临更严格的问询与后续追责压力;其中,被发出限制通知的相关账户持有人还会直接承受资产保全措施。
截至发稿,茶百道尚未就此事作出公开回应,而事实真相仍等待监管的进一步调查。
黄立冲强调,此案首先要区分“外部操纵”与“发行人共谋”——前者若发行人确实不知情且尽到了核查义务,不应直接认定上市公司违法;后者一旦坐实管理层知情、提供资金或安排募资回流,则可能涉及信披违规、募资滥用、董事责任等一系列法律后果。
他特别关注三个追问方向:认购机构的真实背景与资金来源、募集资金是否经未披露交易转出、招股及配售文件是否如实披露。在他看来,保荐人、协调人、配售中介各自的履职情况同样需要审视。
而一旦查实指控,茶百道后续或将面临赔偿投资者的压力。
站在监管角度,吴则涛认为,这向市场传递了信号,香港证监会针对IPO全链条操纵市场、欺诈、虚假配售等行为零容忍,发行人自身证券发行需合法合规,保荐等中介把关责任显著加重。
“此案标志着港交所对IPO的监管从重上市审核延伸至上市后倒查,即便已挂牌交易,若存在发行阶段欺诈,监管仍可追溯处置,这传递出香港当局打击发行造假的明确决心。”吴则涛说道。
记者:于盛梅
编辑:余源
运营编辑:肖冉
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”