李迅雷:投资主线还是要拥抱AI革命,这轮周期长达50年

我们正在经历第四次科技革命,以人工智能为代表。这一轮周期可能要持续50年左右,我们称之为“康波周期”。它的持续时间会很漫长,我们还处在早期阶段。
AI发展能力、普及率、投资规模和应用都在加速。中国日均token调用量,过去两年增长了超过千倍,发展前景从“会对话”走向“能办事”,最终到物理世界。各个国家重心都转向规模应用和技术输出。
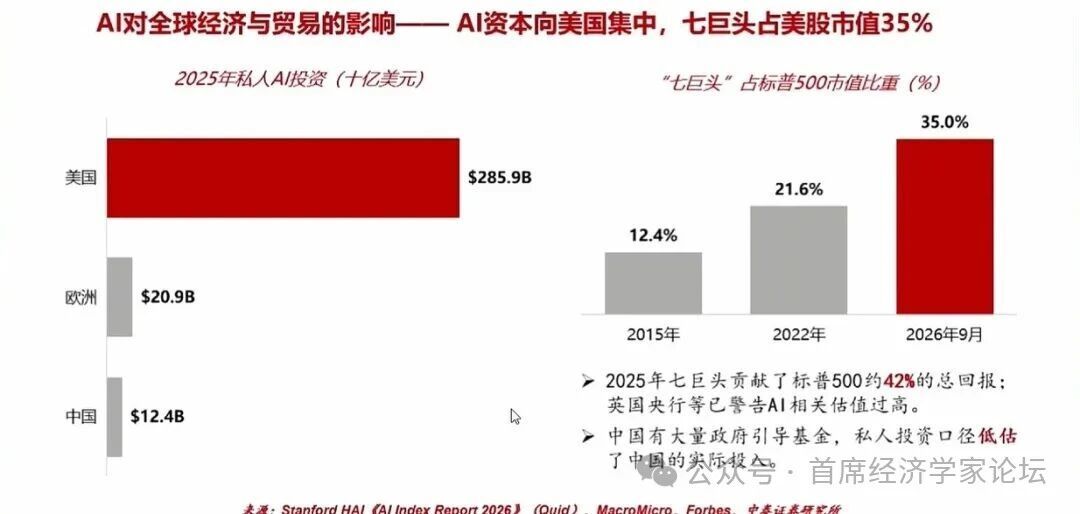
AI像历史上通用技术一样改写了经济增长曲线,企业效率提升了14%~26%。美国经济增长模式也发生了变化。过去美国经济完全靠消费拉动,现在相当一部分靠投资拉动,主要来自AI资本开支。但分化很严重,美国资本和市值向少数公司集中,“七巨头”占到美股总市值的35%。
贸易和分配领域也发生深刻变化。今年1~8月份,中国出口贸易两位数的高增长,主要贡献来自AI时代对设备的需求大幅增加。但受益的是少数几家提供设备、提供芯片的厂商,所以利润分配会进一步扭曲。
当然,我们还处在一个比较初级的阶段,需要大量的算力、数据、大模型的不断进化,这需要很长时间,但也说明空间很大。
目前瓶颈主要在算力、电力、数据和企业的流程改造。到2035年,AI数据中心的用电占比,要占到整个社会用电量的10%左右。
各个国家都非常重视,我们也不断出台AI+的顶层设计规划。美国和中国是在AI领域最领先的两个国家。当然我们在算力、模型方面跟美国还是有一定差距,这也是我们进步发展的动力。
那么AI对于经济拉动的贡献有多大?
美国是一个典型的服务业强国,80%的GDP在服务业。所以AI对美国的影响更大,贡献大概是0.5个百分点。假设美国GDP增长2.5%,那么0.5的贡献来自于AI。
这一次美联储加息,为什么没有导致美国股市大幅下跌,纳指反而还创了新高?就是因为美国有相当一部分经济在AI领域,AI企业看的不是市盈率,而是市销率,所以对加息不敏感。
美国AI投资规模遥遥领先。中国私人投资规模很小,但有大量的政府引导基金。所以中国在AI方面投入规模被低估了。
同时,AI资本向美国集中。美国七巨头占到标普500总市值的35%,这也是一个非常分化的结局。
从贸易来讲,AI相关的商品贸易只占到全球贸易的1/6,但对全球贸易的贡献占到42%。AI已经成为全球贸易发展的一个不可忽视的动力,对中国也带来了有利的影响。拉动经济增长的“三驾马车”中,出口这驾马车对经济增长的贡献更为显著,增量贡献最大。
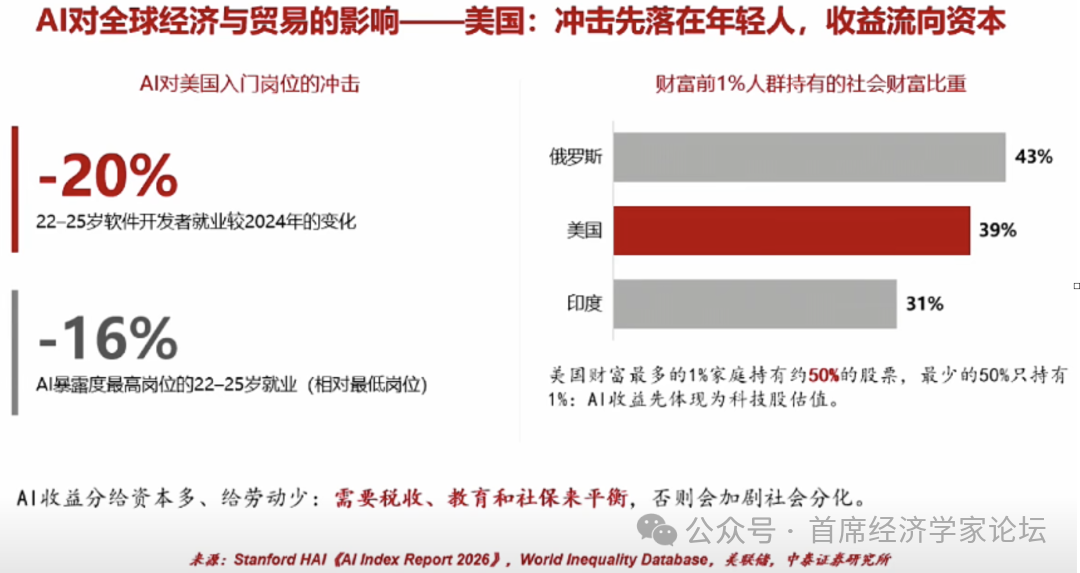
AI也不是没有负面影响,它的负面影响就来自于就业。
AI对美国入门岗位的冲击中,22~25岁的软件开发者,2025年就业人数下降了20%;去年跟AI相关产业的年轻人就业下降了16%。英伟达作为全球市值最大的公司,5万多亿美元市值只解决了3万人就业。同时,AI的发展进一步带来了收入分化。
目前AI投资格局有没有可能被打破呢?应该是会的。
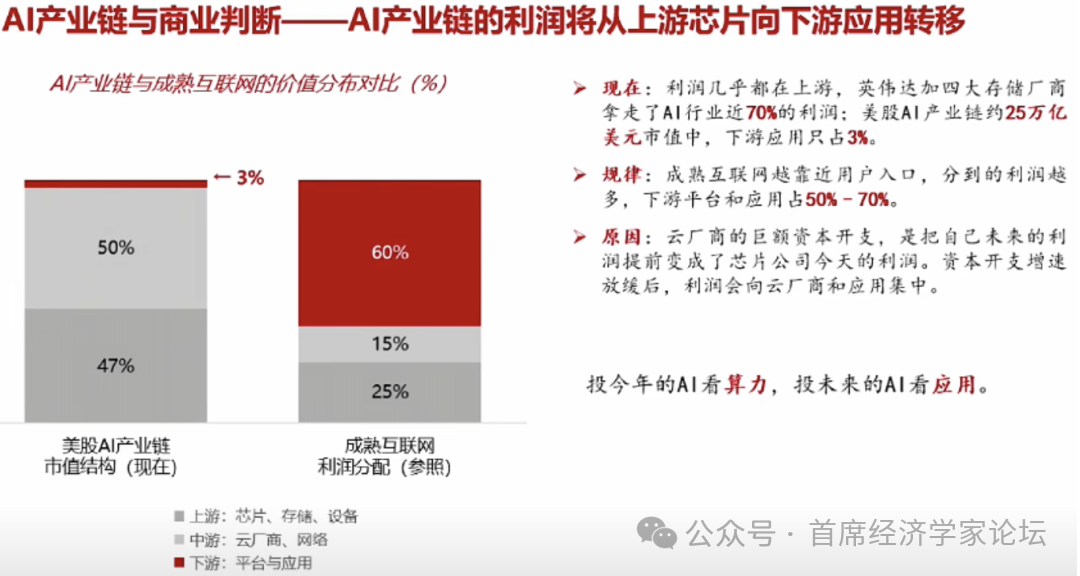
美股AI产业链的市值结构中,上游的芯片、存储、设备占到全部市值的47%;中游的云厂商、网络占50%;下游的平台与应用只占到3%。数字差距还是很大。
而互联网产业链中,下游占到60%,中游15%,上游25%。所以,现在投AI看算力,未来投AI应该看应用。投在软件领域恐怕是未来的趋势。
我们说现在“卖铲子”的赚钱,但当产值已经足够的时候,就要看谁能够淘到金矿了。
目前赢家是数据平台、AI监控、网络安全,随着AI越普及,对这方面的需求就越大。
而被颠覆的是按人头收费的SaaS、IT外包服务。过去买软件都是按人头来收费,以后就用智能体了。当然中间智能体的地位还未定,按照一些相关咨询机构的预测,以后会有几千亿个智能体。
最后讲讲对2027年的政策展望。
四季度大的政策我估计都已经出了。一是8000亿元的政策性金融工具,二是地方债额度增加5500亿元。在这两个政策下,四季度GDP增速估计会回升。我估计全年GDP增速大概在4.6%,能够实现今年4.5%~5%的区间目标。
9月28日的国常会,提出了一些针对性的问题,同时要求加大逆周期调节的力度,包括对重大工程、“六张网”投资,这是一个重要抓手。房地产贴息、货币政策以结构性为主,这些在四季度会得到落实和见效。
目前的问题在于,1~8月财政收入增长5.7%,支出增长只有1.2%。支出慢于收入增长,这在历史上比较少见。也就是说,财政并不是没有钱,只是钱不太好花,还是要提高投资效率。
展望明年,美联储进入加息周期,我们降准降息的可能性不大。房地产贴息政策出台之后,房地产下行趋势应该能够得到缓解,斜率能够平缓,后续效果还是有待观察。
到明年6月30日以前,地方政府不能再通过地方城投融资平台融资,需要财政给予支持,会有什么样的相应政策值得期待。
2024年“9·24”出台了一揽子财政支持政策,我觉得明年这个时间节点也有可能要出台了。
总之,2027年有风险也有机遇,主线还是要拥抱这一轮AI科技革命的大周期。
(作者系中泰国际首席经济学家)
第一财经获授权转载自微信公众号“首席经济学家论坛”。