俄罗斯手搓芯片,真相很悲壮
作者 | 荣智慧 编辑 | 向现
唯物的中国芯片产业深度观察
10月10日,俄罗斯莫斯科副市长马克西姆·利克苏托夫(Maxim Liksutov)高调宣布,本土企业安格斯特列姆已做出一款100%国产芯片。
不过一颗普普通通的工业通信芯片,海外在40多年前已经量产,为什么要大张旗鼓地宣传?
10月5日,俄罗斯新成立的半导体国家队“联合微电子公司”(OMK),公布了“万亿双轨战略”:投入1.101万亿卢布(约870亿元)自建三座工厂,包含一座14纳米厂,2036年投产;购买一家或多家中国中小型晶圆厂的股份,以直接获取成熟制程产能。这一远一近两条路径,勾勒出了俄罗斯芯片突围的基本蓝图。
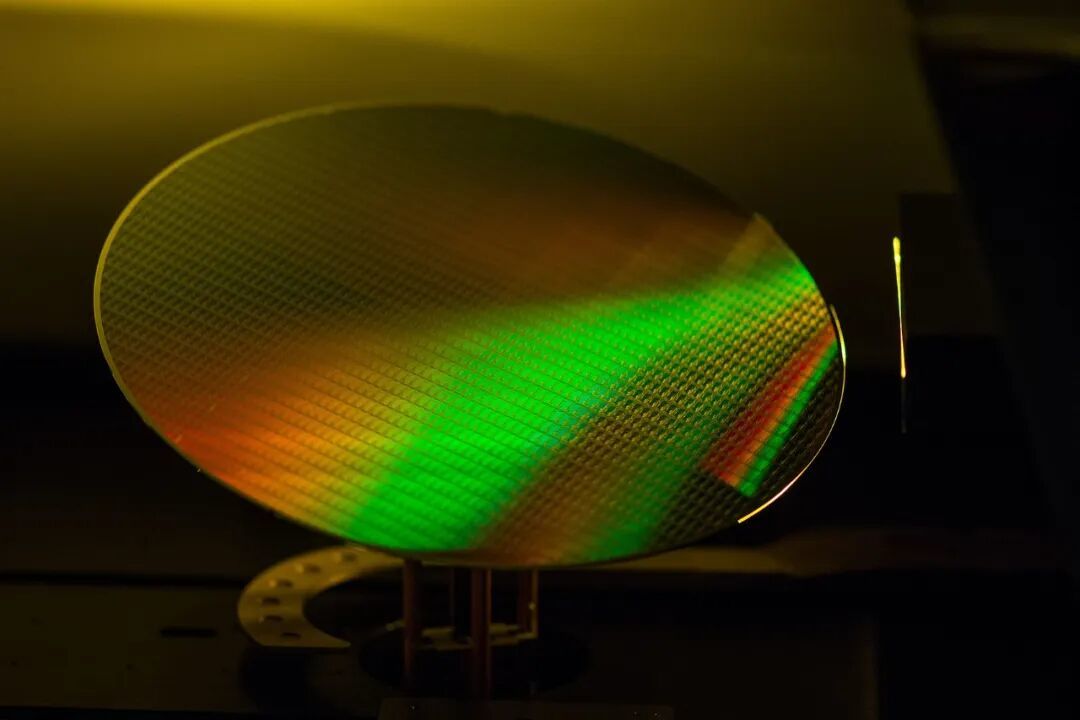
半导体晶圆/图源:视觉中国
由此看来,安格斯特列姆的100%国产芯片,算是为OMK打响了“第一枪”,想证明国家队具备了自主能力。
反过来看,一颗“低端”芯片都要副市长亲自站台表彰,也证明俄罗斯深刻体会到自主半导体计划之步履维艰。与自主化突飞猛进的中国不同,俄罗斯没有庞大的本土制造集群、微电子消费市场、全产业链协同能力,也没有中国“全球产能定义者”的地位。
只是,等俄罗斯2036年自主造出14纳米,别人都用上0.2纳米了。费这么大力气依然远远“落后”于时代,俄罗斯在干什么?
“新战略”的真相
10月5日面世的“万亿双轨战略”,比起俄罗斯上一版半导体战略,已经大幅“退阶”。
上一版战略制定于2022年俄乌战争爆发后。由于受到西方密集制裁,俄罗斯数字发展部、通信部、大众传媒部和工业贸易部紧急出台计划,短期目标是于2022年底建立90纳米芯片的本土量产能力;中期目标是于2027年实现28纳米芯片的量产;长期目标是,在2030年完成14纳米芯片的自主制造,并摆脱x86和ARM架构。
两版计划一比,时间上,14纳米工艺的实现已经从2030年推至2036年;资金规模上,总预算从3.19万亿卢布降至1.1万亿卢布。
显然,在实践中,俄罗斯的上一版半导体战略被证明严重脱离现实。先进光刻设备难以购买、海外晶圆大厂全面断供,极大打击了战略的落地。
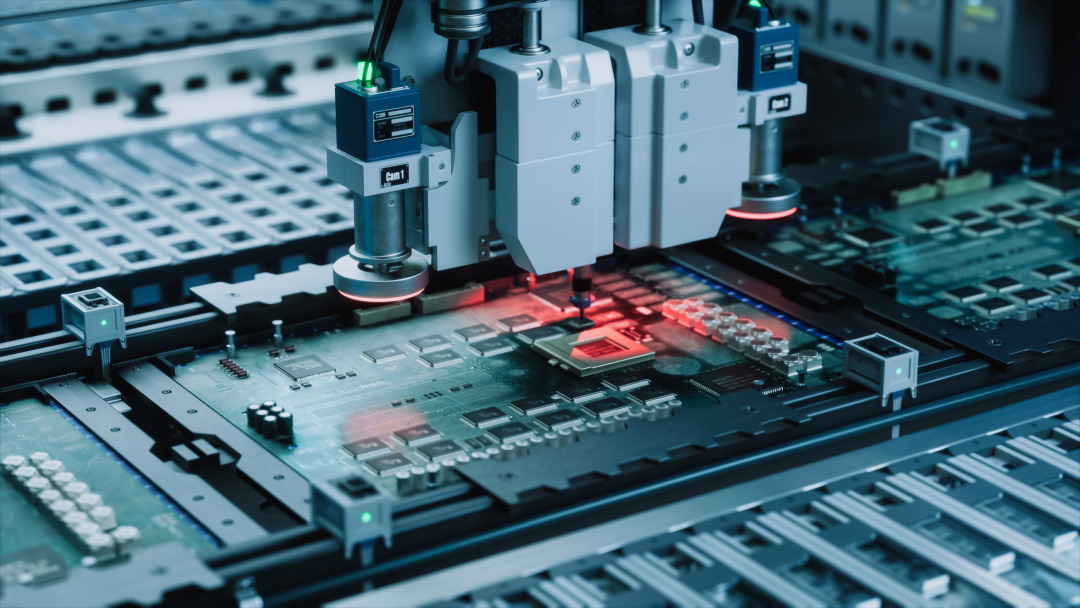
先进光刻设备难以购买、海外晶圆大厂全面断供,极大打击了战略的落地/图源:图虫·创意
早在2024年,该计划就已经被迫进行“降级与收缩”,并催生了近日的新战略。
新战略的首要措施是建立“国家队”——国家级特大控股公司“联合微电子公司”,直接收编了米克龙和NM-Tech等原本分散的晶圆厂,试图以“垂直整合”模式统一调配资源,克服此前暴露的企业各自为战、资金分散、缺乏协同等问题。
资金的注入,也不再依赖不稳定的工贸部财政拨款。
倒不是工贸部不想给钱,但战事吃紧,财政预算不得不向国防和军工复合体倾斜;工贸部的顶层计划又缺乏连续性,2025年一度完全取消对电子元器件制造企业的部分补贴,导致大批芯片设计公司现金流断裂;不少本土企业打的是“骗补贴”的歪脑筋,自然也使政策收紧、门槛抬高。
而且,半导体是重资产工业,俄罗斯仅有的几家旗舰晶圆厂,如米克龙、安格斯特列姆近年自身财务状况恶化,工贸部实在背不动庞大的债务黑洞。安格斯特列姆多年前因关联企业担保埋下巨额债务祸根,利滚利的负债高达数千亿卢布,2025年销售利润暴跌98%。
因此,新战略引入俄罗斯联邦储蓄银行等金融巨头,利用商业资本来分摊工贸部的压力。
俄罗斯首都莫斯科的克里姆林宫/新华社发(亚历山大摄)
总的来看,新的“双轨战略”把目标拆得更细,不再追求“一步到位”。长期以自建为主,建起模块封装厂、OSAT测试厂以及300毫米晶圆厂,分阶段在2028、2031、2036年完工。
短期以外购为主,毕竟自建厂还有近10年的空窗期,在此期间俄罗斯将参股中国的中小型晶圆厂,不参与日常经营,核心目的就一个——获取产能。
俄罗斯为什么选择中国的中小型晶圆厂?
中芯、华虹等中国一线大厂产能紧张,股权难以向外资开放,且名大招嫉。俄罗斯瞄准的是规模较小、行业知名度较低的中小型成熟制程工厂,工艺节点集中在40纳米至180纳米之间。这些工厂体量不大,低调灵活,也能够最大限度规避外部制裁风险。
“痛与罚”
“双轨战略”依然充满不确定性。
俄罗斯本土半导体制造能力严重滞后于全球水平。截至2026年9月,俄罗斯境内所有晶圆厂的最先进制程仍停留在90纳米——这是2003年的技术水平,根本无法生产当下的主流芯片,更无法适配新一代工业控制、汽车电子、通信设备领域的需求。
2022年俄乌战争爆发,俄罗斯依赖的两家大厂台积电、三星先后退出。俄罗斯芯片设计公司如贝加尔电子、Modul、Elvis不得不将订单转向中国大陆。但“转向”也面临“排队”的问题,工厂的订单排期取决于客户优先级,“外国客户”未必能拿到稳定的配额和预期的价格。
核心半导体设备也没那么好做。俄罗斯科学院此前制定的路线图声称,要在2036年实现低于10纳米的国产EUV光刻机自主化。然而,俄罗斯研发机构近期才刚刚宣布完成130纳米制造设备的初步开发,距量产遥遥无期。
在国外设备、零部件被完全切断的背景下,俄罗斯要在10年内跨越25年的技术代差——造出支撑14纳米的全套国产化产线设备,面对的科学和工程鸿沟十分巨大。
俄罗斯芯片设计公司——贝加尔电子(Baikal Electronics)
新战略把OMK定位为垂直整合的集团,服务于特种、关键市场,而特种、关键市场的需求毕竟有限,没有广泛的民用市场带来的庞大出货量分摊成本,晶圆厂的亏损恐怕“日新月异”,终将企业拖垮、成为财政的无底洞。
“参股”中国企业也颇难操作。
新战略主导者俄罗斯联邦储蓄银行和OMK的核心资产全部名列西方制裁清单。有俄罗斯法律专家指出,即使中小型、非一线的海外晶圆厂,只要接受带有俄罗斯国家背景或被制裁实体的投资,就会直接被西方“连带制裁”。海外企业为了生存,很难接受俄罗斯的投资。
而且,鲜有人指出,利益集团之间可能存在激烈博弈。
此番俄罗斯联邦储蓄银行组建OMK,整合了俄罗斯的老牌科技资产元素集团(Element)。后者原本由俄罗斯国家技术集团(Rostec)和系统公司(AFK Sistema)共同掌控。
Rostec的首席执行官谢尔盖·切梅佐夫是总统普京在东德工作时的老同事,属于克里姆林宫决策圈“西罗维基”派。AFK Sistema为俄罗斯最大的私人投资控股集团,创始人是亿万富翁弗拉基米尔·叶夫图申科夫,持有俄罗斯国民经济巨头MTS、Ozon等资产。
俄罗斯系统金融股份公司(AFK Sistema)
而现任俄罗斯联邦储蓄银行行长格尔曼·格尔夫是技术官僚派,正扛下“扭转俄罗斯半导体被动混乱局面”的重任。
战略公布前,AFK Sistema将Element的全部股份卖给俄罗斯联邦储蓄银行,彻底退出了半导体产业。财阀AFK Sistema退出后,Element形成了俄罗斯储蓄银行持股41.9%、Rostec持股41.66%的双雄争霸局面。据媒体披露,在这一过程中,Rostec曾明确表示反对出让自身核心股份,对主导权“寸土必争”。
作为新拉起来的队伍,OMK存在多头管理、行政力量与商业金融资本在战时体制下的利益博弈,1.1万亿卢布怎么分、怎么落地以及如何监管,都要打上一个问号。
这些难题,可谓俄罗斯在半导体产业突围中始终要面对的“痛与罚”。
“赶了个晚集”?
按照台积电公布的官方路线图,到2036年,台积电将迈入0.2纳米至0.5纳米制程阶段。届时俄罗斯制造出来的14纳米芯片,显然远远落后于时代。
但是,俄罗斯的目的从来不是跟台积电争衡、冲击最先进的芯片技术,而是为了保证“战时体制”持续运转、国家的“主权生存”。
论打仗,绝大多数军工武器、雷达、导弹制导系统甚至核工业控制链,都用不上3纳米、2纳米的先进制程。当前俄罗斯的大量国防装备还在使用130纳米、90纳米乃至更“老”制程的芯片。
14纳米对于军工武器来说,完全够用。和乌克兰打了难解难分的四年多,俄罗斯需要一条即使爆发全面冲突、全球供应链彻底断绝也能自主运转的14纳米芯片安全生产线。
即使俄罗斯可以在短期内通过秘密渠道获取成熟制程芯片,但并非长久之计——一旦“影子供应链”崩溃,那就“铜山西崩洛钟东应”了。
因此,新战略的核心意义是,甭管能不能真造出来,只要“我在造”,别人就不敢对俄罗斯任意开出天价,或进行政治勒索。
当地时间2025年3月4日,俄罗斯伊万诺沃,一名工人在Mekhatronika研发企业工作,该企业生产MNC系列CNC系统以及适用于各种机床的MTDrive系列伺服放大器/图源:视觉中国
再者,冷战后,俄罗斯忽视微电子制造导致严重的人才断层。
冷战期间,苏联拥有极负盛名的超级计算机及微处理器架构Elbrus系列,由鲍里斯·巴巴扬主导。苏联解体后,美国芯片巨头英特尔下场,巴巴扬本人及其麾下数百名顶级专家改换门庭,为美国效力。俄罗斯副科学部长米哈伊尔·基尔皮奇尼科夫曾在报告中指出,10年左右的时间里,有超过20万名高水平科学家流失到海外。
装备退化、人才流失,俄罗斯晶圆厂没了自主生存的基石。其名义上的90纳米生产能力,也不是本土工程师研发出来的,而是十几年前向欧洲意法半导体、美国AMD整体“购买”的。
根据俄罗斯本土咨询机构Yakov&Partners的调查报告,俄罗斯很多项目带头人还是苏联时期培养的、生于1950年代的那批人。
从更长远的目标来说,自建晶圆厂、芯片自主化,是俄罗斯培养人才、维持本国半导体工业火种的必经之路。不如此,国家的微电子科学体系可能逐渐烟消云散。
总之,俄罗斯的半导体产业流变,放在全球来看是一个非常悲壮的孤例。虽然确实起得不算早,也真的赶了个“晚集”,但不押上几代人的心血,它可能连留在“牌桌”上的入场券都拿不到。
文中配图部分来源于视觉中国,部分来源于网络。首图来源于Unsplash