从创业板到北交所,百诺医药IPO再折戟:今年上半年净利润同比下降超83%,监管问询直指报告期内业绩真实性



一款仿制药从立项研发到获批上市,通常需要3至5年。成立20余年的新三板挂牌公司山东百诺医药股份有限公司(以下简称百诺医药),凭借“自主立项、研发、转化”的商业模式,在医药CRO(合同研究组织)行业占据一席之地。
但它的上市之路,却又一次被按下终止键。
9月14日,百诺医药公告称,公司于9月10日召开董事会会议,审议通过拟终止向不特定合格投资者公开发行股票并在北交所上市申请、撤回申请材料的议案。公司称,这是结合现阶段经营发展实际情况、外部资本市场环境变化以及中长期整体战略布局的自主战略决策,不存在因重大经营风险、重大违法违规行为、财务报表重大错报等发行上市实质障碍,“业绩阶段性波动属于行业及市场环境变化下的正常经营结果”。北交所则于9月30日正式出具终止审核的官方文件,从监管层面终结本次IPO(首次公开募股)进程。
10月8日,百诺医药回复《每日经济新闻》记者采访时也表示,本次终止上市申请,属于公司基于自身实际和发展战略审慎作出的决策。
记者梳理发现,从招股书、审核问询回复及2026年半年报看,百诺医药在北交所审核期间,业绩增长真实合理性、显著偏高的毛利率口径、研发费用归集逻辑、在手订单变动等,始终是监管追问的焦点。
业绩“变脸”:2025年转跌,今年上半年净利同比下降超83%
百诺医药成立于2000年,注册地为山东济南,实际控制人孟凡清、焦梅夫妻二人合计控制83.82%的表决权。公司主营医药研发CRO业务,以“研发成果转化”模式为主。
2025年9月,百诺医药向北交所递交上市申请时,其业绩处于上行通道,2022年至2024年,公司营业收入分别为3.66亿元、4.83亿元、5.78亿元,归母净利润从0.73亿元增至1.59亿元;2025年第一季度,公司实现营收1.32亿元,归母净利润为3631.01万元。招股书在风险提示中称“公司营业收入快速增长”。
转折出现在2025年。百诺医药2025年年报显示,2025年公司实现营业收入5.20亿元,同比下降10.05%;归母净利润为1.13亿元,同比下降28.92%;扣非归母净利润为1.08亿元,同比下降29.43%。公司将原因归结于受集采政策影响,研发成果转化业务及受托研发服务收入下滑。
其中,2025年核心板块研发成果转化收入为3.69亿元,同比下滑5.47%;受托研发服务收入5844.64万元,较上年的9300.82万元下滑超过37%。
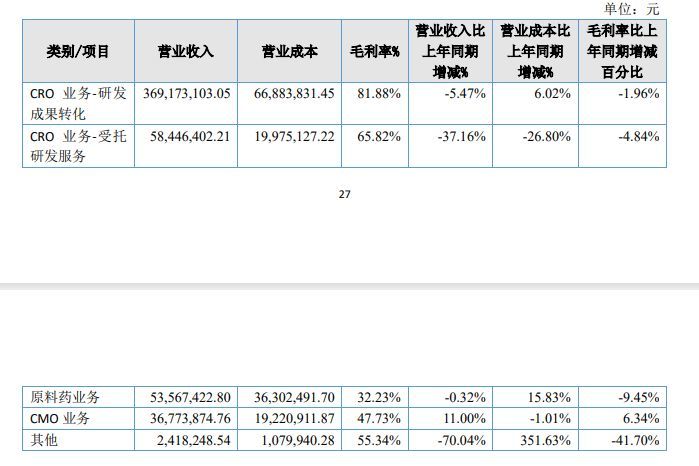
图片来源:年报截图
进入2026年,下滑趋势并未止住。公司在问询回复中补充披露的业绩预告显示,2026年一季度归母净利润预计同比下滑5%至25%。半年报实际数据更为惨淡:今年上半年实现营业收入2.13亿元,同比下滑25.81%;实现归母净利润1553.04万元,同比骤降83.12%;实现扣非归母净利润1437.53万元,同比下滑83.65%。
对于今年上半年业绩下滑,百诺医药回复记者称,主要受医药行业增速放缓、药品集中带量采购及药品上市许可持有人(MAH)制度相关政策变化等多重因素影响,行业整体承压,公司经营业绩出现阶段性波动。
记者注意到,百诺医药在8月28日披露的半年报中仍表示,随着第十一、十二批集采政策逐步体现价值回归导向,“公司营业收入下滑幅度有望持续收窄”。13天后,公司董事会便审议通过了终止上市申请的议案。
监管问询要求量化“业绩波动风险”
2025年10月22日,北交所向百诺医药发出首轮审核问询函,共11个问题,财务板块首个问题即问及业绩增长真实合理性及可持续性。
问询函指出,同赛道可比公司百诚医药、阳光诺和2024年和2025年上半年业绩同样走弱,CRO行业项目报价普遍下行,截至2025年6月末公司在手订单余额有所下降。监管明确要求公司在招股说明书中进一步量化揭示业绩波动风险,要求保荐机构提供收入核查的全部工作底稿。
收入确认时点亦被重点审视。2022年至2024年,公司四季度收入占比分别为16.73%、27.85%、32.31%,占比逐年抬升。监管就此要求公司说明2022年至2024年四季度收入确认占比逐期提高的原因,四季度确认收入的具体项目情况,是否提前确认收入。
公司远高于同行的毛利率水平,是本轮审核中争议最大的财务指标。2022年至2025年一季度,公司综合毛利率分别为73.35%、77.60%、75.57%和74.06%,可比公司均值仅为57.54%、58.77%、47.15%和43.12%,差距从2022年的约16个百分点拉大至2025年的约31个百分点。
毛利率偏高的关键,在于公司研发成果转化业务的会计成本归集规则:公司自主立项项目,签订销售合同之前发生的研发投入计入利润表“研发费用”,不计入存货、合同履约成本或营业成本;只有签订合同之后发生的后续投入,才计入营业成本/合同履约成本。对于申报受理后一次性交付成果的项目,前期绝大部分研发投入已经做了费用化处理,确认收入时与之匹配的营业成本很低,直接推高报表层面毛利率。
北交所要求公司说明研发成果转化业务将项目投入计入研发费用而非营业成本的合理性,并进一步模拟测算将报告期内转化项目前期研发费用计入营业成本,对各期经营业绩、毛利率、研发费用率等关键指标的影响。
公司提交的模拟测算结果显示,2025年度,模拟口径毛利率为60.23%,较报表口径下降12.20个百分点;研发费用率从36.11%降至13.01%。2023年、2024年模拟后毛利率分别为65.38%、64.85%,同样较报表口径下降约11个至12个百分点;研发费用率则从33.56%、37.00%分别降至15.02%、13.17%。按模拟口径,2022年至2025年公司研发费用率约在13%至19%区间。
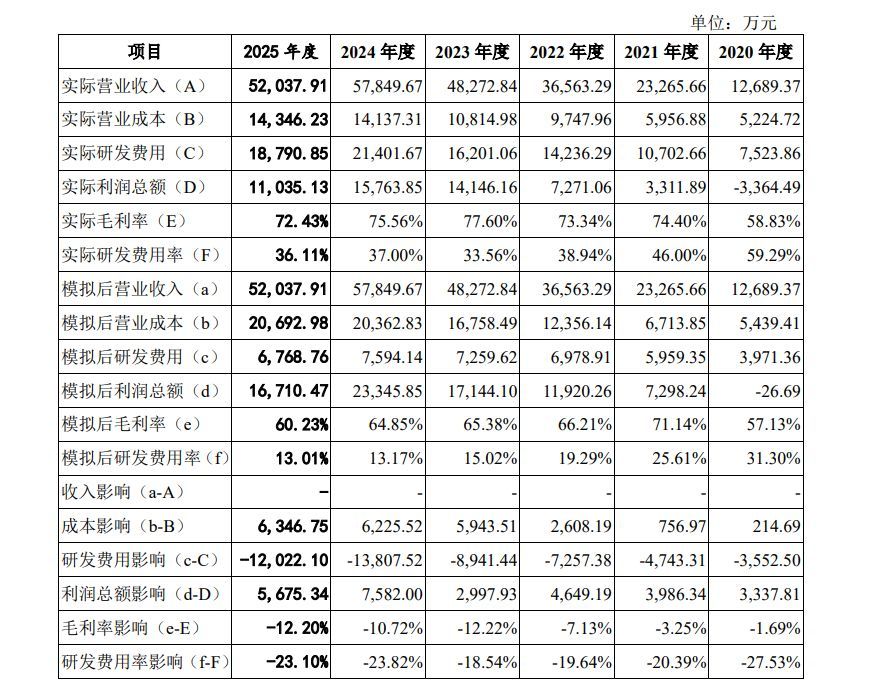
图片来源:公告截图
第二个与行业背离的指标是受托研发业务。问询回复披露,2023年至2025年,可比公司受托研发业务平均毛利率从58.73%逐年下滑至48.87%。同期,百诺医药受托研发业务毛利率从2023年的64.21%逆势升至2024年的70.66%,2025年回落至65.82%,仍高出同行均值约17个百分点。公司解释称,2024年毛利率上升主要系当年执行的BE(生物等效性试验)项目收入占比较高且毛利率较高所致。
客户结构的剧烈波动同样引人注目。2022年至2025年一季度,公司前五大客户收入占比分别为49.46%、30.03%、21.33%和52.97%,大起大落,监管要求说明部分主要客户发生变动的原因。此外,应收账款则从2023年末的3848.80万元一路攀升至2025年末的1.60亿元;2026年上半年应收账款周转率仅1.22,较上年同期的2.82明显走低。
北交所审核一年内两度中止,已是第二次冲刺资本市场失利
这已是百诺医药第二次冲刺资本市场受挫。据公开信息,公司2016年便挂牌新三板,2022年12月摘牌后筹备创业板上市。2023年6月,公司创业板IPO申请获受理,历经两轮问询后,2024年9月因保荐人撤回申请而终止。
创业板上市折戟后,公司调整资本路径。2025年6月重新挂牌新三板创新层,将上市目标转向北交所;2025年9月18日北交所正式受理其公开发行申请。
一年审核期内,公司两次因财务报告到期申请中止审核:2025年12月30日首次中止,2026年3月30日恢复;2026年6月29日再度中止。两次中止事由均为财报有效期届满。
事实上,百诺医药IPO折戟并非孤例。Wind统计数据显示,截至10月9日,2026年全年A股累计终止IPO企业共67家,其中北交所企业43家;延安医药、天康制药等多家医药企业也陆续撤回北交所上市申请。在医药板块IPO审核趋严、行业整体业绩承压大背景之下,以“研发成果转化”模式构建出来的高毛利、高增长叙事,正接受监管层更为严格的检验。
对于终止上市的具体原因及后续资本规划,百诺医药回复称,公司将继续立足医药研发与生产主业,巩固和提升核心竞争力,稳步推进各项业务发展。同时,公司将根据经营发展需要、市场环境及监管政策变化,审慎研究后续资本市场发展规划。如有相关安排,公司将严格按照规定及时履行信息披露义务。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”