卓镭激光闯关科创板:对赌未竟,机构套现约2.3亿元离场;上市前夕,实控人团队套现超7000万元



目前,北京卓镭激光技术股份有限公司(以下简称卓镭激光)正在推进科创板上市,但上市之路一波三折。
2026年6月30日,卓镭激光招股书获受理;同年7月,公司被抽中为2026年第四批首发企业现场检查对象;同年9月30日,其科创板IPO(首次公开募股)审核状态从已问询变更为中止,原因是申请文件中记载的财务资料已过有效期,需补充提交。
卓镭激光此番能否顺利闯关?从股权结构来看,公司设立时真正的第一大股东并非如今的实控人王涛,而是曾由亲属代持股权、后出任董事长的于颖璞。此外,因对赌协议约定须在2025年底前完成合格上市,公司未能按期达成,触发退出条款,国开制造业基金、天雍一号于2025年底合计套现约2.3亿元离场;与之相对,王涛、于颖璞、蔡志强等实控人及其一致行动相关主体,在上市前夕通过老股转让合计套现超7000万元。
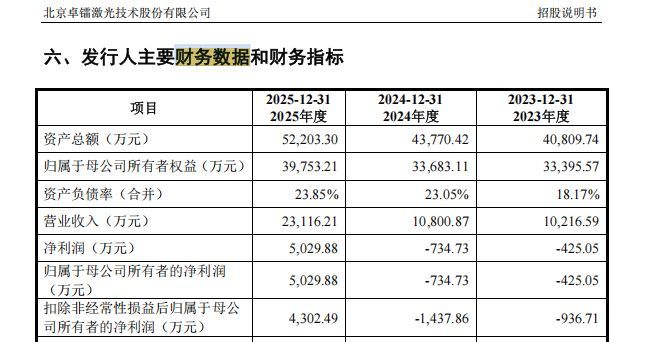
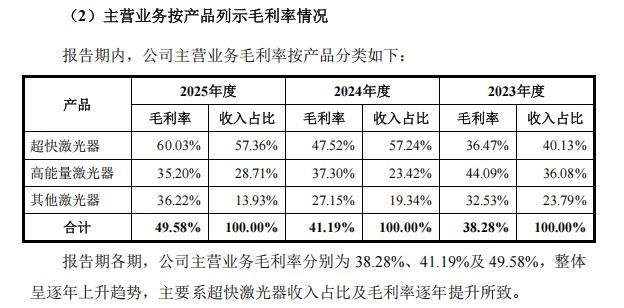
业绩层面,卓镭激光2023年、2024年连续亏损,却在2025年以114%的营收增速扭亏。其扭亏背后是超快激光器毛利率从36.47%大幅提升至60.03%,而高能量激光器毛利率却三年累计下降近9个百分点。
老股东对赌未竟离场
卓镭激光当前的实控人为王涛,但这一身份并非从创业之初延续至今,其股权史始终缠绕着代持与控制权转移的隐线。
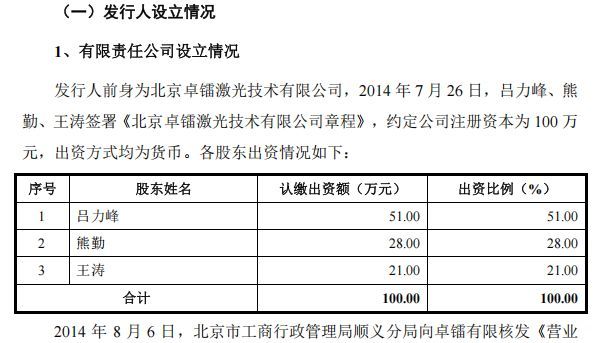
回溯公司起源,王涛与于颖璞、陈然均出身于北京镭宝光电技术有限公司,后又结识蔡志强,四人构成了早期创业核心团队。2014年8月公司前身即卓镭有限设立时,工商登记股权结构为吕力峰持股51%、熊勤持股28%、王涛仅持股21%。
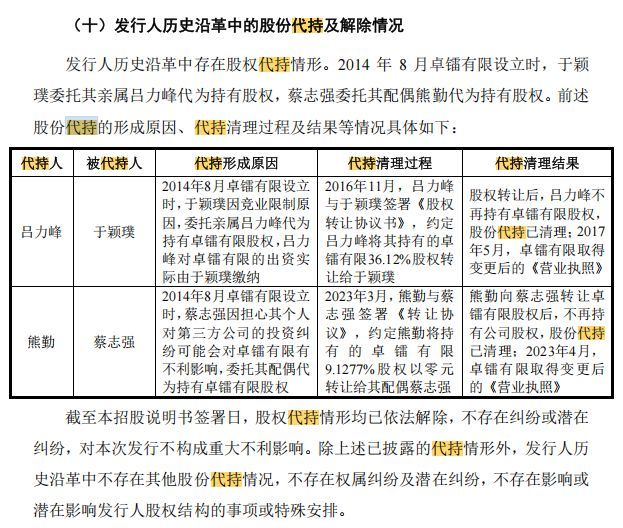
这一安排背后藏着两段股权代持关系。吕力峰系代于颖璞持股,因于颖璞当时受竞业限制约束;熊勤则是代其配偶蔡志强持股,原因是蔡志强担心个人对第三方公司的投资纠纷波及卓镭激光。换言之,于颖璞才是卓镭激光设立时的实际第一大股东,且后续曾出任公司董事长。2016至2017年,于颖璞与吕力峰完成股权还原;蔡志强的代持关系则迟至2023年才正式解除。
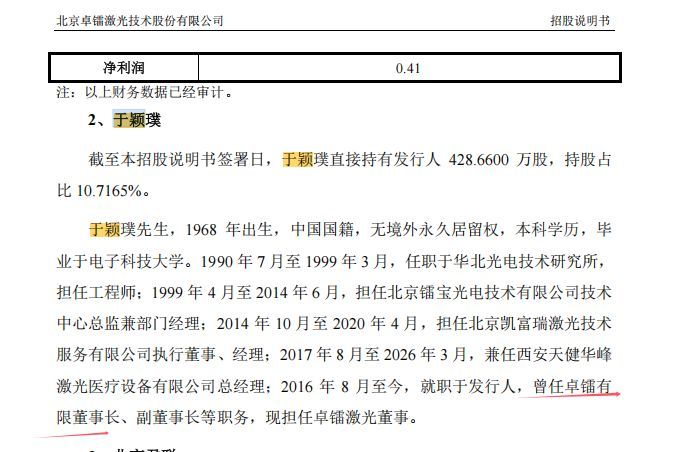
伴随后续多轮外部融资,创始团队持股比例持续稀释。截至招股书签署日,王涛直接持有公司仅5.35%股份,通过员工持股平台卓镭企管间接控制公司16.12%股份对应的表决权。2022年9月,王涛与于颖璞、蔡志强、曹晓燕签署《一致行动协议》,约定在重大事项上以王涛意见为准。以此计算,王涛合计控制公司40.46%股份的表决权,由此坐上实控人之位。
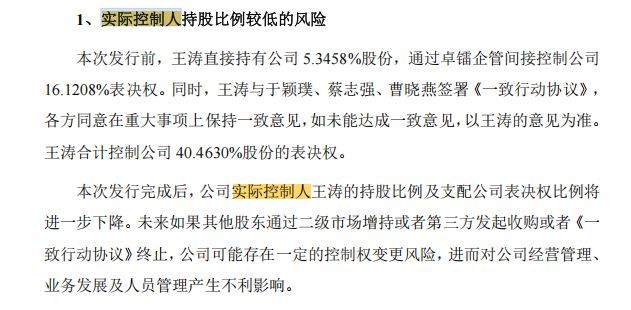
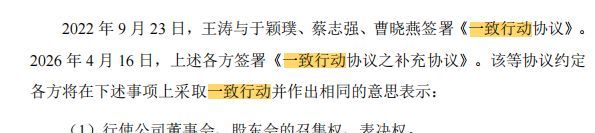
对于技术资历更深、曾为实际第一大股东并曾担任董事长的于颖璞为何让渡控制权,招股书未作明确说明。同时公司也坦言,发行完成后王涛支配的表决权比例将进一步下降,若后续其他股东增持或一致行动协议终止,公司存在控制权变更风险。
相比控制权变迁,更受关注的是上市前夕多名老股东集中退出。其导火索是一份2022年11月签署的对赌协议。各方约定,卓镭激光须在2025年底前完成合格上市。由于公司未能如期完成上市,触发退出条款。2025年底,国开制造业基金转让全部持股,套现约1.73亿元,为本轮退出规模最大的机构;天雍一号同期退出,套现5752万元,二者合计离场套现金额约为2.3亿元。
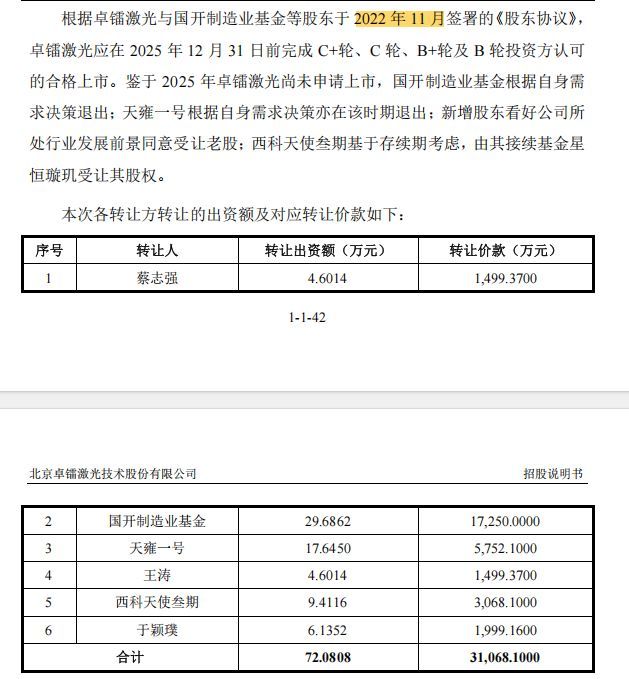
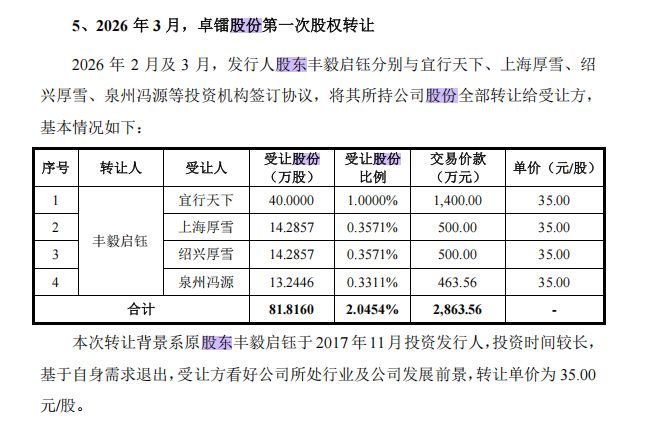
值得关注的是,同一轮股权转让中,国开制造业基金的转让价格约为581元/注册资本,而天雍一号与王涛、于颖璞、蔡志强等创始团队成员的转让价格均约为326元/注册资本。王涛、蔡志强、于颖璞三人分别套现约1499.37 万元、1499.37万元、1999.16万元;加上2026年4月卓镭企管转让套现的1200万元,以及同期于颖璞和曹晓燕的转让,实控人团队合计变现金额超7000万元。
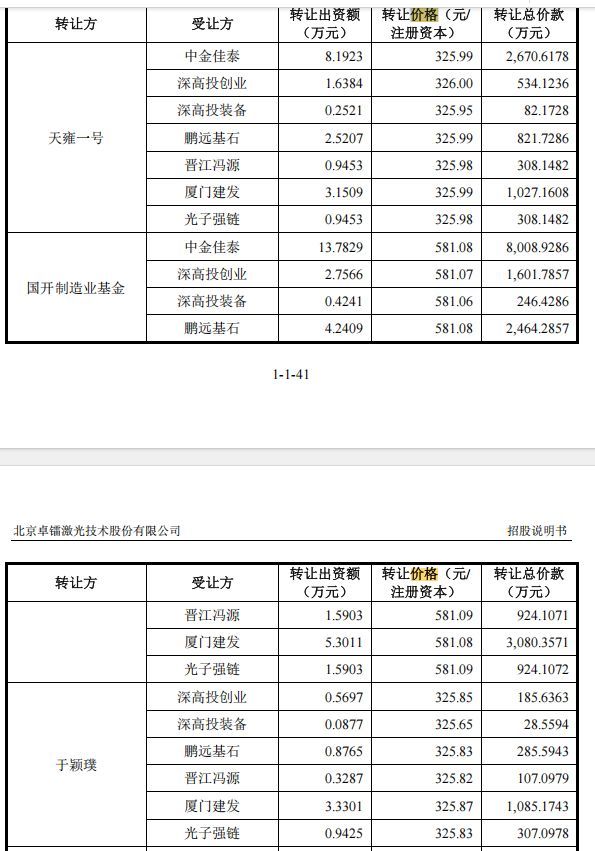
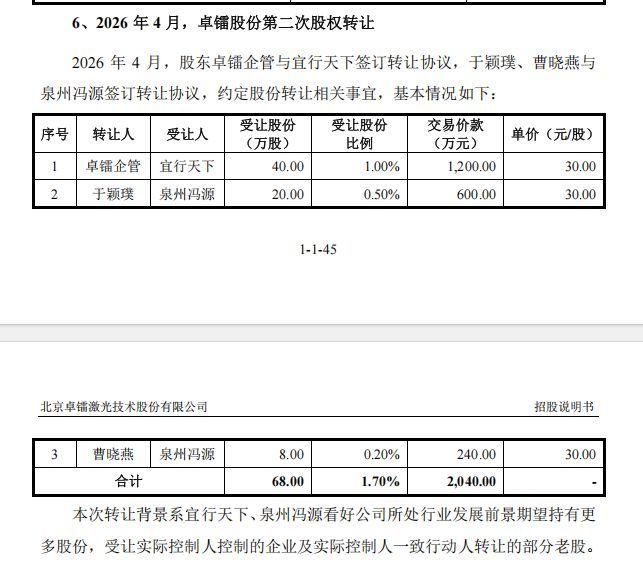
与股东密集退场相伴的是公司估值逐级下行。2025年12月,国开制造业基金以约581元/注册资本的价格转让全部持股时,对应公司估值约15亿元;2026年3月,丰毅启钰退出时估值降至约14亿元;到2026年4月,卓镭企管等转让股份时估值已滑落至约12亿元。
高能量激光器盈利表现持续承压
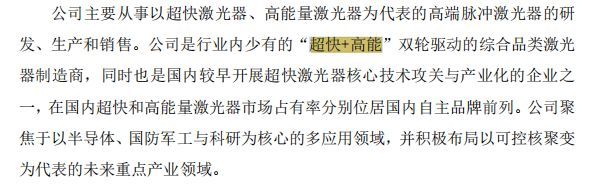
卓镭激光将自身定位为行业内少有的“超快+高能”双轮驱动的综合品类激光器制造商,产品覆盖半导体、新能源、医疗等五大领域,客户名单中不乏中科飞测、精测电子、大族激光、中航工业、航天科技以及中国科学院下属多家院所。
2023年至2024年,卓镭激光营收分别为1.02亿元和1.08亿元,归母净利润分别亏损425.05万元和734.73万元,扣非净利润更是分别低至-936.71万元和-1437.86万元;2025年,公司营收同比增长114.02%至2.31亿元,归母净利润达5029.88万元,扣非净利润4302.49万元,恰好满足科创板“最近一年净利润为正且营业收入不低于1亿元”的上市标准。
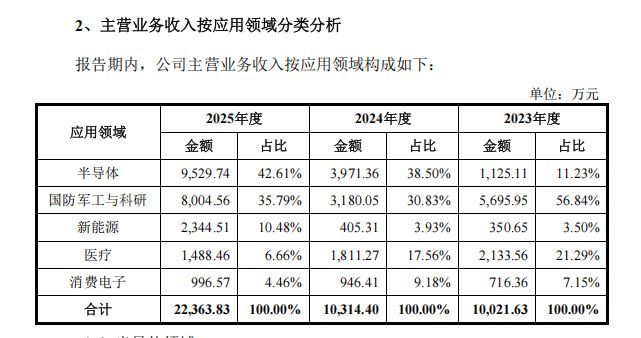
从应用领域来看,扭亏的核心引擎清晰可见。半导体领域业务收入从2023年的1125万元增至2025年的9530万元,收入占比从11%跃升至43%,自2024年起成为第一大应用板块。
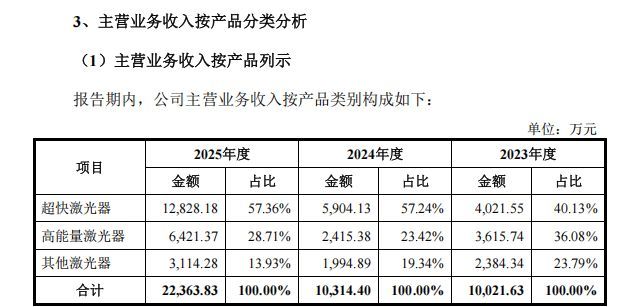
分产品类别来看,超快激光器收入从2023年的4022万元增至2025年的1.28亿元,同期毛利率从36.47%攀升至60.03%,是盈利改善最直接的驱动力。与之相对,公司较早布局的高能量激光器盈利表现持续承压,收入从2023年的3616万元降至2024年的2415万元,2025年虽回升至6421万元,毛利率却从44.09%一路降至37.30%、35.20%,三年间累计下滑近9个百分点。
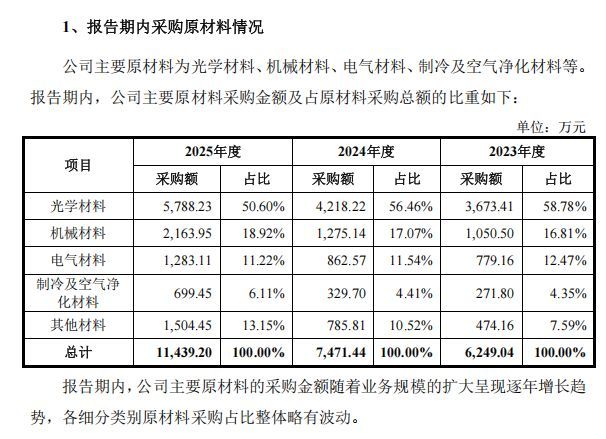
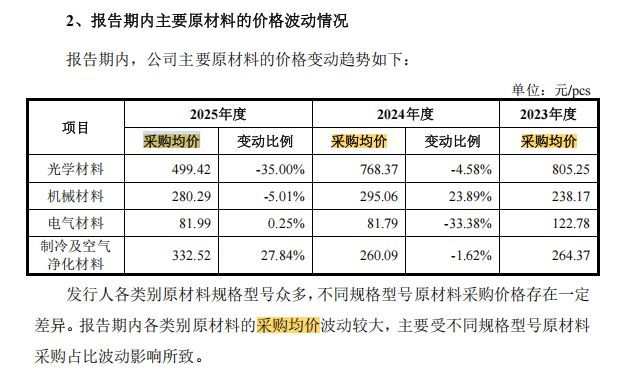
成本端的变化同样值得审视。占原材料采购总额过半的光学材料,采购均价从2023年的805.25元/件下降至2025年的499.42元/件,降幅达38%。公司解释称,主要受不同规格型号原材料采购占比波动影响。主要原材料的价格下行客观上为毛利率提升提供了支撑,但这一趋势是否具有可持续性?公司招股书亦表示,如果未来行业竞争加剧,公司无法持续进行技术创新或下游市场需求波动较大,或产品价格下降、原材料价格上涨,且公司未能采取有效措施及时应对,公司将面临毛利率及经营业绩下降的风险。
更值得关注的是营运效率。报告期内,公司应收账款周转率分别为1.41、1.58、2.86,存货周转率分别为0.98、0.77、1.11,均低于同行业上市公司平均水平。
就本次科创板上市事项,2026年10月8日,《每日经济新闻》记者致电卓镭激光并向公司发送采访邮件,截至发稿,尚未获回复。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”