鼎龙股份预计第三季度净利环比增长12%至19%,CMP抛光垫9月出货量创一项纪录



10月8日盘后,鼎龙股份(300054.SZ,股价62.94元,市值600.90亿元)发布2026年前三季度业绩预告。
公告显示,公司预计2026年前三季度实现归母净利润约8.4亿元至8.6亿元,同比增长61.72%至65.57%;扣非后净利润约7.8亿元至8.0亿元,同比增长57.72%至61.77%。
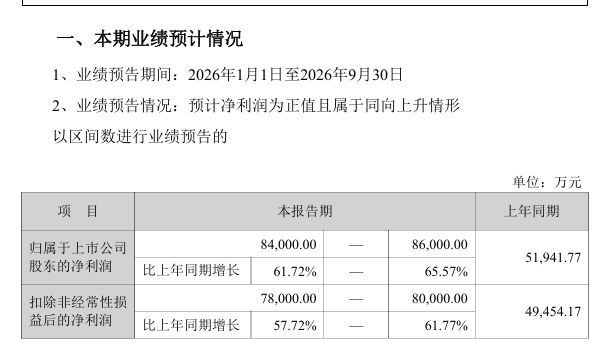
""图片来源:公告截图
第三季度净利同比增49%~59%
鼎龙股份是国内领先的以半导体材料为核心的创新材料平台型公司,产品覆盖集成电路制造、先进封装、半导体显示等多个细分领域,同时拓展锂电关键功能性辅材业务。
业绩预告显示,2026年第三季度公司实现营业收入约9.90亿元,环比增长9%,同比也有所上升,第三季度归母净利润约3.1亿元至3.3亿元,同比增长49%至59%,环比增长12%至19%。
回顾2026年上半年,鼎龙股份的归母净利润为5.29亿元,其中第二季度实现归母净利润2.78亿元,同比增速63.76%,环比增速10.97%。
分产品来看,CMP抛光垫业务前三季度实现产品销售收入约11.36亿元,同比增长43%,其中第三季度实现约3.91亿元,同比增长22%,环比增长6%,且9月份出货量再创单月历史新高。
CMP抛光液及清洗液前三季度合计实现产品销售收入约3.33亿元,同比增长64%,其中第三季度约1.39亿元,同比增长65%,环比增长29%。铜阻挡层抛光液放量增速显著,抛光液自产研磨粒子搭载率已超80%。
高端晶圆光刻胶业务前三季度实现销售收入约1024万元,已有10款产品取得客户订单,第三季度出货稳步提升。
新能源锂电功能性辅材业务自2026年3月并表至9月末,累计实现产品销售收入约4.63亿元,同比增长59%,海外市场拓展已实现小批量出货。
半导体显示材料业务前三季度实现产品销售收入约3.43亿元,受下游产能稼动率不足等因素影响短期承压,但市场占有率及新产品覆盖度保持提升态势。
下半年股价持续回撤
对于业绩大幅增长的原因,鼎龙股份在业绩预告中表示,主要受益于下游半导体及新能源锂电行业高景气以及公司市占率提升,下游客户需求旺盛,产品订单实现较快增长。
从股价表现来看,鼎龙股份2026年以来整体呈现冲高回落走势。上半年,公司股价在半导体板块景气上行的带动下持续攀升,于7月1日触及年内高点111.03元(前复权),年内最大涨幅一度超过166%。
进入下半年后,受市场整体调整及部分获利盘回吐影响,公司股价回撤超40%。不过,即便经历下半年的回调,公司2026年以来累计涨幅仍超过67%。
值得注意的是,公司其他新业务亦在有序推进。半导体先进封装材料方面,公司已布局8款半导体封装PI产品,3款产品取得多家客户订单;临时键合胶产品在已有客户处持续稳定规模出货。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”