彪马巨亏48亿,安踏为何还溢价62%买它?



作者|周琦 编辑|吕栋
10月7日,安踏集团宣布完成一笔酝酿已久的交易。
公告显示,安踏以15.055亿欧元(约合人民币123亿元)现金对价,向Pinault家族的投资公司Artémis SAS收购PUMA SE 29.06%股权,安踏正式成为彪马的第一大股东。
随即,彪马也在官网发文《PUMA welcomes ANTA Sports as new largest shareholder》(彪马欢迎安踏体育成为新任第一大股东),确认了这一消息。
这笔交易的时间线干净利落。1月27日,安踏宣布以每股35欧元收购彪马股权,对价全部出自自有资金,10月初,交割完成。
安踏方面表示,此次投资是集团推进“单聚焦、多品牌、全球化”发展战略的里程碑,安踏将充分尊重彪马独立治理架构和品牌自主权。
截至10月8日收盘,安踏体育报71.7港元/股,涨0.49%,市值约1986亿港元。
资本市场对这笔百亿级交易反应平淡,交割次日,安踏股价全天窄幅震荡,涨幅不足1%。
为什么是彪马?
1924年,达斯勒兄弟在德国黑措根奥拉赫创办制鞋厂,1948年,兄弟分家,弟弟阿道夫创立阿迪达斯,哥哥鲁道夫另立彪马。
1986年,彪马上市,2007年起,皮诺家族通过PPR集团(开云集团前身)陆续买入,逐步成为控股股东,2018年持股比例一度高达86.3%。
2018年1月,开云决意聚焦奢侈品主业,将所持彪马股份的七成分拆给股东,皮诺家族转而通过控股公司Artémis直接持有约29%股权,成为“长期战略股东”,开云则一路减持至不足10%。
但皮诺家族并未把它当作长期资产。
2025年9月,Artémis董事长弗朗索瓦·亨利·皮诺公开表示,所持彪马29%股份“不具备战略意义”。此前一个月,彭博社已报道该家族聘请顾问评估出售事宜,并与潜在买家初步接触。
最终接住筹码的,是安踏。
彼时的彪马,正经历至暗时刻。2025年3月,公司全年业绩指引远低于市场预期,股价单日重挫逾20%,跌至近九年最低;7月,公司预警全年亏损。
2025年年报显示,公司全年销售额72.96亿欧元,欧元口径下降13.1%,经汇率调整下降8.1%;经营利润由盈利5.49亿欧元转为亏损3.57亿欧元;合并净利润从盈利2.82亿欧元转为巨亏6.455亿欧元(约合人民币48亿元),每股亏损4.38欧元,年度股息随之取消。
股价方面,彪马全年下跌49.7%,年初还在44.71欧元,11月盘中一度低至15.46欧元,年末市值仅剩33亿欧元,较2021年的历史高点缩水约八成。
2025年7月,阿迪达斯出身的老将亚瑟·霍尔德出任CEO,他在年报致股东信中把2025年定义为“重置之年”、2026年为“过渡之年”,承诺2027年重返高于行业的增长。
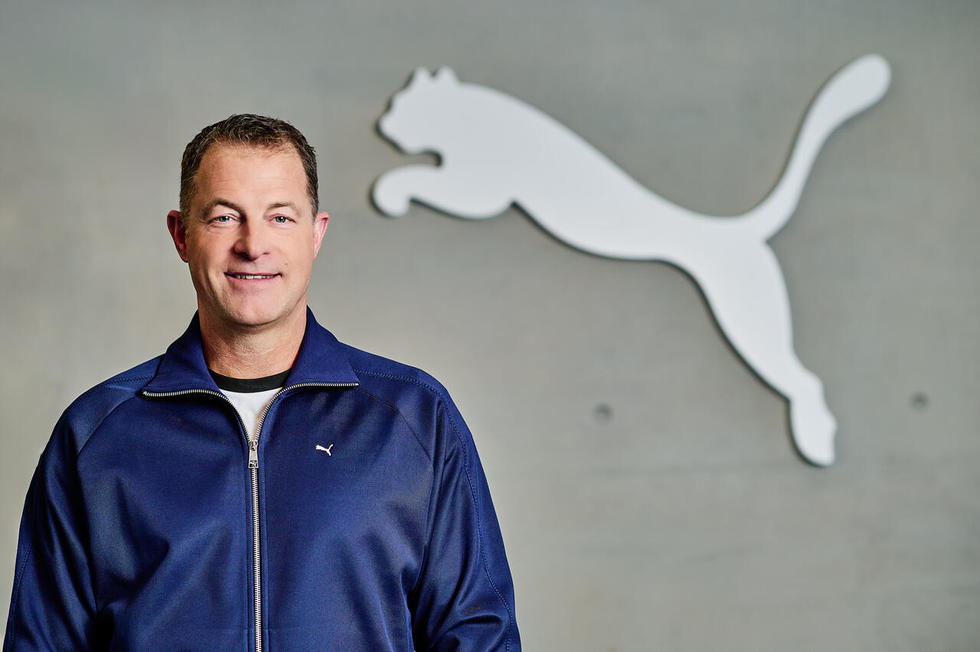
亚瑟·霍尔德
重组手段堪称决绝,到2026年底累计裁撤约1400个行政岗位(以2025年初约7000个岗位为基数),主动从零售渠道回购过剩库存,大幅压缩折扣促销,产品线聚焦足球、跑步、训练及运动时尚四大核心品类,并加速从低利润的批发模式向直营(DTC)转型。
截至今年6月底,彪马库存为18.21亿欧元,同比减少15.3%;净债务约11.04亿欧元,高于上年同期的10.51亿欧元,第二季度自由现金流达到3.29亿欧元,上年同期为9490万欧元。
值得注意的是,以Speedcat为代表的薄底鞋在亚洲势头强劲,这双源自彪马赛车基因的鞋款,由K-pop明星Rosé代言后成为现象级爆款,而大中华区直营业务2025年同比增长10%,连续9个季度实现增长。
交易公告前,彪马收盘价21.63欧元,市值约32亿欧元,而在2025年9月,Artémis所持29%股权的市值一度只有约8.12亿欧元(约合68亿元人民币)。
安踏每股35欧元的报价较市价溢价约62%,看似昂贵,实则是以123亿元,在彪马股价的底部区间,接下了皮诺家族近二十年控股生涯的退出席位。
据第一财经报道,丁世忠在专访中透露,安踏“看彪马已经10年了”,十年前双方就有过探讨,只是时机未成熟。
他看中的标的特质非常具体,彪马的品牌资产、产品资产、运动资产和全球价值链,与安踏的全球化布局形成互补,“安踏没有足球,彪马足球就很强;彪马还有很强的赛车装备,在跑步、专业田径的科技项目也都挺强的。”
丁世忠将这宗交易定性为“价值投资,一种基于长期主义的价值投”,并强调“收购仅仅只是起点,真正的难点在于收购完成之后的品牌重塑”。
在公告中,丁世忠表示,“我们相信彪马的品牌传承与价值极具吸引力。我们对彪马管理团队充满信心,并支持其正在推进的战略转型计划。作为长期投资者,我们将以零售及运营专长赋能彪马品牌。”
霍尔德则表示,欢迎安踏成为最大股东,将其长期承诺视为“对我们战略、管理团队和未来发展的信任与肯定”,期待双方合作助力彪马“实现迈入全球运动品牌前三强的目标”。
安踏的全球版图
入股彪马之前,安踏的多品牌收购已持续十七年。
2009年拿下斐乐(FILA)中国业务,是这场长跑的起点。
当时安踏的年营收不过50多亿元;十七年后,仅安踏集团与其作为第一大股东的亚玛芬体育,合计年收入便已超过1200亿元,安踏自身市值超过2000亿港元。
这十七年间,安踏几乎每隔两三年就落一子。
2016年、2017年,先后以合资方式将日本迪桑特、韩国可隆引入中国市场;2019年牵头财团斥资约46亿欧元整体收购亚玛芬体育,始祖鸟、萨洛蒙、威尔胜随之入列,亚玛芬2024年登陆纽交所后市值一度突破200亿美元。
2023年控股女性瑜伽品牌玛伊娅(MAIA ACTIVE);2025年上半年又全资收购德国户外品牌狼爪。
加上如今的彪马,安踏的品牌矩阵已覆盖大众运动、运动时尚、高端专业运动、户外和全球大众市场几乎所有价格带。
据第一财经报道,丁世忠给安踏的定位是“多品牌的赋能型管理者”。
集团内部有一套被概括为“没有管理标准的标准”的机制,品牌经营得好,集团就不伸手;一旦出了问题,集团才进场托底。
权责边界也划得很清楚,集团只抓战略共识、风险控制和中后台赋能,品牌一线的具体经营绝不插手。面对“靠收购堆规模”的质疑,他的回应是,安踏做的是实业而非资本运作,衡量标准只有一个,品牌进入安踏之后,产品是不是更好了,消费者是不是更买账了。
谈到收购节奏,他把安踏比作一艘帆船,航向不变,但舵要随风浪随时修正,不同标的匹配不同的股权架构,“好的品牌是可遇不可求的”。
密集落子的底气,写在财报里。
据安踏2026年中期报告,上半年集团收入同比增长12.9%至435.07亿元;经营利润117.6亿元,增长16.1%,经营利润率升至27.0%;股东应占利润94.87亿元,增长34.9%。
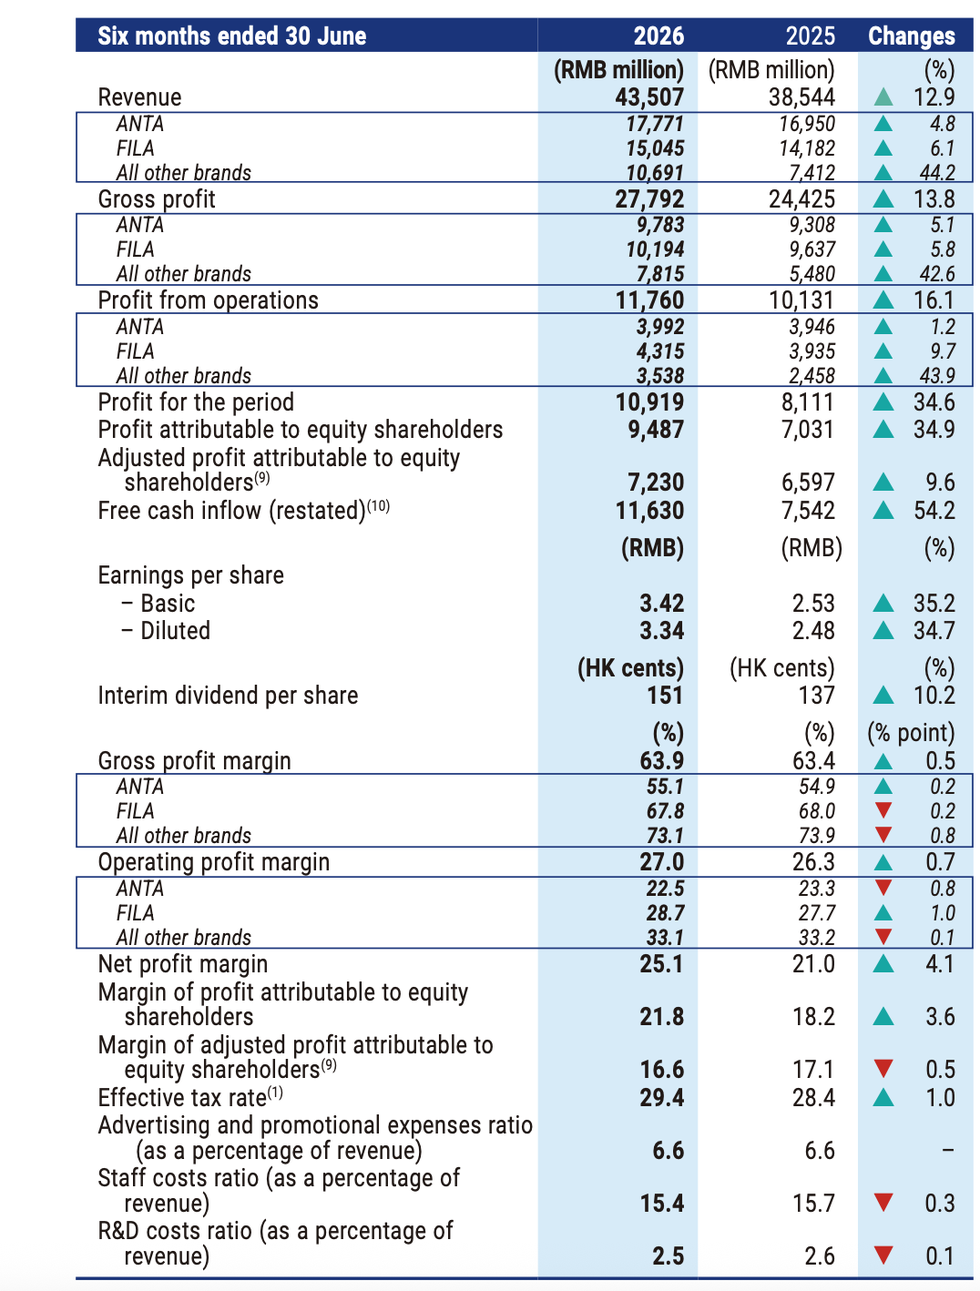
截至6月底,集团净现金储备达391亿元,上半年自由现金流入116.3亿元,同比增长54.2%。
分板块看,安踏主品牌收入177.71亿元,增长4.8%;FILA收入150.45亿元,增长6.1%,43.15亿元的经营利润已反超主品牌的39.92亿元。
迪桑特、可隆、玛伊娅、狼爪组成的“其他品牌”板块收入106.91亿元,增长44.2%,经营利润率高达33.1%,其中,迪桑特2025年零售额已突破百亿元。
截至6月底,安踏在全球运营约1.3万家品牌门店,海外门店约500家。
2005年,丁世忠喊出“不做中国的耐克,要做世界的安踏”,二十年后,彪马这个全球性大众运动品牌的入列,让“世界的安踏”的目标,更近一步。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”