美国国债遭遇四年来最惨一个月,华尔街警告“恶性循环”



【文/观察者网 于文凯】
美国国债市场刚刚经历了四年来表现最差的一个月。
据英国《金融时报》9月30日报道,9月美国10年期国债收益率累计上涨超过0.5个百分点,升至5.3%,创2007年以来最高水平,距离2002年的高位也已不远。
美国国债市场规模约32万亿美元,是全球金融体系的重要定价基准。对于这样一个体量的市场而言,一个月内出现如此幅度的波动并不常见。
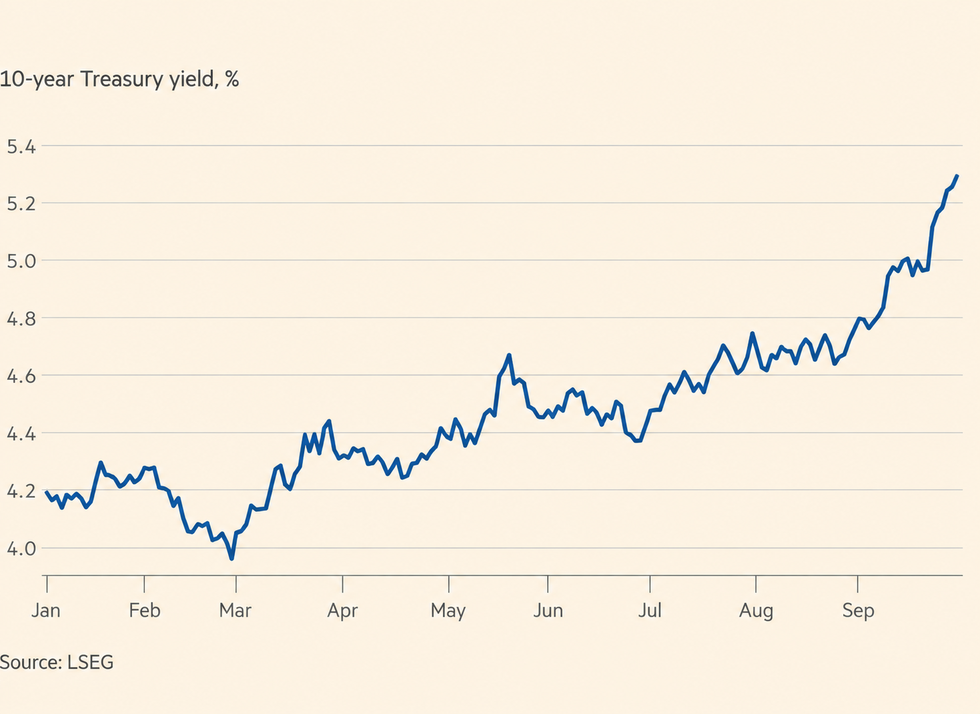
十年期美国国债收益率走势FT
这轮抛售最初主要受到美国公共债务和通胀担忧推动。大型投资者和交易员表示,到了本周,基金的被动卖盘开始放大跌势。
随着收益率不断上升,一些基金触及需要卖出美国国债的水平。新的卖盘又继续压低债券价格、推高收益率,市场由此陷入“恶性循环”。
“这就是一个恶性循环。你不得不问,到底什么才能打破它?”摩根大通资产管理公司投资组合经理普里娅·米斯拉说。
她表示,这种情况还可能持续一段时间,目前几乎没有人愿意贸然逆势进场。
周三公布的数据显示,美联储偏爱的通胀指标——个人消费支出价格指数(PCE)8月同比上涨3.4%,低于市场此前预计的3.7%,但这一结果并没有明显缓解投资者的不安。
美国财政部长斯科特·贝森特8月决定扩大财政部购买美国国债的规模,也没有止住抛售。
自今年2月美伊战争爆发以来,美国借贷成本持续上升。能源价格大幅上涨加剧了通胀,而通胀对支付固定利息的债券尤其不利。
大型人工智能公司大量举债、美国经济增长预期较强,以及公共债务突破40万亿美元,也都在推高美债收益率。
目前,技术性因素也开始成为市场的重要推动力量。
AllianceBernstein全球交易主管马修·斯科特表示,本周长期美国国债的主要被迫卖方包括对冲基金和房地产投资信托基金,这些机构持有大量抵押贷款支持证券。
借贷成本上升后,美国房主提前偿还房贷的意愿下降,抵押贷款的偿还周期随之延长。持有相关证券的投资者因此需要调整投资组合,卖出其他长期债券,其中包括美国国债。
巴克莱分析师阿姆鲁特·纳希卡尔表示,美债期货市场也出现了类似情况。一些持有大量国债期货头寸的杠杆基金正在重新平衡投资组合。
花旗北美掉期交易主管丹尼尔·戈特兰德说,市场遭遇大规模抛售时,投资者通常也需要削减投资组合其他部分的风险。
“所以很多事情会同时发生,也会产生大量溢出效应。”
这类情况在债券市场大跌时并不罕见。
通常在价格跌到较低水平后,会有投资者进场买入债券,市场也会因此趋于稳定。
但戈特兰德表示,这一次还没有看到这样的买盘出现。
“边际买家还没有出现。”
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”