下半年第4次“地量见地价”,A股成交额仅1.42万亿元!前3次有这些规律



9月29日,三大指数尾盘震荡拉升后再度回落,科创50指数走势较强。截至收盘,沪指0.18%,深成指0.34%,创业板指0.09%。
盘面上,固态电池概念爆发,PCB概念、房地产走强,AI应用端表现活跃。下跌方面,玻璃基板概念走弱。
全市场超3400只个股上涨。量能大幅萎缩,沪深两市成交额1.41万亿元,刷新年内新低,较上一个交易日缩量2936亿元。
在周一提前下跌过后,今天A股市场显然有点“跌不动”了。
从“量”来看,全A成交额仅14216亿元,刷新年内最低纪录,意味着卖盘暂时枯竭,场内资金倾向于持股过节。
从“价”来看,主要股指全天围绕0轴窄幅震荡,盘中基本没有跌破周一的低点,午后小幅拉升。
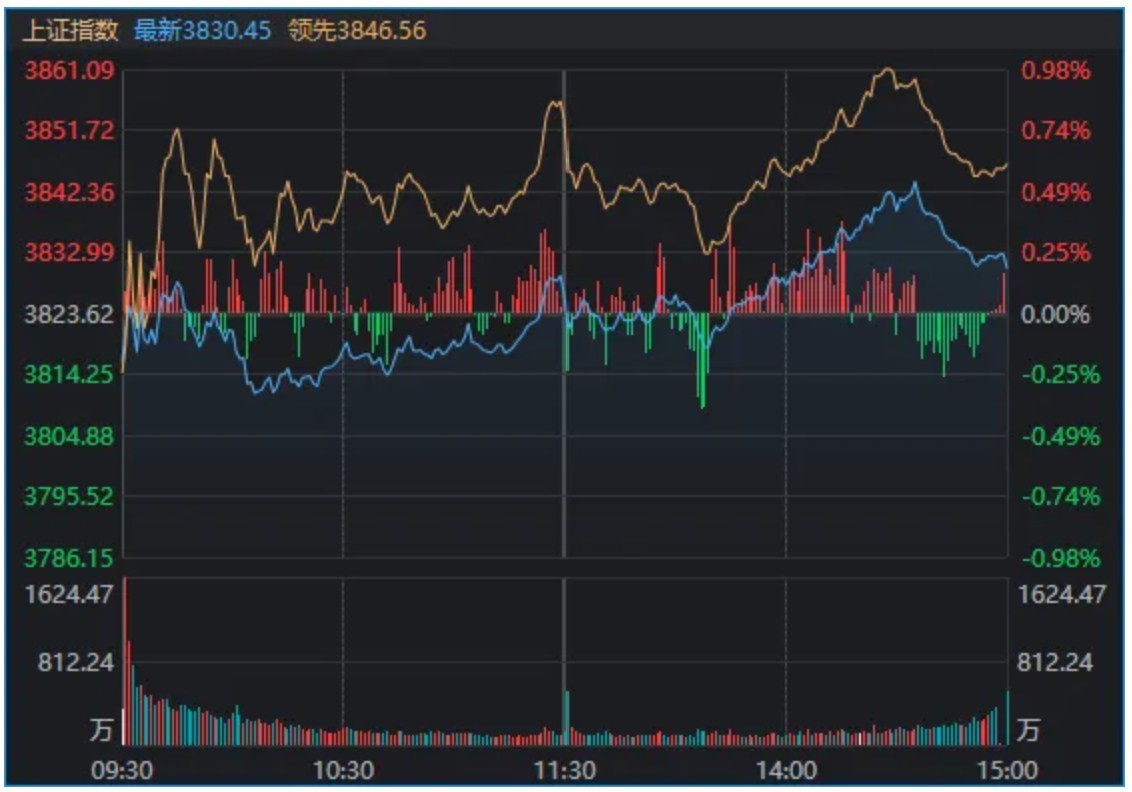
这便是典型的“地量见地价”信号。
有趣的是,下半年以来,“地量”一词经常在我们复盘时被提及。比如:
(1)7月1日,全A成交额高达3.68万亿元;7月24日首次跌破2万亿元关口,此后两日也只有2万亿元出头,无疑是连续地量;
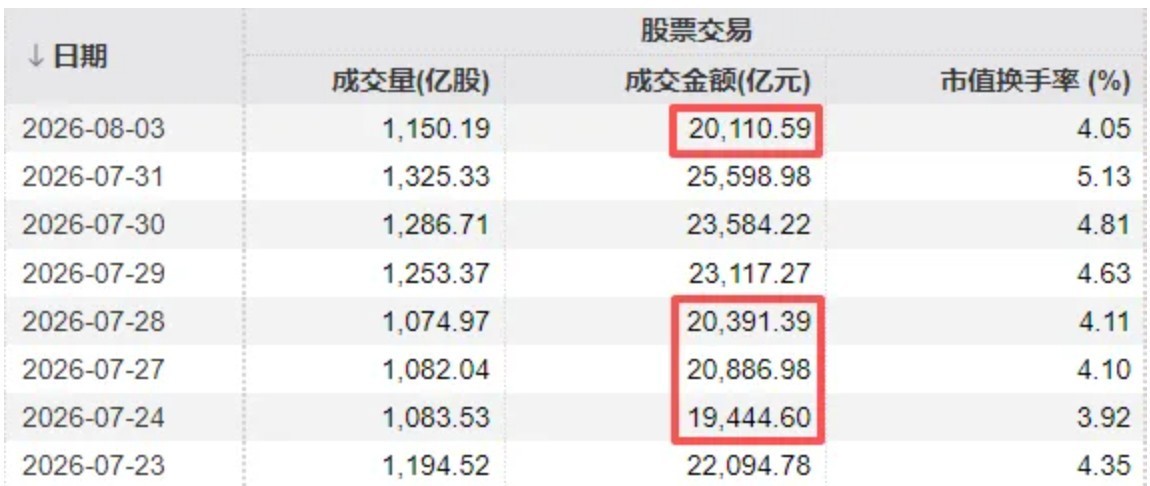
(2)8月21日,全A成交额首次跌破1.9万亿元;8月25日、26日,连续下探至1.8万亿元出头,成为新的地量区间;
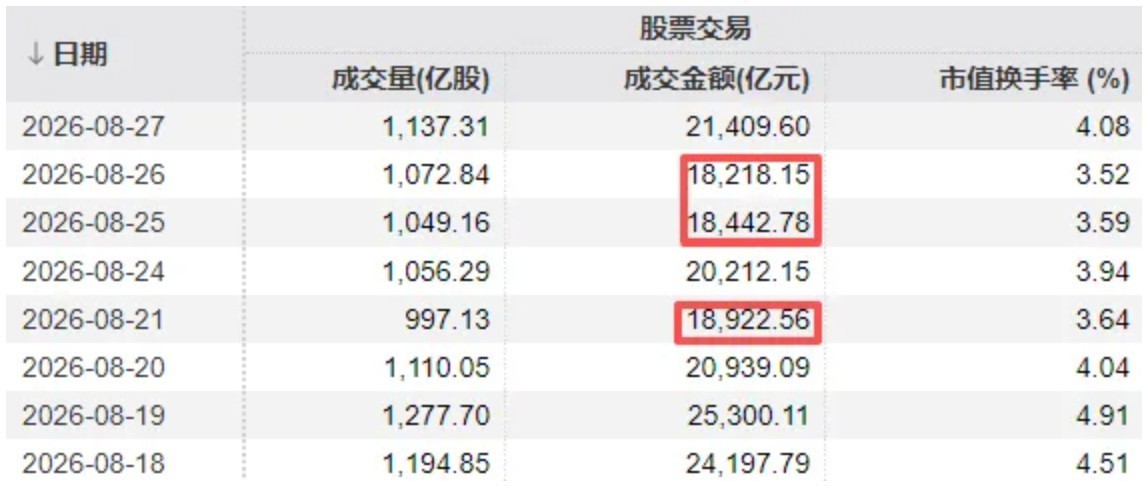
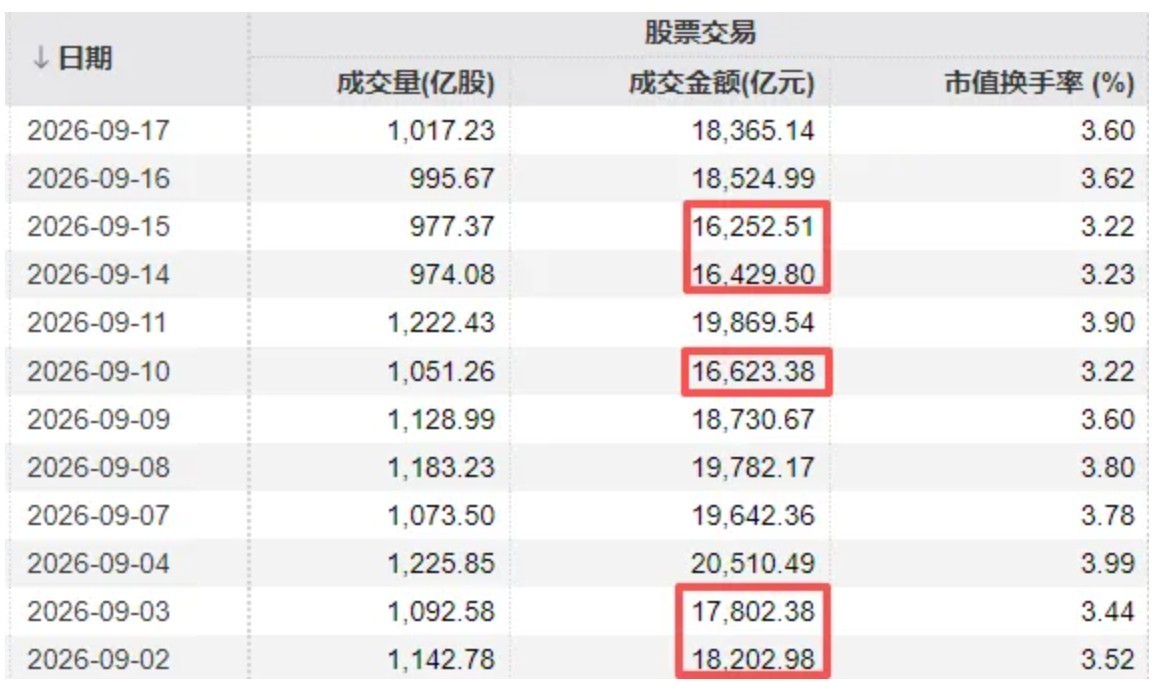
(3)进入9月上半月,全A成交额不断试探新的“地量”,9月15日的16252亿元,只比上半年4月7日的最低值(16235亿元)高出一点点;
(4)直到今天,地量门槛再度被大幅刷新。
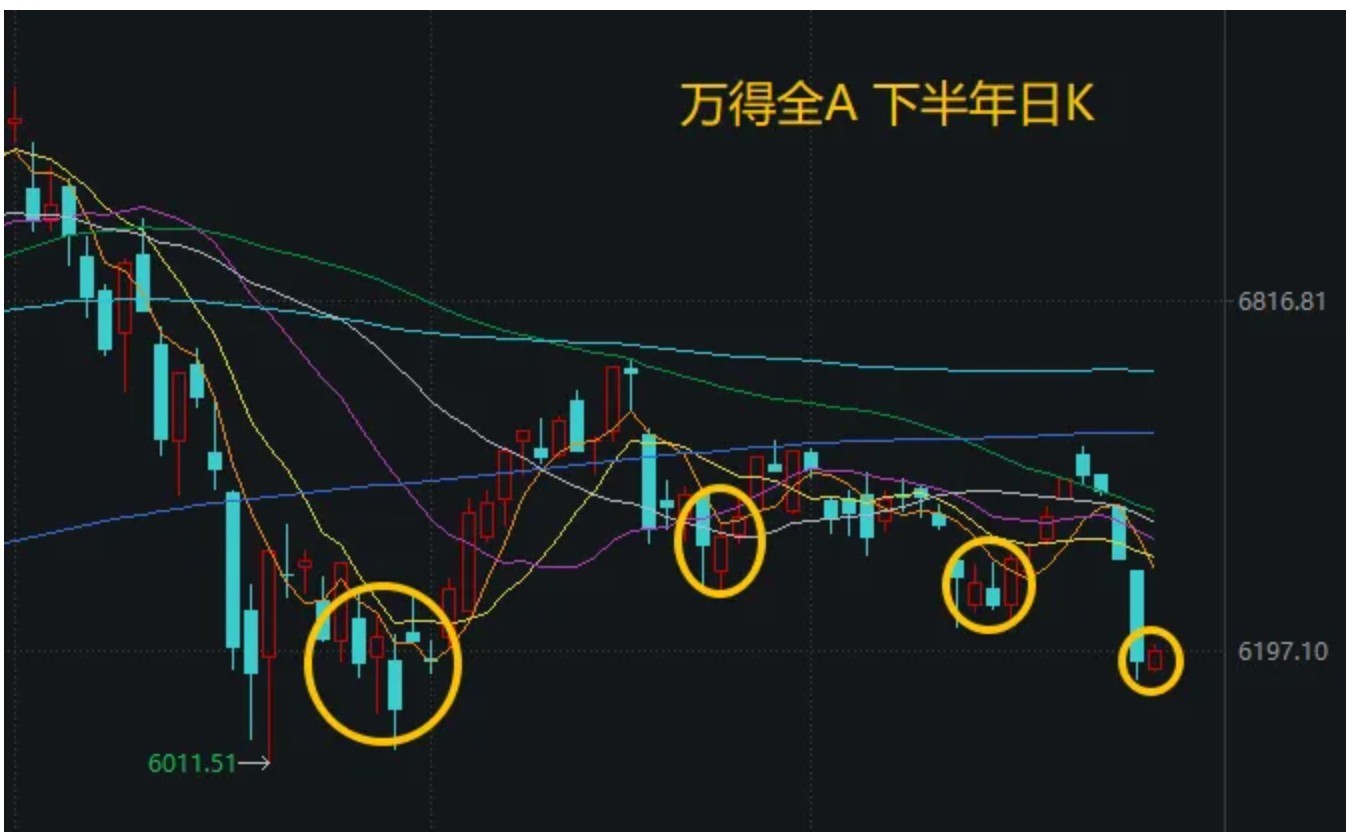
结合万得全A走势,今天可视为下半年第4次“地量见地价”。
此前3次,市场短期都出现了不同程度的反弹;今天虽然只是弱修复,但有望成为反弹的开端,实际力度有待节后走势验证。
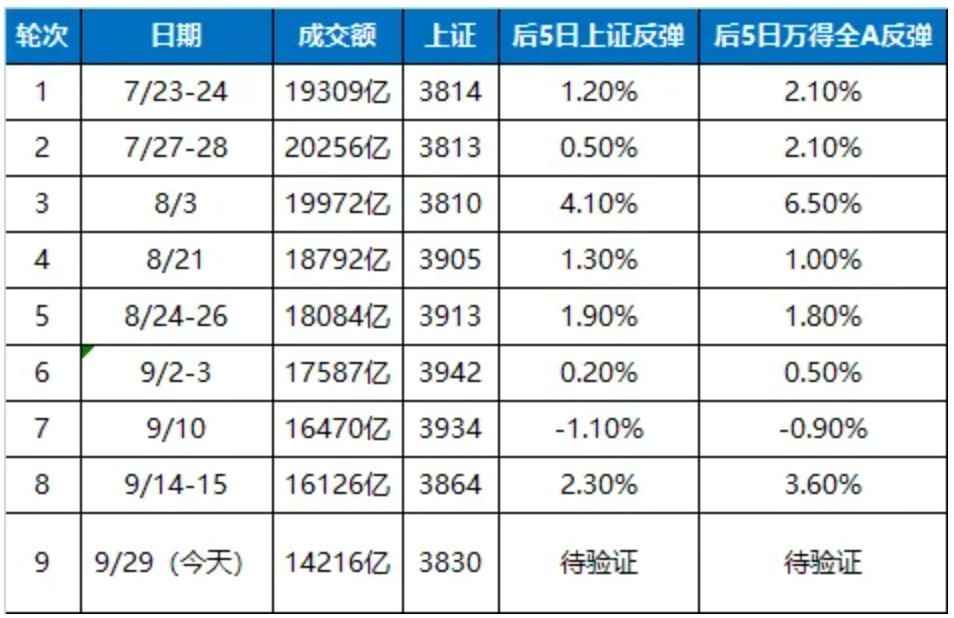
而据Wind进一步梳理,将前面3段区间拆分为单个交易日,以“全A成交额处于近20日最低15%分位”为地量标准,下半年实际共出现9次地量信号,多数时候紧接反弹,本次待验证。
结合上证指数表现,更准确的“规律”在于:
(1)地量信号密集出现时,往往离阶段底部不远。7月下旬连续两轮、8月下旬连续两轮、9月中旬一轮,每次密集地量后都有一波反弹。
(2)反弹力度递减:7月底8月初那轮最强(+4%~6%),8月下旬次之(+2%),9月中旬再次之(+2%~3%),整体呈现“地量越来越低、反弹高度也越来越有限”的格局。
(3)9月两次失败信号(9/2-3、9/10)说明当市场进入持续缩量阴跌通道时,单次地量的反弹效力会下降,需叠加价格也到低位(如9/14-15的量价双低)才更可靠。
华福证券研报认为,双节前夕市场成交量有所回落,呈现震荡调整。资金可能存在节前的观望情绪,但考虑到中美关系稳定向好发展、海外Muse 有望驱动AI新叙事,且国庆节后的“日历效应”较好,或可提前布局。
而从板块表现来看,大跌次日的缩量反弹中,有三个板块启动时点较早,涨幅也比较靠前。分别是:
固态电池
工信部等七部门联合制定的《新型电池产业发展“十五五”规划》9月28日正式发布。《规划》提出,目标是到2030年,全固态电池初步实现规模化应用。
机构指出,固态电池将于2026年进入中试线落地与装车验证的关键阶段,叠加钠离子电池技术迭代,锂电产业链材料体系迎来升级机遇,设备、电解质材料是核心关注环节。
PCB概念
近期多家机构研报指出,随着上游原材料价格持续上行,PCB(印制电路板)厂商已陆续启动重新报价。这一现象标志着产业链价格传导机制的打通,预计2026年第三季度将成为板块盈利改善的起涨点。
房地产
消息面上,国务院常务会议9月28日召开,会议指出推出一批务实管用的增量政策,研究出台稳定房地产市场、促进就业增收等政策措施。
方正证券指出,重点14城新房成交环比回升但同比下探,城市间分化明显;重点20城二手房成交同比持续改善,连续四周保持两位数增长;土地成交总价大幅回落等多重因素共同推动 A 股地产板块迎来修复行情。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”