A股午后走强,三大股指收涨:两市成交14092亿元创逾14个月低位



A股三大股指9月29日集体低开。早盘两市围绕前一交易日点位附近窄幅震荡,超4000股早盘收涨。午后两市出现一波急涨,但成交额一直低迷。
从盘面上看,地产、文化传媒板块领涨,电路板、Kimi、虚拟人概念亮眼;石油化工、海运板块跌幅居前。
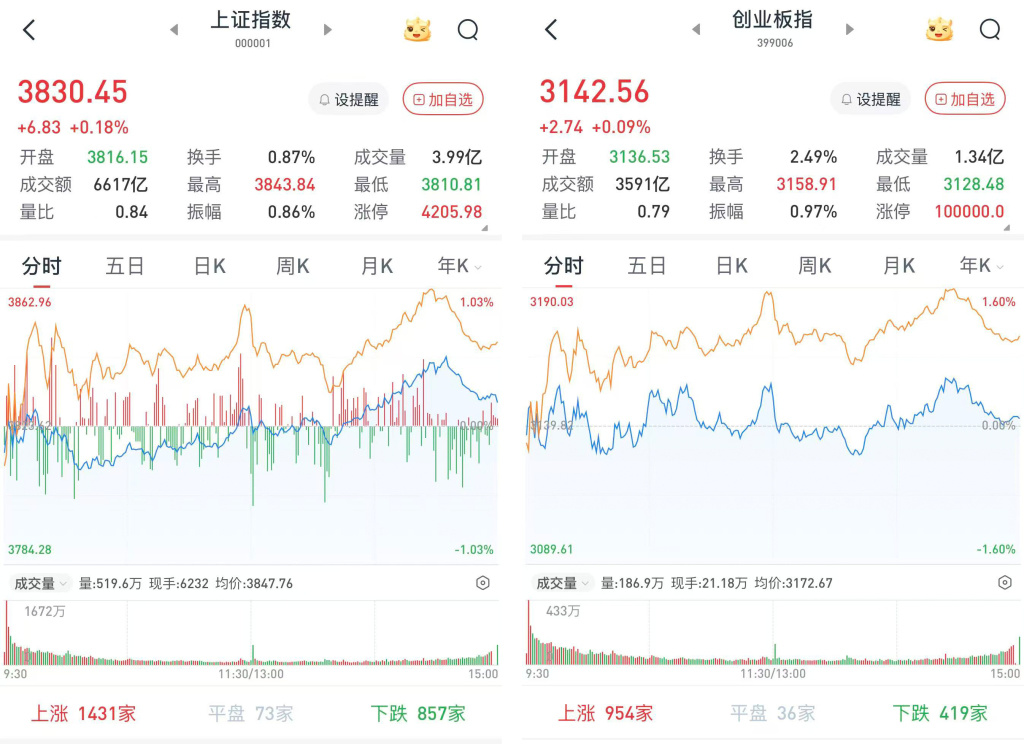
至收盘,上证综指涨0.18%,报3830.45点;深证成指涨0.34%,报12901.95点;创业板指涨0.09%,报3142.56点。
Wind统计显示,两市及北交所共3469家上涨,1926家下跌,平盘有167家。
两市成交14092亿元,创逾14个月低位,较前一交易日的17028亿元减少2936亿元。其中,沪市成交6617亿元,比上一交易日8045亿元减少1428亿元,深市成交7475亿元。
据大智慧VIP,两市及北交所共有84只股票涨幅在9%以上,22只股票跌幅在9%以上。
地产股领涨,石油石化领跌
在板块方面,地产股高开高走领涨两市,特发服务(300917)、信达地产(600657)、华发股份(600325)、滨江集团(002244)、深物业A(000011)、万科A(000002)、华联控股(000036)等涨停或涨超10%。中信证券指出,面对价格惯性下行所形成的悲观市场预期,预计政策仍将积极提振需求,供求共同发力以推动房价止跌回升。现房销售政策基本根除了交付风险,增强了消费者的信心。中信证券预计,在供求两个方面政策的加持之下,到2027年春节前后,房价会在较为广阔的范围内止跌回升,市场景气复苏可能明显提速。
传媒股涨幅居前,值得买(300785)、华媒控股(000607)、中国出版(601949)、新华传媒(600825)、纵横通信(603602)、引力传媒(603598)、掌阅科技(603533)、新华文轩(601811)等涨停或涨超10%。
有色金属午后大幅拉升,中矿资源(002738)、金徽股份(603132)、新疆众和(600888)等涨超6%,龙磁科技(300835)、福达合金(603045)、众源新材(603527)等涨超3%。
石油石化领跌两市,恒逸石化(000703)跌超9%,*ST准油(002207)、恒力石化(600346)、东方盛虹(000301)、桐昆股份(601233)、荣盛石化(002493)等跌超3%。
煤炭股表现不佳,云煤能源(600792)、晋控煤业(601001)、恒源煤电(600971)、大有能源(600403)、潞安环能(601699)、淮北矿业(600985)等跌超2%。
交通运输跌幅靠前,中远海能(600026)、中远海特(600428)、招商轮船(601872)等跌超3%,三羊马(001317)、厦门港务(000905)、东航物流(601156)等跌超2%。
科技仍是中期主线
开源证券研报认为,市场处于“长叙事未破,新叙事未出,拥挤度初缓”背景,可积极参与科技“反弹—高波震荡”行情,继续把握赚钱效应扩散带来的再平衡机会及具备“叙事张力”的主题机会。科技仍是中期主线,全面普涨的Beta难度明显上升,下一阶段收益将更多来自科技内部重新筛选。配置上继续寻找“二次点火+叙事张力”的交集,重点关注AI材料、国产算力链,海外算力链中的PCB、光模块上游,编程Agent、企业级Agent等AI应用方向,以及电力设备、电力、能源金属、液冷等科技外溢形成的新景气方向。
东吴证券在最新的一份研究报告中就指出,A股国庆节前后,经常呈现“节前缩量、节后放量”的特征。历史数据显示,节前市场量能通常自T-8日(T为国庆节)起开始回落,缩量的趋势通常会持续到节后的首个交易日,T+2日起市场量能中枢会出现显著抬升,场内流动性逐步修复。
中国银河证券首席策略分析师杨超提示,节后行情更偏向结构性轮动,10月进入三季报业绩验证窗口;四季度稳增长、稳市场政策预期升温,货币政策更强调“逆周期”调节,并首次提出加强对“六张网”建设的金融支持,地产端政策信号密集。外部仍需跟踪美债收益率高位、地缘冲突反复及美国中期选举等扰动,但前期市场对若干负面因素已有较充分预期和定价。
招商证券策略团队表示,长假前后宜保持中性偏多仓位,在应对外部扰动的同时,围绕产业景气与盈利兑现把握结构性机会。该团队谈到,今年节前市场震荡偏弱,前期调整为预期改善后的修复创造了条件,但美伊局势、油价及美国就业和通胀数据仍可能推动后续加息预期反复。因此,节前弱势不能直接推导出节后上涨,后续需关注外部风险能否缓和,以及资金承接是否改善。
华金证券分析师邓利军则重点复盘国庆节后表现。他表示,国庆假期后A股短期多上涨,主要受政策和外部事件、流动性、基本面、假期期间海外股市表现等因素影响。据其统计,2010年以来,16年中有11个年份上证综指在国庆假期结束后的5个交易日内上涨,平均涨幅1.53%。邓利军谈到,政策和外部事件偏积极则节后易涨、收紧或外部冲击则易弱;流动性宽松则节后走强、收紧则偏弱;基本面与假期期间海外股市表现同样与节后走势存在相关性。
浙商证券策略团队也指出,上证指数依旧守住3850—4000点区间下沿,仍然具备震荡反弹的动能;科创50上周回踩幅度仍属于强势调整的范畴;同期走势领先的恒生科技指数已经出现明显的底部特征。其建议择时方面,保持当前中线仓位不变,节前勿受节日效应影响,节后可逢低适当增配。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”