高基数与银保新政双重施压,人身险累计保费增速年内首度转负

人身险累计保费在8月由正转负。
金融监管总局近日数据显示,前8个月原保险保费收入为4.82万亿元,同比增长0.4%。其中,人身险公司保费为3.57万亿元,呈现0.2%的负增长,这也是今年人身险公司累计保费口径首次出现负增长。
业内分析师判断,上年同期高基数扰动以及银保渠道“报行合一”新规是短期保费波动的核心原因,但中长期居民储蓄类保险配置需求依然旺盛。
人身险保费继续承压
金融监管总局数据显示,今年前8个月,人身险公司保费为3.57万亿元,同比增速从前7月的正增长1.8%转为负增长0.2%,也是年内人身险公司累计保费口径首次出现负增长。
事实上,从今年的人身险公司保费增速来看,今年从1月到8月累计保费增速可谓是每月递减,而前8个月人身险公司保费由正转负的分化主要发生在7~8月。
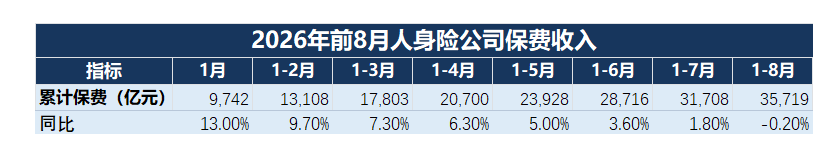
事实上,从今年的人身险公司保费增速来看,今年从1月到8月累计保费增速可谓是每月递减,而前8个月人身险公司保费由正转负的分化主要发生在7~8月。
今年7月,人身险公司单月原保险保费规模为2992亿元,同比负增长13.2%;而8月单月的4011亿元同比降幅较7月进一步扩大0.4pct至13.6%。连续两个月高于13%的单月保费负增长,也直接将累计保费拉入了负增长。
对于增速“跳水”的原因,市场解释较为一致。综合多名业内分析师观点,核心因素是2025年同期预定利率产品切换形成的高基数使然。
2025年7月,保险行业协会披露,普通型人身保险产品预定利率研究值认定为1.99%,引发人身险产品预定利率在实施动态调整机制后的首度下调。同日,多家保险公司公告,将在9月1日下调产品利率。受此催动,2025年8月单月人身险保费同比飙升近五成。而今年披露的预定利率研究值并未触发预定利率的新一轮下调。
另一方面,亦有业内分析师表示,银保渠道“报行合一”新规(下称“银保65号文”)自7月落地后,渠道费用空间进一步收窄,银保双方进入重新磨合期,部分需求已在前期被提前释放。
不过,对于后续保费增速的展望,业内分析师则有不同看法。
东吴证券非银金融首席分析师孙婷团队表示,9月保费增速或将迎来边际改善。西部证券则称,短期单月保费或继续波动,全年累计增速中枢下移;国泰海通亦预计三季度保险公司面临较大的基数压力,并预计四季度经营重心转向开门红筹备。
“公司已经启动了明年的开门红,虽然名称有所改变,但实质未有太大变化,产品仍以分红险为主。”一名大型保险公司代理人向第一财经记者表示。不过,在市场产品形态高度同质化的背景下,该代理人表示公司2027年开门红会主打场景,“从客户的未来生活场景出发配置具体产品和服务”。
事实上,据记者了解,多家已基本完成全年任务的保险公司已开启2027年开门红筹备工作。东吴证券预计,各公司2027年开门红产品可能仍以分红险为主打,“保证收益(1.75%)+浮动收益”的设计对客户依然具备吸引力。
从中长期来看,多名业内分析师表示,保险储蓄需求仍旺盛,分红险吸引力持续,同时险企将持续开拓多元化产品及服务,行业正由规模竞争转向价值竞争。
非车险仍是财险增长引擎
在人身险公司累计保费增速由正转负的背景下,前8个月行业保费增速均由财产险公司贡献。
金融监管总局数据显示,前8个月,财产险公司原保险保费收入12473亿元,同比增长2.2%,增速较1~7月的2.3%小幅回落。
其中,前8个月车险和非车险原保险保费收入分别为6006亿元和6467亿元,车险同比持平、非车险同比增长4.4%,非车险在财险保费中的占比升至51.8%,继续充当行业增长引擎。在非车险中,财产险公司的健康险业务8月保费同比增长29%,较7月增速提高2pct。
西部证券认为,随着“报行合一”向非车险各险种逐步推进,行业无序费用竞争有望进一步收敛,上市险企费用率和综合成本率具备持续优化空间。叠加企业风险保障需求提升、民生保障体系完善,责任险、健康险等非车业务有望延续较快增长,支撑财险行业长期稳健发展。
而在车险方面,累计保费则连续三个月呈现持平状态。根据汽车工业协会数据,8月份汽车产销同比分别下降4.7%和5.1%,新能源车产销则分别同比增长19%和18%。业内人士认为,新能源车增速虽高,但渗透率的提升尚未形成足够的保费补偿,车险总量因而缺乏上行动力。
保费之外,赔付端的压力更值得关注。上半年,保险业赔款与给付支出1.40万亿元,同比增长3.8%;其中财产险公司赔款支出5304亿元,同比增长2.2%,赔付增速与保费增速大体同步。但进入下半年,气候变化引起的自然灾害集中登场,赔付压力明显上升。金融监管总局数据曾披露,截至7月13日9时,针对广西、湖北、浙江等20个省(区、市)遭遇的暴雨洪涝及台风灾害,保险业累计接报案近38万件,估损63.8亿元,已赔付28.9亿元。
“我们预计,三季度自然灾害较上年同期更多,对短期综合成本率(COR)或有一定影响。”东吴证券在研报中提示,但伴随非车险综合治理推进和各公司持续降本增效,财险行业整体盈利空间有望逐步改善。