新券扎堆申购,存量加速离场:转债市场进入紧平衡阶段

距离国庆假期不到三天,A股可转债市场迎来集中申购窗口。
本周常青转债、满坤转债、莱特转债、隆新转债四只可转债将于9月28日和29日开启申购,合计发行规模约30.45亿元,分别覆盖PCB印制电路板、OLED、高分子新材料、精细化工领域。
尽管一级市场新债密集发行,但可转债市场整体存量规模并未扩张,反而持续收缩,到期退出与强赎带来的收缩压力导致净供给依旧偏紧。有机构测算,2026年末存量或缩减至4500亿元附近,年内缩水规模或超千亿元。
硬科技、新材料融资需求旺盛
Wind数据显示,截至9月28日,今年以来累计发行63只可转债,规模合计707.4亿元。2025年全年累计发行47只可转债,规模合计623.12亿元。也就是说,今年仅用9个月的时间就超越了去年全年的发行只数和规模,发行节奏明显加快。综合机构测算,全年发行规模有望达到900亿元至1000亿元。
行业结构层面,可转债发行的赛道底色在两年不到的时间里发生切换。记者据Wind数据统计发现,2025年公开发行的大额品种集中在公用事业板块,太能转债、渝水转债体量靠前,规模分别为29.5亿元、19亿元;电力设备、基础化工同样规模居前,晶科转债24.5亿元(光伏)、润丰转债21.4亿元(精细化工)为代表性大额品种;机械设备、电子赛道则以多只中小规模转债为主,缺少大体量发行。
到了2026年,公用事业几乎淡出转债一级市场,目前只有申能股份20亿元的新能源项目建设。取而代之的是高端制造、新材料、电子设备三大赛道齐发力,成为今年转债供给的 “三驾马车”。例如,曙26转债以80亿元规模成为今年新发转债之最,发行人中科曙光主营AI 算力基础设施,募集资金投向先进算力集群项目;宝钛转债发行规模35亿元,发行人为钛材龙头宝钛股份,将资金用于宇航级钛合金新材料扩产;此外,宜化转债33亿元、圣泉转债25亿元聚焦化工新材料,春风转债21.79亿元布局高端动力装备。
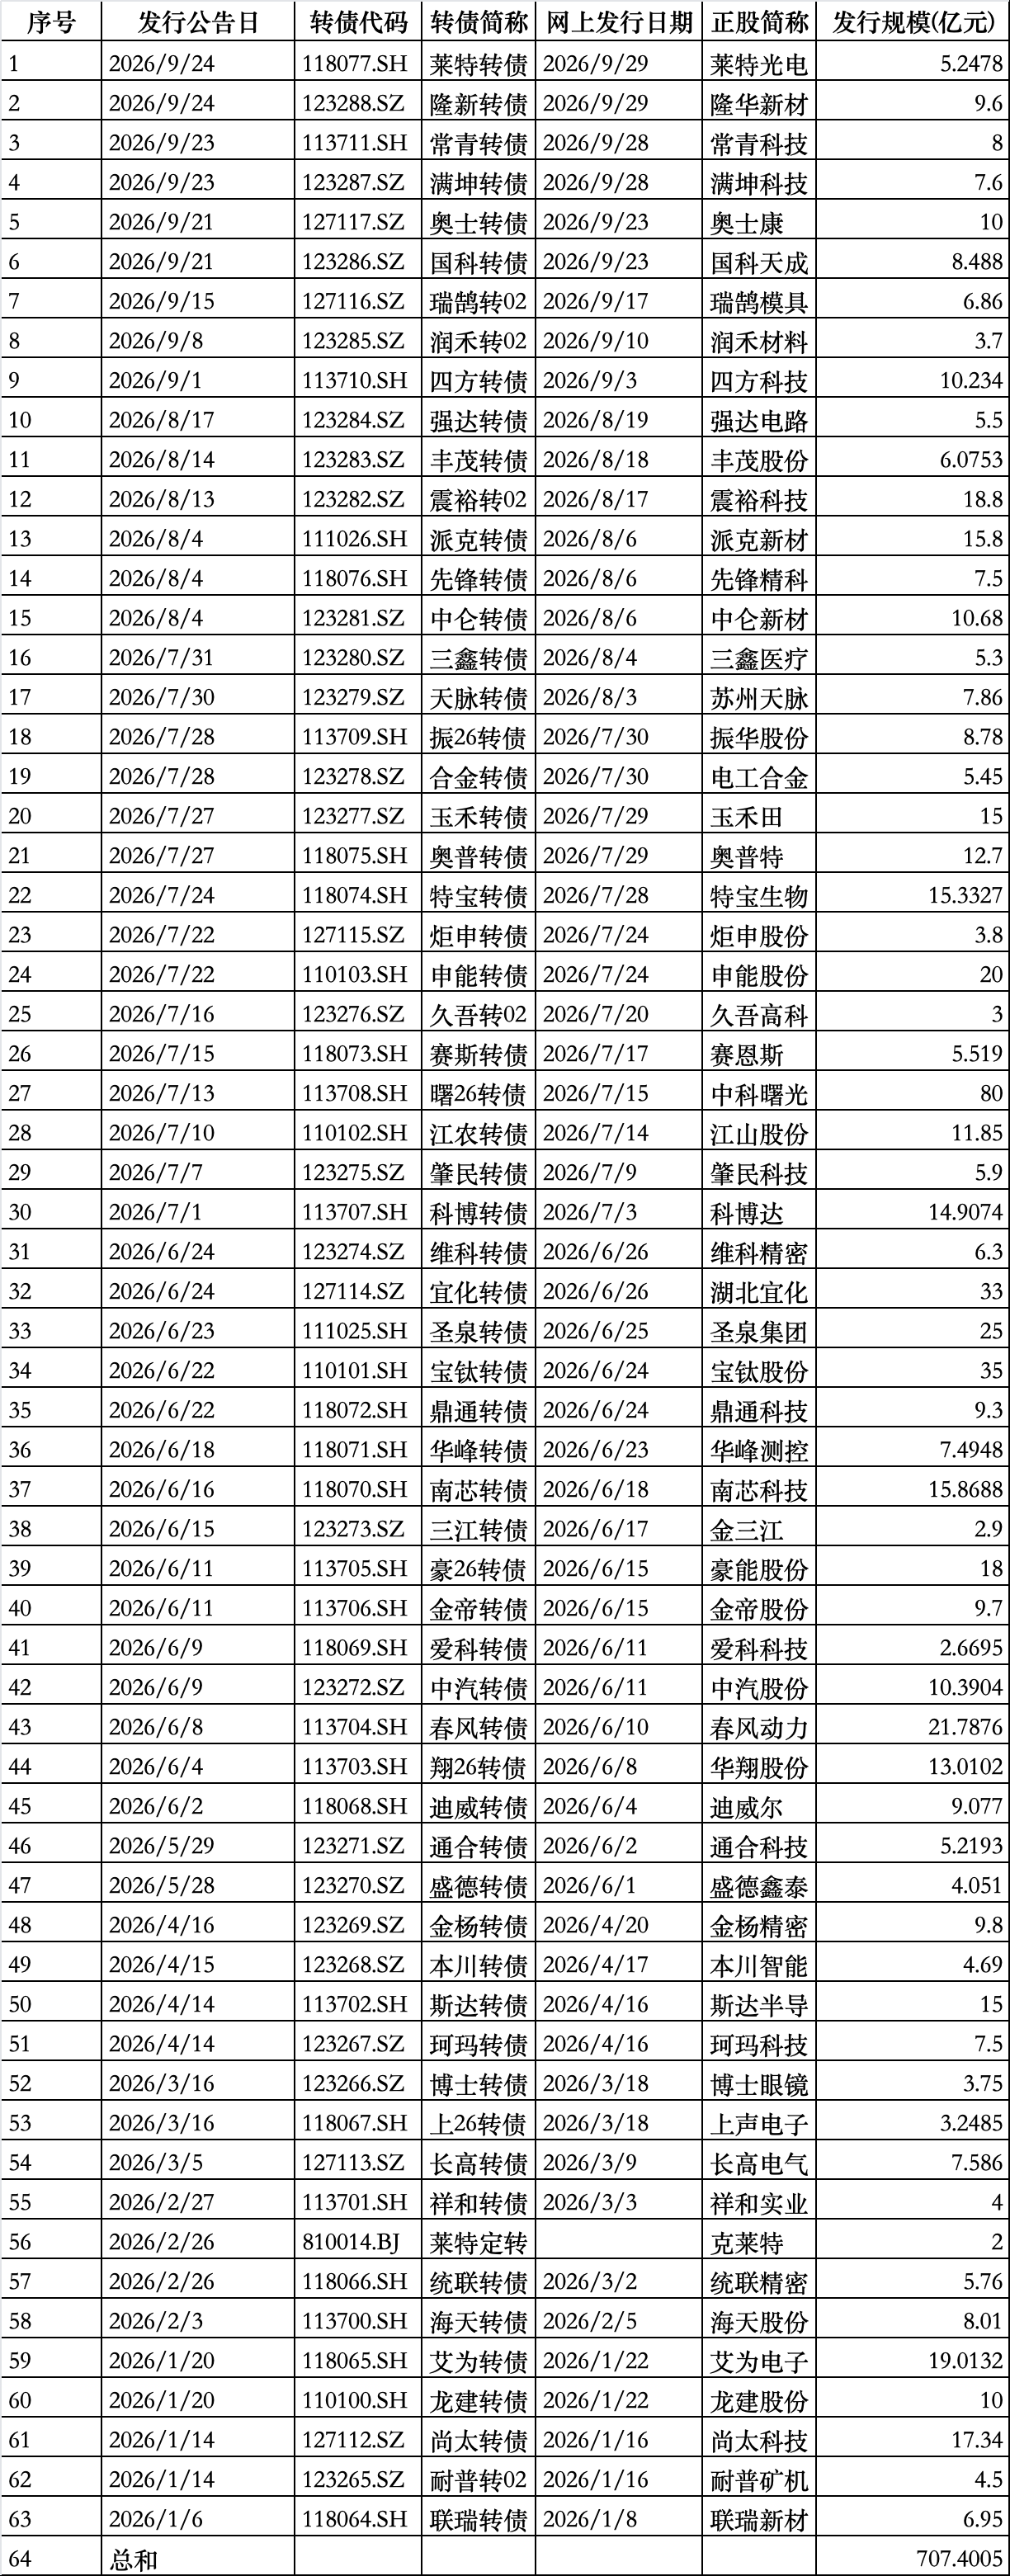
(今年可转债市场发行统计 数据来源:Wind资讯)
本周四只待申购新债,也是转债供给向硬科技、高端制造倾斜的缩影。常青转债募资8亿元,聚焦高分子新材料研发扩产;满坤转债募资7.6亿元,用于高端PCB电路板产能升级与海外布局;莱特转债募资5.2478亿元,投向OLED光电新材料生产研发项目;隆新转债募资9.6亿元,用于精细化工新材料扩产及补充流动资金。
中证鹏元资信9月发布的报告显示,当前新发转债行业集中在基础化工、电子、汽车和机械设备等硬科技领域,创业板、科创板发行人占比升至40%左右,主体信用级别中枢明显上移,民营企业依旧是发行主力。原因在于,再融资政策优化打开发行通道、存量加速退出形成巨大缺口、科技股走强提升配置需求、可转债契合科创企业融资特征。
大规模存量清退
新债发行火热的背后,可转债市场正迎来大规模存量清退,今年的规模仍将延续收缩趋势。一增一减之间,转债市场呈现 “发新与退市并行” 的紧平衡格局。
Wind数据显示,截至2026年9月28日,年内共有130余只可转债从交易所摘牌退市,发行总额合计超1500亿元。
从月度退市节奏来看,今年可转债退市高峰集中在3月、4月与7月。其中,3月、4月连续两个月单月退出数量均达到22只,成为年内退出的高峰期。这一轮退潮缘于年初“春季躁动 + 科技主题”行情,不少标的正股持续走高、批量触碰强赎红线,大量转债进入赎回流程。而7月的退市高峰更多来自大额转债集中到期,其中国投转债以79.98亿元的发行体量成为当月退出主力,紫银转债规模为44.99亿元,这类大盘底仓券集中摘牌,直接带走市场存量资金,进一步加剧了转债市场的缩容压力。
此轮可转债大规模退市出清,主要由上市公司强赎行为主导。对于投资者而言,强赎潮带来的最大冲击在于溢价率的非线性压缩。国泰海通研报指出,2026年高溢价强赎事件明显增多,满足条件前转债“跟涨更弱、压缩更深”,初始溢价率不低于20%的强赎事件占比从2022年的22.7%跃升至56%。
强赎的底层逻辑是发行人“促转股”诉求的集中落地。当正股在约定区间持续高于转股价130%,上市公司有权以面值加当期利息赎回未转股转债,倒逼投资者选择转股,企业由此实现债务出清。
值得注意的是,新发转债的扩容力度,尚不足以对冲存量市场的退出洪流。据Wind统计,截至9月28日,可转债总存量4941.94亿元,较年初减少近630亿元。华创证券周冠南测算,下半年可转债净供给预计为为-400亿元至-380亿元。“发行上市规模有所回升,但仍无法中和到期退出与强赎带来的收缩压力,净供给依旧偏紧。”中证鹏元资深研究员史晓姗提到,即便乐观情景下全年发行规模有望达到900亿元至1000亿元,庞大的存量退出压力依旧会压制市场总规模,新券发行仅能放缓存量收缩节奏。
不过,存量出清也在优化市场结构,目前可转债市场正处于“旧券出清、新券迭代”的重塑阶段。中证鹏元9月的研报表示,转债市场增量供给的主体质量持续优化,存量估值分化格局将进一步强化。中诚信国际指出,随着存量低价、低波动债底标的持续减少,市场整体防御属性趋于弱化,对投资者的择券能力与风险定价能力提出更高要求。