红星快评丨中介删了“朋友圈”,“套路贷”会彻底匿迹吗



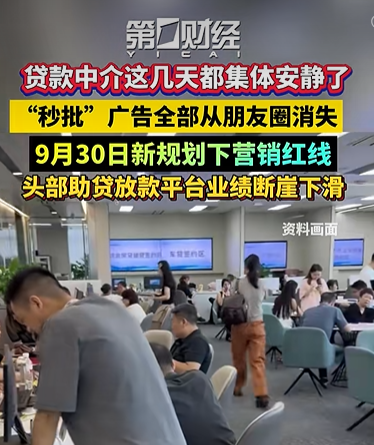
据第一财经报道,一贯刷屏“秒批、无视征信”的贷款中介,近期变得安静,解散客户群、改微信名、删除朋友圈……故意降低存在感。时间点很微妙,卡在9月30日《金融产品网络营销管理办法》施行之际。
新规引人瞩目的一条,是对金融产品网络营销资质的强调:仅限金融机构、第三方互联网平台。意味着监管开始念紧箍咒,信口开河式个体户金融营销空间被挤压堵截。
长期以来,各种网络社群是违规贷款中介的主要营销阵地。不少无资质中介躲在监管盲区,用诱惑的话术挑选征信不佳、急需资金的群体。通过“黑户可贷”“当日放款”“秒批”“包过”等虚假宣传引流,再对接高风险网贷,以服务费、担保费等各类收费抬高融资成本。借款人因信息诈骗而背上超高利息和违约金,苦不堪言,却难以翻身。这是以往所谓AB贷、套路贷、伪造材料骗贷等诸多乱象屡禁不绝的现实。
此次新规打破“朋友圈可随意营销”的理解误区,明确划定个人小广告式金融营销禁令。感受到监管压力,不少中介开始紧急隐身避险,妄图朋友圈“仅三天可见”绕过这条红线。但这不过是把头埋进土里的自欺欺人。私人账号冒用金融机构名义揽客营销引流、伪造材料、非法放贷等过往劣迹不会因主动删除而失效,与其想着“毁图灭迹”避风头,不如对照新规检视,趁着行业洗牌,与过去踩线违规行为彻底切割,才能真正“洗白”。
这次不只是单项规范,而是祭出监管组合拳。除禁止诱导性话术,规范营销资质问题,还着力整治封禁多层转委托与套娃式导流、支付与信贷捆绑、API隐形导流等行业顽疾,力图斩断违规信贷整条传播链。
规范信贷行业是近年来监管大势,从去年“助贷新规”,到今年8月《明示成本规定》,再到这次“金融产品网络营销办法”,监管力度不断加强。每一道新规都是上了一层紧箍,一个立体约束体系,助力终结贷行业野蛮生长。合规能力未来会取代流量优势,成为兵家必争之核心门槛。
金融行业没有监管豁免的“私域领地”。此次整顿不是打击市场需求,不是为合法助贷服务设限使绊,而是淘汰无资质、靠套路、赚信息差的灰色流量模式,是规范行业发展,推动助贷机构回归技术服务、风控赋能的本源。
当然,不少中介卡点进入静默期,不等于“套路贷”彻底退场。市场需求在,某些人的违规冲动就在,要警惕“死灰复燃”,严防灰色服务钻进更隐蔽的社交渠道。“套路贷”要真正失去土壤,就应对没牌照资质的违规网络助贷持续严查严打,防其换套保护色继续为祸作乱。
借款人要避开中介花式套路,线上线下监管从融资成本、助贷合作再到营销获客就该彻底规范。正规金融渠道要正视并接住真实而复杂的现实需求,不因小微企业或小额拆解而歧视。只有让违规中介无饭可吃,无路可走,更有序的信贷市场才值得期许。
红星新闻评论员 李晓亮
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”