
特朗普没想到,换自己人当美联储主席,降息还是无望,选举悬了?




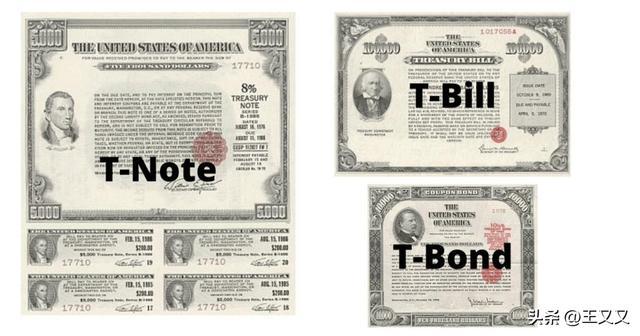
9月26日收盘,美国10年期国债收益率站上5.16%,续创2007年以来的新高。30年期当天触及5.5%,上一次见到这个位置还是2004年。2年期收在4.86%,这已经是它连续第六周往上走。三个期限一起抬。
通常的解读是通胀没压住,美联储只好继续加息。可把这一轮风暴拆开看,推高收益率的力道大半不在美联储手里。主席是白宫自己挑的人,钱是国会自己借的,投票的日子在七周之后。三件事都不由美联储说了算。
先说人。特朗普今年1月把凯文·沃什提名为美联储主席,这是他自己选中的人。沃什的岳父罗纳德·劳德是特朗普的多年友人,也是他的竞选金主。
但默契没有出现。9月15日至16日的议息会议上,美联储把联邦基金利率上调25个基点,抬到3.75%至4.00%区间。这是2023年7月以来的第一次加息,也是委员会全票通过。沃什在发布会上把理由说得很硬,通胀已经连续五年多高于目标,价格稳定是当前的头等任务,今年夏天的数据没有显示潜在趋势明显好转。
特朗普的反应来得很快。他要的是把利率压到1%甚至更低,理由是美国的信用在全世界最好,还说美联储加息是针对他的政治行为。沃什没有接这个话。一边要1%,一边只认通胀数据,这场分歧第一次摆到了台面上。
一个细节是特朗普这次的克制。他没有点名攻击沃什,这与他过去对鲍威尔的态度完全不同。此前他曾试图解职一名美联储理事,还对鲍威尔发起过刑事调查。同样是不肯降息,换了个人,语气就变了。有研报研判,这次加息可能是沃什主动提出、白宫事前知情并放行的。按美联储自己的预测,年底前还要再加一次,到4.1%左右。
再说钱。美联储管的是短端利率,长端收益率定价的是另一件事,政府要借多少,将来能不能还上。这一头,美联储使不上力,主动权在国会。
国会预算办公室2月的基准给出了一组数字。2026财年联邦赤字1.9万亿美元,占GDP的5.8%,而过去50年的平均值是3.8%。净利息支出1.0万亿美元,占GDP的3.3%,已经是联邦预算的第三大项,比国防还多。公众持有的债务今年是GDP的101%,到2036年将升到120%,超过1946年的106%峰值。十年之内,政府每借1美元,有66美分要拿去付息。
赤字的走向有明确的政策来源。国会预算办公室测算,2025年通过的减税法案,使未来赤字预测增加了4.7万亿美元。关税上调带来相反方向的效果,让赤字减少3.0万亿美元。减税增的比关税减的多,缺口就留在那里。联邦债务总额已经突破40万亿美元。
评级机构把话说得更直白。标普2011年、惠誉2023年、穆迪2026年,三家先后取消了美国国债的最高评级,这在历史上是头一次。浙江大学管理学院的黄英指出,美国近三分之二的财政支出是刚性法定支出,削减福利触动选民,上调税收两党都不干,实质性的减赤方案在政治层面难以落地。
财政部试过自己下场。7月31日美日联手干预日元,8月19日把长期国债的回购单次规模从20亿美元提到40亿,9月9日把上限设到60亿,9月10日实际执行了51.9亿。这一连串操作之后,长端利率反而走高。8月13日,250亿美元的30年期新债以5.216%的利率才卖出去,需求端已经接不住。黄英算过,存量长期国债约5.5万亿美元,一年1280亿美元的回购只占2.3%,力度很容易被新发国债冲掉。
而第三件事是选举。中期选举定在11月3日,生活成本已经成了主要议题。美联储10月底的那次会议,就卡在投票前一周。多数经济学家判断这次会按兵不动,期货市场则把12月加息看成近乎确定。政策的节奏,先让给了选举的节奏。
政府关门这一关,走的是同样的逻辑。新的联邦财年从10月1日开始,12项全年拨款法案一部都没过。9月2日,国会通过了一份持续拨款法案,把资金延到12月11日,特朗普当天签署。参议院以90比6通过,众议院是370比48。
悬殊的背后是两党都不想在自己头上扣一口锅。把拨款期限推过11月3日,停摆的争议就落到了选举之后的跛脚鸭会期里。去年那场43天的全面关门,是美国历史上最长的一次。这个教训,两党都记得。
还有一层是买家。谁来买这笔债,也在变。美国财政部6月的国际资本流动数据显示,外国投资者持有美债的规模降到9.299万亿美元,比5月少了721亿美元,是今年3月以来最大的单月降幅。三大持有方同月都在减,日本减264亿至1.116万亿,中国减259亿至6334亿,为2008年9月以来最低,英国减87亿至9399亿。那一个月,美国整体资本净流入1335亿美元,钱并没有走。
结构的变化比单月数字更重要。海外官方机构持有的占比,已经从2012年的约50%降到约30%。新债拍卖里,一级交易商被迫接下的份额超过55%。钱也没有全面撤离美国,只是在品种之间换了位置。6月外国投资者净买入美债68亿美元,远低于5月的566亿,同期的公司债和美股却分别被净买入356亿和1814亿。
更能说明趋势的是储备端。黄金在全球官方储备中的占比升到27%,美债的占比从25%回落到22%,黄金第一次超过美债,成为全球第一大官方储备资产。黄英指出,海外持有比例持续收缩后,本土对冲基金成了核心接盘主体,市场的波动会因此变得更敏感。
所以把这四条线叠在一起,这一轮美债风暴的形状就清楚了。换主席没有换来降息,减税没有减掉赤字,选举没有让辩论停下来,买家却在一个一个往外退。收益率走高的压力,一半来自通胀,另一半来自华盛顿自己的安排。11月3日之后,才会有下一个答案。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”