
管涛:复盘上世纪末美联储加息周期与互联网泡沫的破裂

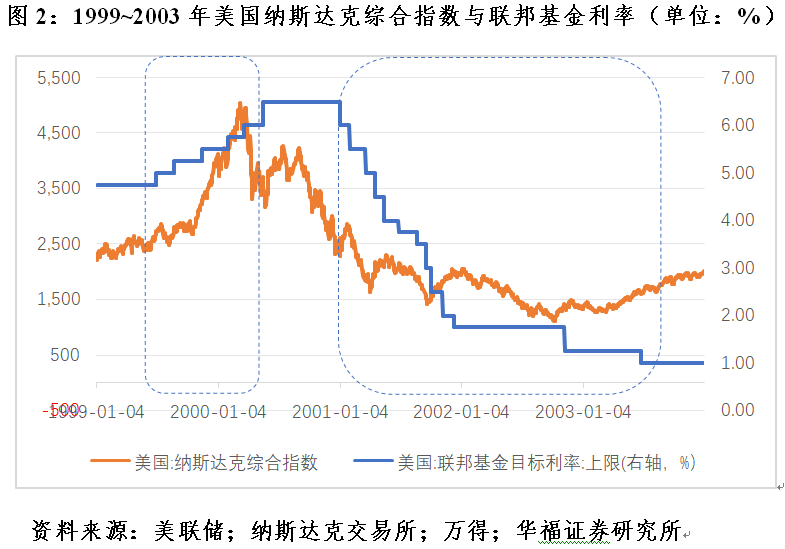
1999年6月至2000年5月,美联储开启了新一轮紧缩周期,累计加息6次、175个基点,联邦基金目标利率上限升至6.5%,超过1994年2月至1995年2月那轮紧缩的高点6%。结果,纳斯达克综合指数(下称“纳指”)自2000年3月10日的高点跌至2002年10月9日的低点,最多下跌77.9%。
当前全球人工智能(AI)相关的资本支出狂飙,AI股票行情也正如火如荼。尽管对于AI是否已出现泡沫还争议较大,但高利率仍被认为是AI行情演进的主要威胁。今年9月美联储时隔三年之后重启加息,目前市场普遍认为这可能只是风险管理式加息,而非新一轮紧缩的起点。但复盘上一次紧缩周期与美国互联网行情的演进,对今天仍有所启迪。
周期前半段无碍纳指迭创新高
1990~1991年,受储贷危机和海湾战争的影响,美国遭遇战后第九次经济衰退,美联储于1989年5月至1992年9月开启了长达三年多的降息周期。随着经济走出衰退,美联储于1994年2月至1995年2月重启加息,累计加息7次、300个基点。1995年7月至1996年1月预防式降息,累计降息3次、75个基点。1997年7月再次加息25个基点,但亚洲金融危机愈演愈烈,美联储不得不按下暂停键。1998年9月爆发俄罗斯金融风暴,美国长期资本公司爆雷,倒逼美联储在组织接管长期资本公司的同时转向降息,1998年9月~11月连续降息3次、累计75个基点。由于出手及时有力,长期资本公司倒闭的余波迅速得到控制。于是,美联储自1999年6月起转向新一轮加息周期。
联邦公开市场委员会(FOMC)在1999年6月30日(均为当地时间,下同)宣布第一次加息的利率政策声明中指出:“去年秋季,该委员会曾下调利率,以应对美国金融市场出现的严重停滞。自那时起,许多金融压力已有所缓解,外国经济趋于强劲,美国经济活动也以较快步伐向前推进……近几个季度,劳动力市场持续收紧,但生产率提升已抑制了通胀压力。鉴于未来经济中各种矛盾力量的平衡尚不确定,FOMC已决定采取一项不偏向短期政策行动的指导方针。”
FOMC起初也是预防式加息,甚至在稍后披露的会议纪要中,一方面指出第二季度企业对耐用设备的投资较第一季度本已强劲的增速进一步显著提升,其中高科技设备(尤其是计算机)的运输量在4~5月尤为强劲;另一方面预计经济扩张将逐步放缓至与经济潜在增长率相匹配的水平,其中既有美元汇率上涨对美国出口的抑制作用,也有民间最终需求增长将受到如股市正财富效应减弱等多种因素的制约。
FOMC在1999年8月24日第二次加息的利率政策声明中指出:“鉴于金融市场运行已趋正常,国内需求持续强劲,外部经济环境向好,且劳动力市场依然十分紧张,为应对去年秋季全球金融市场动荡而采取的货币宽松力度,已不再与实现可持续、非通胀性的经济扩张相契合。本次联邦基金利率上调,连同6月份的政策举措以及近月来美国金融市场整体环境的改善,应能显著降低未来通胀上升的风险。”
FOMC在1999年10月跳过一次后,于11月16日宣布了第三次加息,在利率政策声明中指出:“尽管有初步迹象表明,经济中某些对利率敏感的部门增速有所放缓,且生产率正在加快提升,但经济活动扩张速度仍持续超出经济潜在增长水平。……若要保持通胀失衡态势受控并维持经济扩张,这一趋势终须得到遏制。今日联邦基金利率的上调,连同6月及8月的政策举措,以及今年以来美国金融市场整体环境的改善,均应显著降低未来通胀风险。”
FOMC在1999年12月再跳过一次后,于2000年2月2日宣布了第四次加息,并在利率政策声明中指出:“委员会仍担忧,即便已将生产率增长的显著提升纳入考量,长期看需求增长仍将持续超过潜在供给增长。这可能引发通胀失衡,进而危及经济已创下的扩张纪录。……委员会认为,相关风险主要集中在可预见的未来可能加剧通胀压力的情形之中。”
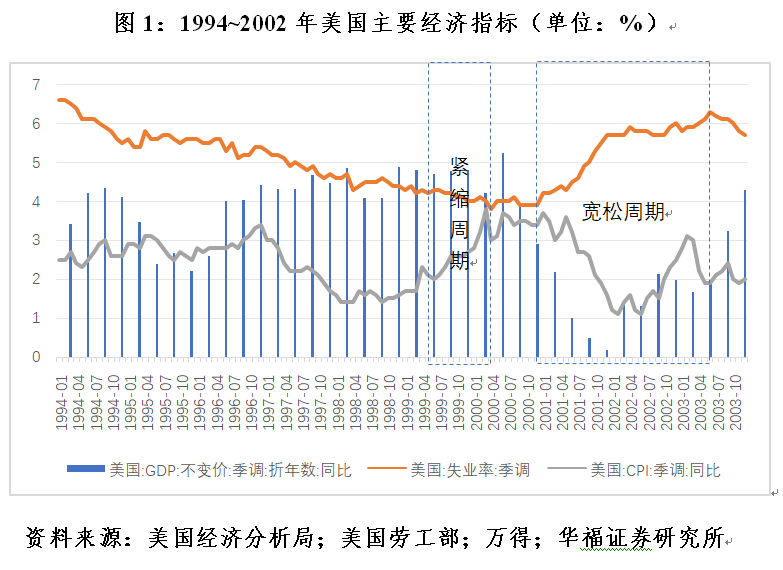
由上可见,驱动美联储本轮多次加息的主要理由是经济过热、就业市场紧张和通胀风险高企。1998年四季度至2000年二季度,美国季均实际经济增速环比折年率为4.8%,较同期美国季均潜在经济增速高出约0.5个百分点。1998年12月至2000年5月,美国失业率从4.4%最低降至3.8%,平均为4.2%,较同期美国季均自然失业率低了将近1个百分点。同期,美国消费者价格指数(CPI)同比增速从1.6%最高升至3.8%,平均为2.4%,且CPI通胀自1999年4月以来持续高于2%的隐含通胀目标,2000年2月更是持续高至3%以上(见图1)。
从1999年6月30日重启加息到2000年2月2日第四次加息,纳指不跌反涨,累计上涨51.7%(见图2)。尽管上世纪90年代,信息技术革命的商业化运用,是造成美国经济过热的深层次原因,但美国股市并非美联储直接调控的对象。直至纳指见顶前夕,2000年2月的FOMC会议纪要依然认为,经济扩张速度将从当前较高的增速逐步放缓,最终趋近或略低于经济潜在增长率的水平。国内最终需求的扩张将日益受到股市正财富效应减弱及利率上升的制约。相反,企业设备与软件投资的整体增速则有望增强,这主要得益于更新需求(尤其是计算机与软件)的上升趋势。
周期后半段最终助推纳指崩盘
在一片“非理性繁荣”的质疑声中,美联储越加息,美股越涨,因为股市将加息视为对美国经济基本面强劲的确认,而美联储则追着经济过热、通胀韧性持续加息。最终,纳指于2000年3月9日和10日连续两天创下收在5000点以上的阶段新高后回落(见图2)。不过,没人认为这是纳指的拐点,而大都当成是上涨途中的正常调整。
纳指掉头向下后不久的2000年3月21日,FOMC宣布了第五次加息,并在利率政策声明中指出:“委员会仍担忧,需求增长将持续超过潜在供给增长,这可能引发通胀失衡,进而削弱经济持续扩张的既有成果。……委员会认为,相关风险主要集中于可预见的未来可能加剧通胀压力的情形。”彼时,纳指从3月10日的高点回撤了6.7%(见图2)。
2000年5月16日,FOMC宣布了第六次加息,且一次加息50个基点,并在利率政策声明中指出:“需求增长仍持续超过由生产率提升驱动的潜在供给增速,从而对资源持续施加压力。委员会担忧,需求增长与潜在供给增长之间的这种失衡态势将持续存在,进而可能引发通胀失衡,削弱经济现有的良好表现。……委员会认为,相关风险主要集中在可预见的未来可能加剧通胀压力的情形之中。”到5月16日,纳指已从高点回撤了26.3%(见图2)。而这次加息是本轮紧缩周期的最后一次,也是幅度最大的一次。
事后披露的本次会议纪要指出,截至早春,经济增长仍保持较快步伐。居民消费支出与企业固定投资仍呈现强劲上升趋势,住房需求亦维持在较高水平。受国内需求激增推动,劳动力市场依然十分紧张,部分劳动力成本与价格通胀指标已显现上升迹象。预计经济扩张速度将从当前较高的增速逐步放缓,最终趋近于甚至可能略低于经济潜在增速。但企业在设备与软件领域的整体投资仍有望保持强劲势头,部分原因在于更新需求呈上升趋势,尤其是计算机与软件领域。核心价格通胀率在预测期内预计将显著上升。可见,尽管纳指已进入熊市,且已开始拖累经济增长,但当时美联储最担心的依然是通胀。
2000年剩余的时间里,FOMC连续五次按兵不动。前四次一直维持“风险仍主要集中于可预见的未来可能引发通胀压力加剧的情形”的基本判断。直到12月19日的利率政策声明才承认:“需求萎缩及能源成本上升对利润造成的拖累、消费者信心减弱、关于销售额与盈利出现显著下滑的报告,以及部分金融市场领域的压力,均表明经济增长或将进一步放缓。尽管部分通胀风险依然存在,但经济活动增速趋于温和,且尚无迹象表明长期通胀预期有所上升。……委员会认为,相关风险主要集中于可能在可预见的未来引发经济疲软的局面。”到2000年底,纳指较高点跌幅扩至51.1%(见图2)。
2001年1月3日,FOMC紧急降息50个基点,于1月31日例会又降息50个基点。1月3日的利率政策声明指出:“采取上述措施是基于销售与生产持续疲软、消费者信心下降、部分金融市场环境趋紧,以及能源价格高企削弱家庭与企业购买力等背景;此外,通胀压力仍处可控范围。尽管迄今为止,尚无充分证据表明长期技术进步及其带来的生产率提升正在减弱。委员会仍坚持认为,……相关风险主要集中于可能在可预见的未来引发经济疲软的局面。”
1月31日,FOMC的利率政策声明进一步指出:“消费者与企业信心进一步削弱,这一趋势因能源成本持续攀升而加剧……部分后果是,零售销售额及企业资本性支出均显著减弱。作为应对措施,制造业生产已大幅收缩,而新技术的应用似乎已加速生产与需求对库存及资本设备存量潜在过剩的调节作用。综合上述因素,加之通胀水平受控,这些形势已要求货币政策采取迅速而有力的应对举措。……委员会仍坚持认为,……相关风险主要集中于可能在未来可预见的时期引发经济疲软的情形。”
事实上,互联网泡沫破裂后,美国经济增速放缓,失业率上升,通胀压力缓和。2000年四季度至2003年二季度,美国季均实际经济增速环比折年率为1.6%,较前述互联网繁荣时期的美国季均实际经济增速低了3.2个百分点,较同期美国季均潜在经济增速低了约1.3个百分点。2000年12月至2003年6月,美国失业率从3.9%最高升至6.3%,平均为5.3%,不仅高出互联网繁荣时期的美国平均失业率1个多百分点,还较同期美国季均自然失业率高出约0.2个百分点。同期,美国CPI同比增速从最高3.7%最低降至1.1%,平均为2.3%,略低于互联网繁荣时期的美国平均通胀率0.1个百分点,且2001年11月至2002年9月,CPI通胀持续低于2%的隐含通胀目标(见图1)。在此背景下,自2001年1月起,美联储开启新一轮降息周期,到2003年6月累计降息13次、550个基点,而纳指于2002年10月9日触底反弹,到2003年6月25日累计反弹了43.9%(见图2)。
综上,1999年6月至2000年5月的美联储紧缩周期虽不是直接针对互联网泡沫,但互联网相关的资本支出持续高企,令美国通胀“高烧不退”,最终将预防式降息逼成了持续加息。甚至在反通胀的执念下,美联储还在纳指见顶后加息两次,同时又观察了半年多时间,等待互联网泡沫破灭后的通缩效果显现。
当前,AI相关需求过热与能源价格飙升、关税成本传导共同构成美国通胀的三个最核心推手,这与上世纪末紧缩周期的背景几乎如出一辙。新任美联储主席沃什曾公开表示,将“像格林斯潘那样以充沛的精力和明确的目标履行主席职责”,而本届FOMC理事或成员又大都自诩为反通胀的“旗手”。不排除未来美联储加息的终点或将取决于利率与AI资本支出的博弈。最近,美国银行预警投资者应为基准利率升至5%以上的风险做准备,理由是利率市场仍低估了本轮加息周期的终点水平,隔夜借贷成本可能重回2022~2023年间的高位。9月23~25日,美联储观察工具预期10月议息会议加息的概率连续三个交易日在60%以上。
(作者系华福证券首席经济学家)