机器人走进家庭,做的第一件事是“变小”?



2026年9月20日,上纬新材旗下启元机器人在举办的新品发布会上。正式发售了启元Q1和启元T1两款个人机器人,起售价19999元,首批覆盖全国7城的授权体验店同步开放。
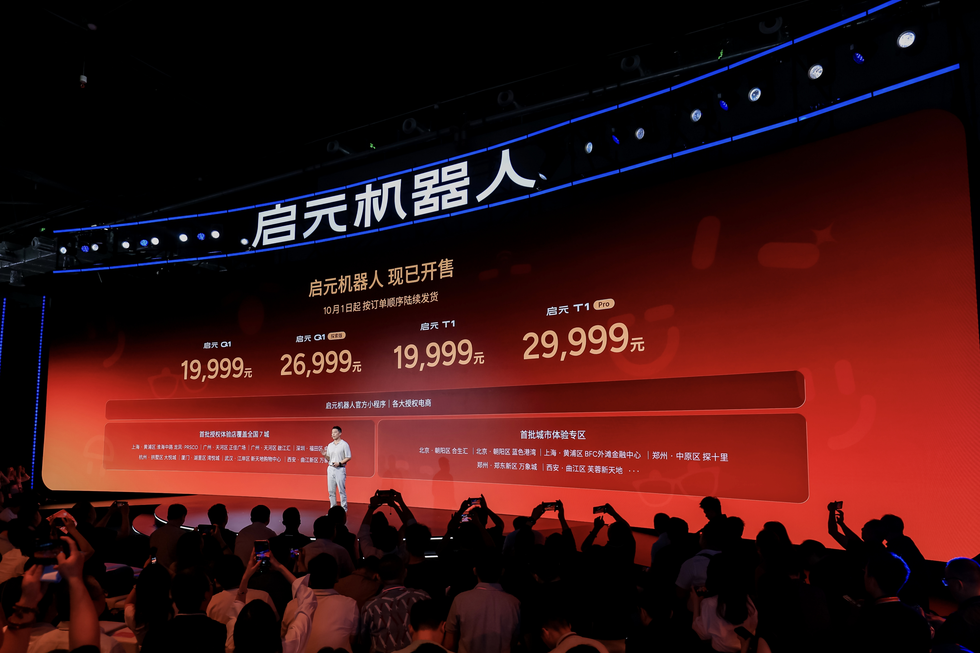
发布会上公开的两款产品在尺寸上做出了一个醒目的选择。Q1身高只有88厘米,整机重量约15公斤,可以折叠收纳后塞进双肩包。T1站立形态1米,轮足变形后可进一步降低重心。
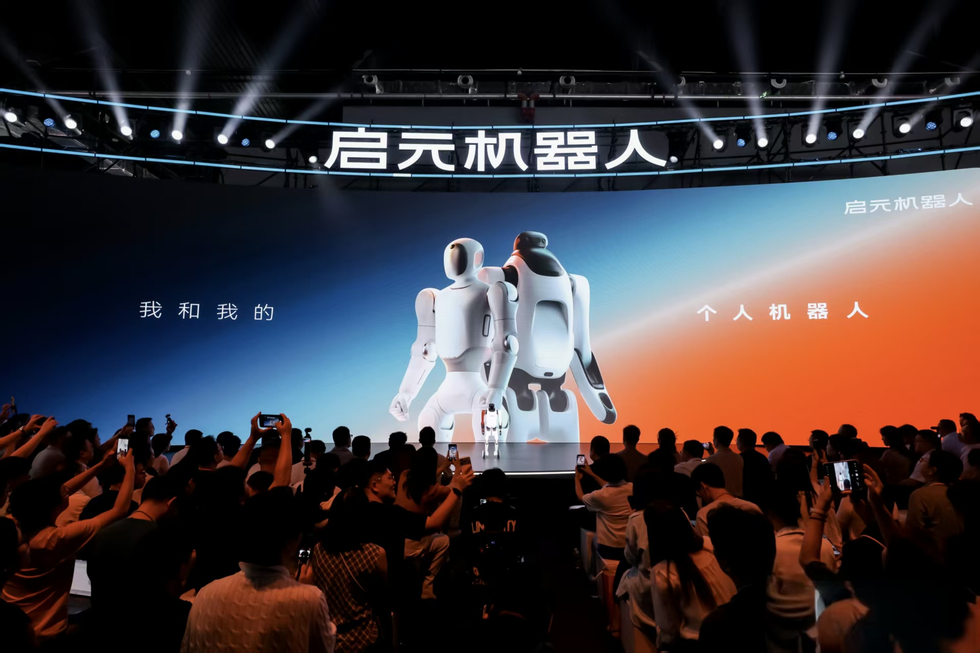
在全尺寸人形机器人仍是行业主流的今天,启元选择把产品做得更小、更轻、更方便了。
不止启元,过去一段时间里,越来越多机器人公司开始主动把机器人做小。乐享科技推出了不足一米的小尺寸人形机器人;松延动力发布了94厘米高的小布米;越伴动力将产品做成接近两岁幼童的体型。
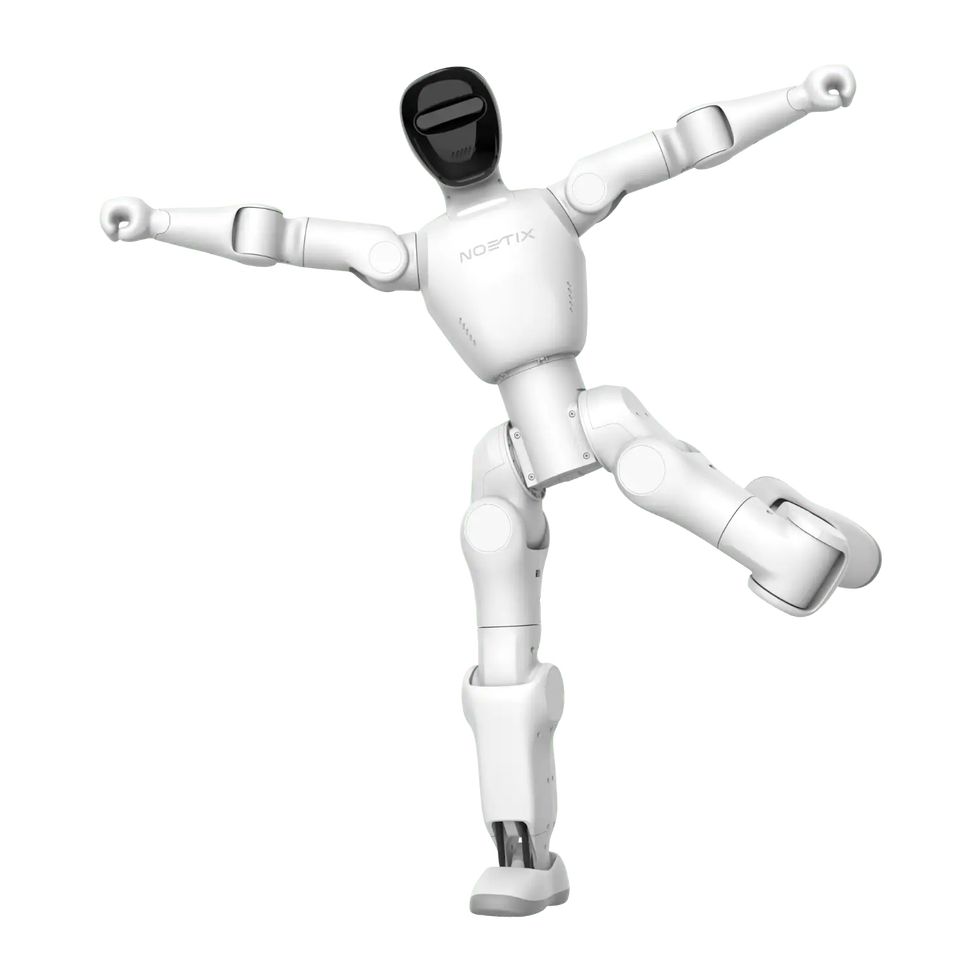
机器人走进家庭这件事,做的第一件事,为什么是变小?
家庭里,需要“巨人”吗?
过去几年,人形机器人行业一直在追求更大、更强。展会、运动会上,机器人后空翻、跑马拉松、叠衣服、拧瓶盖,每一次亮相都能收获满屏惊叹。
但一个略显尴尬的事实是,这些明星机器人没有一台真正住进普通人的家。
一方面的原因是成本。家庭是机器人商业化最复杂的场景。工厂里,机器人面对的是标准化环境;家庭里,却意味着老人、孩子、宠物和各种不可预测的物品共处。一台一米七、几十公斤重的人形机器人,一旦发生跌倒、误碰或者失控,带来的不仅是产品故障,更是安全风险。
更重要的,是心理接受度。心理学中有一个著名概念叫Baby Schema,即幼态特征。婴儿比例的头部、更小的身体、更圆润的轮廓,会天然激发人类的保护欲,让人产生安全、无害、可亲近的心理暗示。相比成人尺寸机器人容易带来的压迫感,小型机器人更容易跨过家庭用户的第一道心理门槛。对于今天的消费机器人来说,这一点甚至比多几个自由度更加重要。
上纬新材CEO田华也谈到了这个问题。他提到,机器人要做小、做轻,同时保持性能和精度,是非常难的突破。突破之后,机器人可以很安全地进家庭。他形容,机器人大约80公分、十几公斤,就像两三岁的小孩子,即使碰到人也不会造成伤害。
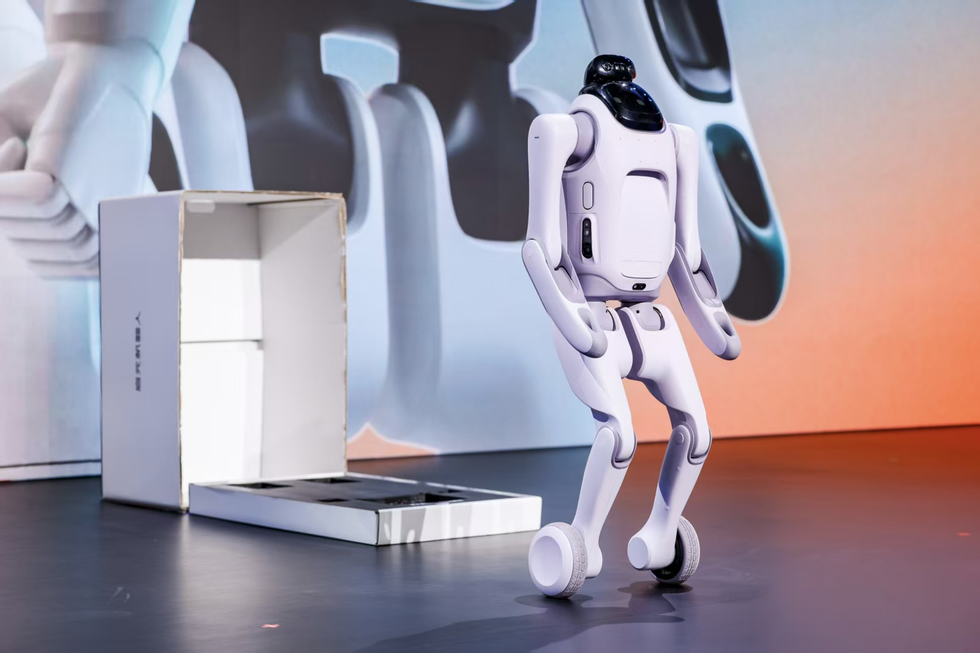
在他看来,机器人进家庭的第一步,就是物理层面的无害化。
田华还提到,行业有一个不成文的共识:进工厂相对容易,进家庭非常之难。工业场景的数据结构相对结构化,场景简单、千篇一律;而家庭场景高度复杂、非结构化。但他同时也表示,公司坚定要进家庭,不是因为难而不做,而是因为起心动念最想用具身智能创造美好生活。
上纬启元研究院首席科学家董豪从技术角度补充了另一个维度。他认为,即使是作业智能落地,也需要交互先成熟,因为进入不同家庭,布局和用户习惯都不一样,有一个好的交互模型作为前提,作业智能才能进去。
这意味着,机器人进家庭面临的不只是物理尺寸问题,还有智能层面的适配问题。
从这个角度看,小型化并不是技术退步,而是机器人行业开始站在消费者而不是资本市场的角度思考产品的体现。
行业中的探索者们
虽然都选择了小尺寸路线,但不同的公司押注的是完全不同的商业模式。
乐享科技的判断是:第一代家庭机器人不需要追求通用能力,而应该解决一个具体问题。因此,他们一方面开发小尺寸人形机器人,另一方面推出与迪士尼合作的瓦力机器人,希望先完成收纳、拾取物品等单点任务,再逐步扩展能力。这种思路与扫地机器人的发展路径十分相似。
松延动力走的是教育路线。小布米目前已经实现万元以内售价,并开始规模化量产。相比家庭消费市场,教育市场拥有更明确的付费意愿和采购预算,学校和培训机构都是天然客户。
不过,教育机器人最终比拼的并不是硬件,而是课程内容、教学体系和渠道能力,也就是机器人教育的实际能力。如果内容无法持续提供价值,机器人很容易沦为昂贵但却并不实用的教具。
越伴动力选择了另一条完全不同的方向。产品高度只有约65厘米,接近两岁幼童,并采用类肤材质和恒温设计,希望降低机器人带来的距离感。更特别的是,团队没有直接采用人类语言,而是联合语言学家设计了一套机器人自己的语言系统,试图解决一个长期存在的问题:机器人越像人,用户期待越高;与其不断挑战像人,不如建立一种属于机器人的交流方式。
启元机器人选择的,则是第四条路线,也是比较接近消费电子发展思路的一条路。启元Q1并没有把重点放在教育或陪伴,而是开放SDK和HDK,希望吸引开发者围绕机器人建立应用生态。相比直接寻找爆款应用,这更像安卓早期的发展逻辑:先建立平台,再等待更多开发者共同完善产品。
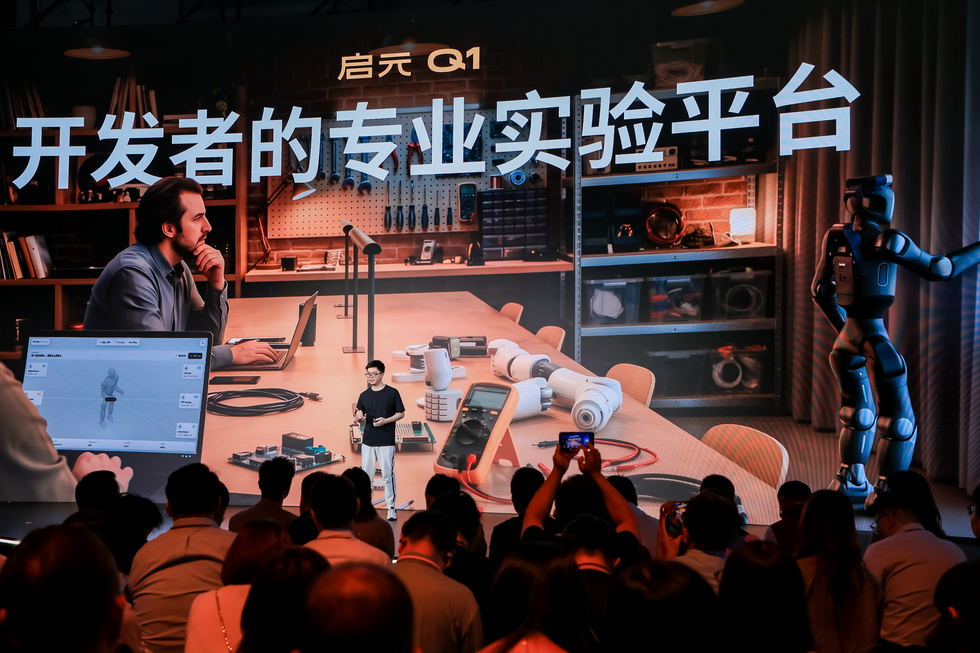
启元Q1被称为全球首个可DIY角色的个人机器人。它的外观结构件完全开源,配合与拓竹合作的3D打印技术支持,用户可以自己打印外壳、定制造型,把机器人改成任何想要的角色,可以是孩子的恐龙伙伴,也可以是年轻人的限定手办。
在安全方面,Q1搭载了自研的微型QDD准直驱关节,只有鸡蛋大小,实现了全身柔性力控,碰撞时会卸力,跌倒时能缓冲。
另一款产品启元T1是全球首个可变形个人机器人,采用行业首创的Transformer跨形态一体化架构。室内切换为轮足人形模式,静音灵活、零转弯半径;到了户外自动转为四足形态,台阶、草地、砂石路都能通行。它还支持与影石相机联动,举起手臂就能拍照,相当于自带一位私人摄影师。
事实上,在今年3月份,观察者网曾走访上纬启元,在实验室中见到了处于开发中的T1,相比于彼时,如今作为产品发布的T1各项性能和实际表现都有了长足的提升。
关于行业中不同路线之间的竞争,田华表示,这个赛道的竞争应该一直都有,但此时此刻应该不叫竞争,都是大航海时代的水手,需要更多队友一起加入。
他还提到,当前爆火的机器鸭,本质上来自英伟达的开放生态和Hugging Face的转型,从另一个层面验证了一个观点:机器人进入个人和家庭,第一步应该面向开发者和创客,这些人极具消费力。
四条路径,方向不同,但都指向同一个判断:小型机器人是家庭场景最现实的入口。
变小的背后:一场商业博弈
机器人做小,只是开始。真正决定谁能率先进入家庭的,仍然是商业化能力。
量产能力是第一道门槛。从实验室样机到稳定交付,电机寿命、关节一致性、电池安全、产品良率,每一项都会决定企业能否真正赚钱。启元机器人此次披露了量产信息:公司引入汽车工业的制造节拍与质量管理方式,每2.5分钟就能下线一台机器人,每个产品的装配数据均可长期追溯。
田华表示,目前整个机器人赛道能量产的数量大约累计加起来3万台左右,而启元肯定远高于这个数。
场景验证是第二道门槛。机器人必须解决一个足够高频的问题,而不是成为客厅里的展示品。田华将机器人的演进分为三步:第一步让机器人有趣,有趣代表大家一眼看到会喜欢它,喜欢之后愿意接近、愿意探索,有趣会解决消费级机器人第一个问题,即到底有没有商业闭环的能力。第二步把有趣做到有用,家庭陪伴只是第一部分,第二部分是董豪团队做的面向家务端到端模型。
从商业化数据来看,启元已经迈出了第一步。根据上纬新材2026年半年度报告,公司实现消费级具身智能机器人预收货款2.1亿元,线下体验店覆盖7大核心城市,2026上半年机器人业务研发投入达1.6亿元。截至2026年6月,上纬启元机器人研发团队已达227人,硕博占比超67%,累计申请专利273项。
发布会上还披露,2026年预计投入5亿元研发费用。
生态建设是第三道门槛。发布会上,启元机器人同步推出了PrimeFLOW外观创造平台、PrimeStore技能商店、PrimeHub元创工坊以及启元星生态计划。喜马拉雅、QQ音乐、有道、京东健康、携程等应用及服务将逐步进入机器人生态。目前已有超过1000名开发者参与生态共创。
田华指出,机器人的商业模式收入构成有三部分:本体销售、来自内容和订阅及IP应用、来自服务。三重部分都在构建中,本体只是一个入口,真正的未来星辰大海在内容、应用以及IP。
从行业层面看,政策也在推动这一进程。今年6月,商务部等八部门印发关于加快人工智能加消费发展的实施意见,人工智能机器人被正式列为消费新供给。在2026世界机器人大会上,多家企业集中发布C端具身智能产品,行业正在告别舞台化技术展示,转向面向真实市场需求的务实落地。
关于作业智能进入家庭的时间线,董豪认为,如果技术以现在这个速度增长,预判可能在3到5年之间,甚至可能会提前。
C端的故事才刚刚开始。续航多久、寿命多长、新鲜感过后用户留存几何,这些问题的答案要等产品真正进入家庭后交给真实市场检验。
但方向的共识正在形成:消费级具身智能的行业叙事正从技术能做什么切换到用户要什么。行业正式进入C端商业落地与真实市场验证的关键窗口期。
回到开头的问题:机器人走进家庭,做的第一件事是变小吗?
从目前的产品趋势看,是的。
但变小本身不是目的,而是一种适应。适应家庭的空间约束,适应家庭成员的心理预期,适应消费市场的成本结构,体型的缩小恰恰意味着产品思维的成熟。
过去几年,人形机器人行业一直在追求更大、更强、更像人。但真正走向消费市场之后,行业开始重新思考一个问题:家庭究竟需要什么样的机器人?也许答案就是一台更安全、更便宜、更容易被接受的小型机器人。
从这个意义上说,机器人走进家庭做的第一件事,不是变小,而是学会理解人。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”