大厂猛卷AI办公,中小厂商靠什么站住



(文/张志峰 编辑/吕栋)
近日,豆包团队调整的新闻再次让大厂AI办公赛道受到全网关注。
其通用Session 团队的职能被拆进豆包交易和豆包工作两个团队,人随职能走。这意味着,对话产品还在,但不再单独占有组织资源。
这和AI大厂过去两个月的动作在同一条线上。
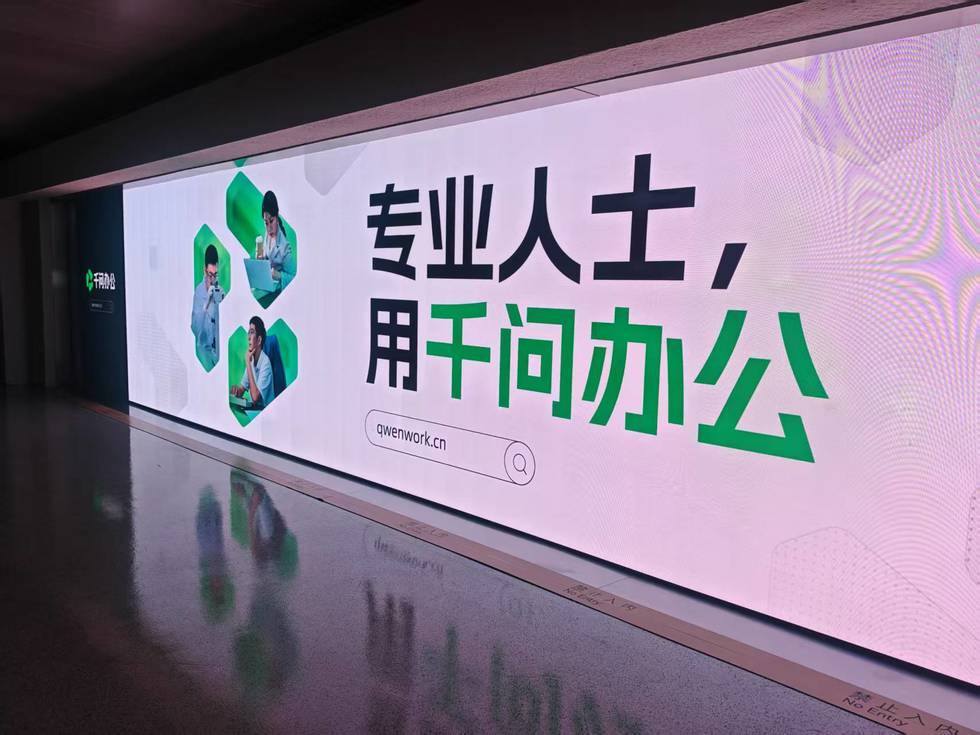
腾讯把QClaw并入WorkBuddy,阿里把QoderWork、悟空、MuleRun整合为千问办公,字节把飞书产品团队整体并入豆包。
随后,连在AI应用上走过弯路的百度也杀了回来:文心一言没能撑起C端付费之后,百度把大量资源向“搭子”倾斜,8月把内部办公智能体dodo并入搭子、发布企业版,9月文心快码也并入其中,产品接连落地武汉等城市的政务场景。
大厂的牌面是流量和生态,不保证赢,只保证战场被烧热,以及自己不能掉队。
中小厂商面临的则是生死问题,但这条烧钱的路根本不在选项里。
金山办公的做法是绕开它,用笨办法地推。
7月15日,金山办公发布组织级AI办公产品WPS Comate,不做大规模投放,改走城市峰会:从京沪广深,到苏州工业园,9月23日到杭州,每站约请当地企业和政府机构,讲权限、安全、落地案例。
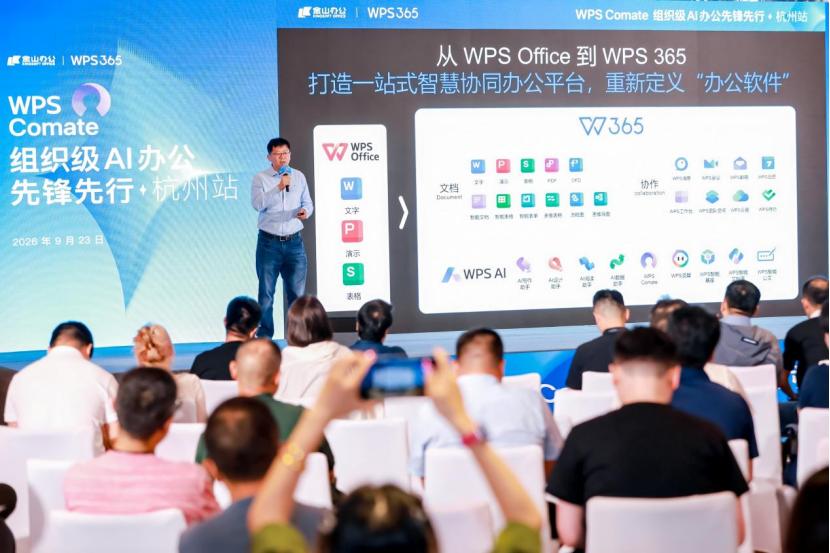
它的逻辑是,AI办公卖的不是模型能力,而是对企业数据、权限、流程的理解,这份理解只能一家一家企业建立,投放替代不了。
公司披露的案例里,有企业把法务审核邮件提炼成规则库,文档生成从两天缩到10分钟。
这条路的好处是,把竞争拖进自己熟悉的战场,且每一比支出和收益的账单,看得见、摸得着。
但局限性同样明显。城市峰会覆盖有限,交付重、复制慢。更大的难题是,怎么把原本的免费用户变成付费用户。
金山办公援引第三方统计数据称,2026年一季度,WPS以32.1%的国内办公套件授权份额反超微软的28.5%,但这个对比能说明的事很有限:微软的客群几乎都是付费企业用户,业务覆盖全球,生态也更完整;WPS的数亿用户习惯了免费,让他们掏钱本身是一道难题。
用单一的市场份额对比两家公司,容易高估一家、低估另一家。
豆包调整人员、大厂合并办公业务线,百度搭子杀了个回马枪,指向同一件事:AI商业化的重心正从对话框移向办公场景。
对中小厂商来说,机会不在复制投放,自己下场做基础模型的能力更是等同于零,而在于垂直里做深,构建自己的信息和客群壁垒,深到对场景的理解始终领先大厂的泛化能力,深到客户换掉它的代价高过留下它的成本。
教育赛道的飞象老师用得就是这类逻辑:它围绕老师、学生、家长的具体问题做产品,服务链条沉到备课、家校沟通这些通用智能体不愿细做的环节。
大厂的产品可以覆盖所有人,但覆盖所有人往往意味着对谁都不够深。垂直壁垒的价值,恰好建立在这个缝隙上。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”